加息后,美国AI科技反而大涨:我们究竟在怕什么?
9月16日,美联储加息25个基点至3.75%—4.00%。决议当天美股承压,但第二天纳指上涨1.69%,费城半导体指数上涨约3.1%;AMD上涨6.4%,英伟达上涨2.5%。
这不证明“加息利好科技股”,却足以证明“加息=科技股必跌”是一条偷懒公式。
一部分市场参与者,已经被反复的宏大叙事训练成一个奇怪闭环:加息,说估值要被压缩,赶紧躲;降息,又说经济要衰退、金融危机要来了,还是赶紧躲。利率无论向上还是向下,最后都能推导出同一个结论——卖出、避险、龟缩。
一个无论发生什么都不会错、也无法证伪的理论,不是投资框架,只是恐惧的自我循环。
股价大体取决于三件事:未来现金流、折现率和风险溢价。加息主要影响折现率,但如果企业盈利增长得更快、风险溢价回落,或者加息早已被价格充分计入,股票照样可以上涨。
9月17日的反弹也不能简单写成“因为加息”。更准确地说,是加息悬念落地、长端美债收益率和油价回落、经济仍有韧性,再叠加AI盈利与资本开支预期,共同推动资金回流科技。
对AI产业尤其如此。AI数据中心不是三个月的生意,而是以年为单位的资本开支工程。真正应该追踪的,不是每天猜下一次议息,而是云厂商是否继续增加资本开支,订单与交付是否兑现,产能、ASP、毛利率、净利润和自由现金流是否继续上修。
如果这些产业证据仍在变强,高增长和高毛利完全可能穿越一次利率冲击;如果客户连续削减资本开支、项目推迟、订单与毛利率同步走弱,那么即使降息,也未必救得了估值。
谁会受益?是真正拥有订单、技术壁垒、现金流,并能提高有效Token产出效率的算、存、光、电企业。
谁会受损?首先是只有概念、没有利润的“伪科技”;其次是把宏观标题当交易系统、反复把低价筹码交给别人的投资者。
那么,个人投资习惯从哪里开始?
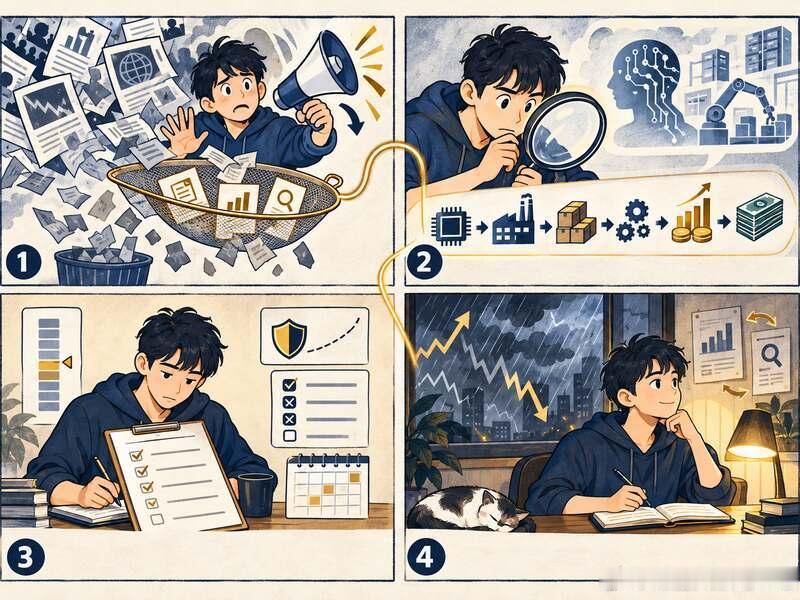
不是从预测下一次加息或降息开始,而是从一张交易前证据卡开始:
我买的究竟是哪家公司、未来哪一段现金流?当前价格已经计入了怎样的增长、估值和利率预期?哪三个指标继续改善,能证明判断正在兑现?哪三项事实出现,就说明我错了?判断正确最多加到多少,判断错误减到多少,杠杆上限是多少?下一次复核是在财报与客户资本开支指引之后,还是被下一条新闻临时叫醒?
放到光通信研究里,就是沿着“CSP资本开支—订单与交付—ASP与毛利率—净利润与现金流—Forward PE—仓位与杠杆”逐级验证。
宏观是条件变量,不是每天按下买卖键的遥控器。
稳定的投资心态,不是永远相信;而是事先知道,什么证据出现时应该坚持,什么证据出现时必须认错。
市场经常错误定价。真正稀缺的,不是每次都猜中涨跌,而是机会出现时有认知识别、有仓位参与,也有纪律等到证据兑现。
你是否也发现,无论加息还是降息,市场里总有人能给你找到一个“必须卖出”的理由?
美联储加息 美国科技股 AI产业 人工智能 光通信 价值投资 仓位管理 投资纪律