算力云:涨价也填不满钱坑
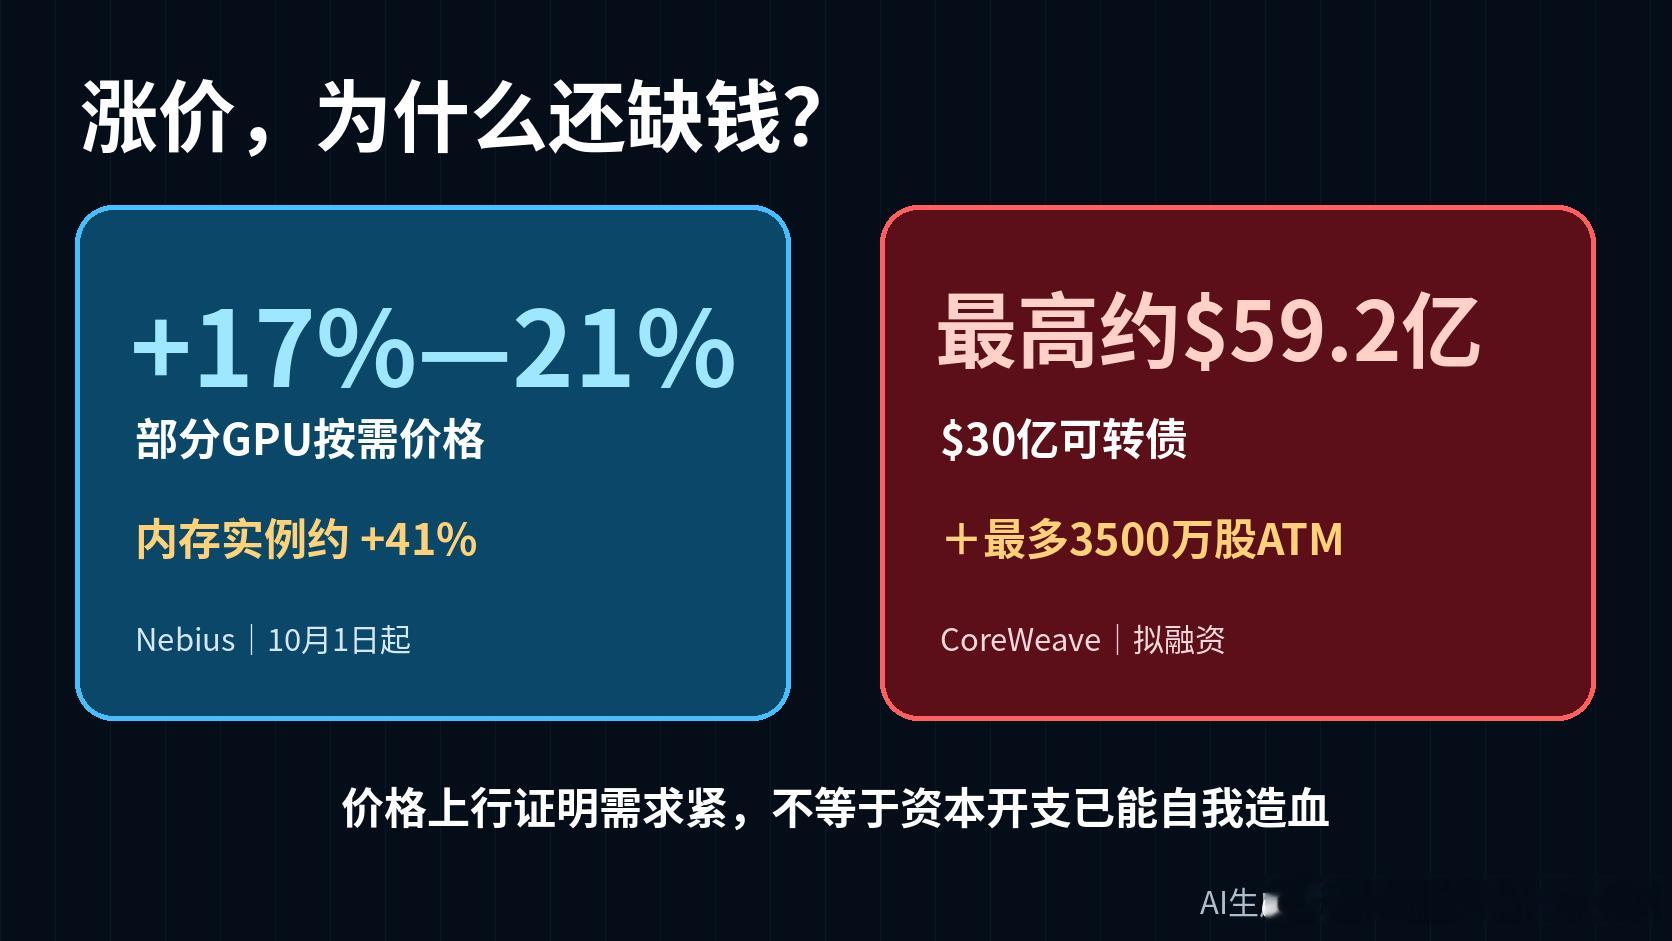
算力租价又涨了,云厂商却还在借钱。Nebius把部分GPU按需价格再提高17%—21%,内存实例约涨41%;CoreWeave同日启动30亿美元可转债和最多3500万股ATM售股。AI需求很热,但最缺的未必是客户,而是把订单建成机房的现金。
第一项证据是涨价。Nebius三个月内第二次调整价格,最近一个季度还签下4份平均超过10亿美元的客户合同。训练和推理都在抢GPU,Nebius隔夜上涨4.07%,芯片指数涨逾3%。这说明即时可用的算力仍稀缺。
第二项证据是融资。CoreWeave的可转债初始买家可追加5亿美元;按周三收盘价测算,ATM计划潜在规模约29.2亿美元。两项上限合计约59.2亿美元,但这只是融资容量,不是已经到账。公司股价下跌4.18%,市场在给利息、股权稀释和持续扩产打折。
为什么涨价还不够?因为算力云先花钱、后回款。GPU之外还要买电、建机房、上液冷、铺网络。CoreWeave签约电力约4.2GW,积压收入很大,却仍要不断筹资。订单证明有人排队,现金流才证明这门生意能自己走路。
这和普通投资者、数据中心从业者有关:上游芯片、光模块、电力设备会继续有订单,但下游融资成本可能沿产业链传导,最终影响云服务价格、项目节奏和企业AI预算。
核心判断:AI算力正在从“有没有客户”进入“谁能把客户需求变成不依赖无限融资的现金流”阶段。
下一步核验10月1日涨价后的利用率、CoreWeave融资实际完成额、债务成本和季度经营现金流。如果一家算力云订单增长、价格上涨、但现金流仍为负,你会先看利用率,还是先看债务?请说一个具体理由。欢迎评论交流,也欢迎私信索取完整报告。
本文仅作产业与市场研究,不构成投资建议。
AI算力CoreWeaveNebius数据中心现金流