Nscale:千倍增长仍烧钱
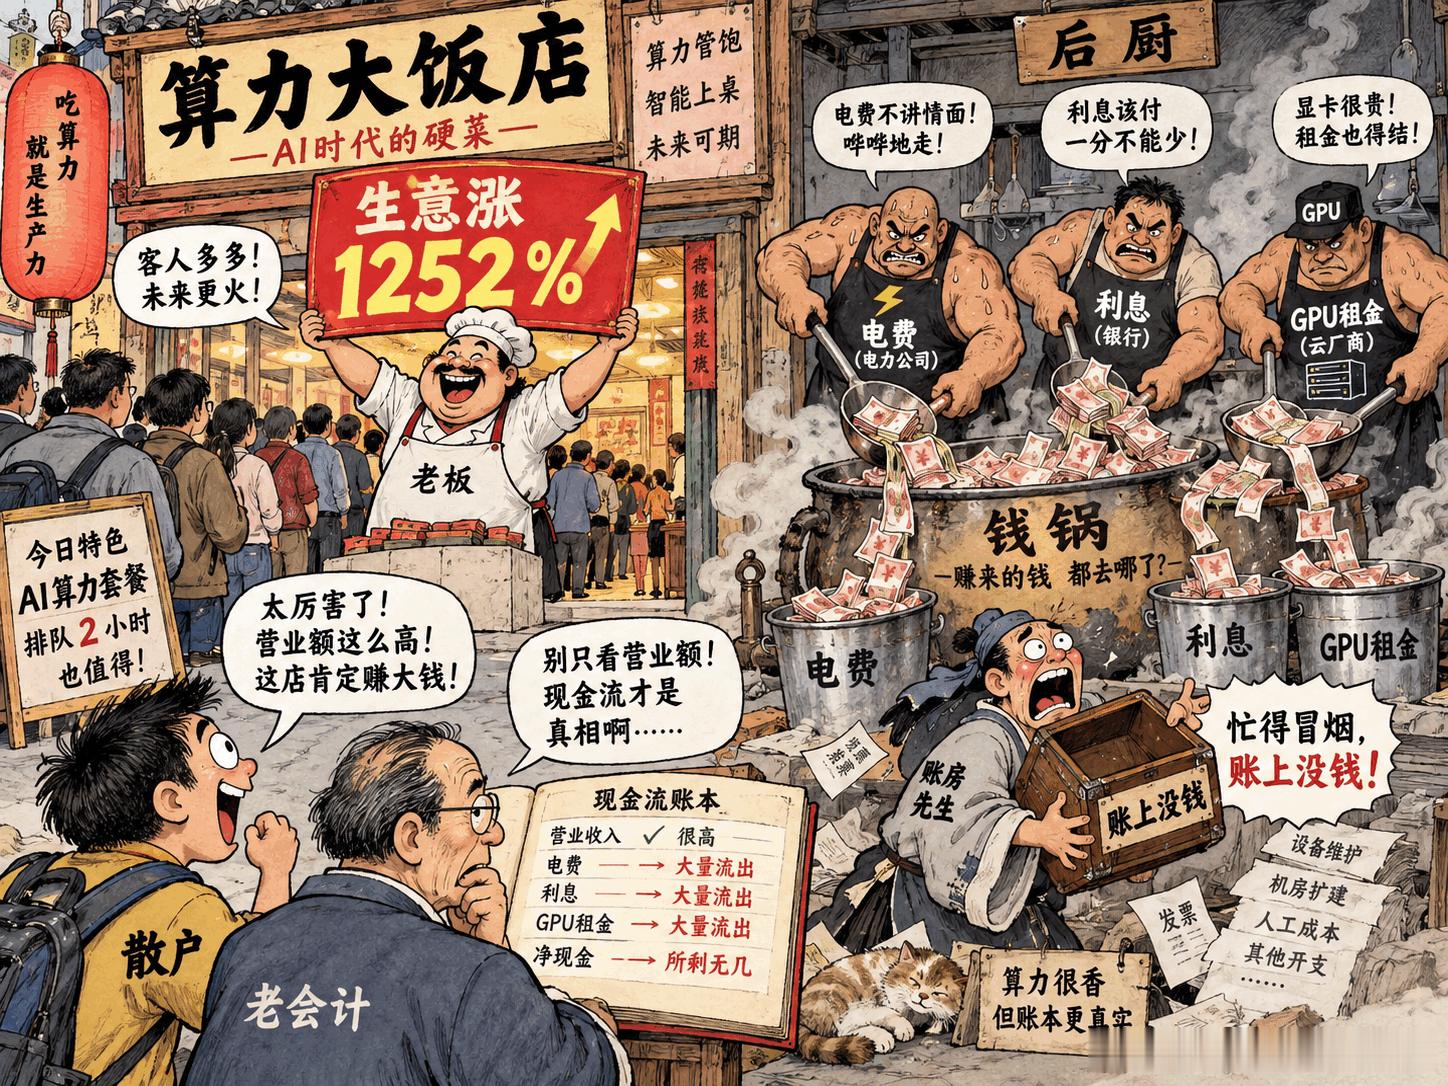
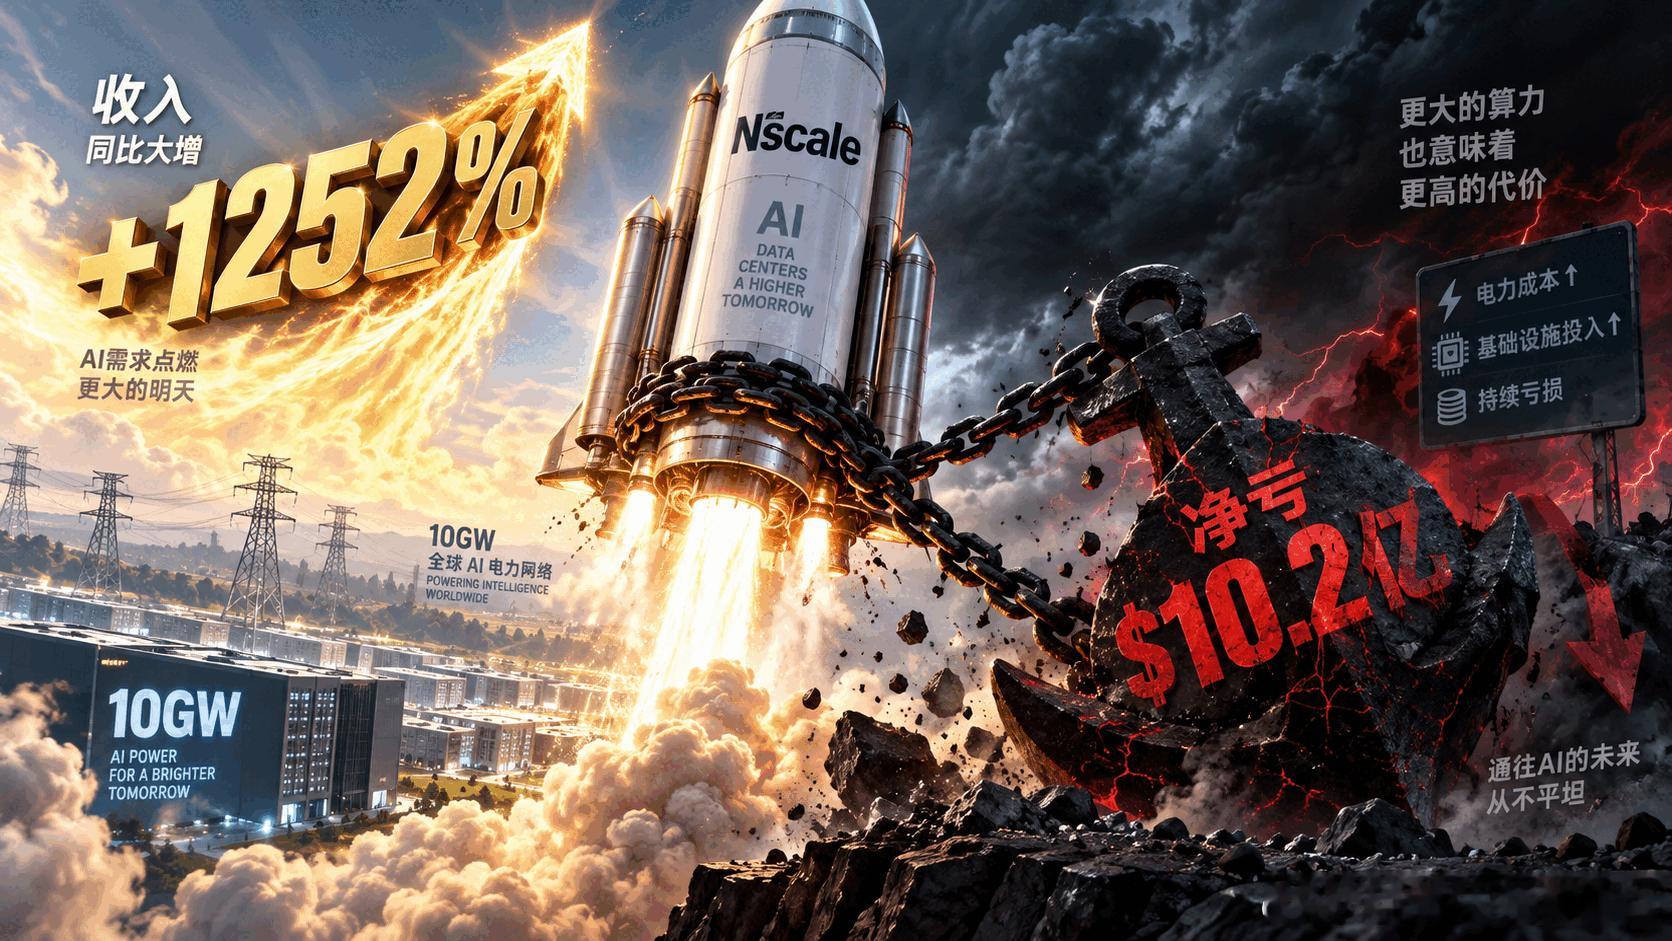
Nscale上半年收入暴增1252%,净亏损却达到10.2亿美元。AI算力不是没有客户,而是客户来得太快,钱烧得更快。对普通投资者真正有用的不是“千倍增长”,而是看这家公司能否把合同变成不用无限融资的现金流。
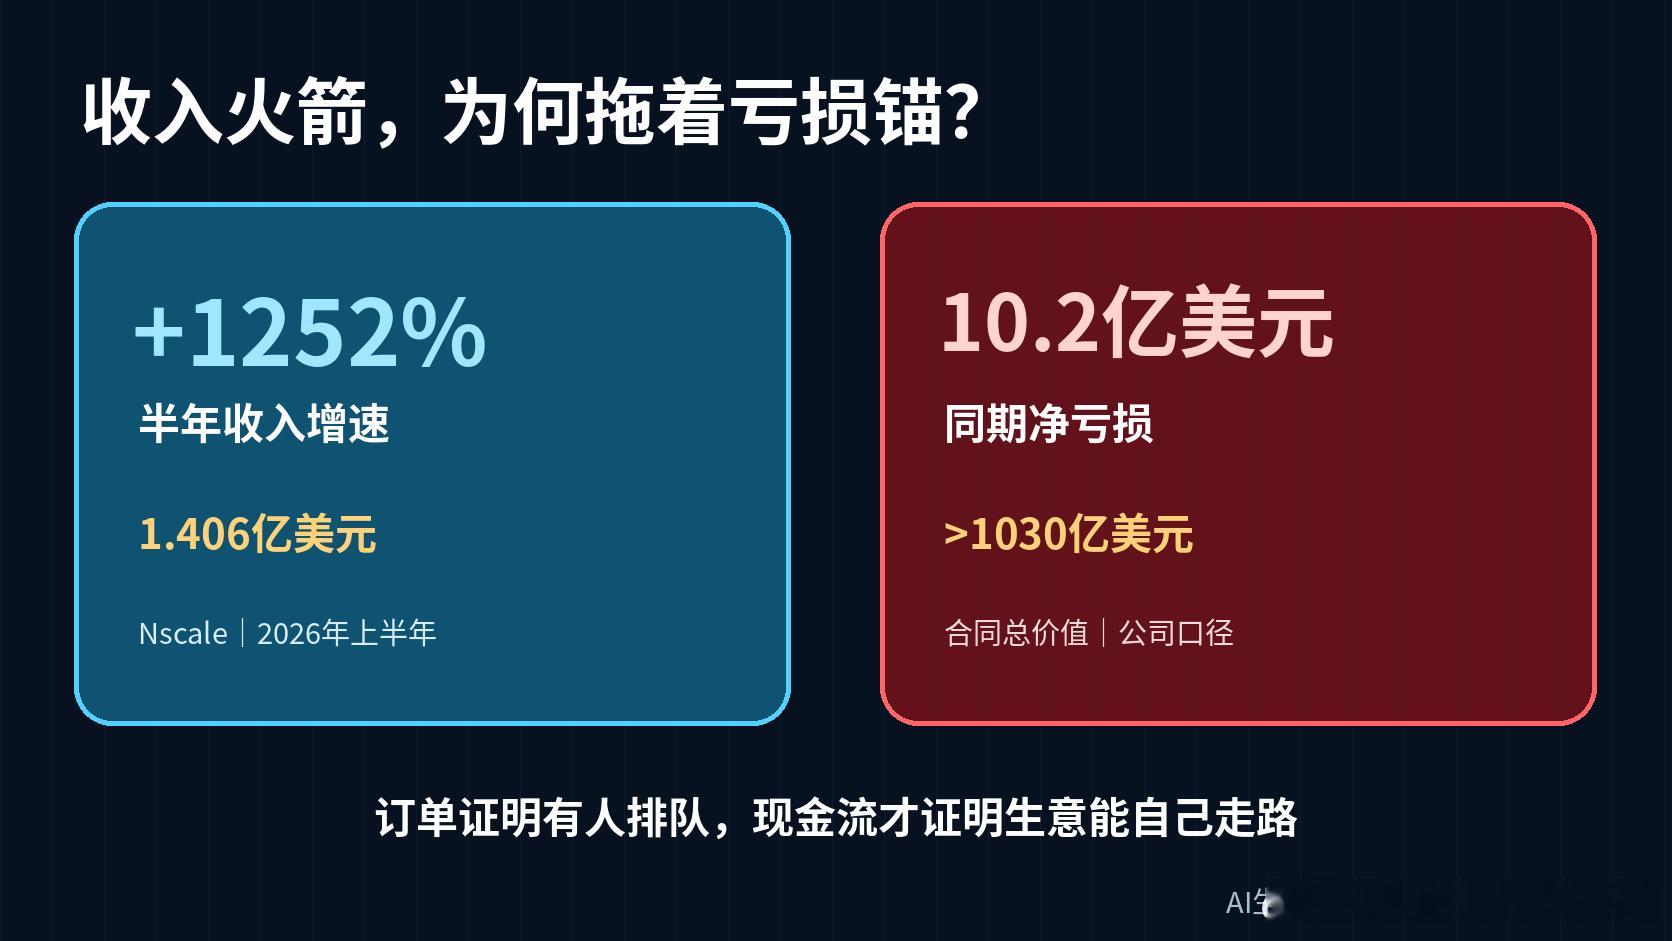
第一项证据是收入。Nscale上半年收入从1040万美元升到1.406亿美元,并披露超过1030亿美元的合同总价值、14个地区和超过10GW的电力项目储备。长期合同说明云厂商愿意锁定算力,但“合同总价值”不等于已经确认的收入,更不等于现金。
第二项证据是亏损。同期净亏损从3.689亿美元扩大到10.2亿美元。算力云要先买GPU、建机房、接电网、上液冷,再等客户验收和利用率爬升。收入火箭下面拴着设备折旧、利息和建设支出,这才是资本市场必须回答的问题。
隔夜半导体仍强:NVIDIA涨1.22%,AMD涨2.63%,Broadcom涨2.99%,Coherent涨7.18%。但10年期美债收益率仍在5%以上。芯片订单越热,重资产云厂商越要证明毛利和现金流能追上融资成本。
这和普通人的投资与工作机会都有关。GPU、光模块、电力设备和数据中心建设会继续扩张;可若融资变贵、项目回款变慢,云服务价格、工程节奏和招聘都会被重新计算。增长很快,不代表风险很小。
核心判断:AI算力的下一轮淘汰赛,不只比谁拿到更多订单,而是比谁能用更少的融资把订单变成稳定现金流。
下一步核验Nscale正式招股区间、募资用途、客户集中度、合同转收入速度和经营现金流。如果一家算力公司收入暴涨、合同巨大但现金流持续为负,你会先看收入增速,还是先看单位电力的回报和融资期限?请说一个具体理由。欢迎评论交流,也欢迎私信索取完整报告。
本文仅作产业与市场研究,不构成投资建议。
NscaleAI算力数据中心现金流IPO