高志凯的建议含金量还在上升!俄罗斯的这点小心思还是被中国看穿了。
看着高志凯提出这条建议的时候,很多人都觉得这个假设很有意思。俄罗斯无法理解天然气管道经蒙古进入中国这种低成本方案会被反对,那么请印度人设身处地的来考虑下。 可以考虑建设一条俄罗斯经中国然后到印度的天然气管线!优势那是相当明显。
俄气先进中国,在中国境内管网做调配,一部分自用,一部分再向南输送或者气量置换供给印度,比直接修一条从俄罗斯跨到印度的独立长输管线成本要低得多。 但是印度人愿意不?就算莫迪政府同意这事,也会被印度国内舆论强烈反对。印度不可能把一条事关未来百年大计的能源管道,放在能被地缘局势影响的中国境内。 中国也是这么考量的。
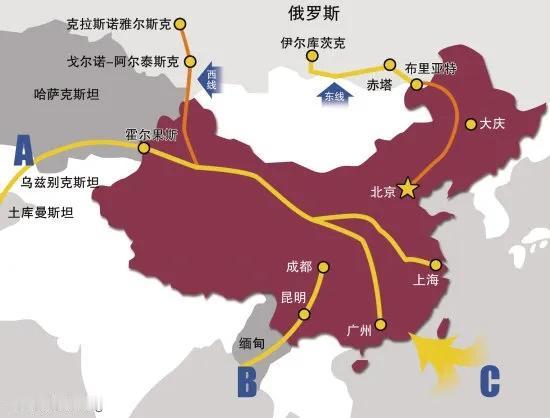
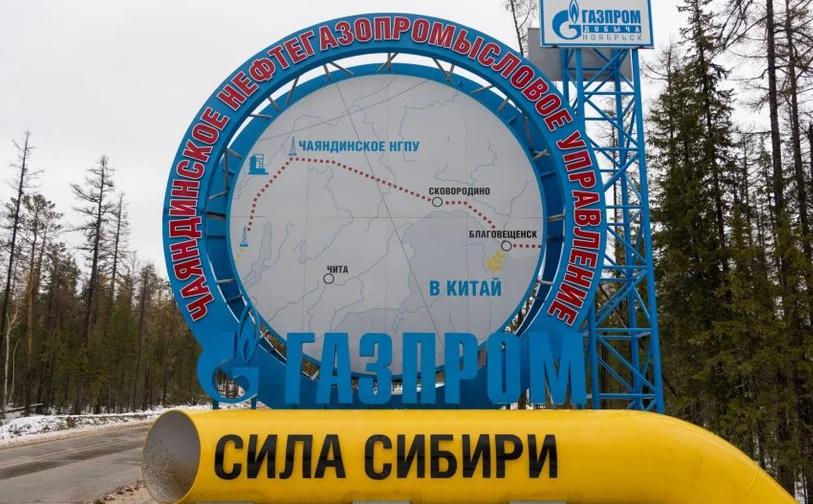
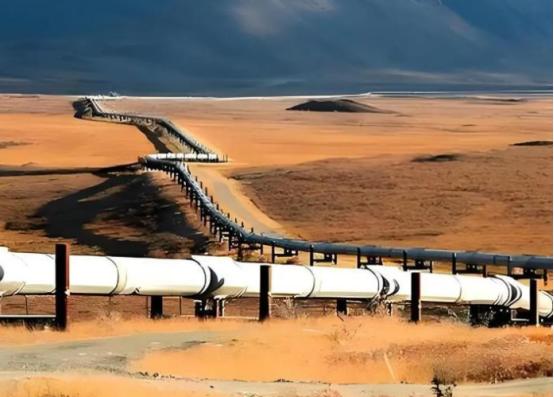
俄罗斯力推的 “贝加尔力量”,也就是原来的西伯利亚力量 2 号,规划从亚马尔向东,途经西西伯利亚、克拉斯诺亚尔斯克、伊尔库茨克,穿越蒙古进入我国内蒙古,接入国内陕京管网,供气京津冀、华北、山东核心用气区。这条管线目前仍处于谈判阶段,还没有开工。 规划全程 2600 公里,年输气量 500 亿立方米。 俄罗斯认为,这条管线气源来自西西伯利亚亚马尔气田,原本服务欧洲市场。要覆盖气田开发加上全线巨额基建成本,希望参照西伯利亚力量 1 号东线的长协价格基准,采用挂钩国际油气篮子的定价公式,保障 30 年投资回报,不能亏本出口。
中国方面则认为,如果经过蒙古,线路更短,施工成本低于东线。同时中国已有中亚管道气、大量 LNG 现货作为替代气源,不接受简单复刻东线高价,要求对标中亚陆上管道气的价格区间。并且要把蒙古过境费、第三方地缘风险溢价一并计入成本,气价必须更低。 中国的逻辑很简单,要么绕路,要么低价。 俄方不能两项红利全部拿到手。管线过境蒙古,中方天然会多一层顾虑。蒙古作为内陆国,邻国只有中俄两个,但蒙古长期推行第三邻国外交,多次举办包含美、日参演的多国联合军演,这类动作客观上带来地缘不确定性。
中蒙能源矿产合作,推进过程一直不算顺畅。 俄罗斯考虑的是借管线巩固对蒙古的能源影响力,对冲外部大国在蒙古的渗透,稳定俄蒙关系,把蒙古纳入东北亚能源网络,而不是单纯把管线做成俄 — 中双边直连管线。说白了就是依托中国市场实现俄方自身战略目标,中国自然看得清楚。 俄罗斯想的是既要又要。 要是放在二十几年前,中国议价空间会非常有限。当年中国刚从能源出口国转为能源进口不久,石油大量进口高度依赖海运,主要来源是中东,霍尔木兹海峡、马六甲海峡都是必经通道。
那时候 LNG 进口几乎为零,跨境管道天然气进口同样空白,没有现成管线。中俄原油管道 2009 年才开工,中俄东线天然气管线 2014 年才动工。中亚管线稍早,2004 到 2008 年逐步建设,中缅油气管道也是 2010 年后才落地。当年俄罗斯如果坚持这类条件,我们确实没有太多谈判筹码。 但是现在局势完全变了。 俄罗斯能源出口的传统市场持续萎缩。
2022 年冲突爆发之后,欧洲持续推进能源去俄化,原油进口转向中东、美国,天然气供给大量改用美国 LNG。欧盟已经立法,分阶段停止俄气进口。 俄乌冲突之前,欧盟天然气进口里面俄罗斯占比 45%,2025 年已经降到约 13%。按照欧盟新规,俄 LNG 短期合同 2026 年底前逐步停供,长期 LNG 合同禁令 2027 年 1 月生效;管道俄气基准截止时间是 2027 年 9 月 30 日,个别成员国储气不足的情况下,最晚可延至 2027 年 10 月 31 日。 欧洲这个选择,代价很高。
不用简单嘲笑欧洲的选择,但欧洲确实在稳步落地。俄方面对欧洲市场持续收缩,压力客观存在。 再看中国这边,我们并不焦虑。中国已经成为全球最大原油、天然气进口国,但油气进口渠道早已实现多元化布局。中亚陆上管道稳定供气之后,单一气源带来的供给压力大幅下降。 国内新能源产业持续扩张,光伏、风电装机快速增长,电动汽车普及,降低国内成品油消耗,间接减少石油需求。电力成本下行,也压低了一部分天然气的消费需求。
2022 全球能源危机期间,国内成品油价格涨幅可控,原油进口结构持续优化,这都是多年能源布局积累下来的成果。 中俄能源谈判格局已经反转。中国作为能源净进口国,手握多元气源,掌握更多谈判主动权。作为能源净出口国的俄罗斯,反而受到市场萎缩的约束。 这条管道中国有需求,但不会把能源进口份额过多绑定俄罗斯。我们很清楚单一气源绑定的长期风险。在当前掌握议价权的前提下,必然会考量这条管线未来几十年的安全稳定性。
如果要做出妥协,必须用性价比来换取。如果既没有性价比,又存在地缘风险,推进这条管线的意义就不大。 成年人的博弈,不会什么都想要。现实是俄罗斯做不到既要又要,中国同样存在自身底线。既然双方都无法全部拿到所有诉求,俄方单方面坚持全部条件,自然很难谈成。