节后重点关注这五大核心赛道:PCB、创新药、MLCC、CPO、AI应用,谁能拔得头筹?
中秋i假期结束,A股开盘。五大赛道蓄势待发,资金会往哪里冲?
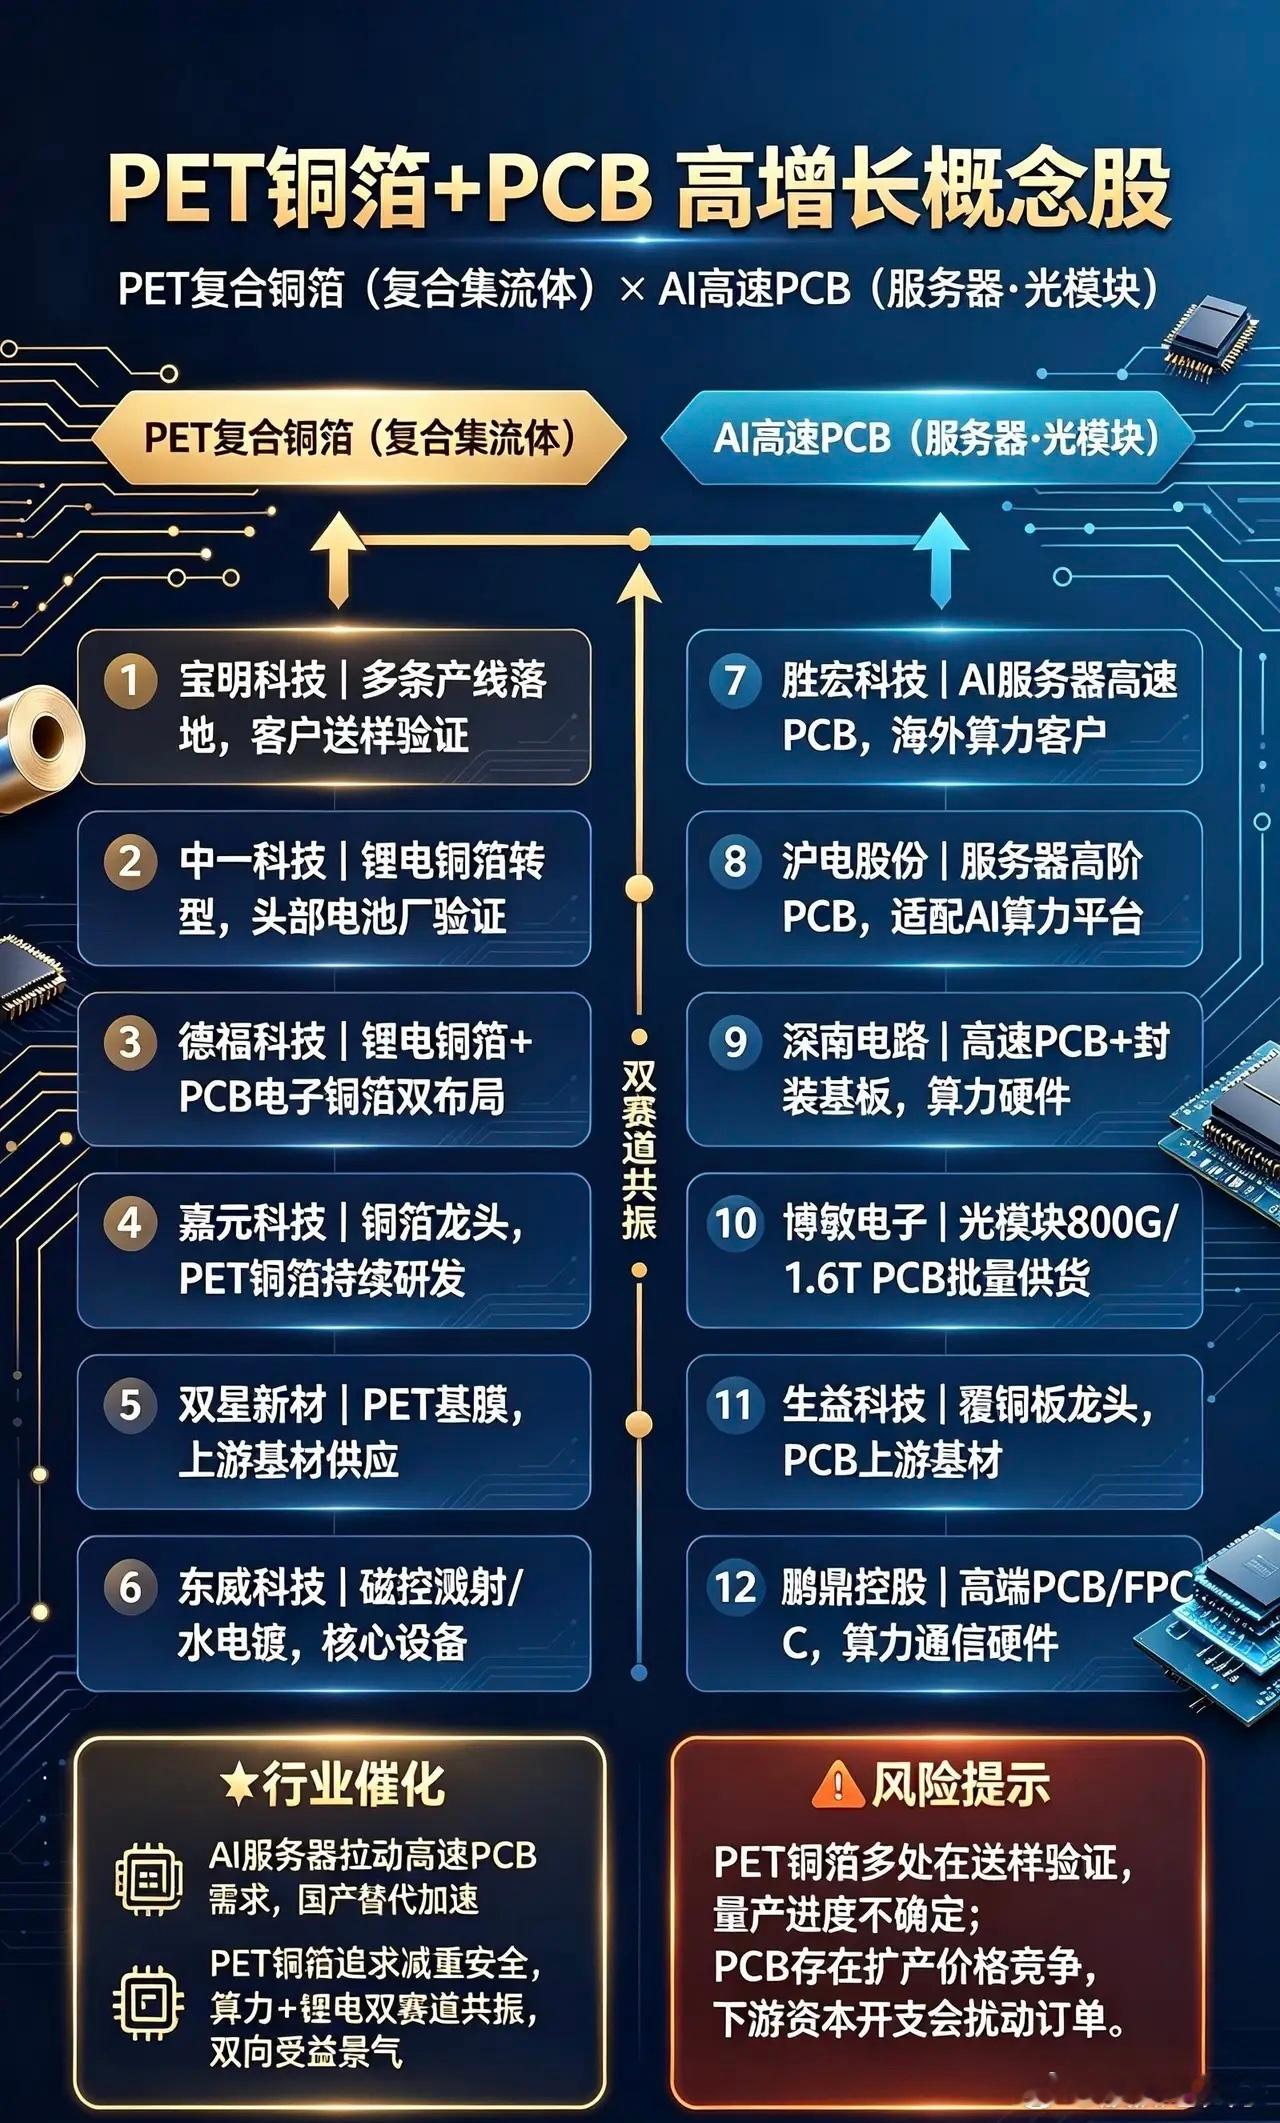
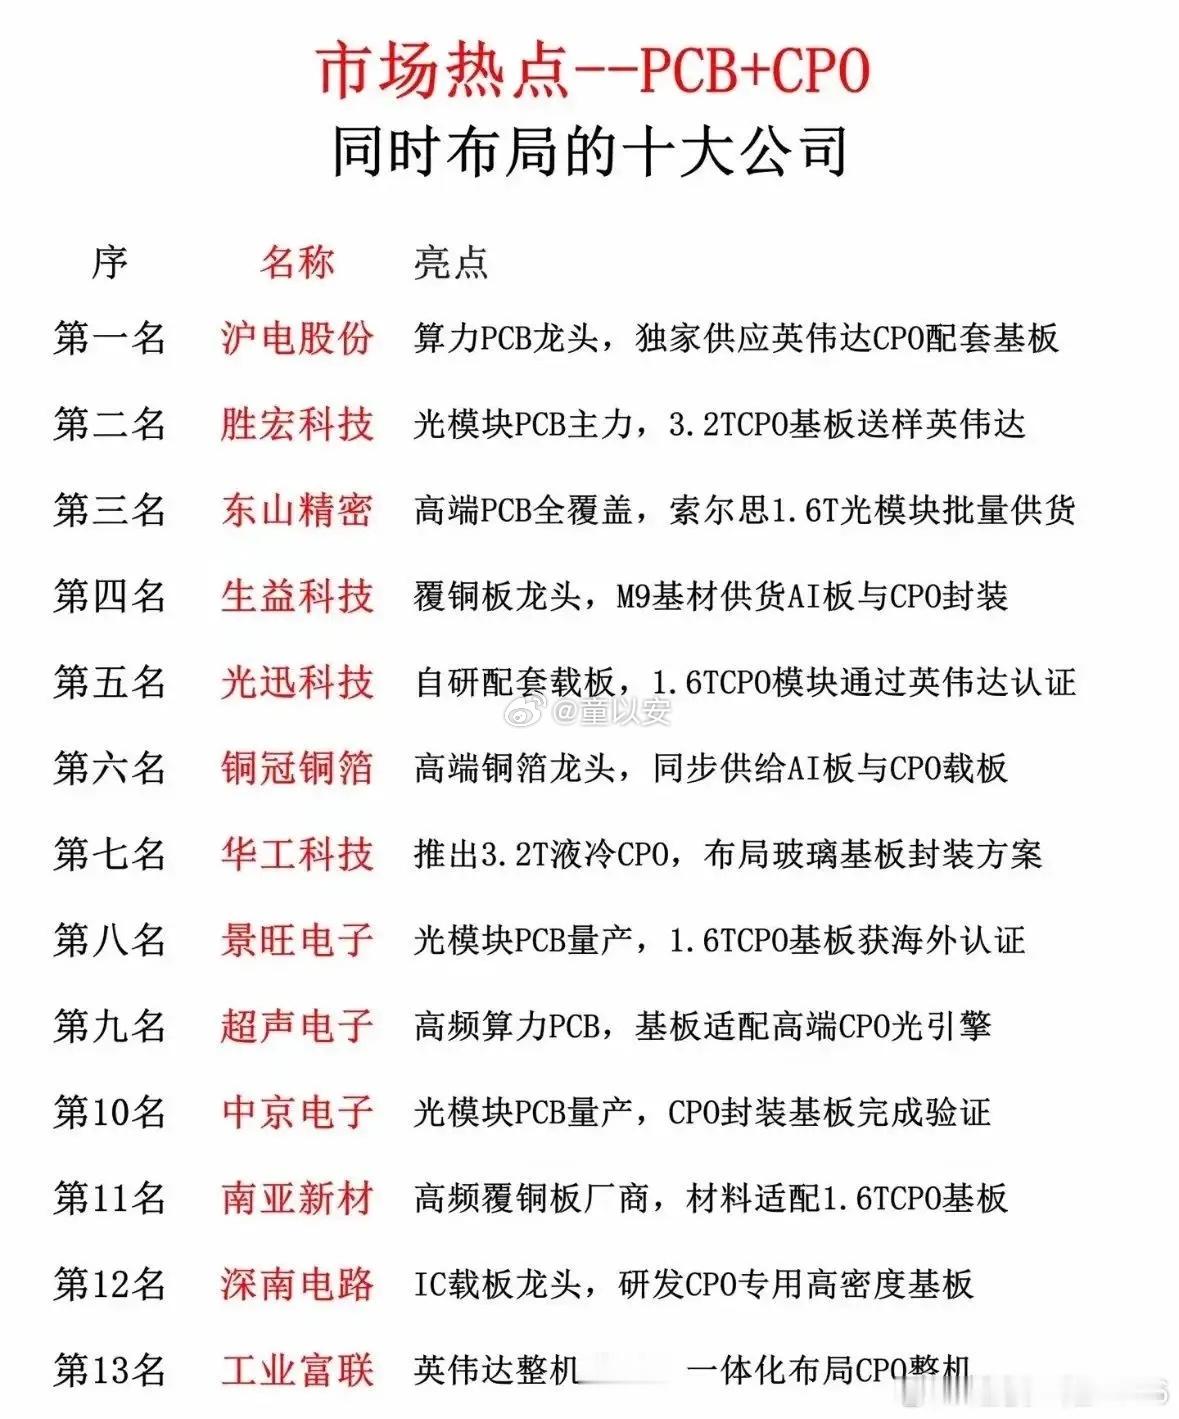
PCB:电子工业之母,AI浪潮的“隐形冠军”核心标的:沪电股份、中天科技、生益科技、中钨高新、西陇科学、深南电路
PCB(印制电路板)被称为“电子工业之母”,从手机到服务器,从汽车到航天,几乎无处不在。
但今年PCB板块的核心逻辑,已经不再是传统的消费电子复苏,而是AI服务器带来的高端PCB需求爆发。
一台AI服务器的PCB价值量,是普通服务器的5-10倍。沪电股份、深南电路等国内头部厂商,已经在高多层板、HDI板领域深度布局。生益科技作为覆铜板龙头,更是直接受益于上游材料涨价。
看点: AI算力基建才刚起步,PCB是确定性最强的“卖铲人”。
二、创新药:政策暖风频吹,估值修复进行时
核心标的:哈药股份、新华制药、恒瑞医药、药明康德、瑞康医药、华东医药
创新药板块经历了长达两年的调整,不少龙头股腰斩再腰斩。但近期,风向变了。
医保谈判规则趋于温和,创新药出海捷报频传,美联储降息预期升温——三大利好共振。
恒瑞医药作为“医药一哥”,创新药管线进入收获期;药明康德虽受地缘政治扰动,但全球CXO龙头地位依然稳固。哈药股份、新华制药这类低价标的,则更容易受到游资青睐。
看点: 超跌+政策底+业绩拐点,创新药具备“戴维斯双击”的潜力。
三、MLCC:周期反转?涨价函已至
核心标的:风华高科、国瓷材料、双星新材、华瓷股份、三环集团
MLCC(多层陶瓷电容器)是电子元器件的“大米”,用量极大,周期属性极强。
过去两年,MLCC行业经历了惨烈的去库存。但近期,多家厂商发布涨价函,行业库存降至低位,需求端在汽车电子、AI服务器拉动下逐步回暖。
风华高科是国内MLCC龙头,三环集团在高端MLCC领域持续突破,国瓷材料则是上游陶瓷粉体龙头。值得注意的是,国瓷材料在名单中出现两次,资金关注度可见一斑。
看点: 周期底部+涨价催化,MLCC弹性极大。
四、CPO:AI算力的“光”,最锋利的矛相关标的:华天科技、长电科技、亨通光电、风华高科、长电科技、京东方A
CPO(共封装光学)是AI算力时代最核心的技术方向之一。传统光模块功耗高、体积大,CPO能把光引擎和交换芯片封装在一起,大幅降低功耗、提升带宽。
长电科技在名单中出现两次,作为国内封测龙头,其在先进封装领域的布局直接对标CPO需求。华天科技同样在先进封装上发力。亨通光电则在光通信领域深耕多年。
有意思的是,风华高科同时出现在MLCC和CPO两个赛道——这说明市场对“AI+电子元器件”的交叉逻辑高度认可。
看点: CPO是AI算力中最具想象力的方向,但波动也最大。
五、AI应用:从“讲故事”到“拼落地”
核心标的:科大讯飞、昆仑万维、蓝色光标、中文在线、掌阅科技、彩讯股份
如果说CPO是AI的“基建”,那AI应用就是AI的“变现”。
2024年,AI应用从概念走向落地。科大讯飞的星火大模型持续迭代,昆仑万维的AI音乐、AI游戏布局领先,蓝色光标用AI重构营销,中文在线、掌阅科技则在AI+内容领域探索。
看点: AI应用板块分化极大,真正有业绩兑现的公司才能走远。
节后谁能拔得头筹?五大赛道,各有千秋。如果非要排个序:短期弹性: CPO > MLCC > PCB中期确定性: PCB > 创新药 > AI应用长期空间: AI应用 > CPO > 创新药
但记住一句话:节后行情,资金说了算。
哪个赛道能拔得头筹,不取决于逻辑有多完美,而取决于谁能在开盘后率先吸引增量资金。
从历史经验看,节后首日往往会有“开门红”预期,但持续性才是关键。PCB和CPO受益于AI算力主线,创新药有政策催化,MLCC有涨价逻辑,AI应用有想象空间。
如果只能选一个,我选PCB——进可攻,退可守。
个人观点 不构成投资建议点赞+关注 股市有风险 投资需谨慎