标签: 算力
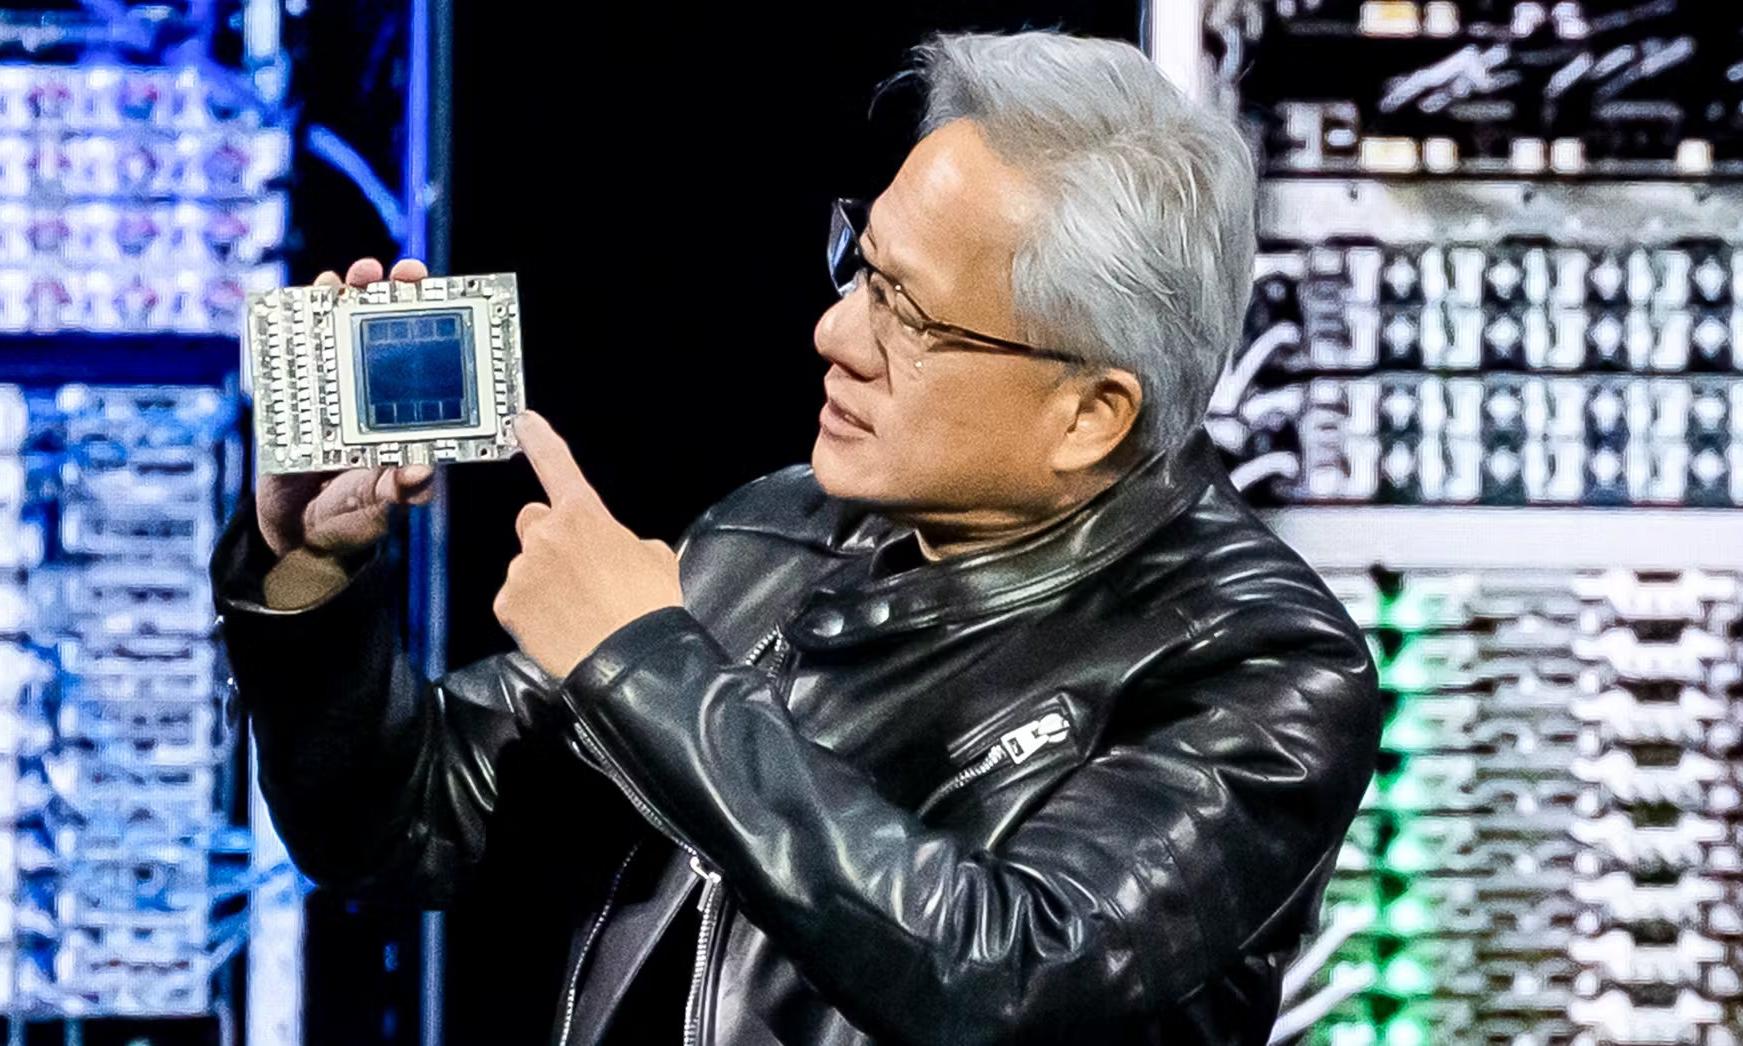
黄仁勋画大饼:运营商全变AI节点,算力层却只标英伟达
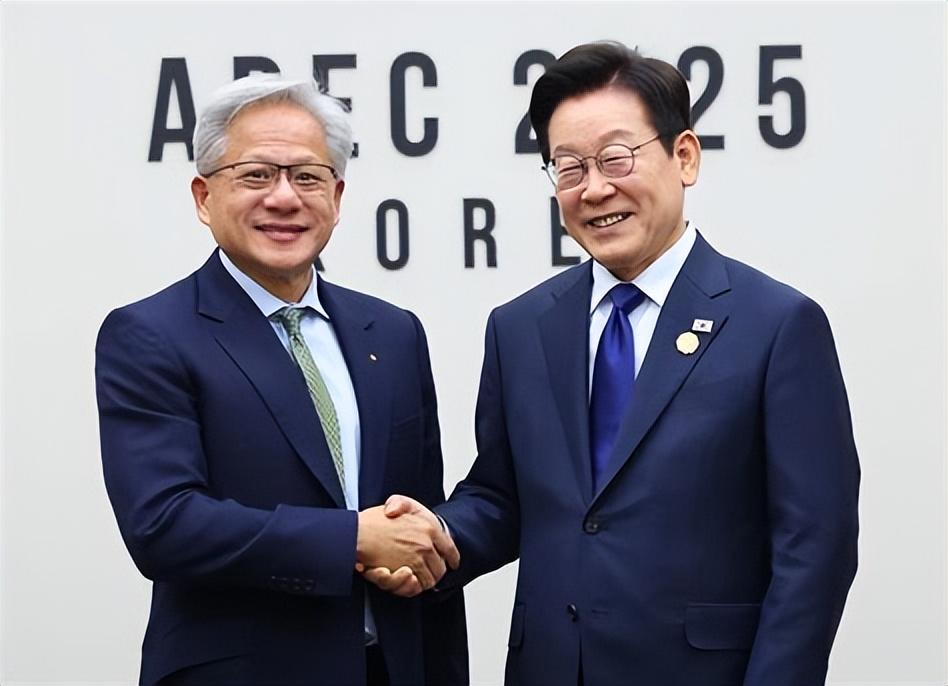
2026年10月21日,英伟达CEO黄仁勋在柏林GTC大会上抛出新判断:未来所有电信运营商都将提供AI算力,基站有望演化为分布式AI节点。他同步展示了AI经济"五层蛋糕"架构,算力层独家标注英伟达。
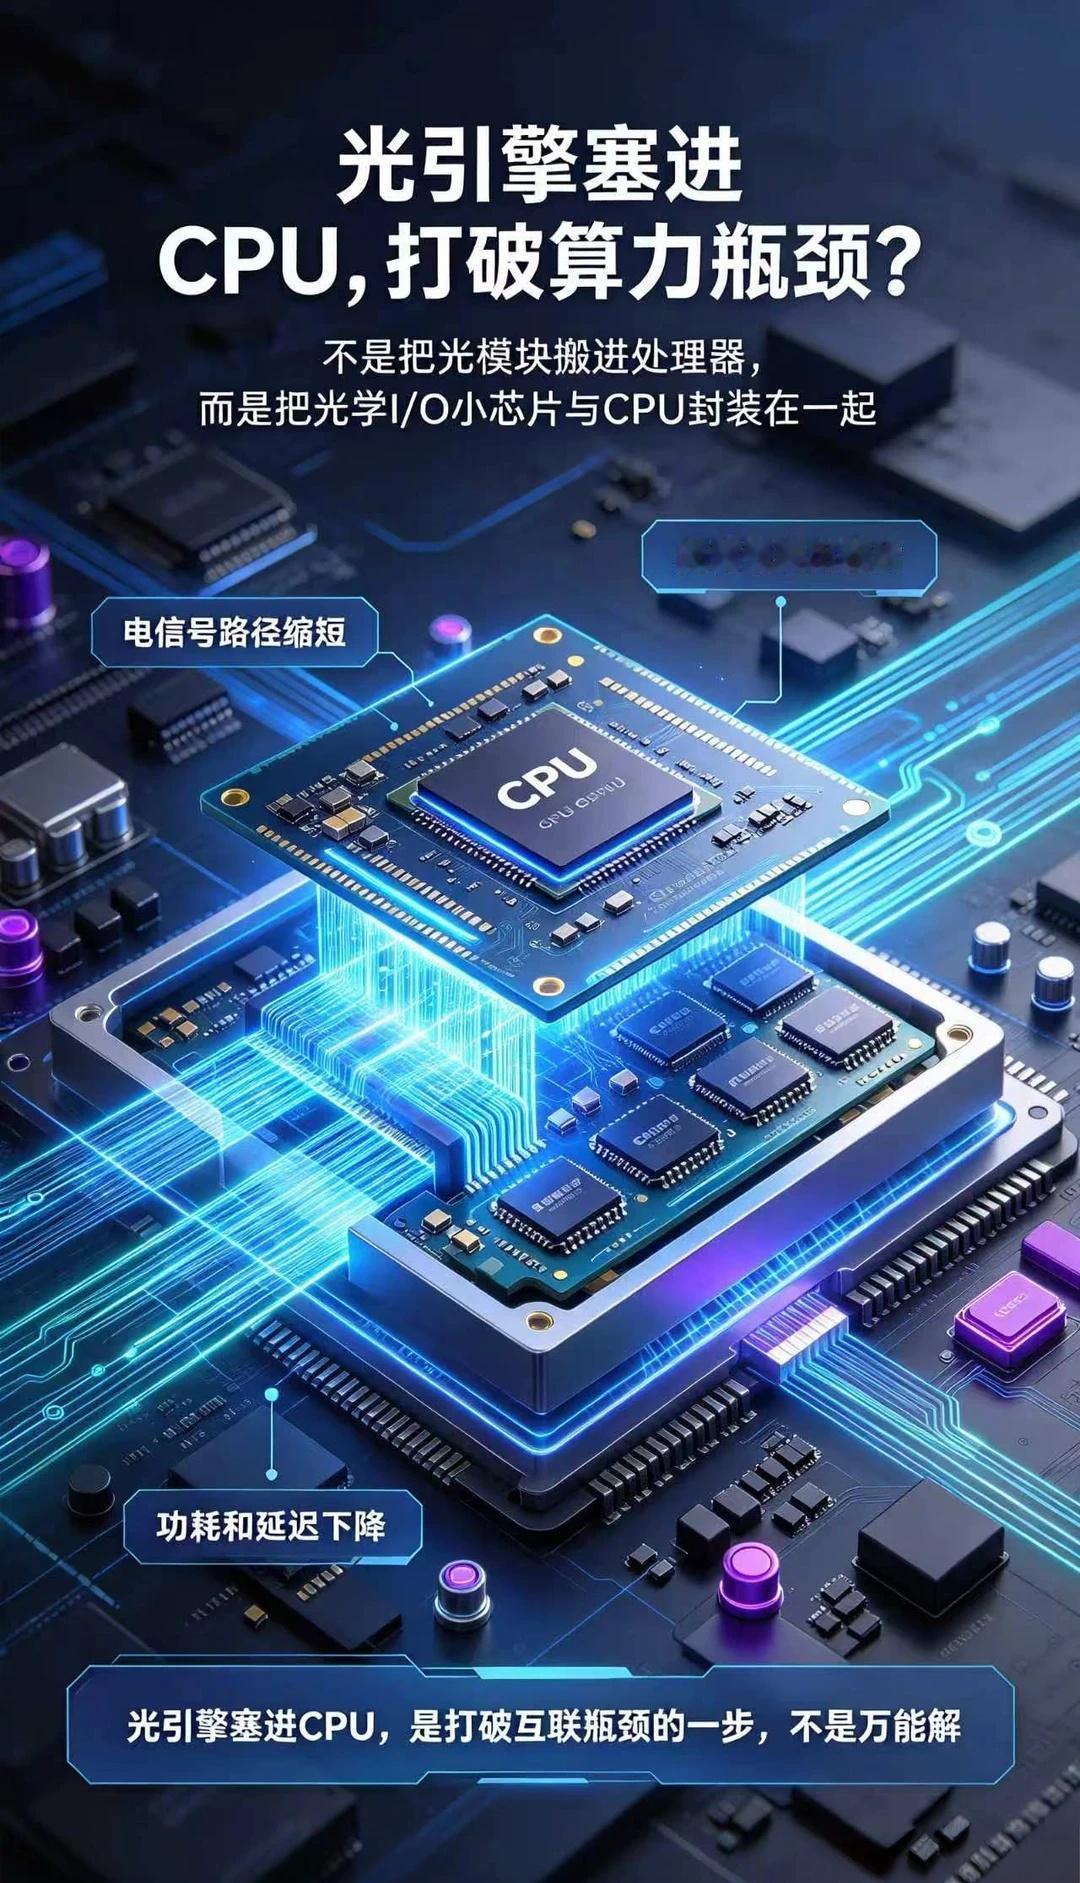
全世界AI算力格局正在发生颠覆性变化。当美国以69%的算力占比遥遥领先,中国仅占
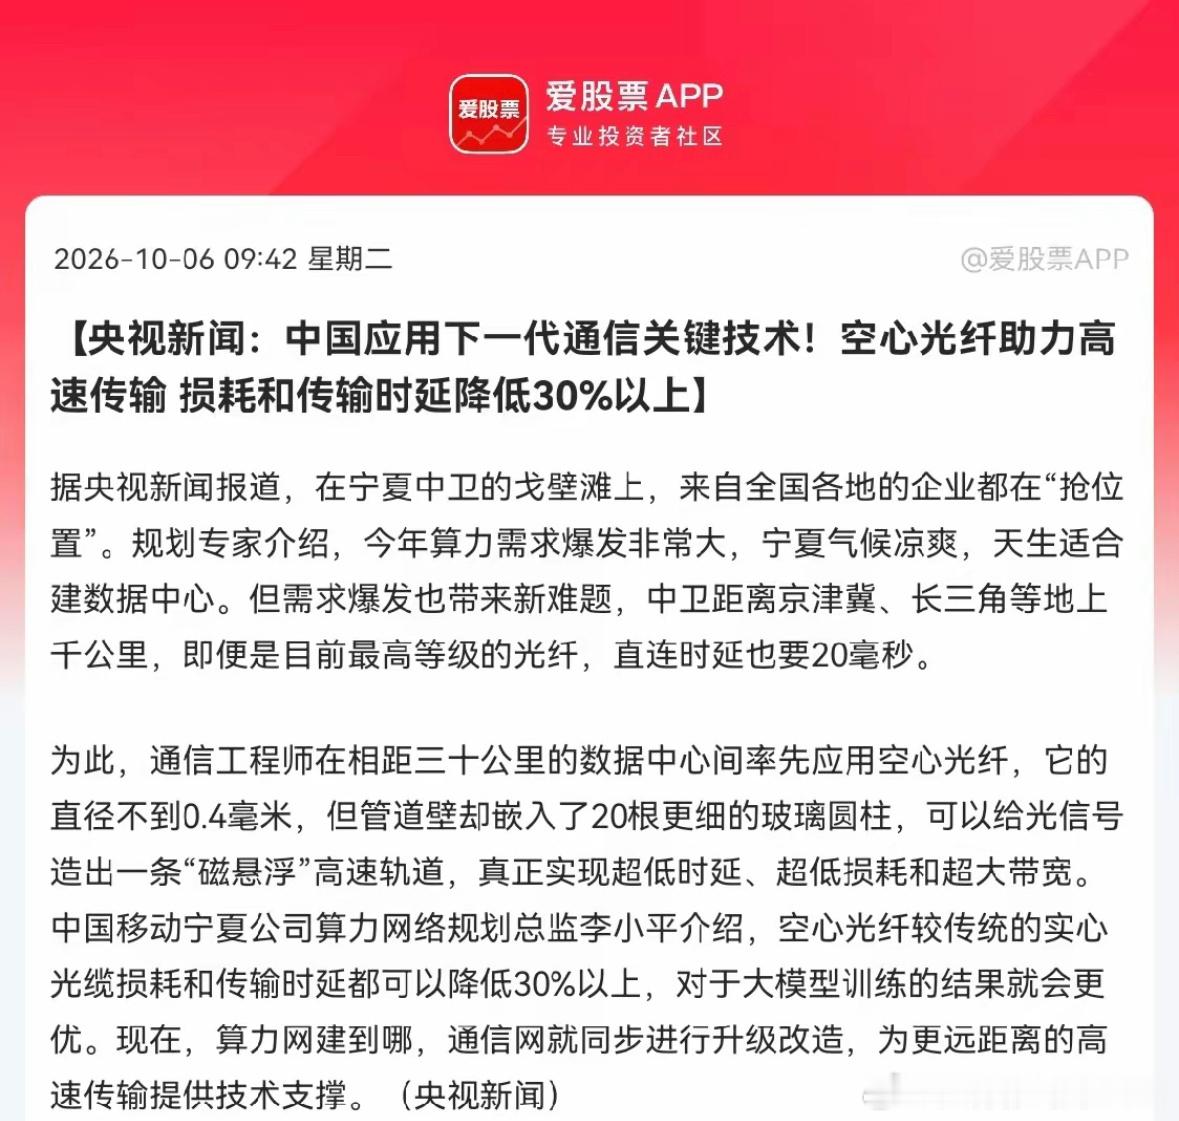
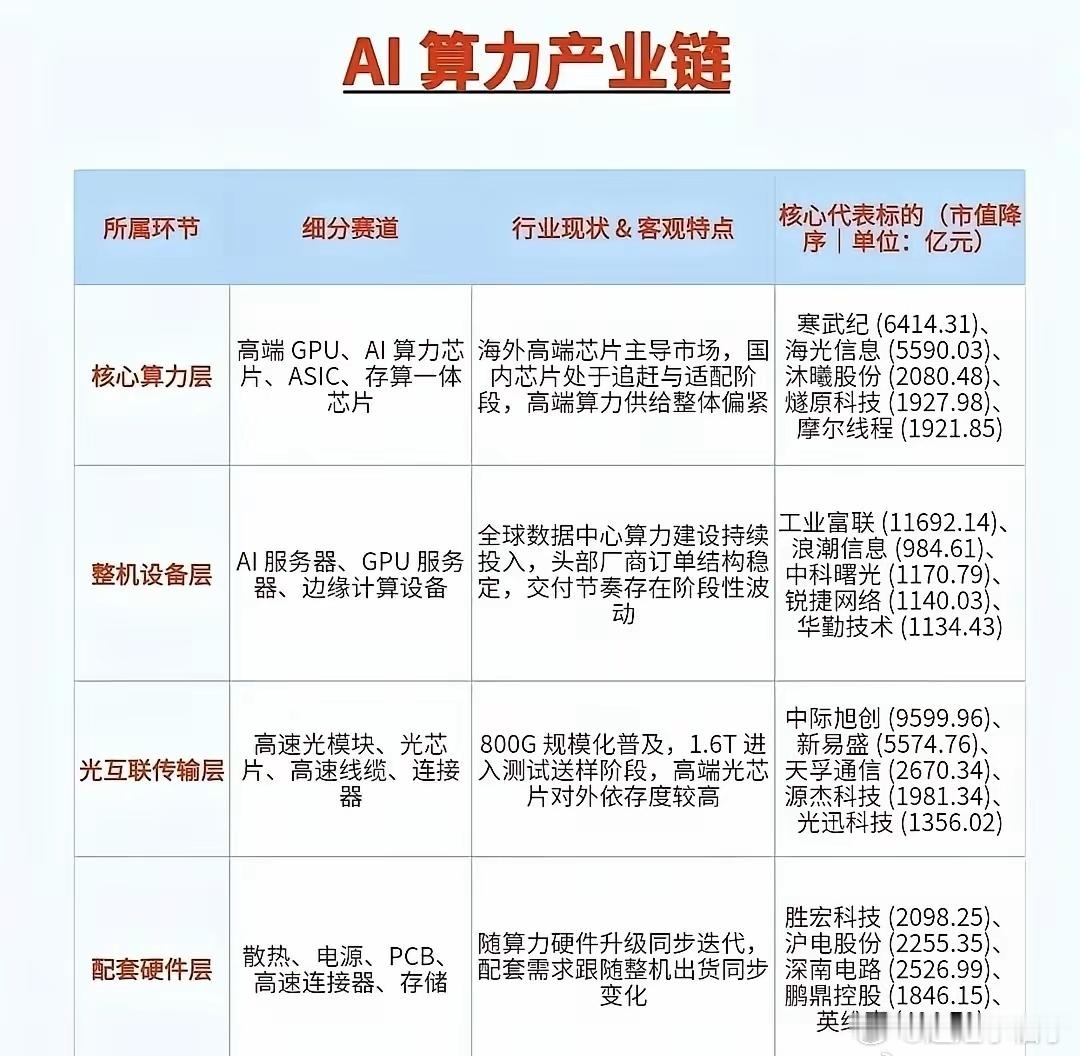
全世界AI算力格局正在发生颠覆性变化。当美国以69%的算力占比遥遥领先,中国仅占15%的时候,很多人都判断这场竞赛已然失去了悬念。人工智能领域的竞争,看似比拼的是服务器、芯片与数据中心,最终决胜关键实则是一国能否打通软硬件、能源、网络及产业场景形成协同网络。美国目前确实占着先手。公开统计显示,在大型人工智能计算集群性能分布中,美国约占69%,中国约占15%。2025年的相关研究也显示,美国掌握了全球约四分之三的大型人工智能超级计算集群性能,中国位居第二。这组数字很醒目,却不能直接等同于两国全部人工智能实力。它更多反映大型GPU集群的性能差距,而不是模型能力、产业应用和技术潜力的总成绩。当前美国在硬件相关领域的基础储备依旧雄厚,实力远超大众普遍认知。据2026年人工智能指数报告披露,美国共有5427个数据中心,在高端芯片、超大规模集群、私人资本投入几方面都具备明显领先优势。2025年,美国私人领域的人工智能投资额达到2859亿美元,云计算厂商、芯片企业和大型数据中心共同搭建起了极高的行业准入门槛。为守住相关优势,美国近年持续收紧高端芯片及相关设备的出口限制,管控范围从核心芯片延伸到供应链、配套设备以及服务环节。算盘并不难猜:既然中国短期内难以获得最顶尖的硬件,就尽量把中国的底层技术迭代速度压下来。问题的核心是,评判人工智能的水平高低,不能只拿单块芯片的峰值性能作为唯一参照。美国在追求单卡、单芯片和超大集群的极限时,也要承担越来越高的研发费用、用电成本、散热压力和建设成本。机房越大,电从哪里来、设备如何稳定运行、投入能不能转化成有效任务,都会变成现实账单。中国面对的路更窄,却也因此形成了另一种打法:不把希望全压在某一款顶级芯片上,而是通过分布式协同、集群调度和软硬件优化,把大量可用资源统筹起来,尽量用系统效率弥补单点性能差距。说白了,美国更像是在打造性能极强的“超级发动机”,中国则在努力把更多普通发动机接成一套高效系统。单个零件可能存在差距,但如果调度、通信、算法和应用做得足够好,整体产出未必会按硬件差距等比例下降。当下提及的这一整套行事思路,完全不是仓促之间才临时萌生的想法。北斗导航系统建设过程中,中国也曾面对技术封锁和外部排斥,最后没有停留在等待许可上,而是走出了自主建设的道路。早年欧洲主导的伽利略项目并不欢迎中国的加入,反倒推动我国进一步提速了自主卫星导航体系的搭建进程。外部围墙有时确实能制造麻烦,但也可能逼着产业链下决心补课。我国的算力相关基础设施目前正处于高速扩容的发展阶段。据工信部公开披露的数据,到2026年6月末,我国智能算力规模达2185艾浮点运算次数,同比提升177%;全国算力设施整体上架率为71.4%,已落地52个万卡级以上智算设施。近两年内,依托国家算力枢纽节点规划打造的算力大通道,累计数量已经超过70条。这些数字背后的意义,不只是“多建了多少机房”,而是全国算力正在尝试互联互通。东部有密集的产业和模型需求,西部拥有更充足的能源和土地,高速网络把两端连接起来,算力才有机会像水电一样被调度。否则,机房灯光亮着、风扇不停转,却没有足够任务接入,就只是昂贵的“数字暖气片”。算力规模再大,如果利用率不高、数据传输不顺、任务调度不及时,投入也很难真正变成生产力。从模型性能的变动情况就能看出,硬件领域的落差没有直接沿用到下游应用环节。据2026年人工智能指数报告统计,到该年3月,中美头部模型在相关竞技场评测的差距收窄至2.7%,2025年之后双方多次交替逼近领先位置。上述情况既不能说明我国已在高端算力领域追上美国,也不代表美方的相关优势正逐步消解。它更说明,算法优化、工程能力、数据质量和算力利用率,正在共同改变那张“69%对15%”的成绩单。中国另有一项美国难以完全复刻的独特优势,即超大规模的国内市场与体系完备的制造业。截至2025年,中国人工智能核心产业总规模突破1.2万亿元,关联企业超6200家;2025年末规上制造企业的AI技术应用普及率高于30%。人工智能行业的终局比拼,绝非看当下谁堆砌的服务器数量最多,而是看谁能以更低成本获得更稳定的智能能力,让模型普及到更多工厂、实验室和普通人的工作生活中。机房里闪烁的指示灯仅仅是起步的开端,相关技术能不能真正赋能整条产业链发展,才是需要验证的最终结果。信源:中国科技网2026-07-1710:12《全球人工智能创新指数报告2026》发布:中美稳居全球AI创新第一梯队
算力的尽头是电力据外媒报道,马斯克近日被问及美国如何赢得人工智能竞赛,他停
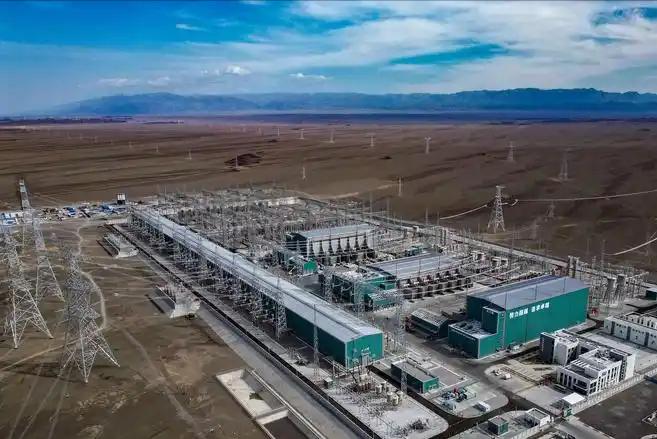
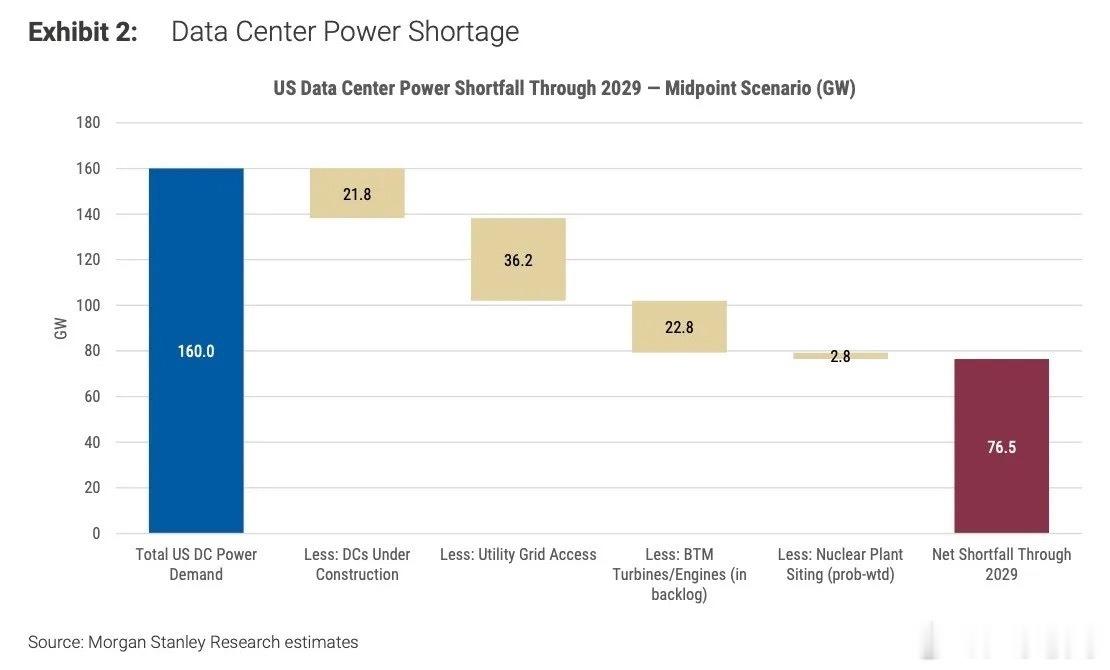
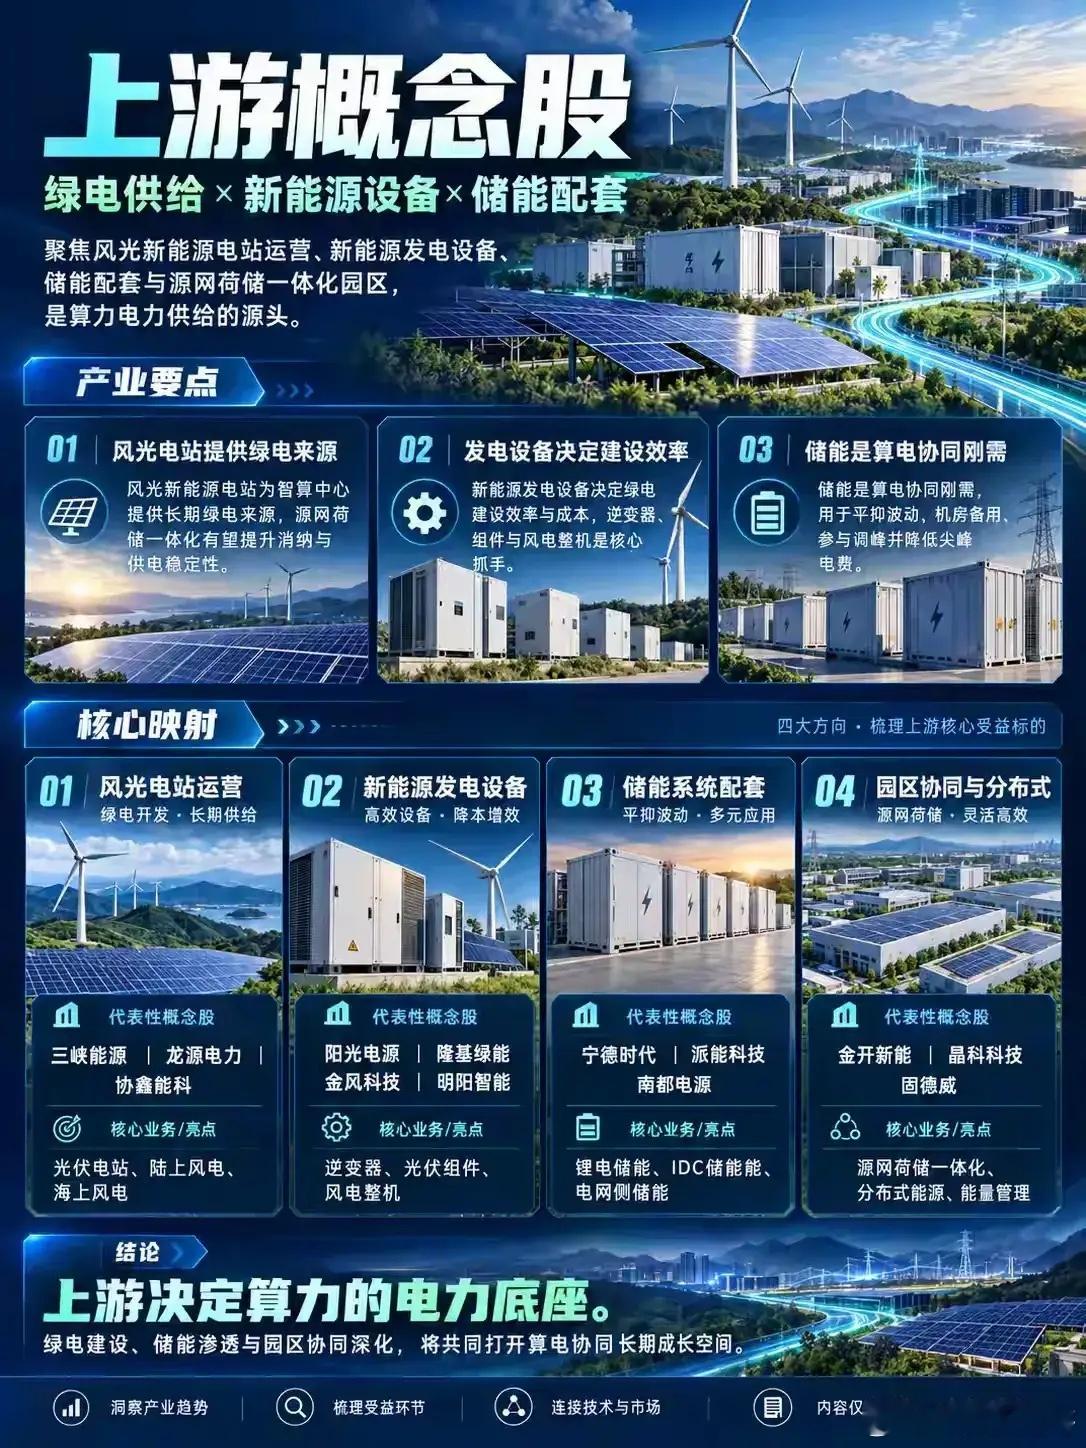
算力的尽头是电力据外媒报道,马斯克近日被问及美国如何赢得人工智能竞赛,他停顿几秒后给出一个出人意料的答案,中国的发电量是美国的三倍。按他援引的数据,中国约10583太瓦时,美国约4520太瓦时。数字是否精确另当别论,方向却很清楚,AI不是空洞的算法,它是成千上万台日夜运行的服务器,消耗的正是电。争论的焦点就这样从模型好坏,被拉到了电网够不够用,算力再强,断电就是一堆沉默的铁柜。马斯克把话说得更狠:未来的货币本质上就是瓦特。谁有电,谁就有算力。咱们看一组扎心数据。2025年中国发电量10,583太瓦时,增长491太瓦时。美国4,520太瓦时,增长129太瓦时。中国一年的增量,是美国的将近四倍。这不是追赶快,是差距在加速拉大。可美国那边什么情况?摩根士丹利测算,2025至2028年美国数据中心累计电力缺口47吉瓦,相当于9个迈阿密市的总用电量。PJM电网面临持续的用电压力,电力供给紧张,根源就是AI算力带来的用电需求爆发式增长。更离谱的是变压器。全球大型变压器交货周期已延长到115至130周,约2.5年。而建一个AI数据中心只要18个月。电还没接上,楼先盖好了。马斯克自己的xAI在孟菲斯建千兆瓦级数据中心,旁边就是高压线,连上去要等一年。只能拼凑燃气轮机加电池组硬扛。全世界最有钱的人,被一根电线卡住了脖子。我们不妨想想,中国凭什么?45条特高压输电通道,超6万公里投运里程,西电东送能力3.4亿千瓦。连续多年未发生大面积停电事故。这不是运气,是二十年磨一剑。个人觉得:美国在拼芯片,中国在拼电线。芯片越强耗电越猛,电线不够,再好的芯片也只能当镇纸用。芯片收益正在递减,从3nm到2nm只提升10%。但电网的差距,不是10%能追回来的。当算力尽头是电力,谁先断电,谁先出局。各位读者,你们怎么看?欢迎评论区讨论。
之前总觉得AI算力拼的就是谁家芯片堆的核心数多,直到接触了不少中小AI创业团队才
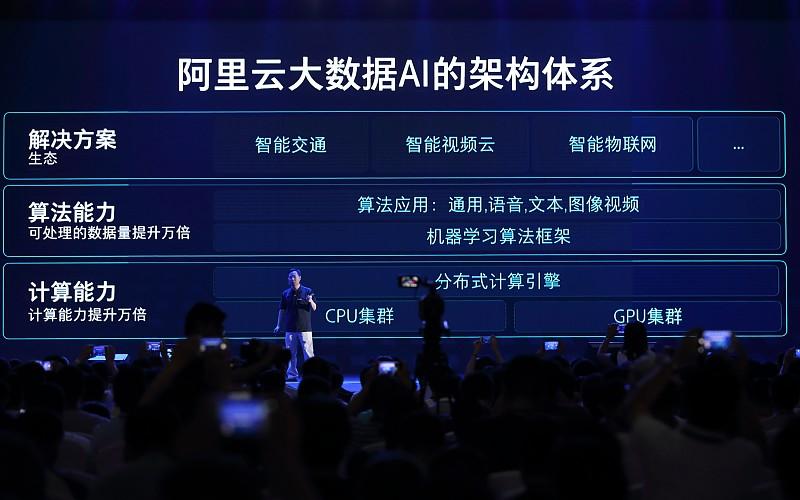
之前总觉得AI算力拼的就是谁家芯片堆的核心数多,直到接触了不少中小AI创业团队才发现,封闭架构才是卡住很多创新的隐形门槛。之前有个做工业视觉缺陷检测的小团队,花了3个月适配某闭源算力平台的专属接口,最后平台一升级,之前写的上万行自定义优化代码直接失效,前期投入全打了水漂。开放架构相当于把算力底层的调度、互联接口全部放开,不同厂商的GPU、加速卡能在同一个集群里协同调度,不用被单一厂商的生态绑定。现在不少区域的智算中心用开放架构搭建,算力采购成本直接降了30%,中小团队不用再为了适配闭源生态额外掏几十万的迁移费,整个产业的试错成本低了,新的应用场景才能跑得更快。不少人担心开放架构会带来兼容性隐患,其实现在行业已经形成了统一的适配标准,反而倒逼厂商把底层优化能力卷得更实,而不是靠封闭生态“绑住”客户赚钱。之前算力圈总流传“得生态者得天下”,现在开放架构正在改写规则:不再是先绑定硬件再找场景,而是先有创新需求,再自由组合最适配的算力模块。就像现在不少做AI生物识别的初创队,不用再纠结选A厂商的卡就没法用B厂商的专属算法库,直接在开放架构集群里一键调用,原本半年才能落地的项目,俩月就能跑通demo。说白了开放架构不是要干掉谁,是给AI算力产业拆了堵墙——让大厂商不用靠垄断躺赢,小创业者不用被门槛拦在门外,最后真正受益的是整个行业的创新速度。