说一个非常不可思议的事,外资在A股的持股比例已经降到3%以下了,几乎在全球垫底
这个数据,远低于韩国38.9%、日本25%,就连印度股市,外资持股也有12%。作为全球第二大经济体、总市值高达140万亿的A股,外资如此低的持股占比,看上去确实很反常。
回顾历史,外资持股比例在2020年之前持续抬升。2015年还不足1%,到2021年摸到峰值接近6%。老股民都记得,2018至2021年,外资持续大举流入,重仓消费龙头,催生了当年的茅指数行情。但最近几年,这类长线外资资金仿佛慢慢淡出市场,持仓占比一路回落。
首先要厘清一个关键口径:现在所说的3%左右,是外资持仓占A股总市值的比例;如果换成自由流通市值口径,外资占比会提升至8%上下。韩、印、日市场公布的外资占比,大多采用自由流通市值口径,直接拿两个不同统计口径对比,很容易放大落差。A股里大量国有股权、大股东长期锁定股份,属于非流通股本,这部分股份天然不会对外资开放,这是和海外市场最大的结构性差异。
外资占比回落,不是单一原因造成的。
第一是外部宏观环境。美联储持续加息周期,美元资产吸引力抬升,全球资金回流美国,新兴市场普遍遭遇外资流出,并非A股独有的现象。叠加汇率预期波动,海外长线资金配置新兴市场股票时会更加谨慎。
第二是市场盈利预期变化。2018-2021年外资重仓消费白马,依靠稳定盈利增长获得估值溢价。后续国内部分行业盈利周期调整,叠加产业政策变化,外资对部分赛道的盈利预期下调,开始减仓兑现。
第三是资本市场开放节奏差异。日韩、印度资本市场开放更早,资本项目可兑换程度更高;A股对外开放是循序渐进推进,外资投资渠道、单只个股外资持股上限,依然存在制度约束。
但也要客观看待,不能简单理解为“外资全面撤离”。外资分为两类,一类是配置型长线资金,一类是交易型北向短线资金。近几年离场的很多是交易型资金,仍有不少海外大型主权基金、养老金保持缓慢布局,只是流入力度远不如2018-2021年。
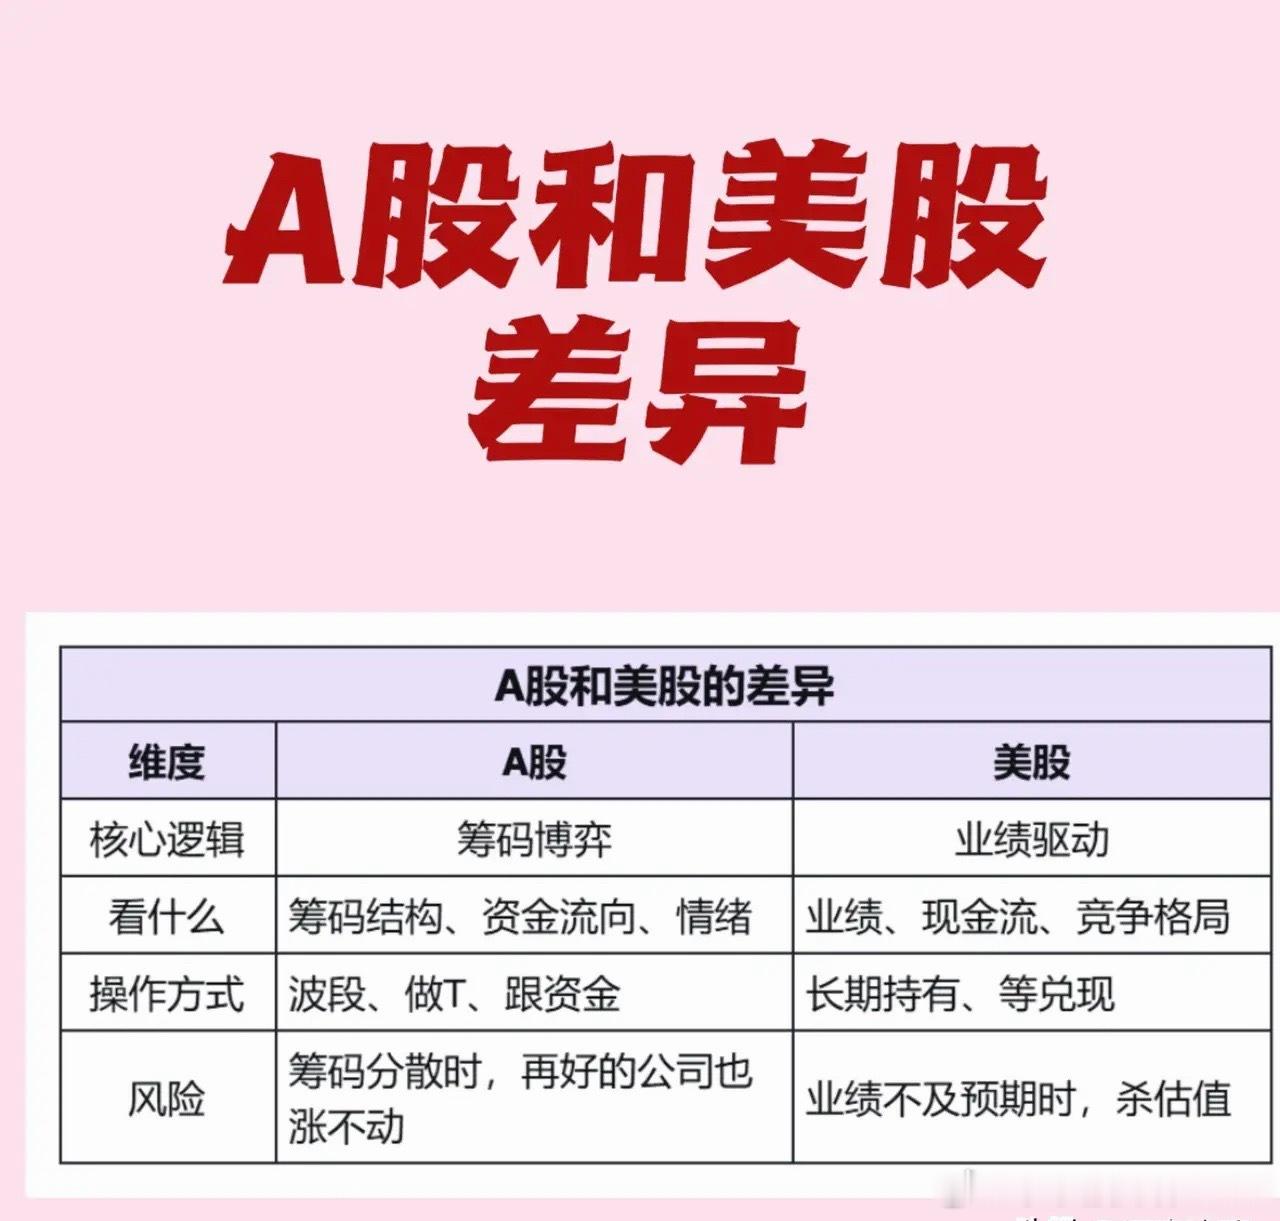
当年茅指数行情,外资是重要增量资金,但A股本质还是内资主导的市场。外资占比走低,意味着市场定价权更多由公募、私募、保险、散户等国内资金掌握。好处是外部跨境资金大进大出带来的冲击会变小;缺点是少了持续的海外长线增量资金,市场估值体系、板块轮动逻辑,也会随之发生变化。
长期看,外资持股比例偏低,也意味着A股国际化还有很大空间。一旦国内企业盈利修复、市场预期回暖,叠加全球流动性转向,外资依然具备重新回流的潜力。只是这个过程不会一蹴而就。