标签: 央行
中国的贸易顺差,去哪了?德银说的“一年8000亿顺差不再买美债”,底层不是一
中国的贸易顺差,去哪了?德银说的“一年8000亿顺差不再买美债”,底层不是一句“去美元化”,而是一条制度拐点:1994–2007:强制结汇时代=藏汇于国企业出口赚美元→必须卖给银行→银行卖给央行→外储暴涨外储从1660亿冲到4万亿,央行顺手买美债。这时候“中国顺差=买美债”是机制决定的,不是选择。2007取消账户限额、2008《外汇管理条例》确认、2012外管局官宣:强制结售汇退出企业和个人可以自己留美元。逻辑变了:“藏汇于国”→“藏汇于民/企业/银行”顺差不再100%进央行资产负债表。2014外储见顶之后央行逐步退出外汇常态干预,企业开始当“二级美元房东”。2015–2025,德银估算:贸易顺差和银行结汇之间攒出约5万亿美元缺口。这些钱不进外储,也不自动买美债,而是趴在:企业境外账户商业银行美元头寸对外直接投资(东南亚、欧洲、拉美建厂)非美债券、日元国债、欧债、黄金人民币资产、海外存款、贸易融资2025下半年–2026:结汇风向反转美元利率高但人民币不贬,企业发现“囤美元”机会成本变高→开始结汇2026一季度银行新增对外资产里约95%是非美元资产。所以人民币升值+美债利率高,是同一件事:中国顺差不再被强制送回美国,企业/银行自己决定往哪配。取消强制结汇的真正含义不是“国家命令不买美债”,而是:国家不再垄断外汇资产企业有持汇权→民间对外资产上升外储占比下降,ODI/证券投资/其他投资占比上升美债只是“可选资产”,不是“法定归宿”到2025年底,中国对外金融资产里:储备资产31.8%对外直接投资30.4%其他投资20.8%证券投资16.9%翻译成人话:以前:中国打工→国家存美元→买美债现在:中国打工→企业留美元→全球配资产→美债只是其中一块像1970年代布雷顿森林垮掉后的过渡期:旧循环停了,新循环还没定型,汇率晃、利率晃、储备资产不再唯美债论。人民币美债德银意愿结售汇藏汇于民贸易顺差
欧元跌到7块5,美元跌到6块7!人民币一季度猛升千点,出口企业急着换汇,这股升值
欧元跌到7块5,美元跌到6块7!人民币一季度猛升千点,出口企业急着换汇,这股升值潮挡不住了!10月9日,中国外汇交易中心公布的人民币汇率中间价让不少做外贸的人心头一紧。1美元对人民币6.7330元,1欧元对人民币7.5323元,较前一交易日继续调升。数字本身不大,但放到2026年全年来看,这不是一次孤立波动,而是一条持续了将近一年的升值曲线的最新落点。央行10月8日发布了一份关于人民币汇率的政策立场文件,明确表示中国没有必要也无意通过汇率贬值获取贸易竞争优势。这份文件的时间点很微妙——国庆假期刚过,四季度开局,企业集中结汇的季节又到了。央行选择在这个节点把话说清楚,用意不难理解。先看数据本身。10月9日美元/人民币中间价报6.7330,较8月21日离岸人民币一度触及的6.7179阶段性高点,中间价已经非常接近那个位置。换句话说,从年初到10月,人民币对美元的升值不是“跌一下涨一下”的震荡,而是一条方向明确的曲线。欧元对人民币中间价从9月底的7.60上方滑到7.53附近,英镑、日元、澳元对人民币中间价也全线下调。升值这件事,在普通人眼里是“换美元更划算了”。但做出口的人算的是另一本账。东南沿海一家出口企业负责人此前对经济参考报说过一句很实在的话:一笔100万美元的订单,汇率从7.15升到7.0,账面上直接少掉15万元人民币的收入。这个数字不是猜测,是已经发生过的现实。2026年上半年,宁德时代汇兑损失28.10亿元,立讯精密汇兑损失19.86亿元,美的集团财务费用从上年同期的净收益约59.9亿元转为净支出约32.7亿元。这些名字在A股都是响当当的制造龙头,它们对汇率波动的对冲能力远超中小企业,但报表上的数字仍然被汇率推着走。那为什么企业还在“急着换汇”?这个说法需要拆开看。国家外汇管理局7月公布的数据显示,2026年上半年衡量结汇意愿的外汇收入结汇率为65%,与2025年相比变化不大。表面看,企业的结汇节奏并没有出现恐慌性加速。但同期银行结售汇顺差达到2712亿美元,创历史同期新高,推动这一数字的主要因素就是人民币升值。这两组数据放在一起,传递的信息其实很清晰:企业没有在汇率恐慌中抛售美元,而是在有秩序地把手里积累的美元敞口逐步兑现。结汇率稳定,顺差扩大,说明出口本身在持续产生美元收入,而升值预期让企业更愿意早点把美元换成人民币落袋。这背后有一个容易被忽略的结构性变化。中国人民银行发布的《2026年人民币国际化报告》显示,2026年上半年货物贸易项下人民币结算占比达到29.1%,同比上升了1个百分点。近三成的出口贸易已经直接用人民币计价和结算,这部分业务基本上不受汇率波动影响。剩下七成用外币结算的部分,才是真正需要管理汇率风险的敞口。从这个角度看,所谓“出口企业急着换汇”,更准确的说法是:那些仍然以美元为主要结算货币的企业,正在把过去几年积累的美元头寸逐步释放出来。我的判断是,这一轮升值对出口企业的冲击,真正的分水岭不在“汇率升了多少”,而在“企业有没有把汇率当成经营变量来管理”。2026年一季度,501家实体行业A股上市公司发布了套期保值相关公告,较2025年同期增长39.2%,汇率风险排在所有风险类型的第一位。这个增速说明越来越多的企业意识到,靠“赌汇率方向”来管理利润是不靠谱的。但中小外贸企业的参与度仍然有限,它们没有专业的财务团队,远期结售汇的保证金和期权费用对现金流也是实实在在的占用。汇率的压力在不同规模的企业之间,感受完全不同。义乌国际商贸城的一位经营户对证券时报说过一段话,值得琢磨。他说公司产品几乎全部出口,目前的升值幅度还在承受范围之内,因为做品牌的企业有溢价权,可以和客户分摊汇率成本。但他也承认,对于没有技术含量、没有品牌的企业,影响会更大。这话说得客气,但意思很直白:汇率升值是一次筛选。有定价权的企业扛得住,靠低价走量的企业会被压得喘不过气。央行把话说得很清楚:双向波动是常态,单边趋势性升值的概率不高。但对企业来说,等待“汇率回落到舒服的位置”本身就是一种冒险。那些在2026年一季度就签了远期结汇协议、把大部分美元收入锁在6.90附近的企业,现在的账面感受和完全没有对冲的企业,完全是两个世界。汇率的数字每天都在变,但企业的应对方式在相当长一段时间里不会有根本性改变。真正的问题是:当升值从“阶段性波动”变成“长期趋势”,有多少出口企业能把汇率风险从“财务部门的事”升级为“老板亲自盯的事”?
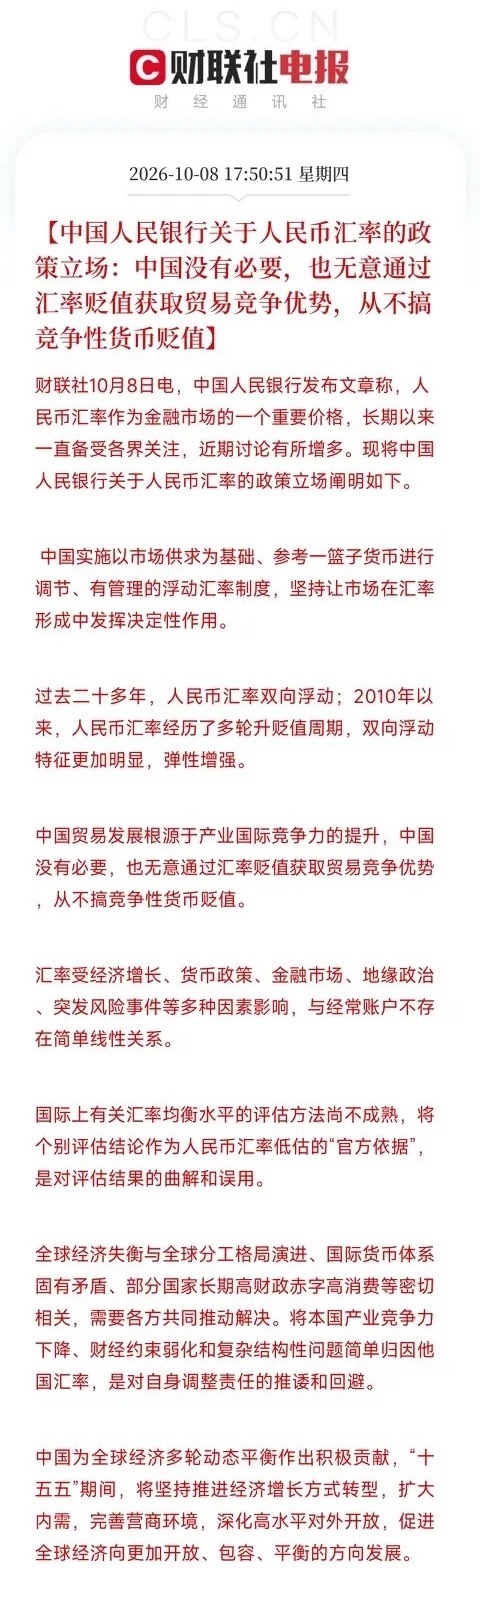
刚准备下班,手机弹出这条,我盯着从不搞竞争性货币贬值看了半天,笑了央行,发长文了
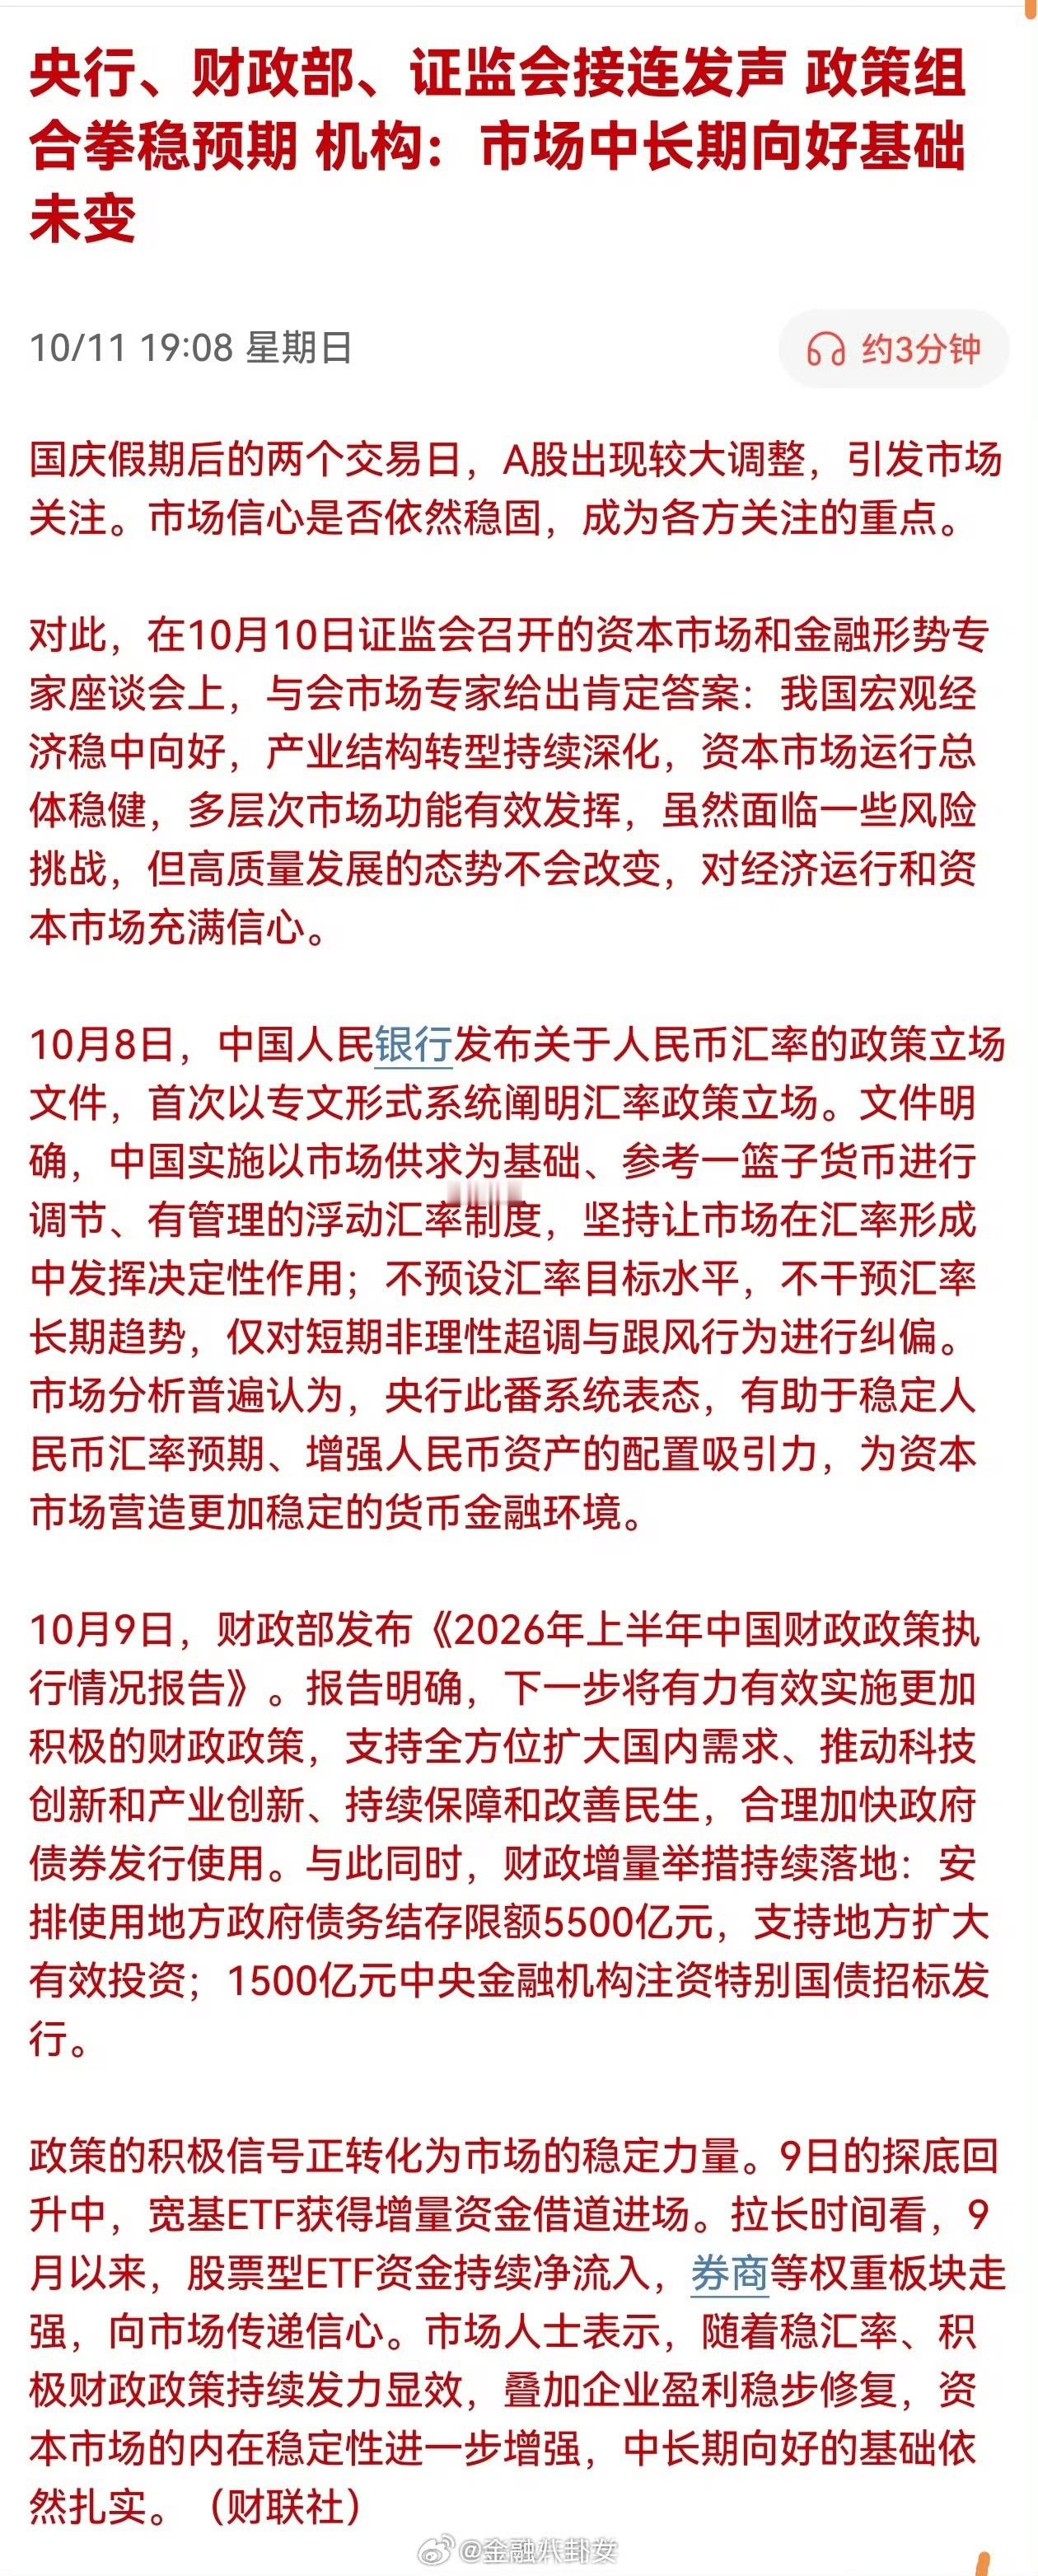
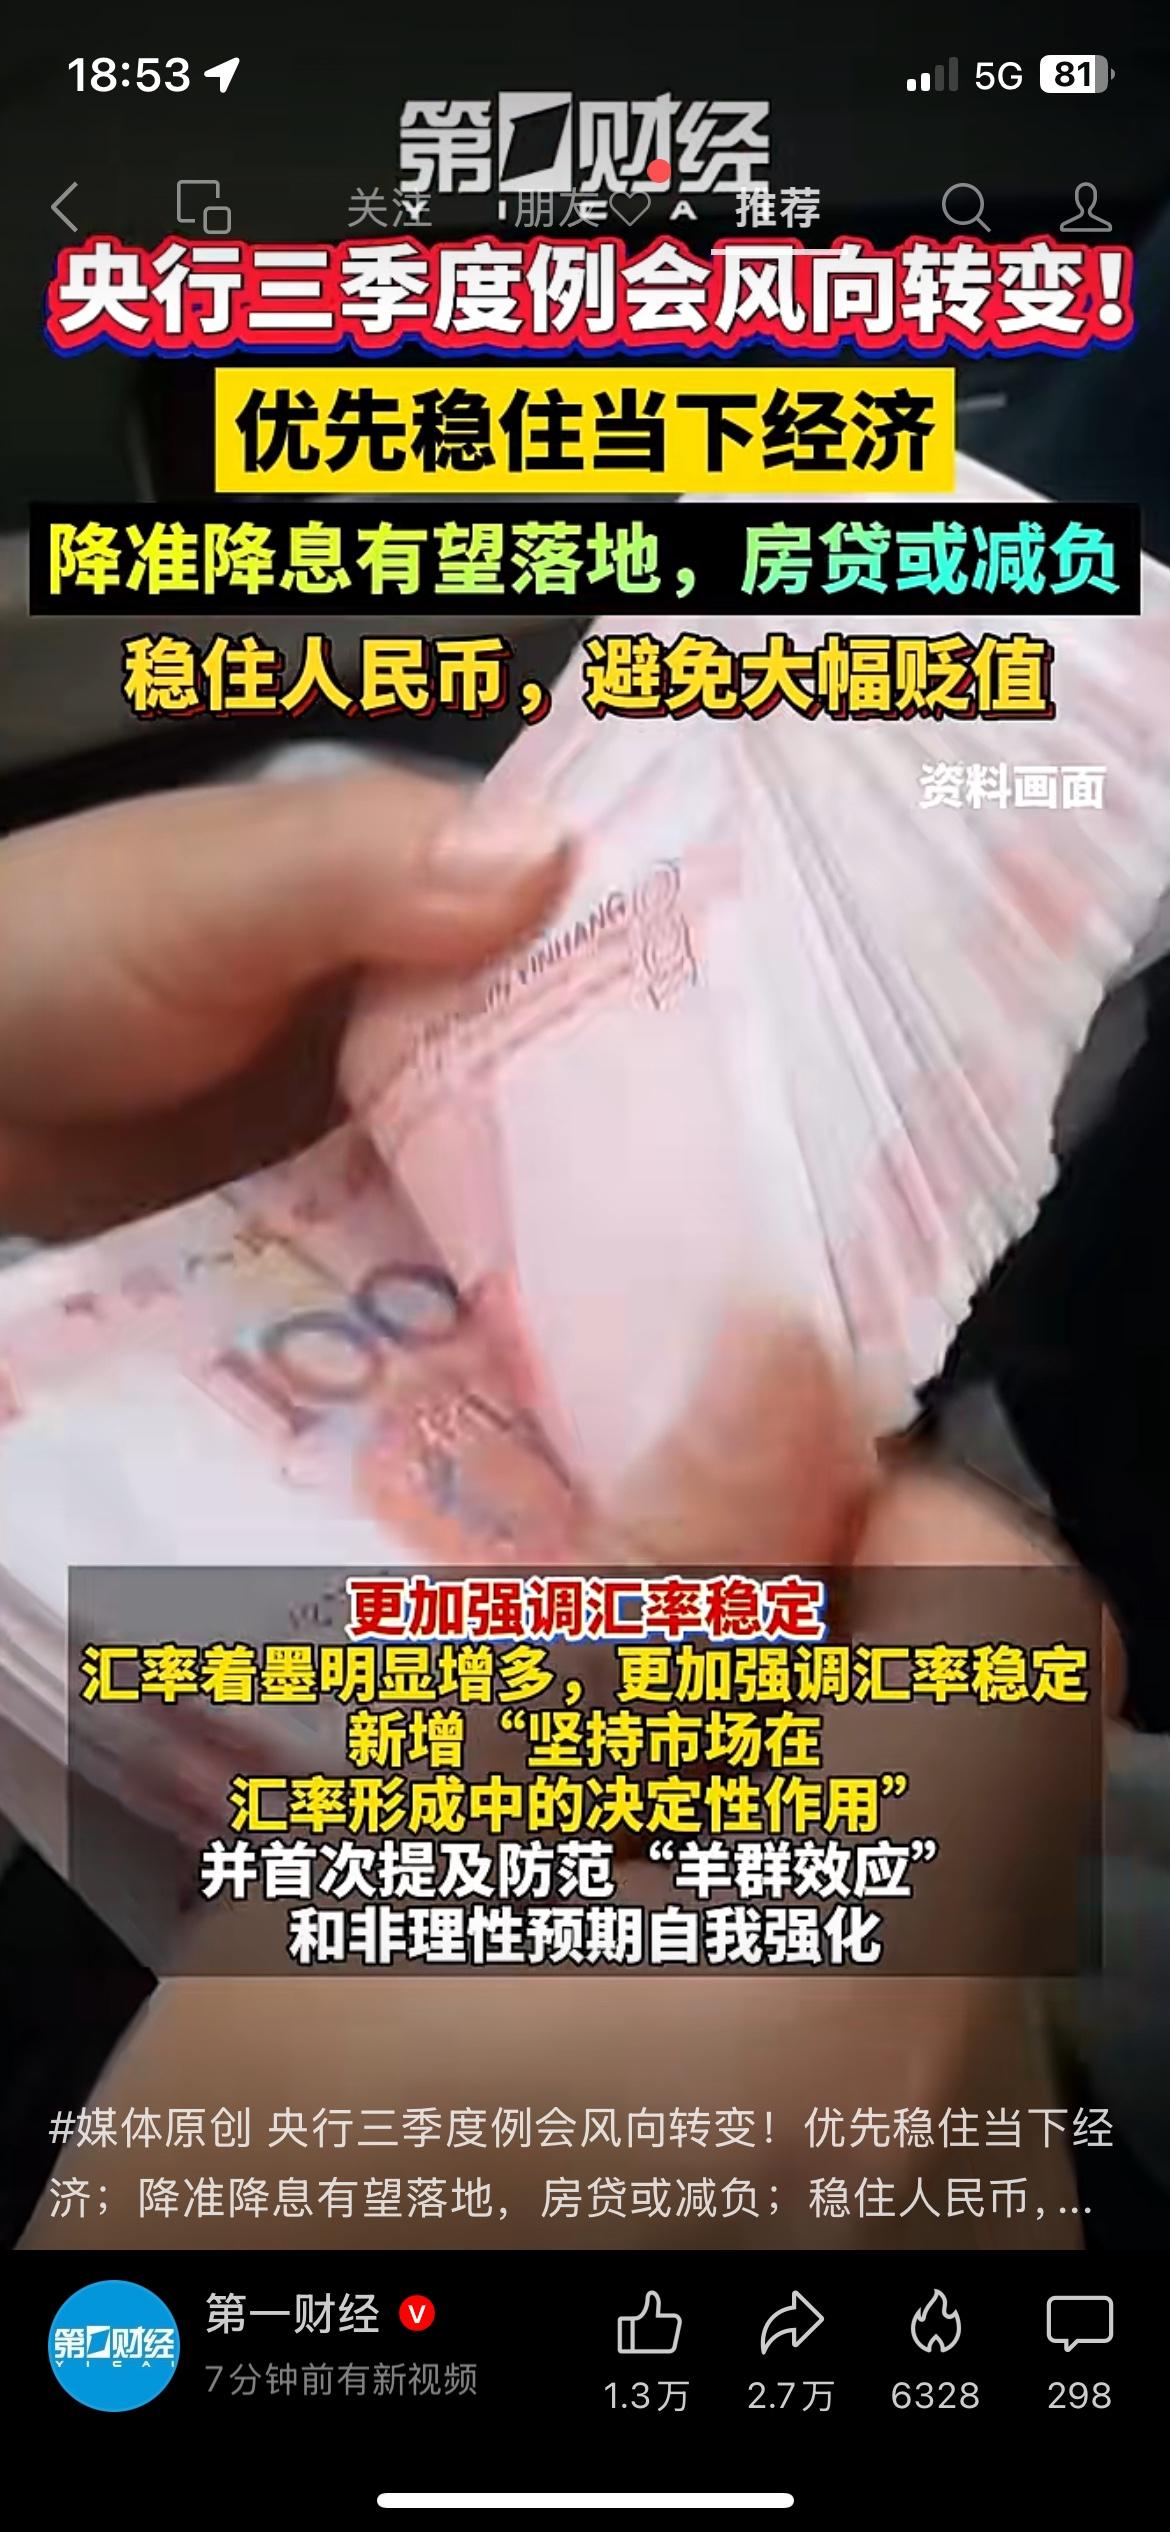
刚准备下班,手机弹出这条,我盯着从不搞竞争性货币贬值看了半天,笑了央行,发长文了。核心就几句话:我国实施有管理的浮动汇率制度,让市场发挥决定性作用。我国没有必要,也无意通过汇率贬值获取贸易竞争优势,从不搞竞争性货币贬值。汇率受经济增长、货币政策、地缘等多种因素影响,与经常账户不存在简单线性关系。将个别评估结论作为人民币汇率低估的官方依据,是对评估结果的曲解和误用。将本国产业竞争力下降、财经约束弱化和复杂结构性问题简单归因他国汇率,是对自身调整责任的推诿和回避。第一句:人民币涨跌,市场说了算,不是我们人为决定的。第二句:我们不靠贬值抢生意,别拿这个说事。第三句:别把你们自己的问题,甩锅给我们的汇率。你品品这个时间点。美国刚对我国商品加征7.5%关税,理由是产能过剩。美国财长贝森特前脚说,可以用美国资产负债表服务外交政策,后脚又说我是决定者。特朗普一边增兵中东,一边喊着要谈判。全世界都在逼人民币升值,好让美国货更有竞争力。现在央行站出来说:不。这个锅,我们不背。为什么央行这个时候发这篇文章?因为有人想把人民币汇率,当成贸易冲突的背锅者。你加关税,我贬值,对冲掉你的关税,让我国商品继续便宜。这是很多国家的常规操作。但我们不这么干。我们靠的是产业竞争力,不是汇率作弊。你加关税,我就贬值,那叫恶性循环。今天你加7.5%,我贬7.5%,明天你再加,我再贬。最后两败俱伤,全球贸易体系走坏。央行这句话,是在划线:我们不玩这个游戏。再看那句,将本国产业竞争力下降归因他国汇率,是对自身调整责任的推诿和回避。这话,说给谁听的?说给美国听的。你制造业空心化,是你自己的问题。你产业竞争力下降,是你自己的问题。你高财政赤字、高消费、低储蓄,是你自己的问题。别什么都怪人民币。自己生病,让别人吃药,治不好你的病。前几天过什么?美国逼三星、SK海力士去美国建厂,对中国DRAM启动337调查,对加拿大打贸易战,对留学生收7万美元OPT费。从商品到芯片,从人才到汇率,美国在全方位筑墙。现在央行这篇长文,就是告诉全世界:我们不跟你玩贬值竞赛。我们走自己的路。对普通人来说,这意味着什么?人民币汇率稳定,你的钱就不会莫名其妙缩水。你出国旅游、留学、海淘,汇率不会今天一个价明天一个价。你手里的资产,不会因为汇率战被反复收割。稳定的汇率,就是稳定的预期。稳定的预期,就是安全感。央行这篇长文,不是解释,是表态。不搞竞争性贬值,不背别人的锅,不被人牵着鼻子走。这条路,走得稳,也走得硬。央行汇率政策
妙在哪儿?中国这一招确实高明!美国欠着中国的钱迟迟不还,中国既没催债,也没把手里
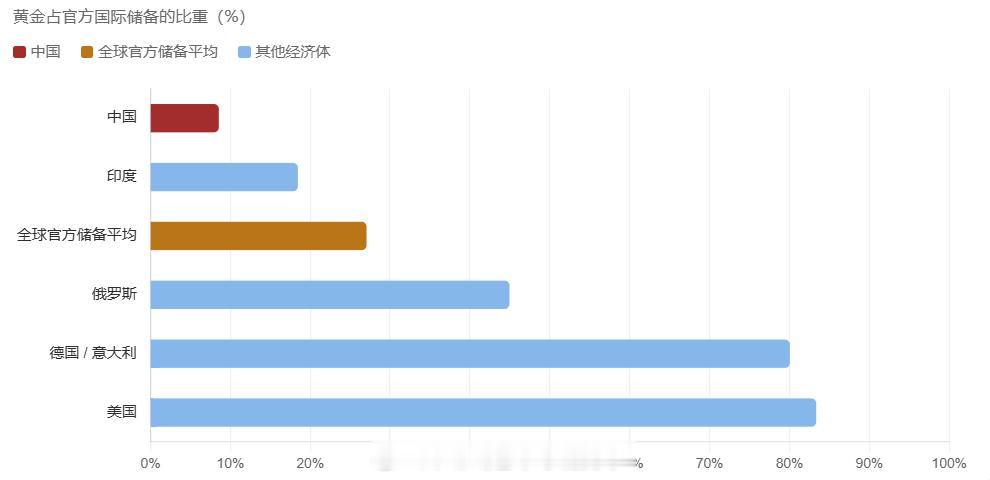
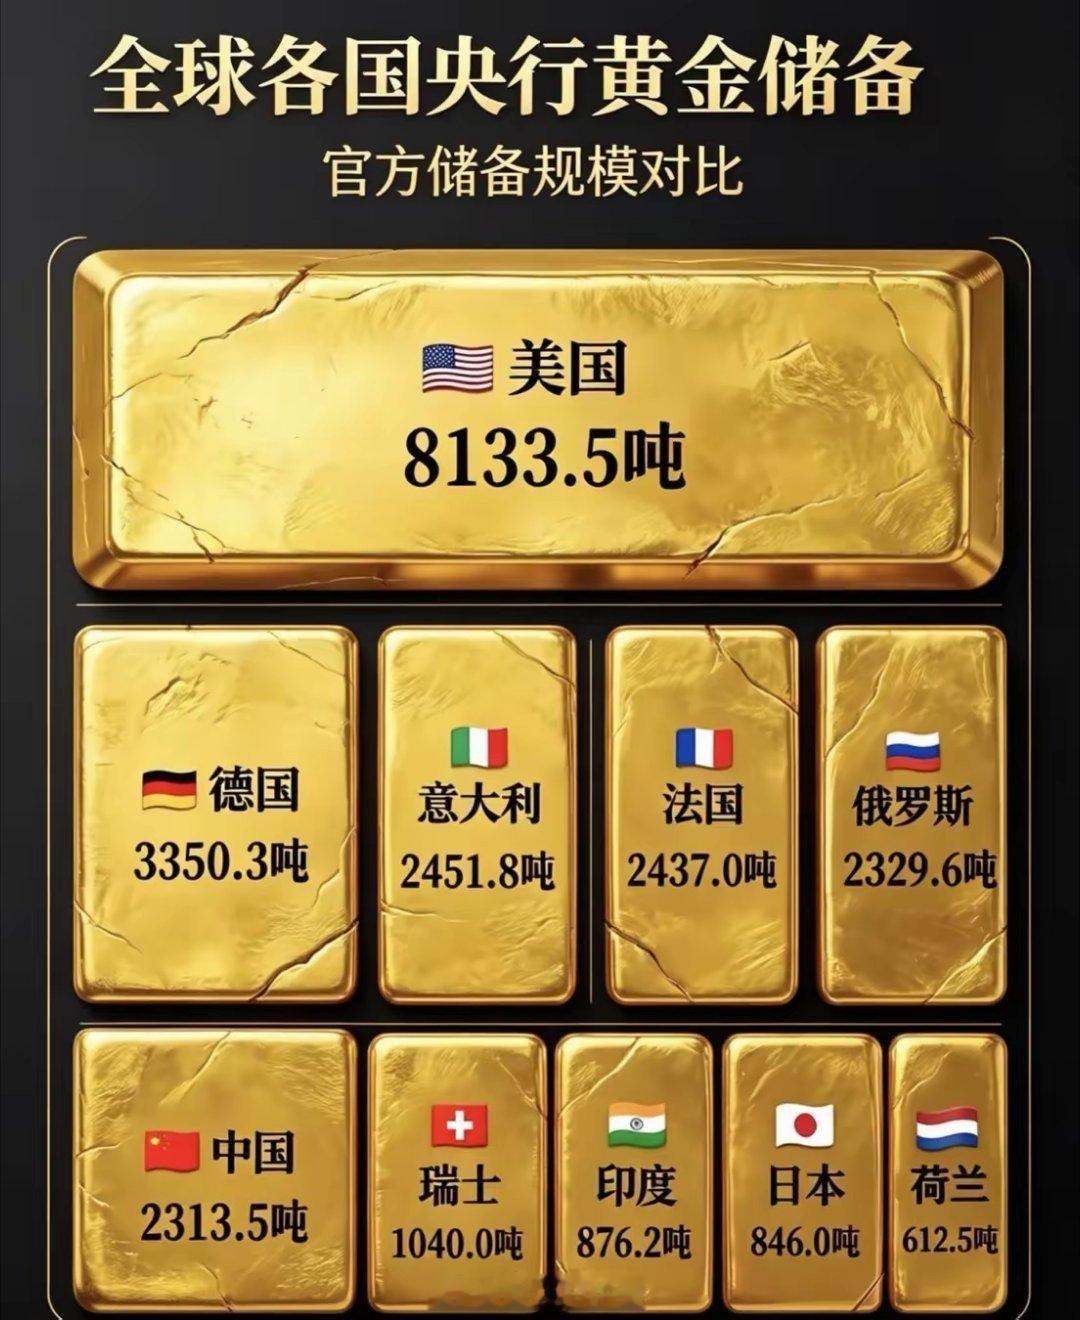
妙在哪儿?中国这一招确实高明!美国欠着中国的钱迟迟不还,中国既没催债,也没把手里的“欠条”砸向市场,反而悄悄交给了一个被美元债务压得喘不过气的国家。对方一分钱美元没掏,几方的账本却同时松了绑。绕开美元清算扩展人民币渠道,规则内破局比硬碰更高明。很多人盯着中国持有多少美国国债,却容易漏掉另一个变化:中国管理外汇资产的思路,早已不是简单讨论“卖还是不卖”,而是在降低单一资产集中度的同时,把人民币跨境结算、本币互换和独立支付基础设施一点点铺开。美国财政部2026年9月16日公布了截至2026年7月的国际资本流动数据。美国财政部同时特别提醒,按托管地统计的美债数据无法完全准确识别最终持有人,例如证券通过第三国托管时,就可能被记在托管地名下。因此,仅凭某一个月持仓下降,就断言一批美债具体“去了哪个国家”,证据并不充分。真正值得注意的,其实是另一条线。2026年8月5日,阿根廷央行正式公布与中国人民银行续签双边本币互换协议,互换规模仍为1300亿元人民币,而且期限由此前3年延长至5年。其中,2023年开始启用的350亿元人民币额度继续保持激活状态,阿根廷央行给出的用途十分明确,包括维护金融稳定以及支持双方贸易和投资。这件事比各种未经证实的“神秘转债”故事更值得看。本币互换不是中国替另一个国家偿还美元债务,也不是把美国国债直接拿过去抵账,它真正提供的是另一条流动性渠道。企业做贸易、金融机构安排资金、央行应对阶段性外汇压力时,不必所有环节都先兑换美元,再通过传统美元体系完成结算。少绕一道弯,意义就出来了。这种变化并不只发生在中阿之间。人民币跨境支付系统公布的数据显示,2026年8月,CIPS处理人民币支付业务79.1万笔,金额达到19.4万亿元;2026年1月至8月累计处理602.3万笔,金额达到139.7万亿元。到2026年8月底,CIPS已有1853家参与者,来自192个国家和地区的近5300家法人银行机构通过该系统办理跨境人民币支付业务。这些数字放到一起,事情就清楚多了。人民币国际使用空间扩大,并不需要突然把美元体系推倒重来,更现实的路径,是让企业和金融机构多一种能够实际使用的选择。贸易能够使用人民币计价,银行能够获得人民币流动性,跨境资金能够通过人民币支付基础设施完成清算,选择增加以后,对单一结算货币的依赖自然会下降。与此同时,美国自身仍有巨大的融资需求。美国财政部2026年8月3日预计,仅2026年7月至9月一个季度,就需要净发行7390亿美元私人持有的可流通债务,2026年10月至12月预计还要融资6280亿美元。这也是为什么中国没有必要采取简单粗暴的“砸盘”方式。对于一个持有大量海外资产的经济体而言,如果短时间集中出售某类资产,价格变化同样可能影响自己的资产价值。逐步调整资产配置,同时扩大人民币贸易结算、双边互换和跨境支付网络,节奏显然更加平稳。标题里所说的“欠条”,可以理解为美国财政部发行的债务证券,但真正值得观察的,并不是某张“欠条”从谁手里突然转到了谁手里,而是全球资金结算的通道正在增加。过去,一笔跨境贸易往往天然想到美元。现在的变化是,一些交易开始可以用人民币直接完成,一些央行能够通过本币互换取得人民币流动性,金融机构还有CIPS这样的人民币跨境支付基础设施可用。没有大规模抛售,没有突然切断某套体系,也没有必要把金融问题变成正面对撞。人民币真正扩大国际使用范围,依靠的是贸易、投资、支付网络以及金融机构愿不愿意实际使用。从这个角度看,“规则内破局”真正值得关注的地方,不在于某一次戏剧性的资产转手,而在于把原来只有一条路的跨境结算,慢慢变成有两条、三条乃至更多选择。
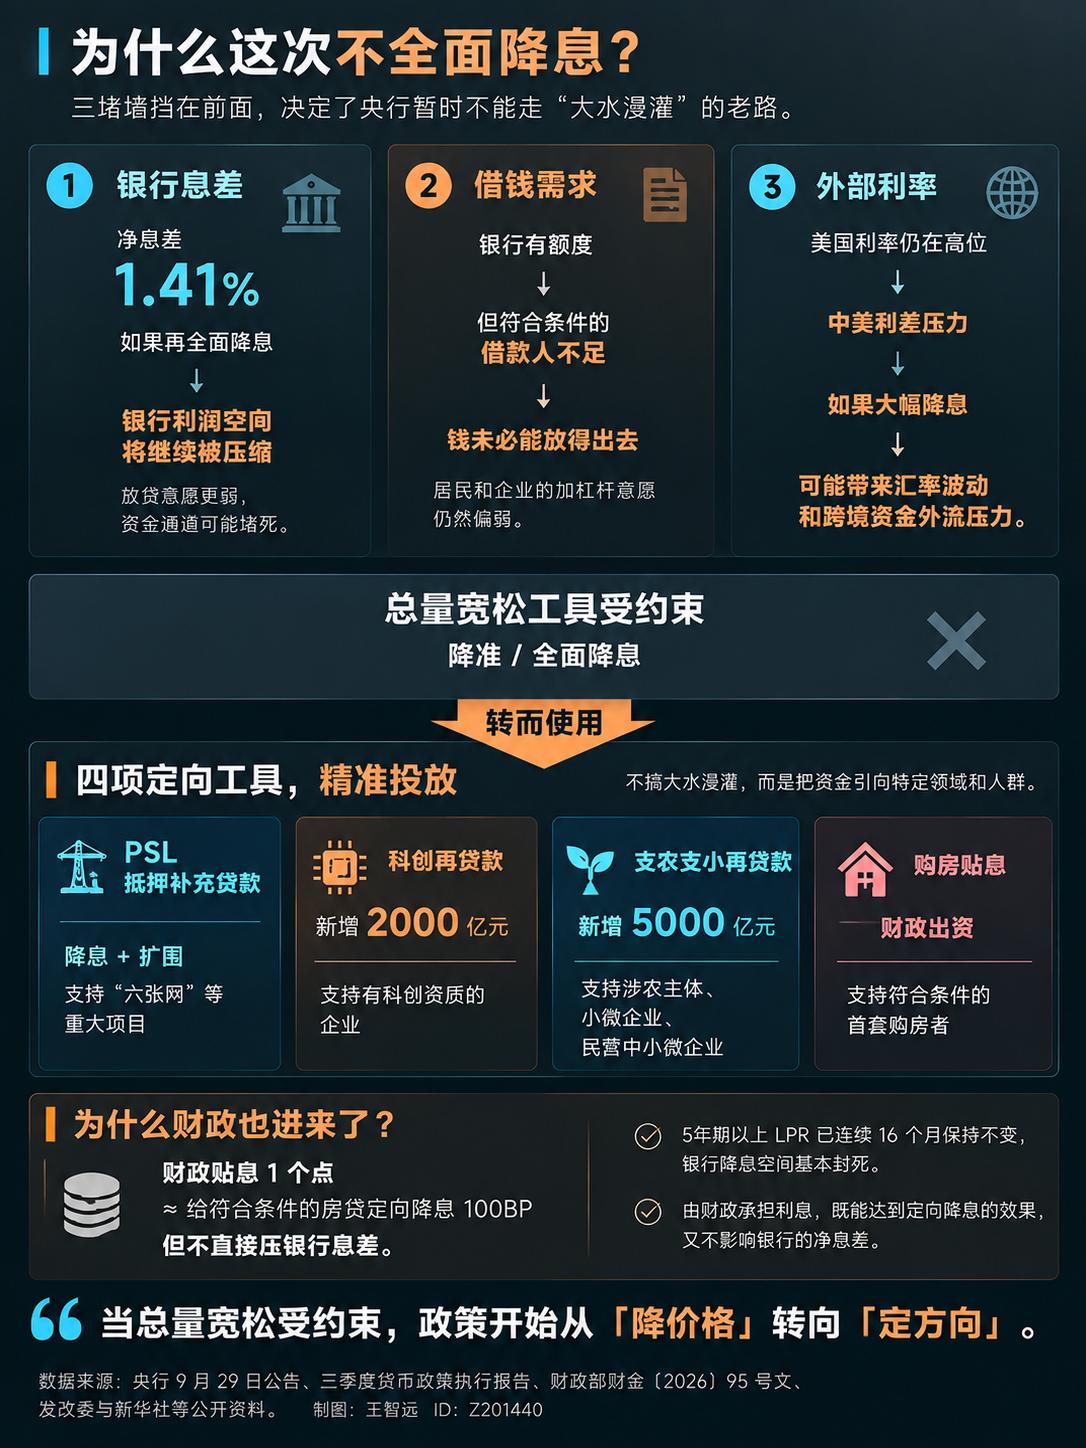
购房贴息150万贴息和降息区别:贴息和降息是两种不同的金融操作,核心区别在于谁
购房贴息150万贴息和降息区别:贴息和降息是两种不同的金融操作,核心区别在于谁在补贴利息以及调整的是哪个利率。1.降息:央行下调基准利率这是宏观货币政策。央行降低基准利率(如LPR、逆回购利率),带动整个市场的融资成本下降。比如你的房贷利率随LPR下调,月供就少了,省下的利息由银行承担。降息影响面广,旨在刺激经济。2.贴息:政府或企业替你付部分利息这是微观补贴政策。利率本身没变,但政府(或车企、平台)替你承担了一部分利息。比如“财政贴息贷款”,你名义上按3%付息,财政补贴1%,你实际只承担2%。贴息通常针对特定群体或用途(如创业、买车、装修),有额度或期限限制。简单总结:·降息:央行让银行少收利息,惠及所有贷款人。·贴息:政府或商家替你还一部分利息,只惠及特定对象。
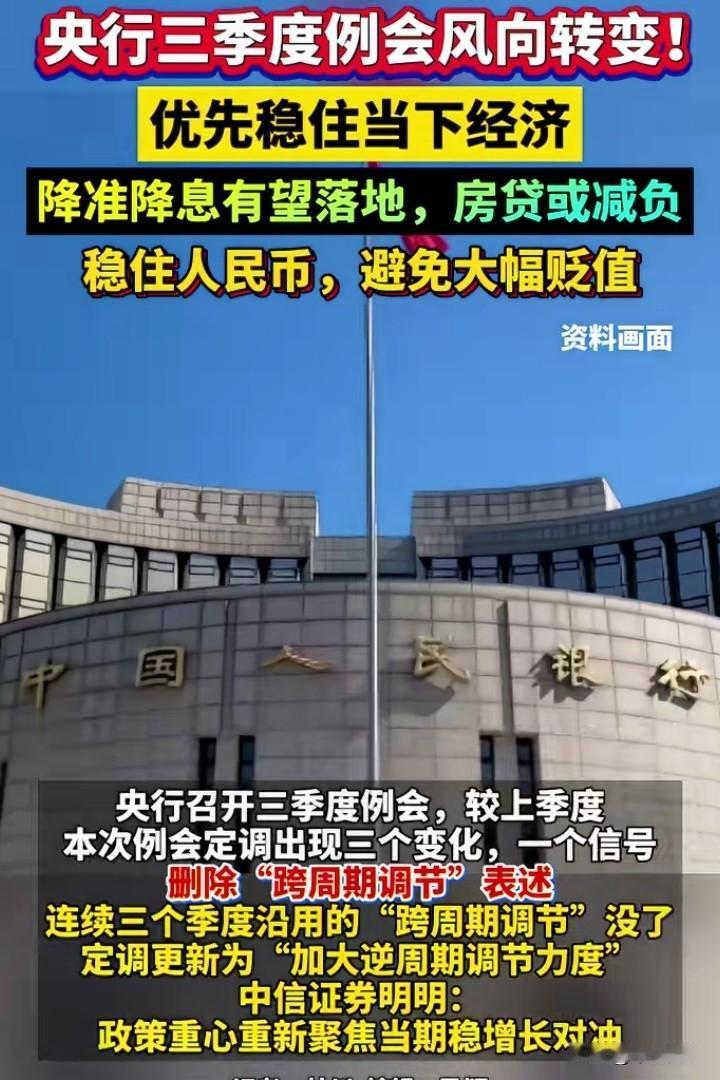
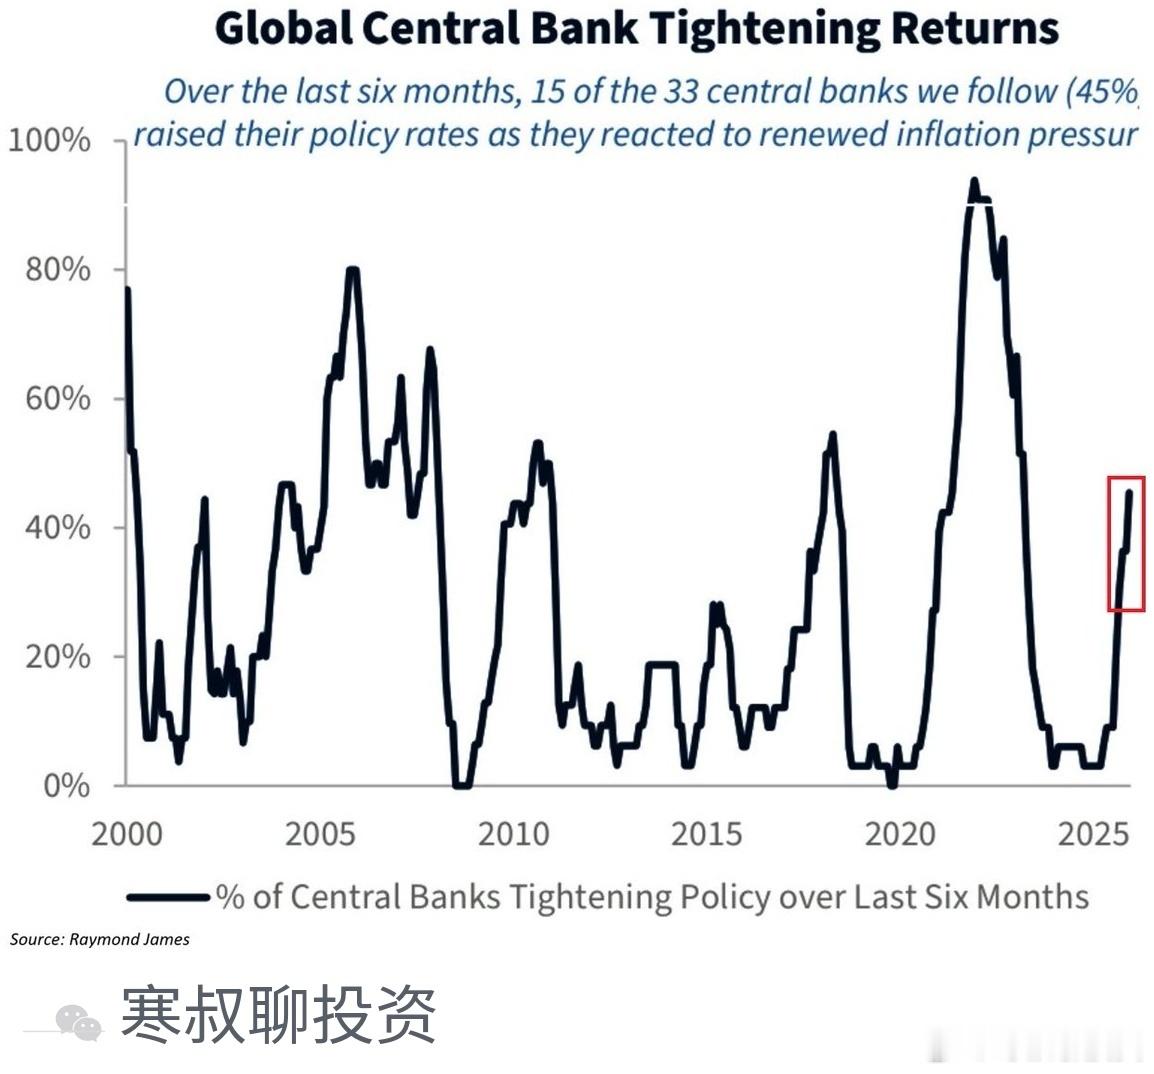
央行当下的处境可谓四面楚歌,欧美日接连上调利率,就连香港也紧跟其后,而国内的利率
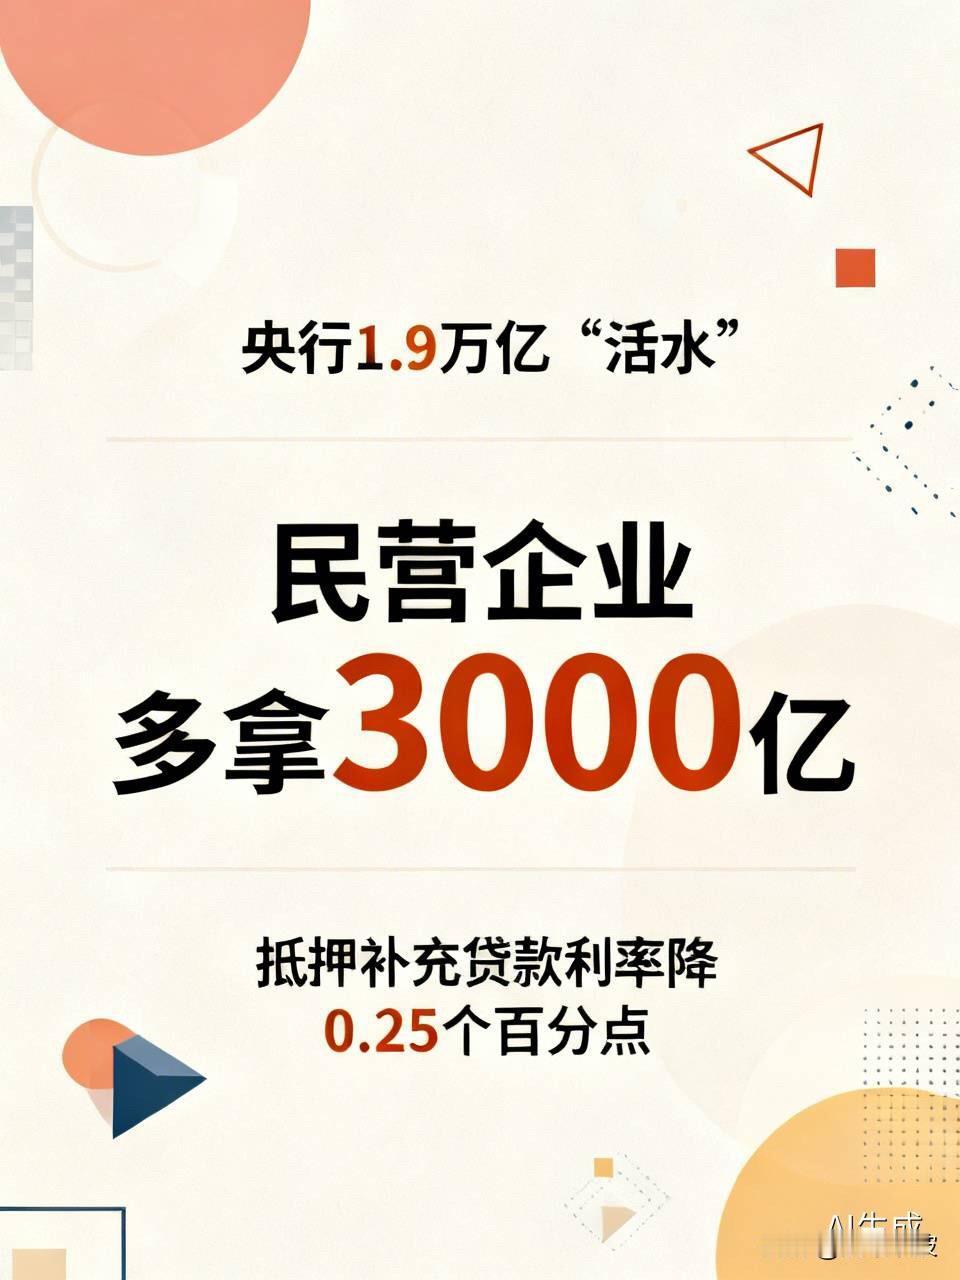
央行当下的处境可谓四面楚歌,欧美日接连上调利率,就连香港也紧跟其后,而国内的利率水平已然没有优势。一旦资本市场、债券市场以及外汇市场出现大的波动,央行所面临的压力确实会十分巨大。全球金融新信号汇率对冲经济债务问题金融闲聊