全固态电池路线图清晰了,但量产还远
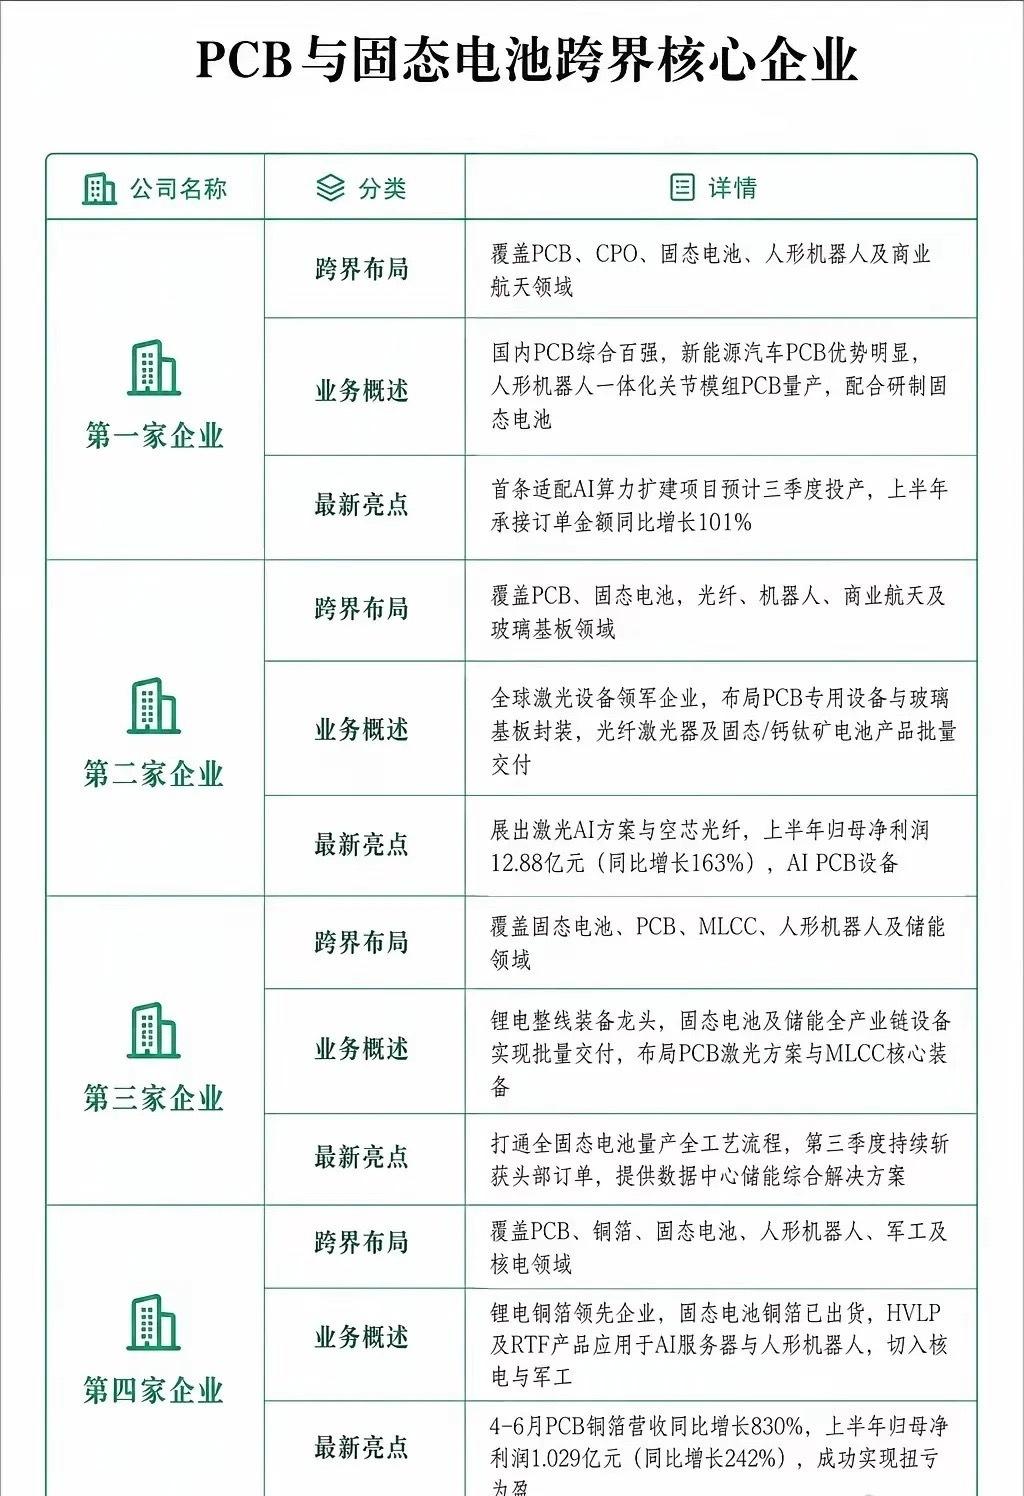
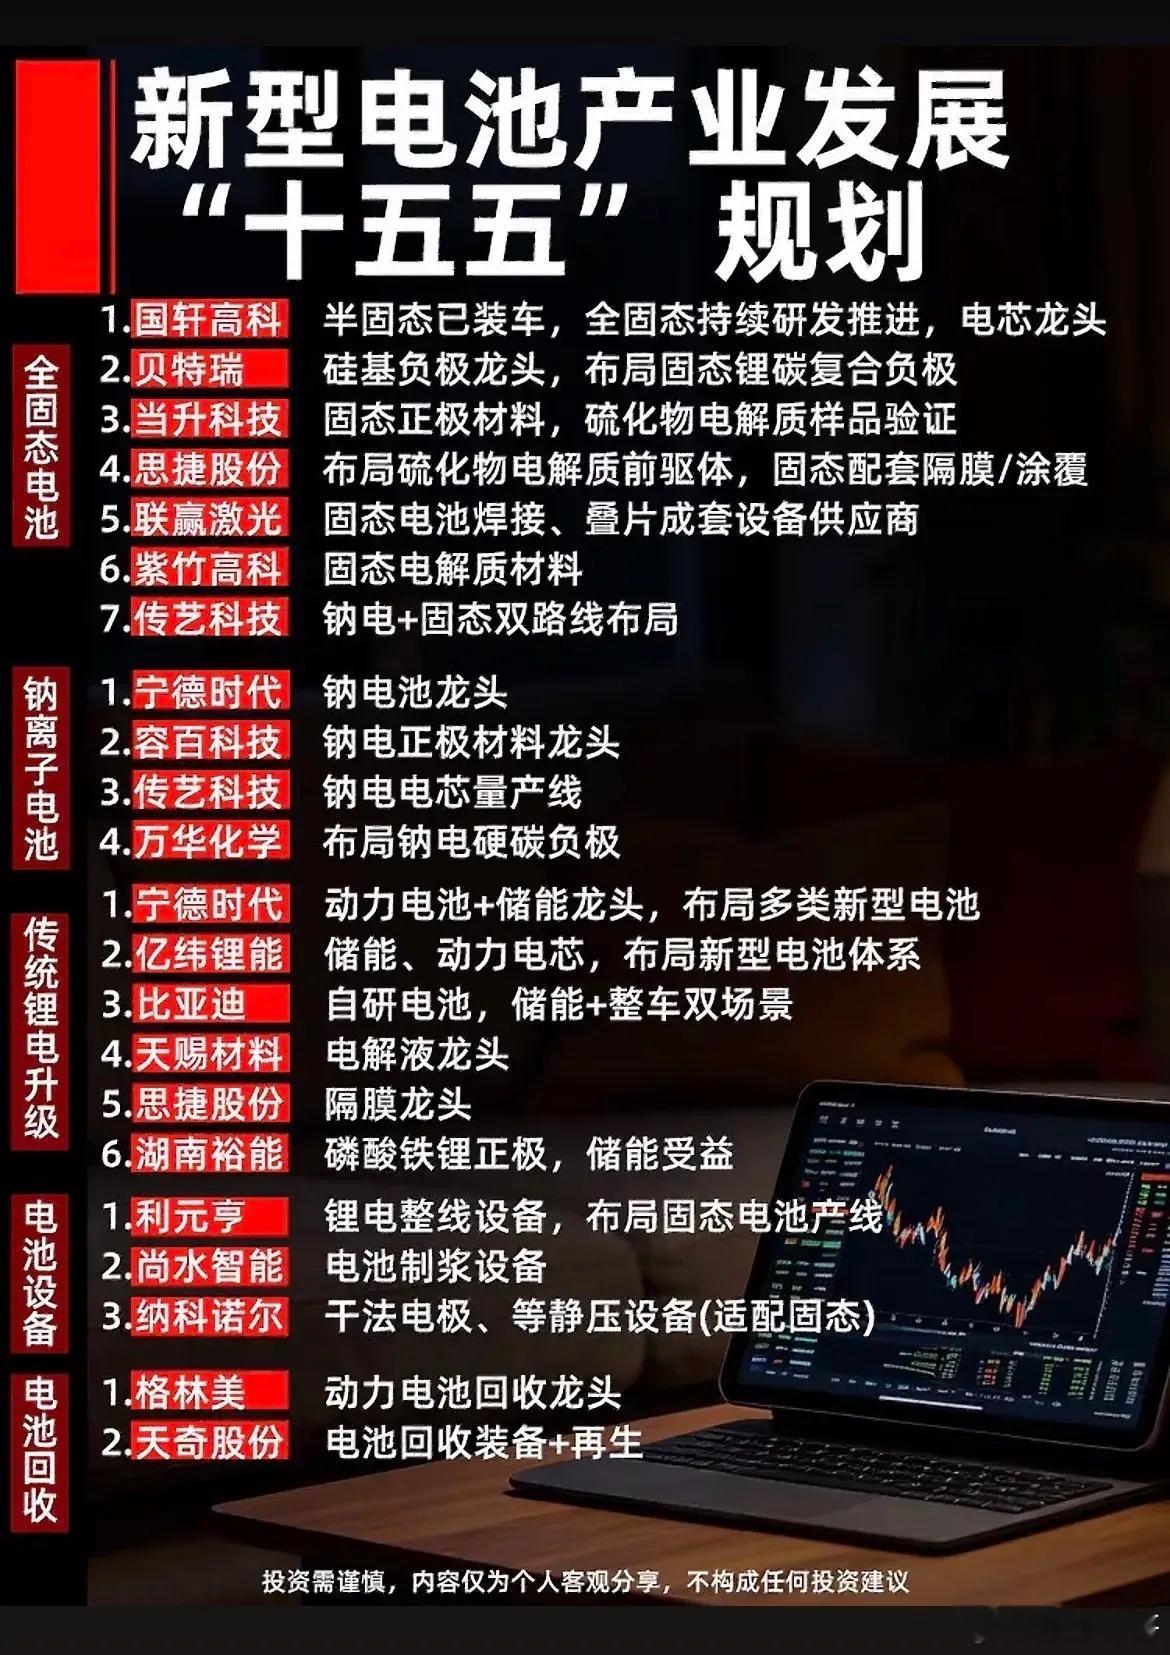
全固态电池的卡脖子环节,终于被捋清了。最核心的是固态电解质,它直接决定电池的安全性和能量密度。目前分三条路线:硫化物、氧化物、聚合物。头部企业各有布局,整机端和材料端都有对应标的。宁德时代双路线布局,预计 2027 年有望小批量量产;比亚迪硫化物中试线已投产;赣锋锂业三条电解质路线全覆盖。材料端,行业研报统计天赐材料硫化物前驱体市占超 60%;上海洗霸 LLZO 氧化物电解质实现吨级样品量产,与比亚迪开展相关产研合作。路线图看着很完整,但全固态目前还在中试阶段,行业普遍预期 2027 到 2030 年才有望规模化落地。这意味着什么?意味着现在的热度,炒的是预期,不是业绩。谁真能量产,谁只是画饼,产线会给出答案。
先看三条路线。硫化物导电率高,但遇水易产生硫化氢,生产环境要求苛刻。氧化物稳定性好,但界面接触差,加工难度大。聚合物柔性好、易加工,但室温导电率偏低。三条路线各有优劣,没有一条是完美解。头部企业选择双路线或多路线布局,本质上是对冲技术不确定性。谁也不知道哪条路线最终跑通,所以先都押上。这不是信心,是谨慎。
再看整机端。宁德时代双路线布局,2027 年有望小批量量产,这个时间表在行业里算领先。比亚迪硫化物中试线投产,说明它在这条路线上走得靠前。赣锋锂业全覆盖,更像是在资源端和材料端卡位。整机厂的节奏,决定整个产业链的节奏。它们什么时候真正放量,上游材料厂才能跟着兑现业绩。在此之前,材料端的订单更多是样品和中试采购,不是大规模出货。
材料端的数据很亮眼。天赐材料硫化物前驱体,据行业研报统计市占超 60%,说明它在硫化物路线上有卡位。上海洗霸 LLZO 电解质实现吨级样品量产,和比亚迪开展固态电池相关产研合作,说明氧化物路线也有实质进展。但这些产能目前主要服务中试线,离车规级大规模装车还有距离。吨级量产听起来不小,放在动力电池的需求面前,只是起步。
真正的考验在 2027 到 2030 年。中试线跑通不等于量产线跑顺。良率、成本、一致性、供应链稳定性,每一关都要过。全固态电池的成本目前远高于液态锂电池,要降到车企能接受的水平,需要规模效应和技术迭代同时发生。这需要时间,也需要真金白银的投入。相关公司的业绩兑现周期长,不是一句空话。
接下来要看的,不是哪家公司又发布了路线图,是谁先把中试线跑成量产线,谁先拿到车企的批量订单。路线清晰是好事,但清晰不等于临近。全固态的窗口在打开,可能走进去的,是少数人。谁在裸泳,等潮水退了才知道。
免责声明:本文仅为固态电池产业科普分析,文中企业技术进展为公开行业信息,不构成任何投资建议。