“银行这次可惹出大麻烦了!”,湖北十堰的周先生,妻子罹患癌症,急需用钱买药。他登录手机银行查看余额,看着显示出的3904.33元。他以为是自己眼花,结果又仔细核对一遍。才确信原先存有8.2万多元的工行储蓄卡,只剩下了不足四千。银行卡一直带在身上,密码从未告诉过任何人,手机也从未丢失过,存款为何会不翼而飞。
信源:(红星新闻——银行卡在身上,8 万余元疑被盗刷!)
2026年2月12日中午,惊觉近八万元存款凭空消失的周先生,逐笔翻看交易流水后,更是脊背发凉。
资金流失集中在2026年1月24日到25日凌晨,不到一天时间,二十多笔支出悄无声息划走账户绝大多数资金。
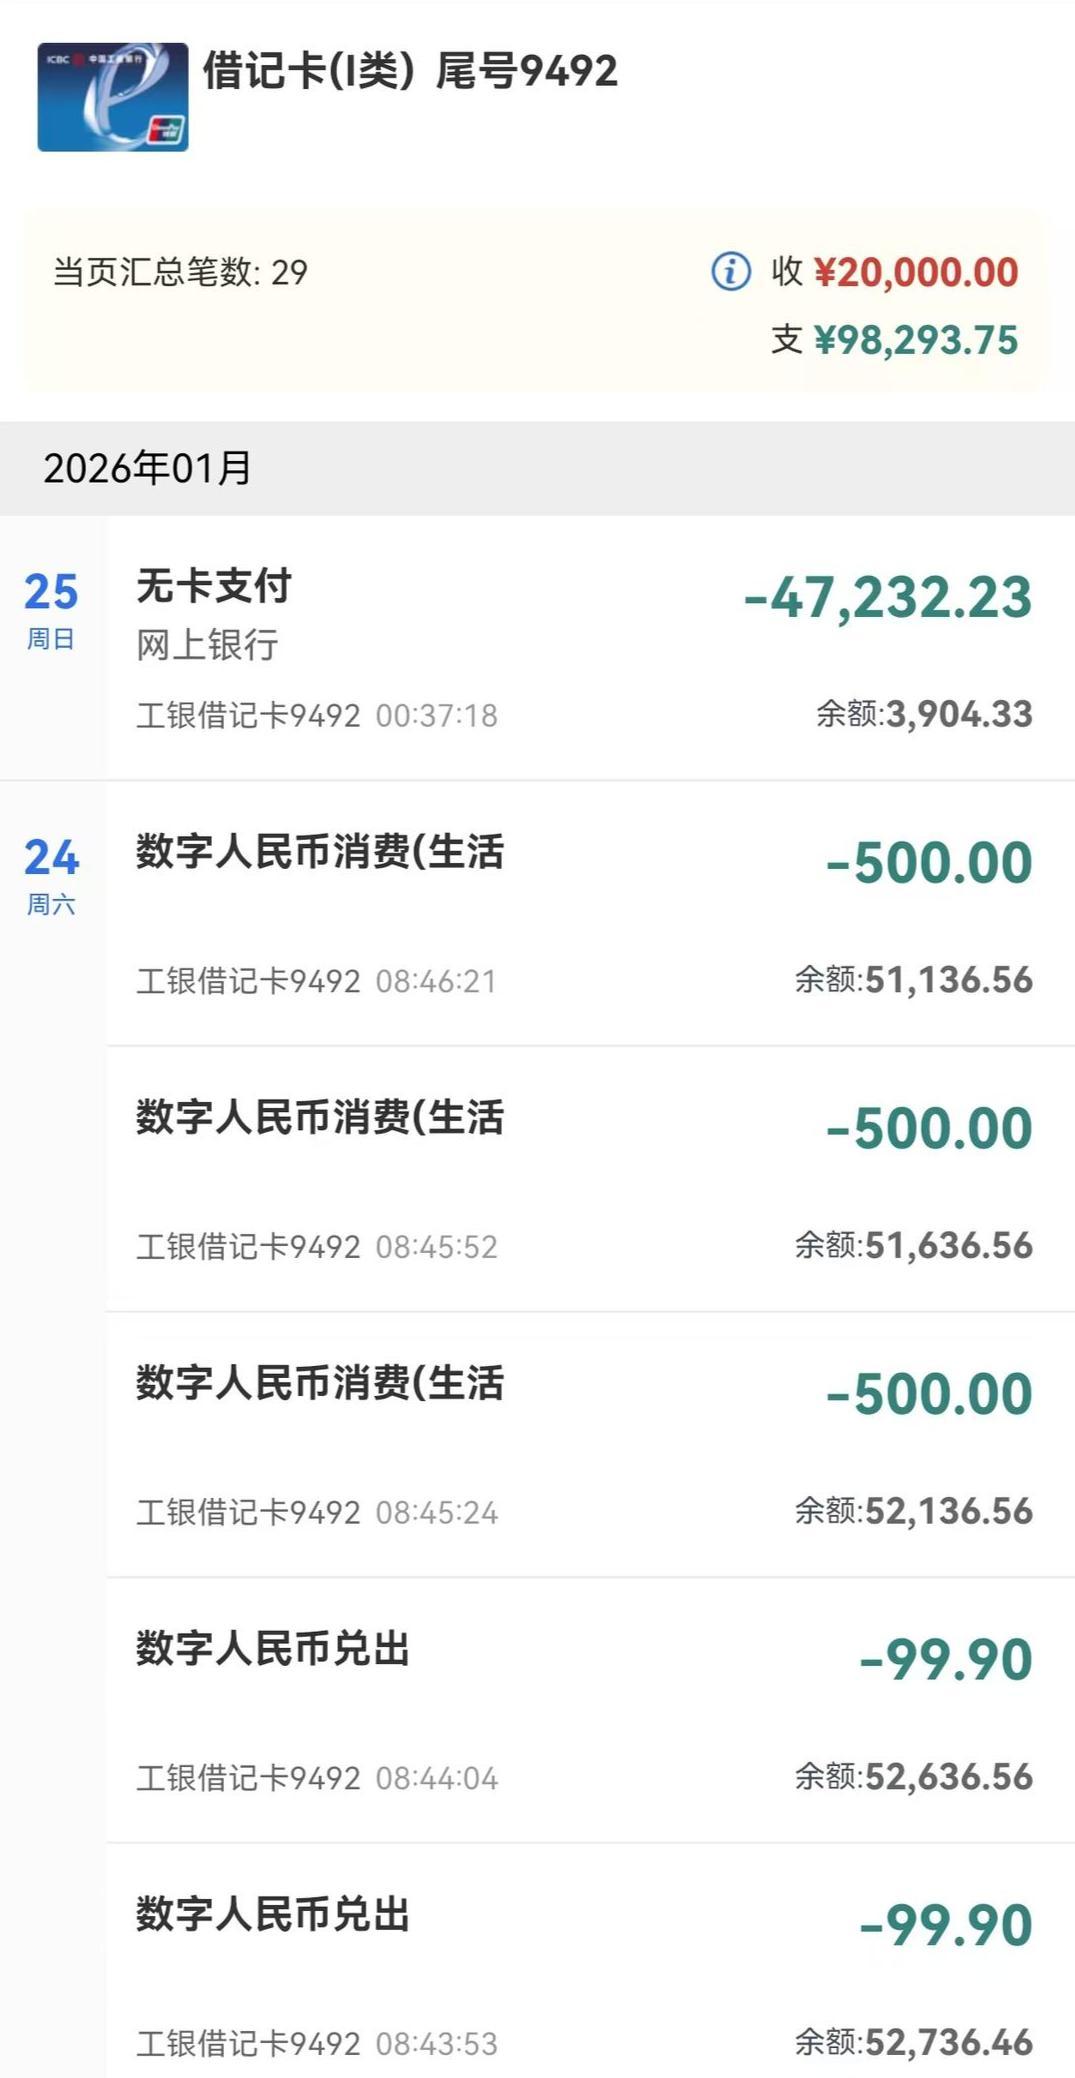
1月24日上午8点39分到8点46分,短短七分钟内,账户先后出现17笔数字人民币兑出交易,金额从99.9元到1999元不等,合计9093.9元。
紧随其后是3笔数字人民币生活消费,每笔500元,当天另有多笔银联消费,单笔金额从近千元到两千多元不等。
所有境内交易零散且密集,像蚂蚁搬家一般一点点掏空账户。
真正的大额流失发生在1月25日凌晨0点37分。
一笔47232.23元的境外无卡支付直接划走账户剩余大半资金,收款方为境外商户Moncler,这笔交易完成后,卡里几乎被清空。
周先生确认,银行卡始终在自己身上,本人一直在十堰未外出,案发时段未进行任何手机操作。
更蹊跷的是,除去账户每月扣除3元短信提醒服务费,他未曾收到任何一条通知短信,资金变动全程悄无声息。
他查询数字人民币钱包状态后发现,钱包开通日期正是2026年1月24日。
注册手机号并非他本人使用的号码,钱包实名信息却显示证件已完成上传。
等于有人冒用他的身份,在他完全不知情的情况下开通数字人民币钱包,再通过这个渠道转移资金。
周先生选择将钱存入正规银行,本是为求一份稳妥,却没想到存款会以这样的方式消失。
察觉异常当天,他向郧西县公安局刑侦大队报案,警方介入调查后出具书面证明。
明确认定涉案资金盗刷期间,周先生未对本人手机及名下银行卡进行任何转账、支付、授权操作,周先生对此无任何过错。
拿着这份盖有公章的无责证明,周先生找到开户行工商银行西安市互助路支行协商赔付,得到的回应却是给他浇了盆冷水。
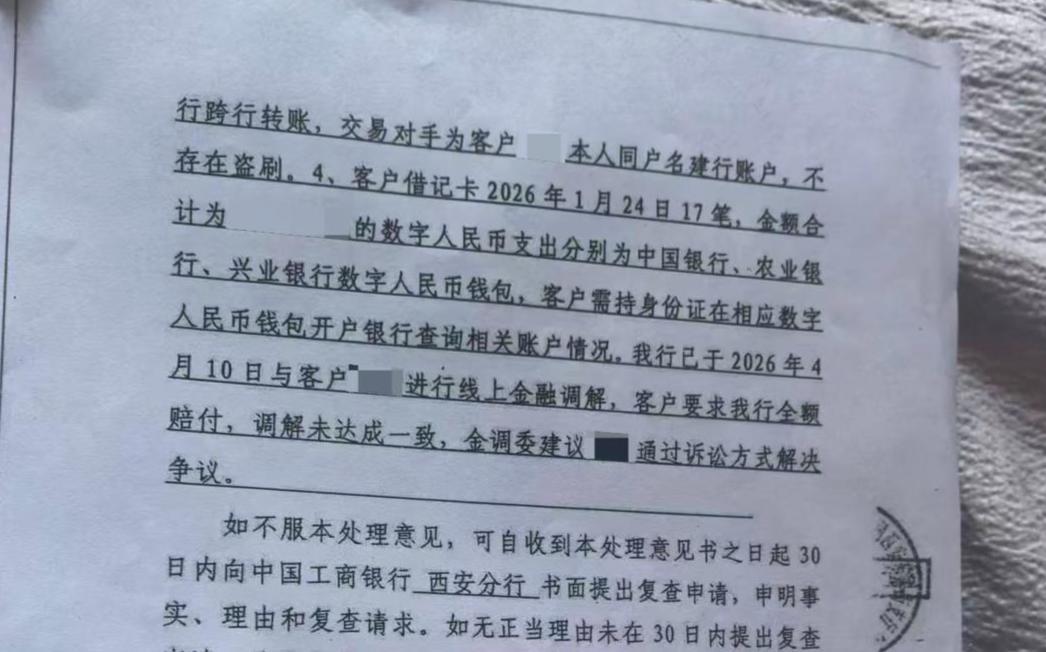
2026年7月20日,工行西安东大街支行出具事项处理意见书,对多笔异常交易逐一作出说明。
其中合计57700.85元的7笔交易,银联反馈均通过周先生的手机号验证支付,不属于商户和银联的赔付范围。
一笔1万元的跨行转账,银行称是转入周先生本人名下的建行账户,不存在盗刷。
其余数字人民币相关交易,银行告知需到对应运营机构核查。
工行陕西分行相关负责人的态度更明确。
公安机关出具的无过错证明仅适用于刑事案件立案调查,只能证明储户无刑事过错,不能直接作为民事赔偿的责任划分依据。
银行不会依据这份证明直接赔付,建议周先生通过诉讼途径解决纠纷。
要知道,对周先生而言,这场纠纷牵扯的早已不止是金钱数字,妻子的药费、孩子的学费都等着这笔钱。
漫长的协商和等待本身就是在消耗这个家庭的生机。
整件事最核心的矛盾,始终绕不开银行与储户之间的责任边界。
按照存款合同的基本逻辑,储户将资金存入银行,银行就负有保障资金安全的义务。
大额转账的短信提醒、异地登录的二次确认、跨境支付的风险拦截,本就是银行风控体系里本该生效的几道闸门。
周先生卡未离身、人未外出、无操作记录,也无信息泄露。
资金却能在凌晨时分顺利转出境外,这几道风控闸门究竟有没有正常起效,银行最该给出答案。
数字人民币钱包的冒名开通同样存疑。
数字人民币钱包开通需要人脸识别或身份证核验,陌生人仅凭身份信息就能完成实名认证并开通钱包,说明对应的验证机制存在明显漏洞。
再加上每月扣费的短信提醒服务全程失效,等于储户花钱购买的安全保障完全没有发挥作用。
法律层面上,主张储户存在过错的举证责任本就在银行一方。
银行理应拿出对应的证据,而不是反过来要求储户自证清白。
警方的无责证明更是已经排除储户的主观过错,接下来本该由银行自查风控漏洞,承担相应责任。
而不是用“去法院起诉”的说法将问题推给司法程序,用漫长的诉讼周期消耗储户的维权能力。
对普通家庭来说,尤其是等着用钱治病的家庭,诉讼的时间成本、精力成本和经济成本都是难以承受的重担。
银行拥有技术和数据上的绝对优势,也最有能力在异常交易发生的第一时间进行拦截和核实。
事前做好风控,永远比事后追责更有意义。
储户把钱存入银行,托付的是一份信任。
银行不能将这份信任视作理所当然,更不能把风控失效的代价,转嫁到毫无过错的储户身上。
储户的救命钱,不该靠一场遥遥无期的官司来兜底。
评论列表