消费不足,前四次3年就能救,为什么这次8年还救不了
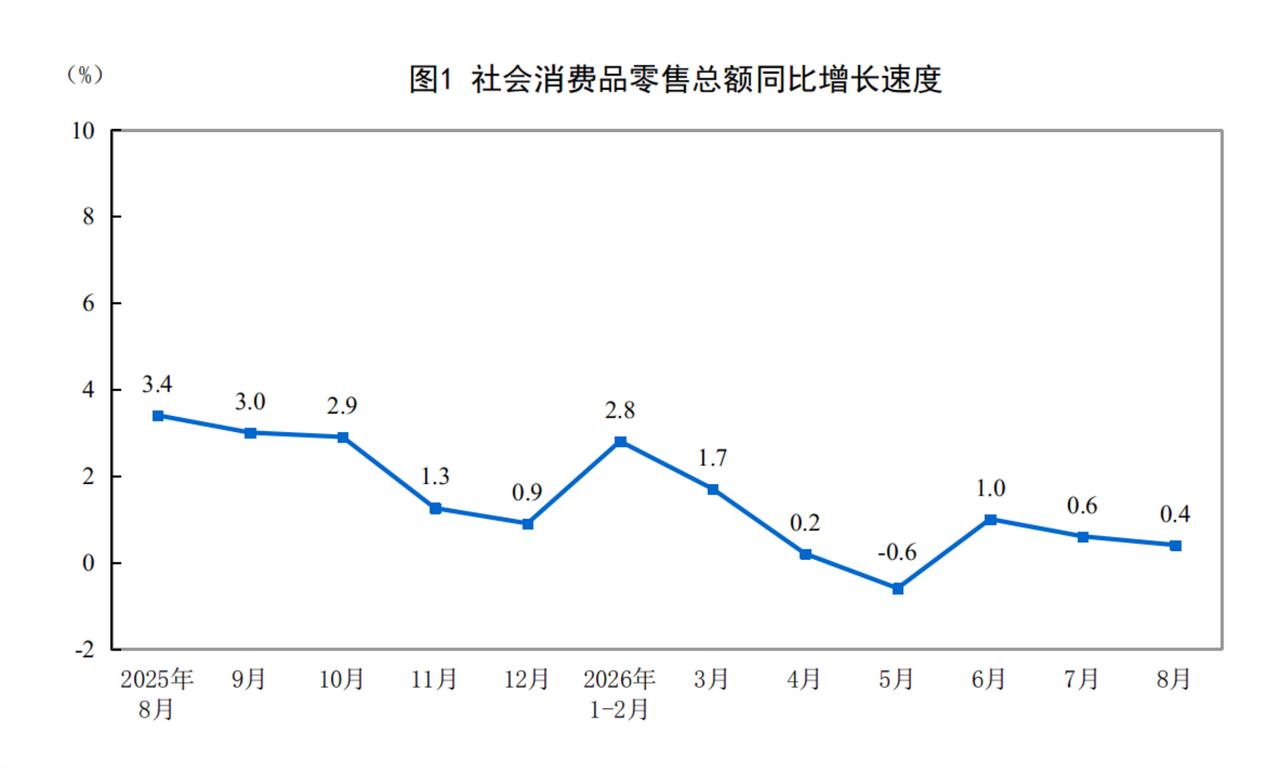
2026年1到8月,社会消费品零售总额同比增长1.1%。8月单月,增速只有0.4%。这不是一个季度的波动,是连续几年的常态。往前翻,1998年亚洲金融危机,国家提出扩大内需,三年左右消费回稳。2008年全球金融危机,“四万亿”砸下去,汽车家电下乡换新,两年消费就拉起来了。
2015年供给侧改革去产能,2018年贸易摩擦对冲,每一轮,三年见效果。这一轮,从2018年算起,八年了。
问题出在哪。先看一个数字。过去五年,中国居民可支配收入占GDP的比重平均只有43%左右。一般工业化国家这个比例是60%。每创造一百元财富,落到居民手里能自由支配的,只有四十三元。剩下的钱去哪了。
企业利润、政府税收、基建投资、房贷利息。居民拿得少,消费的底子就薄。前几轮刺激为什么管用。1998年搞住房市场化,2008年搞家电下乡,本质上是把居民兜里的钱激活了,或者让居民敢借钱花。
那时候居民杠杆率低,加杠杆的空间大。现在居民债务收入比长期维持在142%左右,家庭每月本息支出占可支配收入的26%以上。挣一百块,四分之一以上先还给银行。剩下的钱吃饭、通勤、养娃、养老,真正能拿去逛街购物的,少得可怜。
再看房地产。2020年房价见顶,到现在六年。一套房家庭占比约58%,房价涨的时候,这些家庭没法把纸面财富变现,反倒因为“攒钱买房”的预期被挤压了消费。
房价跌了,财富效应反过来变成负的。国际经验显示,房价跌10%,家庭消费会掉1.5%到2.3%。中国官方口径房价跌了20%,消费损失对应的GDP占比是多少,算得出来。
更关键的是,房地产调整对收入的拖累,海外经验是十年左右的下行期,收入增速从8%到10%回落到3%到4%。我们2020年见顶,现在第六年,正处在最难熬的中段。
还有一层,预防性储蓄。2026年6月,定期存款占居民总存款的比重升到74.29%。居民不是没钱,是不敢花。就业预期指数从年初的77.2降到6月的73.7。
收入预期不稳,第一反应就是存钱。2022年和2023年,全社会新增超额储蓄分别是6.4万亿和6.2万亿。这笔钱躺在银行里,不进消费市场,不进实体经济。
发消费券也好,以旧换新也好,撬动的只是边缘消费。2026年以旧换新补贴资金撬动比达到1比10.3,看着不错,但1到8月以旧换新相关商品销售额1.55万亿,对整个社零总额32.7万亿来说,占比不到百分之五。补贴能拉动家电汽车,拉不动餐饮、服装、旅游。
真正的问题不是消费意愿,是消费能力。居民收入占比不提高,债务不降下来,储蓄不敢释放,发再多补贴也是治标。十五五规划提出“城乡居民增收计划”,方向是对的。提高居民收入在国民收入分配中的比重,提高财产性收入,这些才是根子上的事。
但收入分配改革比修路架桥难得多。修一条高铁三年通车,调整一次分配格局,涉及财政、税收、社保、企业利润、劳动报酬,每一样都是硬骨头。
前四次为什么三年能救。因为那时候的堵点在外面,外需断了补内需,政策一刺激,水就流进来了。这一次的堵点在内部,在收入结构、债务结构、人口结构里。大水漫灌冲不开这些结。八年没救回来,不是政策不够猛,是病灶变了。承认这一点,比再发一轮消费券重要得多。