养老金差距越拉越大?真正的治本之策:从个人社保缴费源头抓公平
养老金公平,是亿万老百姓最牵挂的民生大事。同样兢兢业业工作一辈子,有人退休养老金充足安稳,有人退休金微薄拮据,巨大的待遇差距,让无数普通工薪族、灵活就业人员心生感慨。很多人总盼着退休后靠连年上调缩小差距,却忽略了一个核心真相:养老金的差距,从来不是退休后形成的,而是几十年社保缴费阶段一步步累积的结果。想要真正缩小养老金不公,治本之策必须前置,从个人社保缴费源头精准发力。
我国职工养老保险始终遵循“多缴多得、长缴多得”的基本原则,这一规则兼顾效率与激励,是社保制度可持续运行的根基。养老金最终数额,核心取决于两大关键要素:缴费基数高低、缴费年限长短。几十年日积月累的缴费差异,最终化作退休后悬殊的养老待遇。退休后的年度调待,只能小幅微调差距、普惠兜底,却无法改写数十年缴费积累形成的根本性鸿沟,这也是养老金差距常年难以抹平的核心原因。
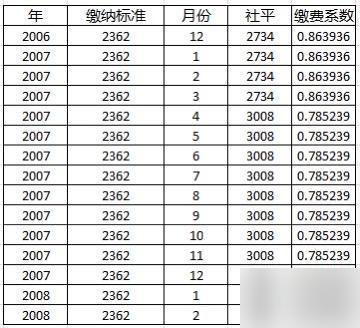
当下养老金不公的最大症结,集中在缴费环节的规则失衡与执行漏洞,也是普通群众最吃亏的地方。现实中,不少企业为压缩用工成本,刻意规避社保责任,不按员工实际工资足额参保,一律按照最低缴费基数申报缴费。高收入群体、体制内岗位大多足额高标准缴费,个人账户积累充足;而广大私企职工、基层劳动者、灵活就业人员,大多只能被动选择最低基数缴费。长此以往,缴费起点的不公平不断放大,经年累月下来,养老金差距自然越拉越大。
这种源头不公,绝非个人努力所能弥补。很多普通劳动者并非不愿多缴,而是企业违规降基数、自身收入有限、缴费压力过重,被迫陷入“低缴低得”的被动局面。人社部权威政策明确,社保缴费基数应参照全口径就业人员平均工资核定,依规据实缴费是企业法定责任,少缴、漏缴、瞒报均属于违规行为,既损害职工切身权益,也破坏了社保制度的公平根基。
除企业违规缴费外,灵活就业群体的缴费困境,是加剧养老金差距的另一关键痛点。数以亿计的灵活就业人员、个体从业者、退役军人自主参保人群,需要个人全额承担社保费用,没有企业分担缴费成本。面对逐年上涨的缴费基数,多数人经济压力巨大,只能常年选择最低档次缴费,缴费年限断断续续。长期低基数、不稳定缴费,直接导致这部分群体退休后养老金整体偏低,成为养老保障体系中的薄弱环节。
国家推进养老保险全国统筹、统一缴费费率、规范基数核定,正是瞄准缴费端公平发力的重大改革。近年来,我国统一将企业养老保险单位费率降至16%,采用全口径平均工资核定缴费上下限,有效缩小了区域、行业缴费差异,堵住了部分制度漏洞。但要彻底缩小群体养老金差距,还需持续深化缴费端改革,从源头筑牢公平底线。
缩小养老金差距,绝非搞平均主义“大锅饭”,而是取缔不合理差距、守住规则公平、保障底层权益。合理的缴费差异,是激励群众长期参保、积极缴费的必要机制,能维系社保基金长效运转。但因企业违规、制度短板、群体弱势造成的不合理差距,必须坚决整治、彻底根除。
治本之道,核心聚焦三大缴费端改革方向。其一,强化社保缴费稽查刚性,严查企业最低基数参保、瞒报工资、漏缴少缴等违规行为,倒逼企业据实足额缴费,保障基层职工的缴费权益,让普通劳动者拥有公平的缴费起点。其二,加大低收入、灵活就业群体参保扶持力度,落实社保参保补贴、困难群体缴费减免政策,降低自主缴费人群的经济压力,鼓励大家提高缴费档次、拉长缴费年限,从源头缩小账户积累差距。
其三,统一缴费规则与计发口径,完善动态调整机制。依托养老保险全国统筹体系,统一各地缴费标准、核算规则、待遇计发口径,消除地域壁垒和政策差异,让所有参保人员在同一规则下缴费、同标准核算待遇。同时优化居民养老与职工养老衔接机制,逐步缩小两大养老体系的待遇落差,全方位夯实养老公平根基。
很多人误区很深,总寄希望于退休后大幅调待弥补差距。实则退休后的调整属于末端补救,杯水车薪;缴费阶段的源头公平,才是决定终身养老待遇的关键。年轻时的每一次缴费选择、每一笔账户积累,都直接决定晚年的生活保障水平。只有把公平前置到缴费环节,堵住企业少缴漏缴的漏洞、补齐低收入群体保障短板、帮扶灵活就业等弱势参保群体,才能从根本破解养老金两极分化的难题。
社保为民,公平为基。养老金制度的初心,是守护每一位劳动者的晚年安稳,让奋斗者老有所养、劳有所得。唯有坚持源头治理,紧盯社保缴费关键环节,规范缴费秩序、平衡缴费负担、守住公平底线,才能逐步缩小不合理养老金差距,让社保制度更公正、更普惠、更可持续,让亿万普通劳动者共享时代发展红利,真正实现老有所依、老有所安,扎实绘好共同富裕的民生底色。


评论列表