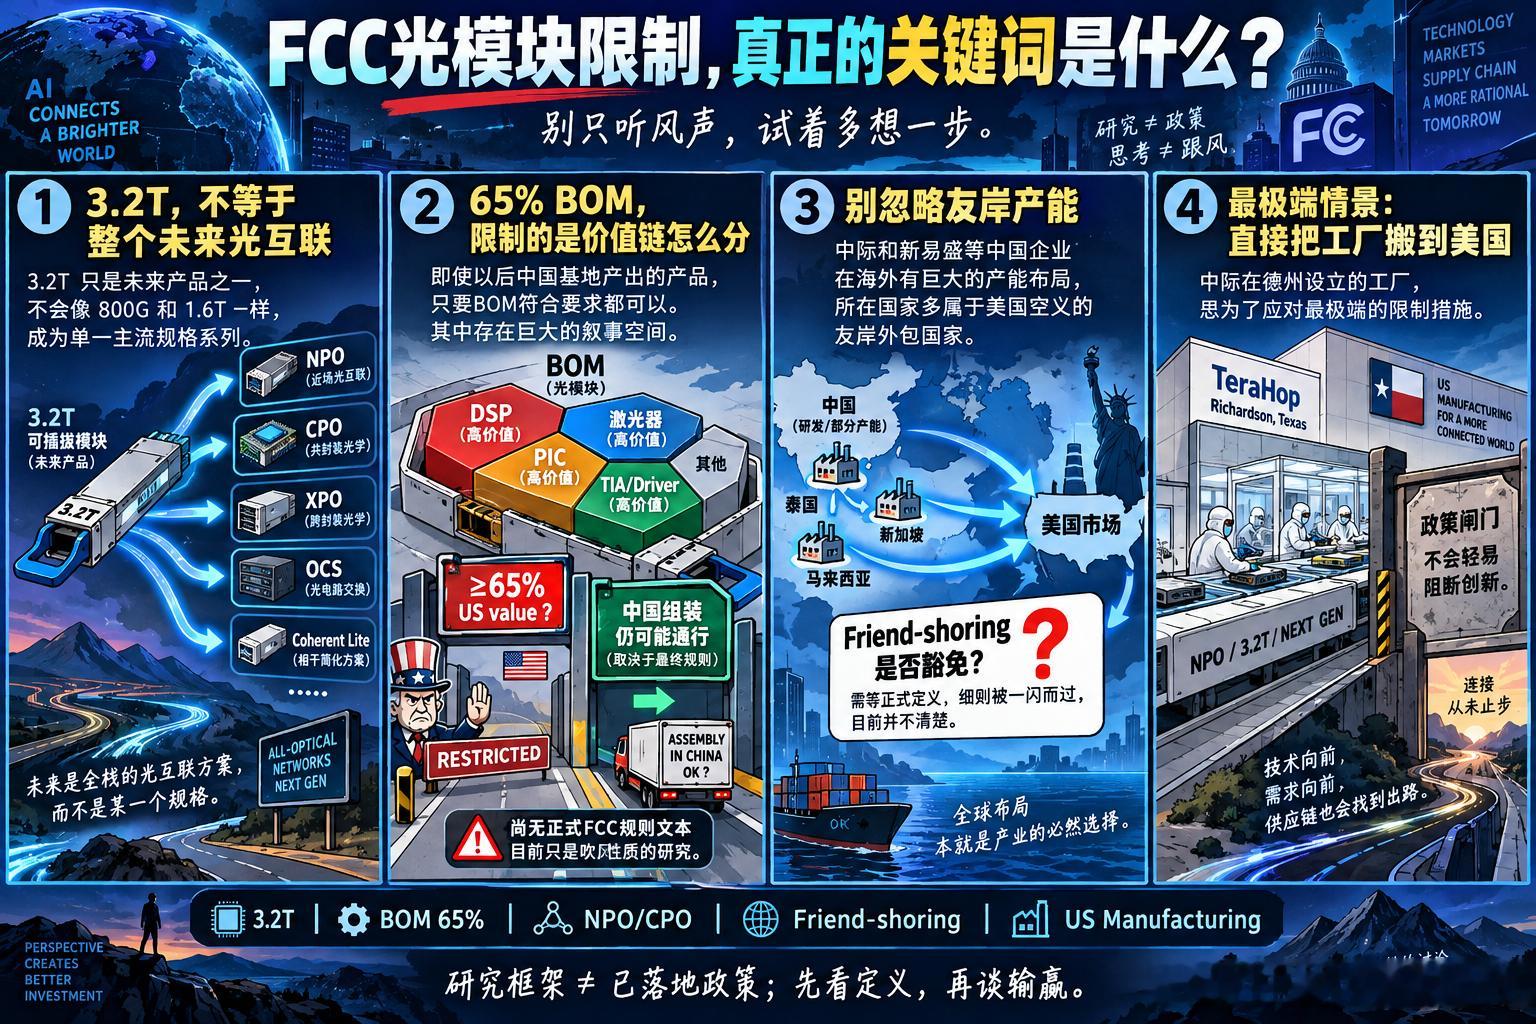
解读光模块的可能限制,关键词在哪里?
这两天,FUNDA 和大摩关于 FCC 潜在光模块监管框架的文章,值得仔细看。
但市场上很多解读有一个很有意思的习惯:研究机构刚刚把“可能怎么管”写出来,很多人马上就把它读成了“美国已经决定这么管”。这中间,其实差了一大截。
真正值得看的,反而是那些被一闪而过的关键词。
第一,为什么偏偏是 3.2T?
如果这是一个简单的“代际封锁”,逻辑似乎很顺:800G、1.6T先不动,等下一代3.2T再开始卡。
问题是,到了2028—2029年,光互联的世界还会像今天这样,由一个“3.2T可插拔模块”代表整个技术世代吗?
未必。
现在已经能够看到的路线,是NPO、CPO、XPO、OCS、Coherent Lite、Scale-up光互联、Scale-in光互联同时往前走。
未来更像一个“光互联全栈”,而不是800G→1.6T→3.2T这样一条整整齐齐的单行道。
所以,“限制3.2T”这句话真正需要问的,不是3.2T会不会被限制,而是:美国未来究竟准备如何定义“下一代光通信设备”?
如果政策定义只盯着传统可插拔收发器,那么NPO怎么定义?CPO怎么定义?光引擎怎么定义?外置激光器怎么定义?OCS又算不算?
这才是第一个关键词:定义。
第二,65% BOM,比“限制中国光模块”这几个字更值得研究。
大摩目前传递出来的框架很有意思:即便未来是在中国基地制造的产品,只要BOM中达到一定比例的美国价值,仍然可能进入美国市场。
如果这个框架最终成立,它说明的事情就完全不是“把中国光模块赶出去”这么简单。
它更接近于:美国希望锁住高价值零部件和供应链价值,而不是简单放弃全球最高效率的模块制造能力。
DSP、激光器、PIC、TIA、Driver,本来就是一颗高速光模块中最贵的部分。
如果政策真正盯的是“价值量来自哪里”,那这是一场供应链价值节点的重新分配,而不一定是一场模块制造能力的全面脱钩。
这里甚至出现了一个市场很少认真讨论的问题:如果连中国基地生产、但BOM符合要求的产品都可能存在通道,那么中际、新易盛在泰国等海外基地生产的产品,到底如何定义?
美国本土?中国企业?友岸制造?还是按照最终原产地、所有权、BOM价值量分别判断?
目前没有正式规则文本。
所以现在谁直接说“海外产能一定豁免”,证据都不够;但反过来,谁完全不讨论“友岸制造”这四个字,同样是在漏掉一个巨大的变量。
这就是第二个关键词:原产地和价值量究竟怎么定义。
第三,一个非常奇怪的地方:市场一直在讲3.2T,却几乎没有人认真讲NPO。
问题是,NPO并不是一个2030年的PPT。
今年ECOC已经出现大量NPO样品和现场演示,产业链正在讨论2027年开始出货、2028年进入千万级光引擎的可能性。
如果NPO明年就开始进入实际订单窗口,那么未来两三年真正最先发生变化的光互联产品,可能根本不是所谓“3.2T传统模块”。
为什么现在流传的监管讨论没有把它放在核心位置?
有两种可能。
一种,是政策框架本身还很早,技术定义远没有完善。
另一种,是未来监管关注的根本就不是“某一个技术名称”,而是设备来源、核心组件来源和供应链控制权。
这两个结果,无论哪一个,都说明现在把“3.2T限制”简单翻译成“中际、新易盛未来没市场”,都太早了。
第四,再看中际在美国德州的TeraHop工厂。
Richardson的12万平方英尺厂房已经公开登记用于cleanroom和office改造,当地经济发展部门公开把它描述成新的optical transceiver manufacturingfacility。
这意味着,中际实际上已经把供应链应对做到了非常靠前的位置:中国制造;泰国制造;新加坡平台;美国研发;美国本地制造。
如果未来只是友岸制造要求,海外基地可以承接;如果未来要求更高比例的美国BOM,可以调整供应链;如果未来走到最极端,要求部分产品必须美国本地制造,TeraHop又提供了一条最后的路径。
一家真正做到全球化的制造企业,本来就不应该把自己的命运押在一个国家、一座工厂、一条供应链上。
所以这里真正应该问的问题是:政策是在封锁一家企业,还是在迫使这家企业继续完成全球化?
最后再回到市场本身。
这一次最有意思的地方,不是有人看多,也不是有人看空,而是很多人似乎只愿意看一句标题:“FCC可能限制中国光模块。”
可是稍微往下多看几行,就会发现:3.2T是未来产品;800G和1.6T并不在当前推演重点里;中国制造仍可能存在BOM通道;美国本土模块产能远远不够;Hyperscaler还在讨论美国本土和友岸制造方案;NPO、CPO等下一代路线正在加速;全球供应链早就不是“中国工厂→美国客户”这么简单。
这些信息拼在一起,得到的根本不是一句“利空中国光模块”。
它真正说明的是:AI光互联已经重要到,美国开始思考怎样把更多产业价值留在自己的供应链体系里;而全球龙头也早就在用全球制造、全球研发、全球供应链去提前回答这个问题。
研究投资,最怕的不是坏消息。最怕的是连坏消息究竟在说什么都没有弄清楚,就先替市场完成了恐慌。
未来真正应该盯的,不是某一篇大摩研报,而是正式规则出来以后四个词:定义、原产地、BOM、豁免。
把这四个词搞清楚,再谈谁输谁赢。
在那之前,研究报告只是吹风。
政策,还没有落地。
光模块 中际旭创 新易盛 FCC NPO CPO AI算力 光通信