我卖了三套房,才看懂2030年前楼市的残酷真相!
上个月,我一个朋友把老家县城那套挂了两年都没卖掉的房子,终于出手了——降价35万。
签完合同那天晚上,他给我发了条消息:“亏是亏了,但至少不用每个月再倒贴房贷了。”
我看着那条消息,想了很久。
要是现在有人问你:房子还能不能碰?你八成还是会犹豫一下。这就是眼下最真实的心态——不像2015年那会儿闭眼冲,也不像去年那样一提房子就摇头。
现在距离2030年只剩四年多,我跟你聊点实在的。
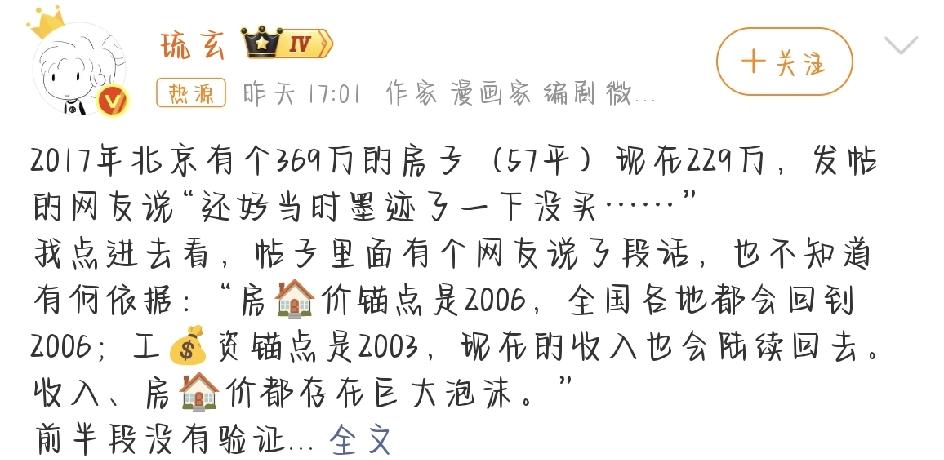
以前大家买房,骨子里信一句话:总会涨的。
只要你买的是城市里的房子,哪怕偏一点、老一点,都觉得时间能帮你解决问题。所有人都在赌“明天会更好”,没人认真想过——如果明天不是更好呢?
但现在不一样了。
你可能会发现,同一个城市里,有的小区房价跌了,有的反而稳住了。这不是偶然,而是楼市正在经历一场“分层”。
决定一套房子有没有人愿意接手的,不再是面积大小,而是:这个城市有没有年轻人愿意留下来?周围有没有稳定的工作机会?学校和医院够不够用?
换句话说,房子正在从“投资品”慢慢变回“消费品”。
一线城市的核心地段,依然有产业、教育、医疗这些硬通货撑着,价格虽然不疯涨了,但也不会突然崩掉。二线城市里,配套好、物业到位的小区还有人问,而那些位置偏、环境差的老房子,就算降到你觉得“很便宜”了,也可能卖不掉。
真正需要担心的,是人口持续往外跑的县城和三四线城市。不是没有房子,是有房子的人多,愿意买、有能力买的人,越来越少。
我那个朋友,就是在县城吃了这个亏。
很多人觉得房价跌了就是最大的风险。其实不是。
更让人煎熬的是:你的房子挂在中介那里,一个月没人问,三个月没人看,半年过去了,连还价的都没有。你开始降一点,再降一点,最后降到比同小区最低价还低,还是没人理你。
这时候你才会发现,账面上的“资产”,其实已经变成了摸不着的“数字”。
你可以继续住,但你没法变现。你需要钱的时候,它帮不了你。
这种流动性困境,才是真正让普通家庭头疼的事。
政策可以帮你降低月供压力,贷款年限可以拉长,但这些都缓解不了同一个问题:当房子变成一笔长期的支出,而不是随时可以变现的资产,你的生活会被它绑住多少?
我不是说不能买房。我是说,不能再像以前那样闭着眼睛买了。
如果你现在考虑买房,有几件事得先想清楚。
第一,别只看“每月少还多少钱”。 房贷政策松了,贷款年限长了,月供确实降了。但算一算总账——还款时间越长,你付出的总利息越高。你不能只盯着眼前的松快,忽略掉未来几十年的累积成本。
第二,月供不能吃掉你全部的生活。 孩子要上学,老人要看病,家里总要留一笔应急的钱。如果为了买一套房,把这些全都挤掉,那这套房就不是在改善你的生活,而是在透支你整个家庭的抗风险能力。
第三,房子的价值,取决于有没有人愿意长期住下去。 城市有没有吸引力,附近有没有稳定工作,学校医能不能够得着,小区物业靠不靠谱——这些才是决定房子值不值的底层逻辑。过去那种“买下来等着涨”的思路,现在已经行不通了。
2030年前后的楼市,最大的风险不是买贵,而是买到一套没有人愿意接手的房子。
这场变化不会让所有房子同时失去价值,也不会让核心地段的房子重新暴涨。它更像一次筛选:城市筛选人口,好的区域筛选产业,好的小区筛选居住体验,而我们每个人,都得重新筛选自己的承受能力。
房子终究是拿来住的。只有先住得安心、守得住现金流,谈保值才有意义。
我知道,看到这里,很多人心里还是没底。买还是不买?卖还是不卖?这没有标准答案,因为每个人的情况不一样。
但有一点我可以肯定:不要为了买房,把整个家庭压在一根紧绷的弦上。
你有没有想过,自己家的那套房子,现在到底是什么情况?欢迎在评论区聊聊。房价趋势报告 买房观念变迁