日经新闻最近曝出一组让美国尴尬的数据:
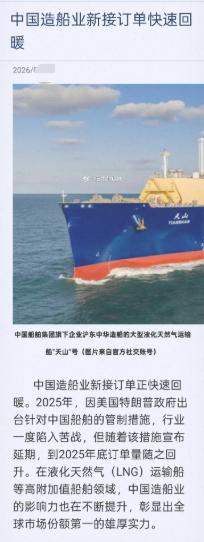
2026年上半年,中国造船业新接订单量暴涨至去年同期的2.7倍,一举掏空了全球82%的造船市场份额。
最绝的是日经给出的因果链逻辑——美军袭伊,霍尔木兹海峡被封,亚洲各国预判局势要走向长期化,急得像热锅上的蚂蚁,抢着下单造油轮。结果,全球近九成的新船订单最终都落进了中国船厂的口袋。
中国工信部同期发布的官方数据显示,今年 1 到 6 月国内新接订单量达到 12106 万载重吨,同比增长 173.1%,占全球总量的 82.3%。
其中油轮订单的增长最为迅猛,仅超大型原油运输船 VLCC 的上半年新订单量,就达到了去年全年的两倍多,亚洲的日本、韩国、印度以及东南亚多国的能源航运企业,都是这波抢单潮的主力。
背后的逻辑其实很直白。美军对伊朗发动袭击后,霍尔木兹海峡的航行安全直接跌到了谷底,截至目前,海峡周边几乎每天都有商船遇袭的报告,普通油轮根本不敢贸然通行。
就算愿意冒风险,保费也翻了三四倍,算下来还不如绕行好望角。
可绕行意味着航程直接拉长一半以上,原来跑一趟中东到东亚的时间,现在只能跑大半趟,市场上的可用运力瞬间就被稀释了。
更关键的是,没有哪家船东觉得中东局势能在短期内平息,普遍预判至少未来三到五年,霍尔木兹的航运风险都会维持在高位。
与其长期高价租船,不如直接下单造新船,提前锁定长期运力。
需求突然炸了锅,但全球能接下这么多订单的国家,只剩中国。曾经的造船强国韩国,上半年新接订单的全球份额已经跌到 20% 左右,日本更是只剩个位数,两国加起来还不到中国的三分之一。
不是它们不想接,是真的接不动。韩国造船业此前主攻高端船型,产能规模有限,而且配套产业链大量依赖进口,交付周期一推再推,成本也居高不下。
日本造船业则持续萎缩多年,产能和技术迭代都已经跟不上节奏,面对批量订单根本吃不下来。
中国造船业能一口吃下全球八成以上的订单,靠的是全产业链的硬实力。从船用钢板、船用主机到各类配套设备,国内都有完整的供应体系,不用看别国脸色。
模块化建造和预制化生产的普及,让中国船厂的交付速度比韩国快半年以上,建造成本还要低 15% 到 20%。
不止是传统油轮,现在全球主流的绿色动力船舶、大型 LNG 船、超大型集装箱船,中国都能造,而且技术指标已经处于第一梯队。
数据显示,中国在全球绿色船舶新接订单中的占比,已经连续三年保持在 68% 以上。目前国内主流船厂的排单已经排到了 2029 年,部分热门船型甚至要等到 2030 年才能交付。
最有意思的地方在于,整件事里美国的位置格外尴尬。当初打击伊朗,算盘打得不可谓不精,既想巩固中东控制权,又想推高能源价格,收割欧洲和亚洲的制造业成本。
可它唯独没算到,地缘冲突带出来的造船需求,自己一口都吃不到。美国的民用造船业早就空心化了,现在国内的船厂基本只靠军方订单活着,连美国自己的商船队更新,都得找韩国和中国下单。
这波全球造船红利,美国只能站在边上看着,连插手的切入点都找不到。
总不能下令禁止全球船东去中国造船吧,真要是禁了,最先断供的就是美国自己的能源运输线。
说到底,这件事折射出来的,是工业实力在国际博弈中的权重正在变得越来越高。
美国擅长制造地缘动荡,擅长用金融工具收割全球,但制造业空心化之后,很多冲突带来的连锁反应,已经不在它的掌控范围内了。
过去几十年,美国在全球到处点火,总能通过美元和科技优势把利益捞回来,现在这套逻辑正在失效。因为任何大规模的全球需求波动,最终最大的承接方都会是拥有最完整工业体系的国家。
这波造船热潮也不全是地缘冲突的短期刺激,里面还叠加了全球航运业绿色转型的长期需求。
中国提前十几年布局船舶工业升级,刚好在需求爆发的时候拿出了足够的产能和技术,这不是运气,是长期投入的结果。
美国喊了这么多年制造业回流,到现在连造船这种基础重工业都没摸到门槛。这种长周期、重配套、依赖产业工人积累的行业,根本不是靠政策补贴就能短时间拉起来的。
没有上百家配套企业,没有几十万熟练的技术工人,没有十几年的技术沉淀,光砸钱砸不出能造大船的船厂。
以后美国再想在海外搞军事行动,可能真得先掂量掂量自己的工业底子。不然每次费尽心机制造出来的全球需求,最后都成了中国工业的养料,忙活半天全给别人做了嫁衣。