从范仲淹救灾看美国囤铜:铜价崩跌的剧本,早在北宋就写好了
2026年夏天,一个很反常的局面摆在铜市场面前。美国仓库里的铜越来越多,亚洲和欧洲能随时调动的铜却越来越少。前七个月,美国精炼铜及铜合金进口量已经达到约112万吨,纽约商品交易所库存升到约69万吨。
铜没有被消耗掉,只是换了地方,从亚洲、欧洲的仓库和贸易链条里,被一船一船运到了美国。
推动这些船只改航的,不是美国突然多出了几十万吨电缆和汽车订单。
2025年,美国启动铜进口调查,市场开始押注精炼铜也会被征收高额关税。纽约铜价随即明显高于伦敦。只要这段价差足以覆盖运费、仓储和资金成本,把铜运到美国就有利润。贸易商不需要等关税真的落地,价格已经替他们作出了选择。7月30日,白宫公布政策。50%的关税落在半成品铜和部分含铜制品上,铜阴极等精炼铜没有进入当时的征税范围。
第二天,纽约铜期货一度下跌约22%。
矿山没有突然增产,世界上也没有凭空多出一批铜。前一天支撑纽约高价的关税预期被抽掉,纽约和伦敦之间的巨大价差迅速缩小。已经运进美国的铜却留在仓库里。原来抢着买,是因为大家相信它以后会更贵;这个条件一变,库存越高,市场需要消化的货反而越多。
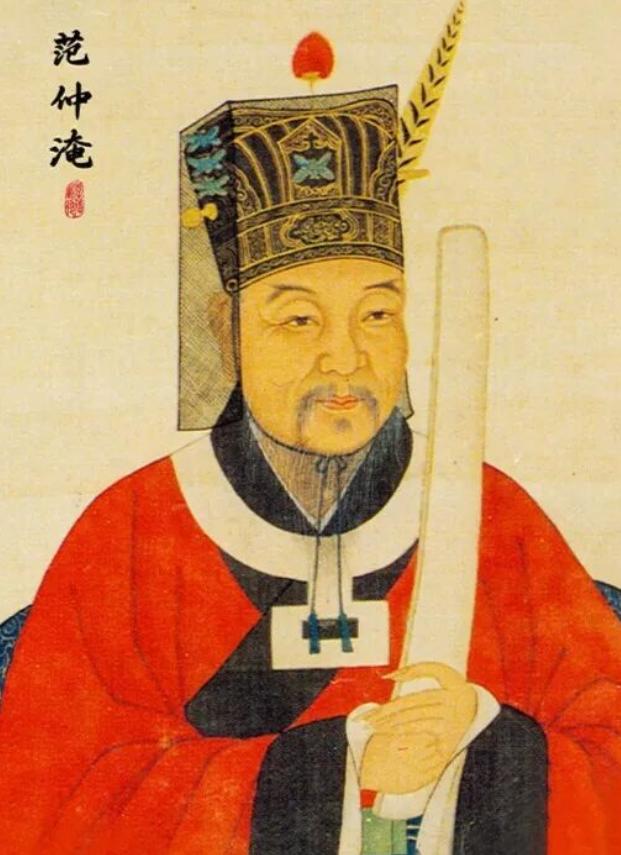
九百多年前的杭州,范仲淹处理过另一种资源错位。
1050年,吴中发生严重饥荒。灾荒压下来的不只是粮食数量。农户失去收成,手工业和运输萎缩,许多人还有劳动能力,却找不到能够换取粮食的收入。
范仲淹没有把杭州所有非赈济活动停掉。杭州原来就有竞渡习俗,灾年里仍然允许举行。寺院有修造需求,他推动寺院趁工价下降兴工。官府也修建仓廒、吏舍等设施,每天使用上千名劳力。原本握在富户、寺院和官府手中的钱,开始经过船工、木匠、泥瓦匠、脚夫和商贩重新流动。
监察官员看到的却是另一幅景象。
外地正在闹饥荒,杭州却还在竞渡、施工,官府自己也兴建工程。
弹劾很快到了朝廷。
范仲淹给出的处置没有改变,杭州继续让这些活动运转。
到当年结束时,杭州没有出现两浙其他部分地区那样严重的人口流徙,后来饥年发粮、募民兴办工程的做法还逐渐进入制度安排。
范仲淹手里的粮食并没有因此自动增加。他改变的是灾区内部资源的运动方式。
一个富户把钱留在箱子里,对灾民没有帮助;拿出来雇船、雇工、购买物料,钱才会变成别人的收入。
寺院推迟工程,可以留下自己的现金;马上开工,这笔钱就会进入工匠和运输者手里。
官府只发救济粮,粮食用一份少一份;同时兴建本来就需要建设的仓舍,则能把财政支出变成工资。
美国铜市也在调动存量资源,不过方向完全不同。
美国本来就是精炼铜进口国,净进口依赖度长期处在较高水平。关税预期出现以后,正常进口之外又增加了一层套利需求。纽约市场愿意付得更多,世界各地的铜便向美国集中。2026年7月底,美国交易所掌握的可见铜库存已经占到很高比例,而上海、伦敦的显性库存明显下降。
全球有没有铜,和铜现在停在哪个仓库里,成了两个问题。
这种变化还能继续,是因为美国的精炼铜关税并没有彻底关上政策大门。2025年的政策文件留下了后续评估安排,市场继续交易未来加税的可能。于是2025年已经发生过一次剧烈回撤之后,2026年仍有铜不断进入美国。
代价也跟着出现。
铜是电网、建筑、汽车、电子设备都要使用的基础原料。关税若把美国国内铜价长期抬高,上游矿业可能得到保护,下游制造商却必须支付更贵的原料。到2026年9月,华盛顿仍在权衡是否进一步对精炼铜加税。相关政策出现松动消息时,纽约铜价再次明显下跌。
这一次,市场面对的库存比2025年更大。
铜价也不会只听关税这一件事。矿山供应、冶炼能力、电网建设、数据中心和电气化需求仍在影响全球价格。2025年纽约铜价一度大跌约22%时,伦敦铜价没有出现同幅度崩落,掉得最狠的是美国市场此前额外支付的那部分溢价。
1050年的杭州,范仲淹让原本停着的钱进入工地、码头和店铺,灾民由此得到收入。
九百多年后的美国,一段人为扩大的价格差,把原本分布在全球各地的铜吸进美国仓库。
到2026年秋天,几十万吨铜已经堆在那里。
关税落地,它们还能继续享受美国市场的价格保护;关税退后,这些铜就要面对消费、转卖甚至重新外流的压力。政策可以在一天内改变预期,货物却不会在一天内从仓库里消失。
2025年7月31日那根急坠的价格曲线,已经演示过一次这样的结果。下一次政策落槌时,美国面对的,将是一座比当时更大的铜仓。