过去几十年,澳大利亚靠铁矿石定价权在中国市场赚得盆满钵满,说“躺着数钱”并不夸张。但如今,风向变了,澳大利亚铁矿石行业曾经拥有一个令人羡慕的位置,坐拥全球优质矿山,背靠庞大的中国市场,只需要把矿石装船运往亚洲,就能获得长期稳定的巨额收益。但这个持续了几十年的模式,正在出现变化。
变化并不是因为中国不需要铁矿石了,而是因为全球铁矿石市场的力量关系正在重新调整。过去由少数矿业巨头主导的供应格局,正在被新的资源项目、产业转型以及采购方式改变。
澳大利亚矿企面临的最大问题,不是失去中国市场,而是中国市场正在从“高度依赖澳矿”转向“拥有更多选择”。铁矿石贸易的黄金时代,与中国工业化快速推进密切相关。
进入21世纪后,中国钢铁产量快速增长,对铁矿石需求不断扩大。澳大利亚凭借皮尔巴拉地区丰富的矿藏、成熟的铁路港口体系以及较低运输成本,逐渐成为中国最大的铁矿石供应来源之一。
长期以来,全球铁矿石贸易主要由几家大型矿企掌握资源供应,而中国虽然是全球最大的买家,却在国际价格形成过程中面临较大的被动局面。这种供需关系,让澳大利亚矿企在谈判中拥有较强影响力。
不过,市场正在悄悄改变。一个重要变化,是新的铁矿资源正在进入全球供应链。
几内亚西芒杜铁矿项目就是其中最受关注的案例。这个项目历经多年开发,涉及铁路、港口和矿山建设,2025年底开始出口铁矿石,并向中国发送首批货物。
相关数据显示,西芒杜拥有高品位铁矿资源,未来全面释放产能后,可能成为全球重要供应来源之一。ING THINK
西芒杜短期内不会完全替代澳大利亚,但它带来的意义在于,让全球铁矿石供应结构出现更多变量。另一个变化来自中国钢铁行业自身。
过去几十年,中国钢铁需求增长主要依靠房地产建设、基础设施扩张以及制造业快速发展。但近年来,中国钢铁行业进入调整阶段。
房地产市场变化,使钢材需求增长速度放缓,钢铁企业开始更加重视效率、成本和产业升级。过去是“产量增加,需要更多矿石”。
未来更多是“提高质量,降低资源消耗”。这种变化,对依靠出口铁矿石获得高利润的国家影响明显。
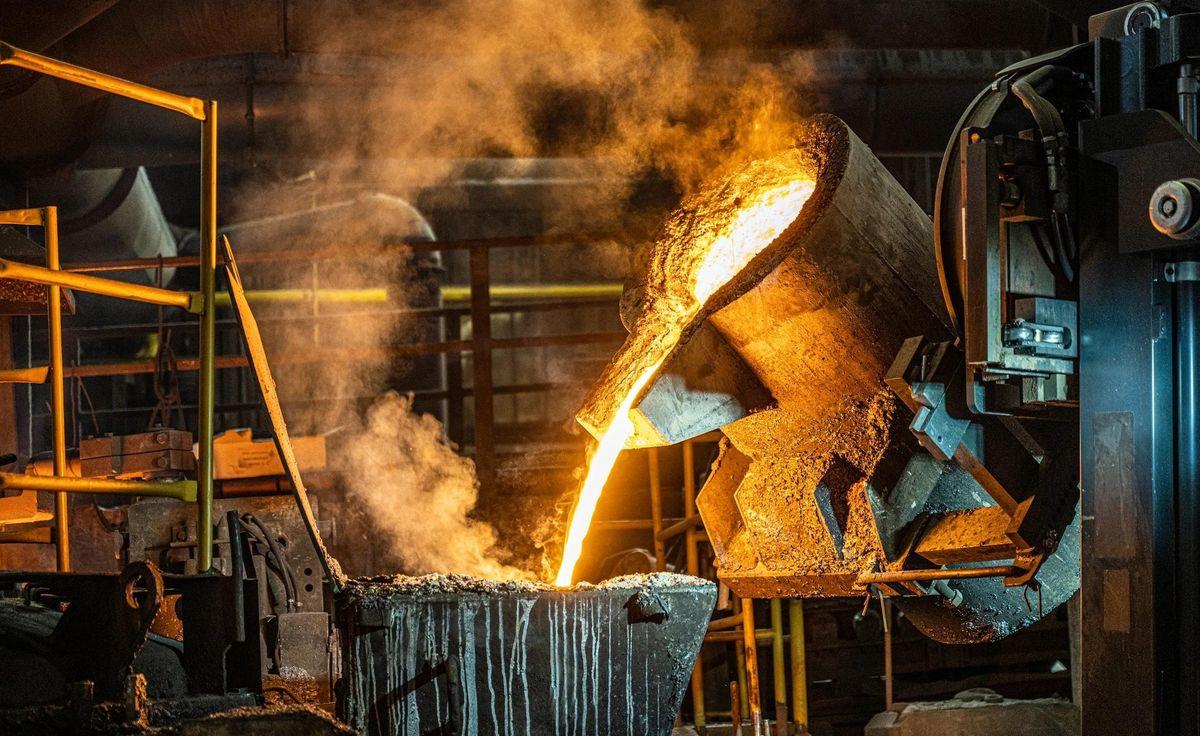
尤其是在低碳转型背景下,全球钢铁行业正在寻找新的生产方式。传统高炉炼钢需要大量铁矿石和焦炭,而电炉炼钢、废钢循环利用等方式正在扩大应用。
中国经过多年工业发展,社会钢铁存量已经达到较高水平。未来随着废钢回收体系完善,部分钢铁生产可以更多利用“城市矿山”,减少对新增铁矿石的依赖。
这并不意味着铁矿石会退出市场。但问题在于,需求结构发生变化后,供应商过去那种依靠资源稀缺获得高利润的模式会受到挑战。
与此同时,中国也在调整铁矿石采购方式。2022年,中国成立中国矿产资源集团,外界普遍认为其目标之一,是提升铁矿石采购协调能力。
近年来,中国企业与国际矿企之间围绕价格、品质、结算方式等问题的谈判更加频繁。2025年,市场消息称,必和必拓部分面向中国买家的铁矿石交易开始尝试使用人民币结算,这被认为是铁矿石贸易结算方式变化的一个信号。
GMK这类变化并不代表传统贸易体系会立即被推翻,但它反映出一个趋势:全球最大买家希望在资源交易中拥有更大的影响力。
对于澳大利亚来说,铁矿石依然是经济的重要支柱。澳大利亚矿山拥有明显优势,生产成本低,出口体系成熟,这些条件短时间内很难被其他国家完全复制。
因此,认为澳大利亚铁矿石会马上失去竞争力,并不符合现实。但过去那种“只要有矿,就能长期获得高收益”的时代正在远去。
资源行业的竞争,本质上不是只看储量,还要看市场关系、产业变化和技术方向。如果未来中国铁矿石来源更加多元,钢铁生产方式继续升级,那么澳大利亚矿企必须面对一个新的现实:最大的客户仍然重要,但客户的选择也越来越多。
铁矿石市场的变化,其实反映的是全球经济结构调整。过去,中国需要大量进口资源推动工业发展,澳大利亚依靠资源出口获得经济收益,两者形成了高度互补关系。
但随着产业阶段变化,贸易关系也会重新寻找新的平衡。我认为,澳大利亚铁矿产业未来仍然会保持重要地位,但依靠单一资源优势获取超额利润的空间会逐渐缩小。
中国降低铁矿石供应集中度,并不是为了改变正常贸易,而是为了增强产业安全和市场主动权。在全球经济竞争越来越复杂的情况下,没有任何一个国家能够永远依靠过去的优势获得同样的收益。
资源出口国需要适应买方市场变化,进口大国也需要提高供应保障能力。未来铁矿石市场真正的竞争,不只是矿山之间的竞争,而是供应链稳定性、产业效率和技术转型能力的竞争。