标签: 亚洲股市
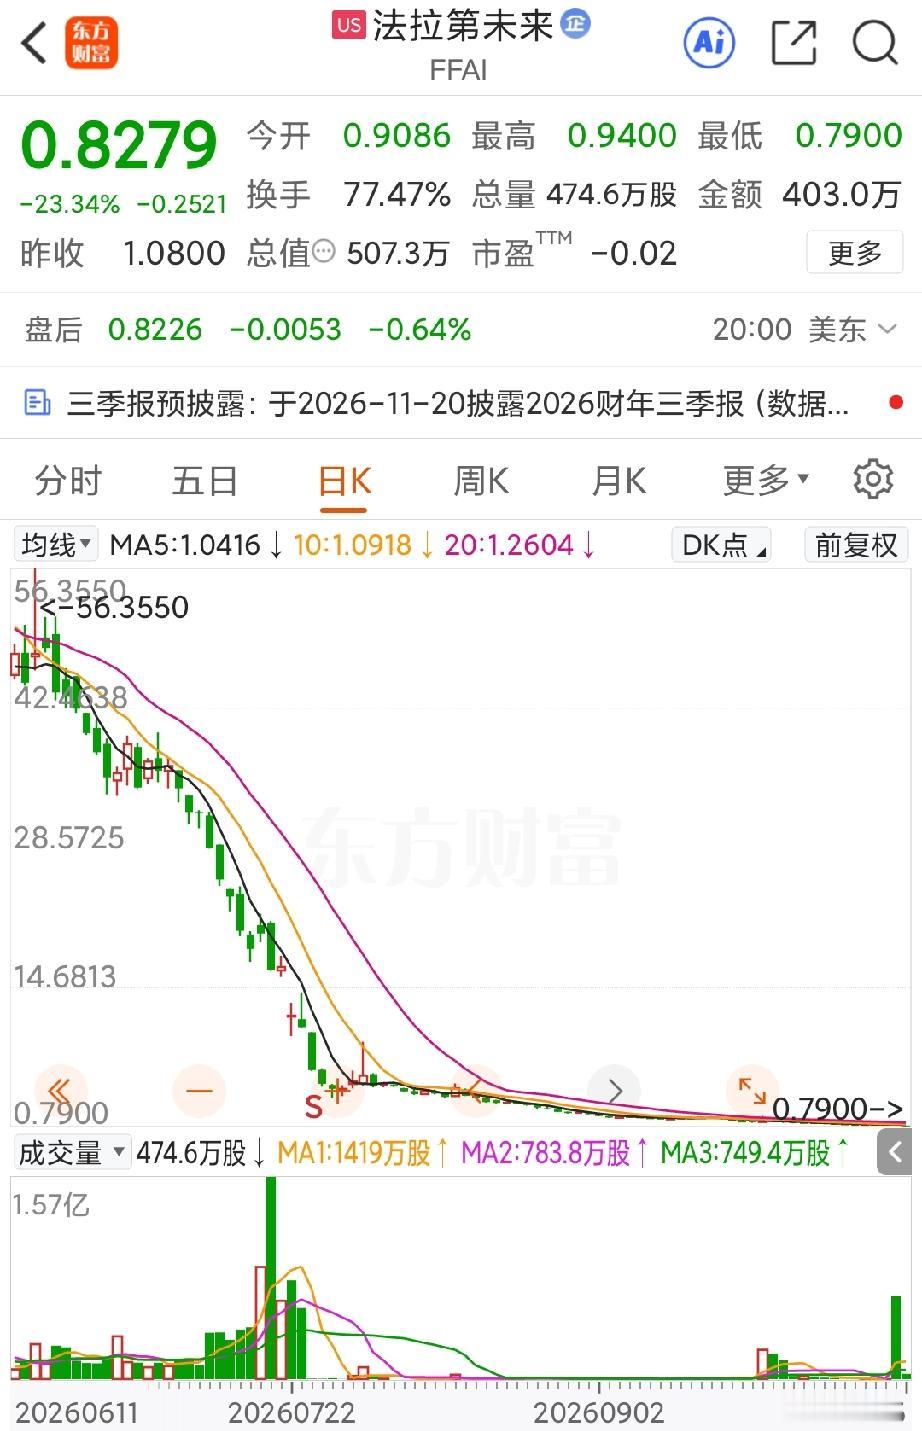
这次贾跃亭真的是要崩了,在出售机器人业务的方案通过之后,法拉第未来的股价在10月
这次贾跃亭真的是要崩了,在出售机器人业务的方案通过之后,法拉第未来的股价在10月15日收盘时暴跌了23.37%,每股价格仅有0.82美元。这也意味着,法拉第未来在实施1比150的反向拆股四个月后,又再次掉入了退市风险区域,并且这次已经没有合规期可以宽限,也无法再次合股,留给贾跃亭的选择已经不多了。
又在传李嘉诚的消息,媒体反映很快,说长实集团内部人士说,这不是真的。长实这个
又在传李嘉诚的消息,媒体反映很快,说长实集团内部人士说,这不是真的。长实这个回应我看不一定准确,因为内部人士是谁,知情与否,我们都不确定。李嘉诚98岁了,这个年纪一切都在意料之中了。所以凭空传一些消息,意义也不大。当然,最有意思最有想象力的还是我们中国股市。今天这个传闻来得非常突然,网上直接流出一张伪造的截图,谎称香港大公报报道李嘉诚离世,消息在微信群、短视频平台飞速扩散,不少人没来得及核实就随手转发。消息一出,媒体第一时间去找长实集团求证,得到的答复是绝无其事,后面长实还发布正式声明,直接谴责自媒体捏造假新闻,连大公报也赶紧站出来澄清,说自己从来没有发过这条新闻,还固定证据准备追究造谣账号的法律责任。可即便官方辟谣动作这么快,很多人心里还是会打个问号,原因很简单,这次对外发声的,只是所谓集团内部人士,没有点名到底是谁,我们外人没办法判断这个人是不是真的掌握第一手情况,到底是不是能够直接接触到李嘉诚本人近况的核心人员,单单一句内部人士回应,说服力确实有限。大家之所以会对这条传闻格外敏感,核心还是李嘉诚已经98岁高龄。熟悉他的人都清楚,他早在2018年就正式卸任长实集团主席,把集团的管理权交给长子李泽钜,自己只保留资深顾问的身份,平日里极少公开露面。今年5月,李嘉诚基金会放出过他的生活照片,能看到老人在太平山顶乘坐电动代步车,状态还算平稳,但年纪摆在这,身体情况本身就会受到所有人关注。这么多年,类似的传闻已经不是第一次出现,隔一段时间网上就会冒出关于他身体状况的各种传言,每次都要集团出面澄清。说白了,到了这个岁数,生老病死本就是自然规律,就算大家心里有所准备,也不该任由没有源头的假消息到处传播。这种凭空编造出来的消息,除了制造恐慌、博取流量之外,没有任何实际意义,大量网友跟风转发,最后只会让谣言越传越广,造谣的人赚足流量,普通网民却一不小心就踩进不实信息的圈套,严重的还会承担法律责任。这件事里最耐人寻味,甚至说有点魔幻的,还要看资本市场的反应。港股那边,长实集团的股价在谣言传播阶段出现短暂承压,这个还算好理解,毕竟李嘉诚是长实的创始人,市场天然会把他的个人情况和集团联系在一起。可A股这边上演的一幕,就让很多老股民都觉得哭笑不得,一家名叫嘉诚国际的上市公司,盘中直接被资金拉到涨停。很多人第一眼看到这个名字,很容易就联想到李嘉诚,可权威信息查下来,这家企业和李嘉诚以及长实集团,没有半点股权、业务上的往来,二者完全是互不相关的两家公司。说白了,这就是纯纯的名字炒作,没有任何基本面支撑,就靠着网络上一条突发谣言,资金借着名字上的巧合带动散户跟风进场,硬生生炒出一个涨停板。很多股民看到这一幕都会感慨,A股市场里这种脱离现实的想象空间,真的远超普通人的预料。资本市场本该看企业营收、业务前景这些实实在在的东西,可有些时候,资金并不关心真相到底是什么,只关心能不能找到一个故事来炒作。谣言发酵的时候,很多人根本不去查证消息真假,不去看看上市公司公告,只凭着名字里的几个字就匆忙下单,等后面谣言被彻底揭穿,热度退潮,那些高位追进去的投资者,很大概率就要面临亏损被套的局面。这件事其实也给我们所有人提了个醒,不管是上网看新闻,还是炒股做投资,最忌讳的就是跟风冲动。面对这类突发的重磅传闻,不要第一时间转发,耐心等权威机构完整通报。而对于股民来说,更要明白,市场里面各种各样的故事层出不穷,靠传闻、靠名字联想出来的行情,来得快,去得也快,这类炒作风险极高,千万不要被短期波动带着情绪做决策。谣言总有被戳破的时候,资本市场最终还是要回归真实价值,盲目跟着小道消息赌一把,最后吃亏的往往是普通投资者。
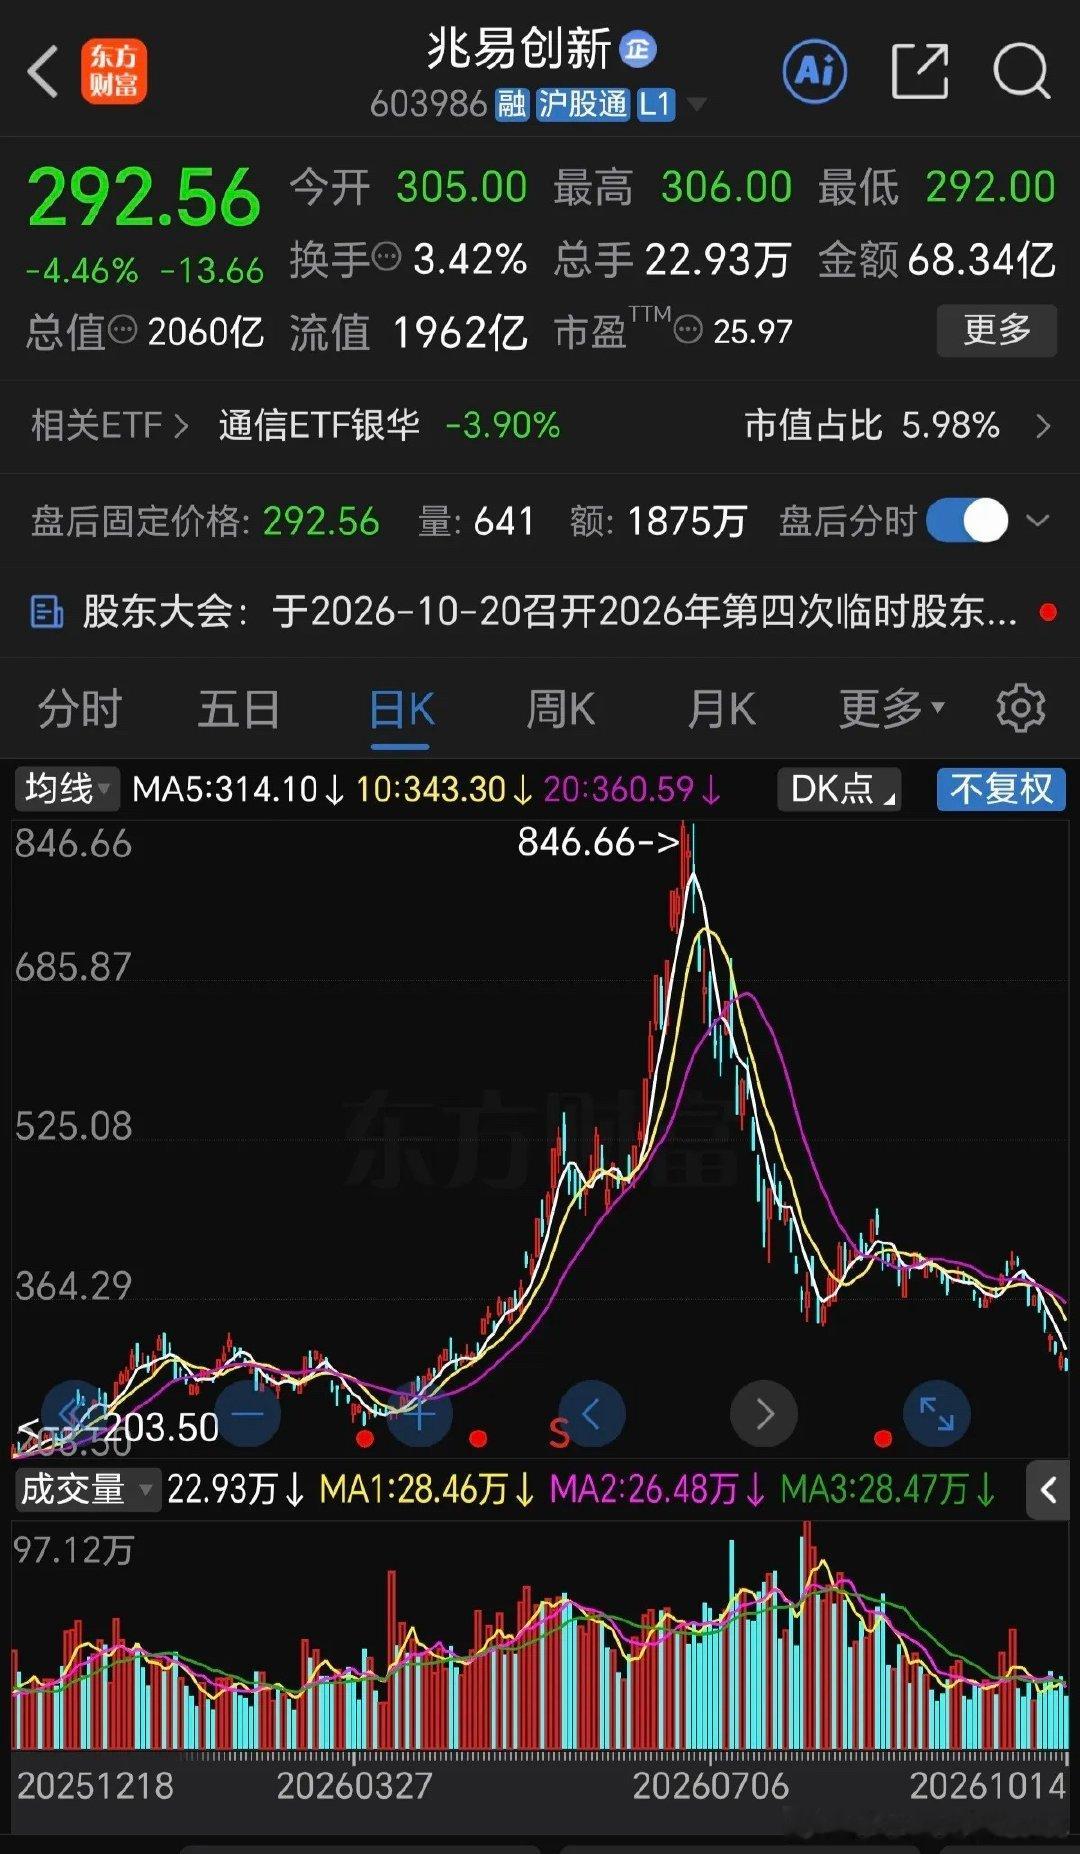
现在科技股不是下跌的问题,而是根本没人接盘了!以兆易创新为例,这只存储大牛股今年
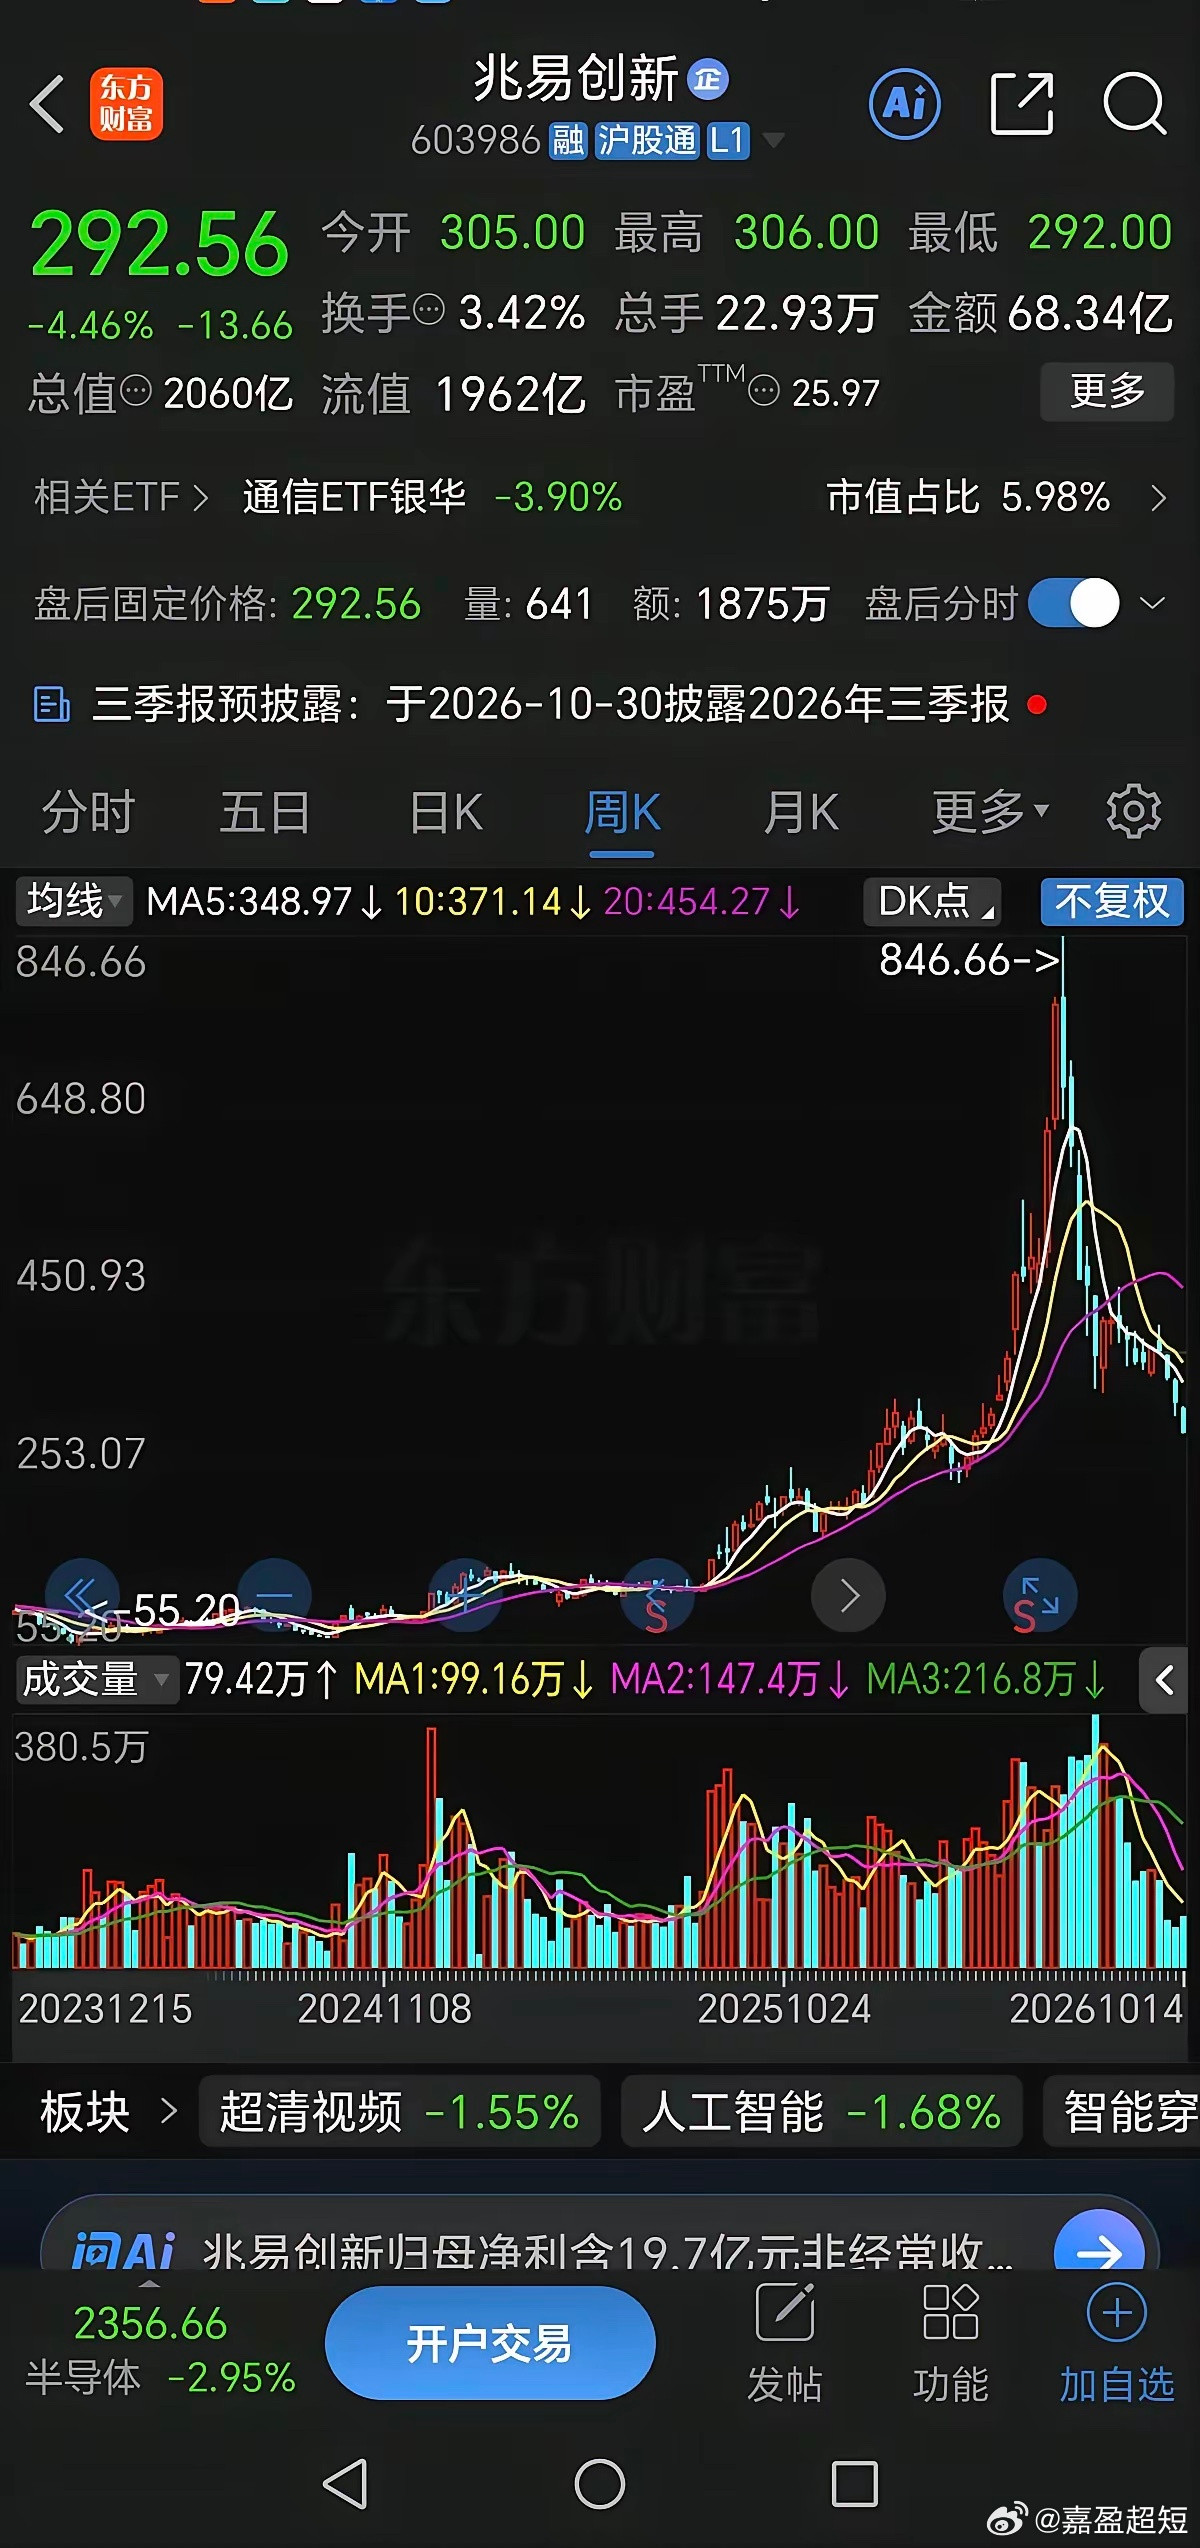
现在科技股不是下跌的问题,而是根本没人接盘了!以兆易创新为例,这只存储大牛股今年6月底最高涨到了846.66元,随后一波大跌,最低跌到了340元,跌幅高达60%。按理说这种跌幅放在以前肯定会强劲反弹,最起码也得反弹个30%左右,甚至会到前期好点,做个双顶,但从8月份和9月份的走势来看,几乎在横盘,原地踏步,反弹非常乏力。而最近更是破位大跌,今天已经跌到了292元,3个多月时间已经较高点大跌了65%,按理说抄底的股民应该更多才是,毕竟较高点已经打了三折多了。但根本没有任何止跌的迹象,成交量也非常小,今年五六月份的时候,每天都是一二百亿,三四百亿的成交额,现在只有60多亿了,大幅缩量。为啥跌得越狠,反而没有人去抄底了,拉长来看,这只股票从924行情前的64元启动,一路狂涨到846元,一年多时间暴涨了13倍之多,现在虽然暴跌了65%,股价仍有近300元,较低点仍有近5倍的涨幅,股民们可不愿意当冤大头!
现在科技股不是下跌的问题,而是根本没人接盘了!以兆易创新为例,这只存储大牛股今年
现在科技股不是下跌的问题,而是根本没人接盘了!以兆易创新为例,这只存储大牛股今年6月底最高涨到了846.66元,随后一波大跌,最低跌到了340元,跌幅高达60%。按理说这种跌幅放在以前肯定会强劲反弹,最起码也得反弹个30%左右,甚至会到前期好点,做个双顶,但从8月份和9月份的走势来看,几乎在横盘,原地踏步,反弹非常乏力。而最近更是破位大跌,今天已经跌到了292元,3个多月时间已经较高点大跌了65%,按理说抄底的股民应该更多才是,毕竟较高点已经打了三折多了。但根本没有任何止跌的迹象,成交量也非常小,今年五六月份的时候,每天都是一二百亿,三四百亿的成交额,现在只有60多亿了,大幅缩量。为啥跌得越狠,反而没有人去抄底了,拉长来看,这只股票从924行情前的64元启动,一路狂涨到846元,一年多时间暴涨了13倍之多,现在虽然暴跌了65%,股价仍有近300元,较低点仍有近5倍的涨幅,股民们可不愿意当冤大头!
永鼎股份[doge]
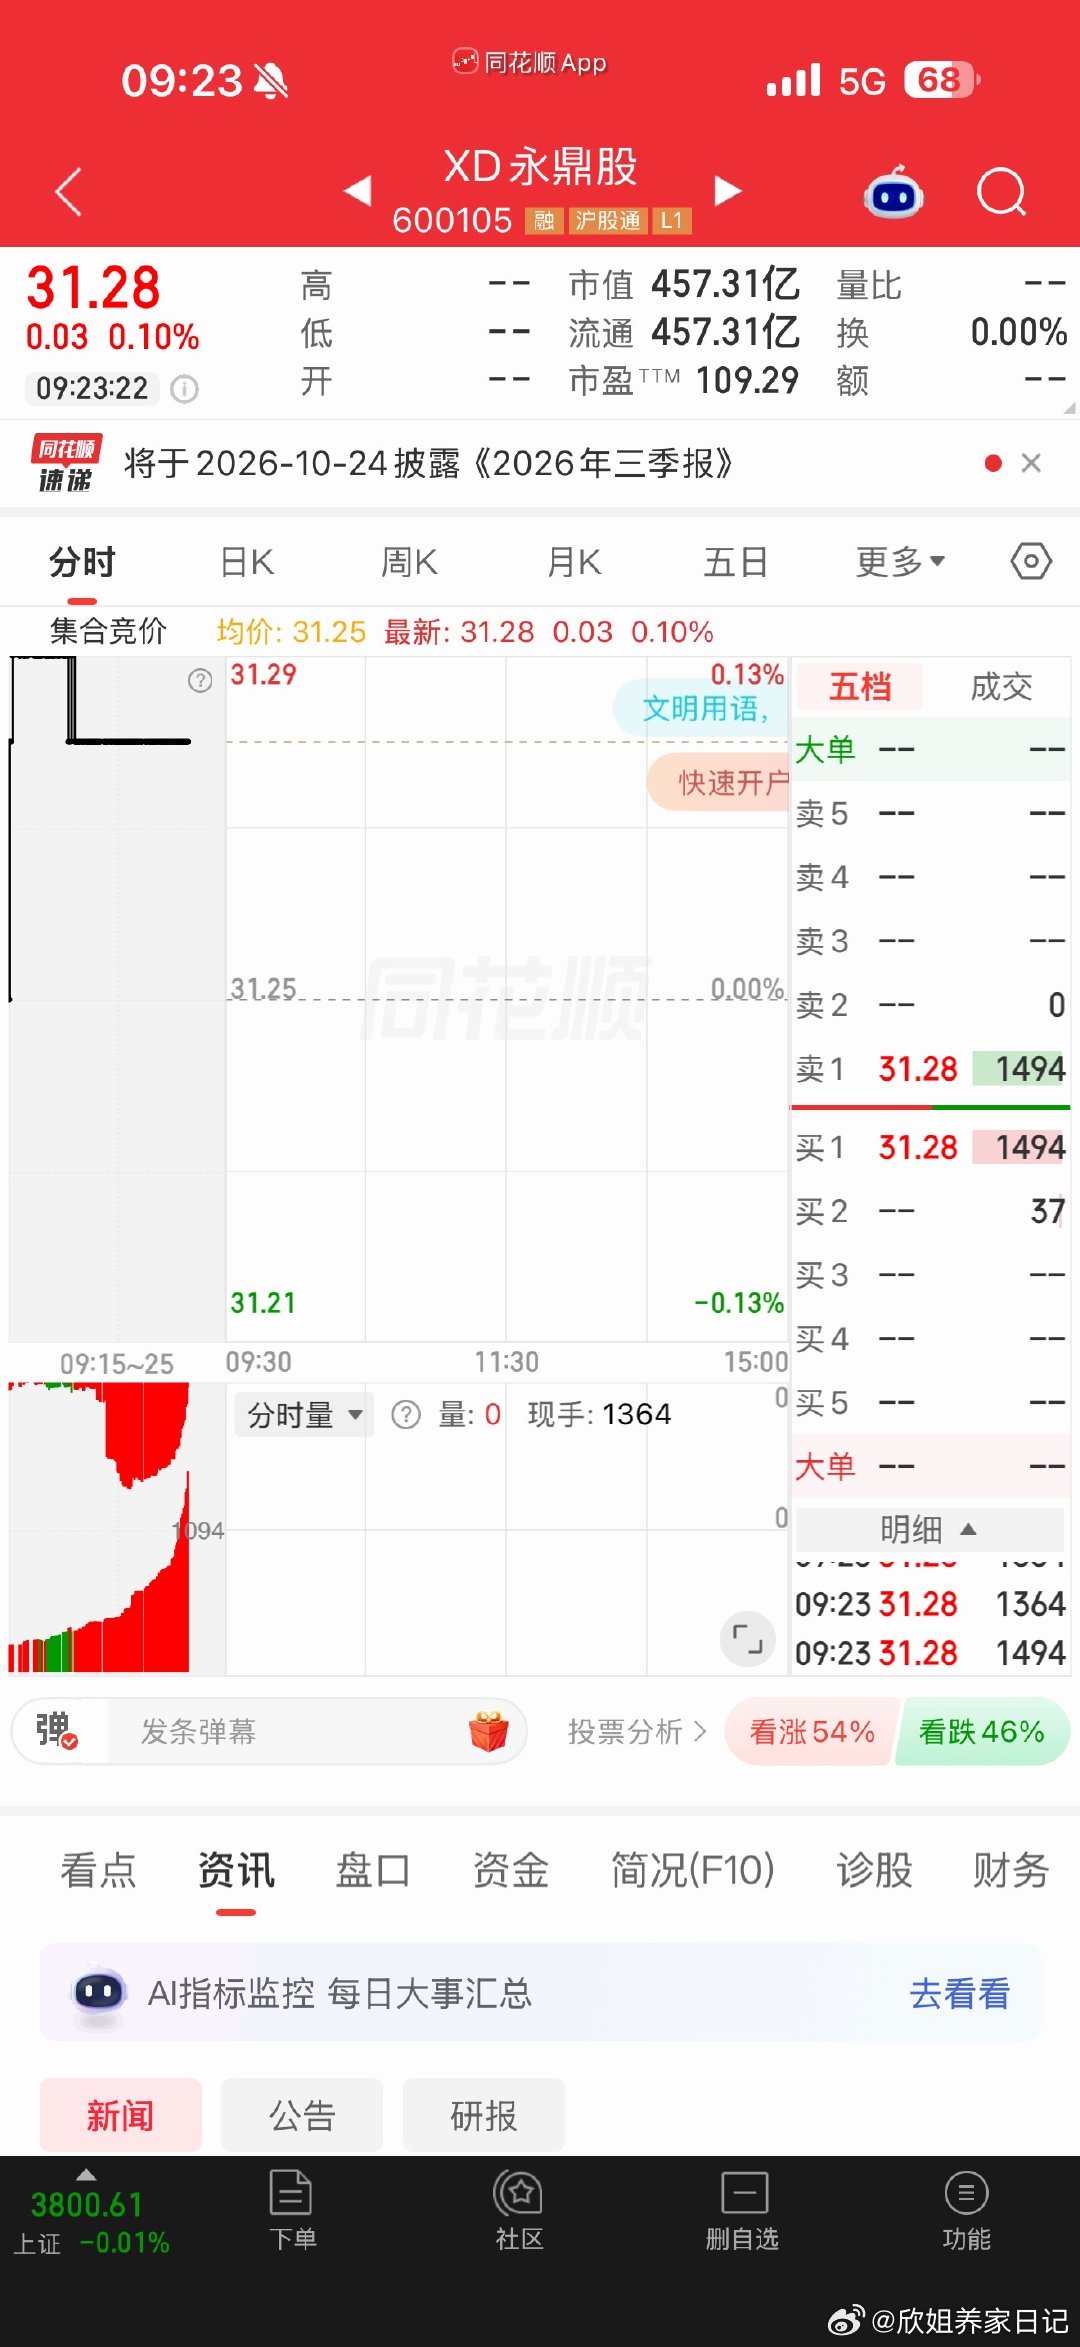
永鼎股份[doge]
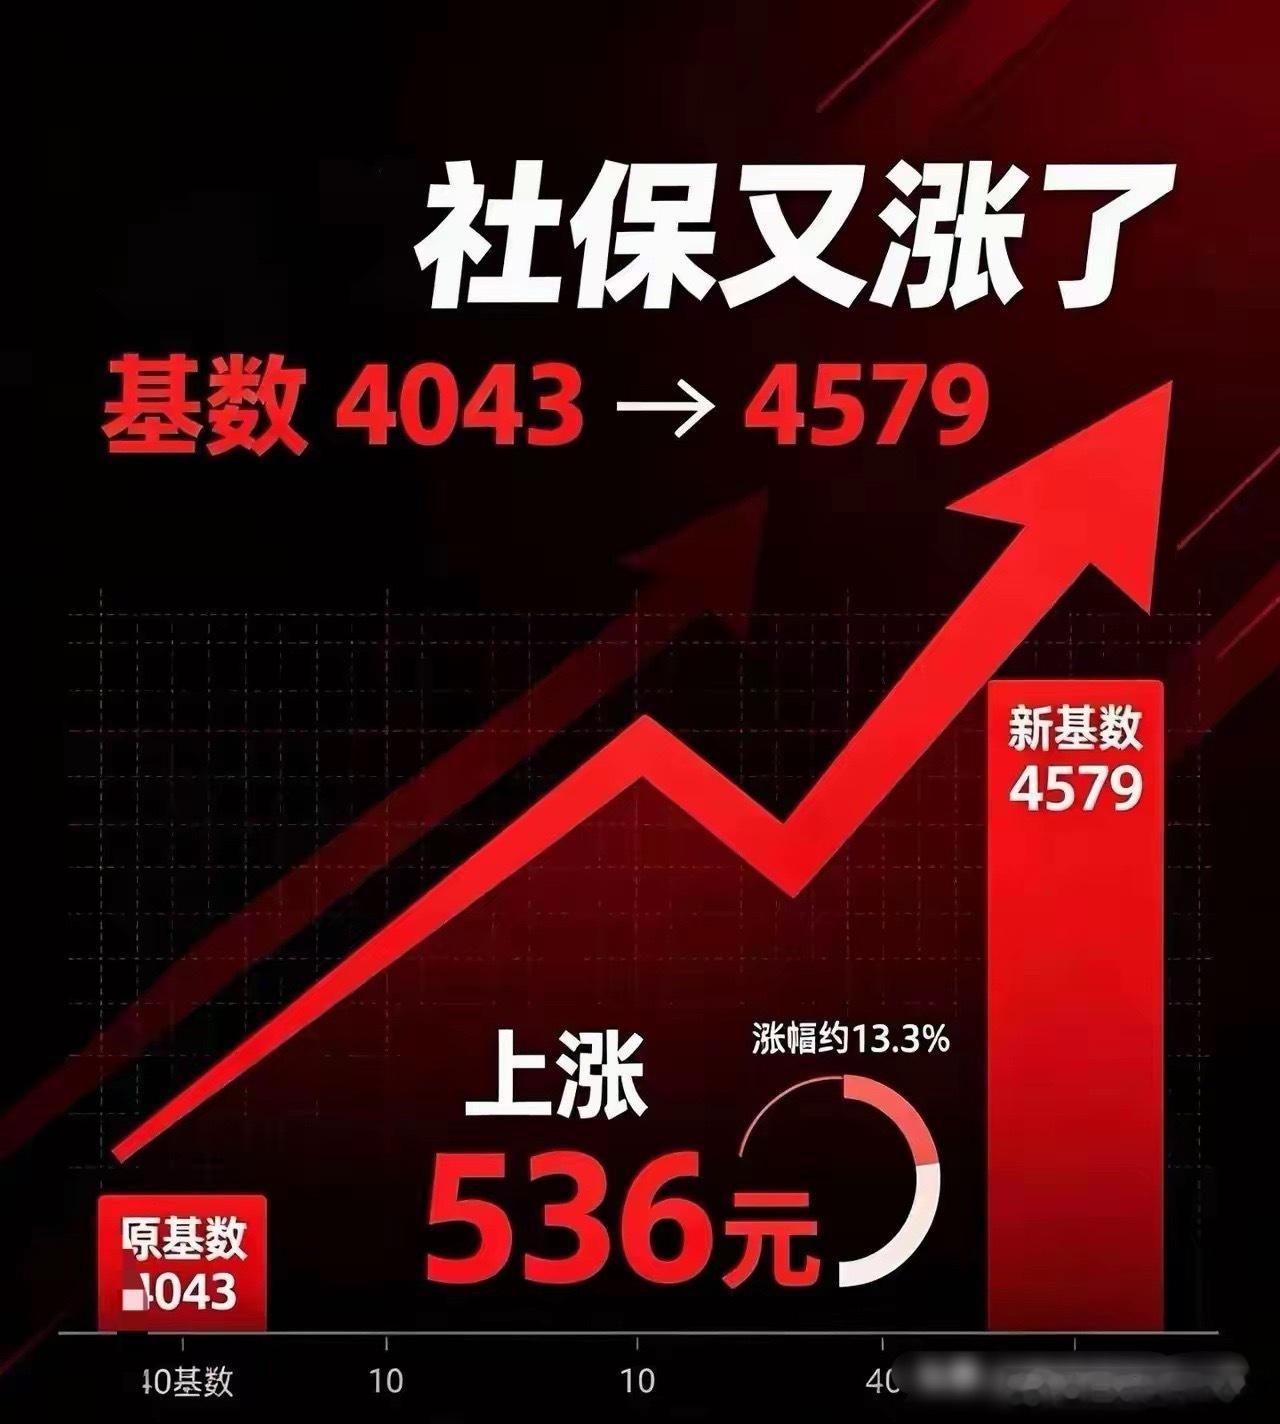
社保的本质是给兜底,但它真正兜住了底部的老百姓了吗?这次的缴费基数上调,导致养老
社保的本质是给兜底,但它真正兜住了底部的老百姓了吗?这次的缴费基数上调,导致养老跟失业险种都要进行补缴,以福建省为例,最低缴费基数从4043元上调到4579元,相应的社保缴交金额也涨了一百多元。但像福建省厦门最低工资标准都才2265元,虽然这是最低的,不具有代表性,但厦门很多行业现在的工资确实都不高。社保遵循多缴多得,长缴长得的原则,但还有相当一部分灵活就业的人连这个月的生活费都还发愁着。
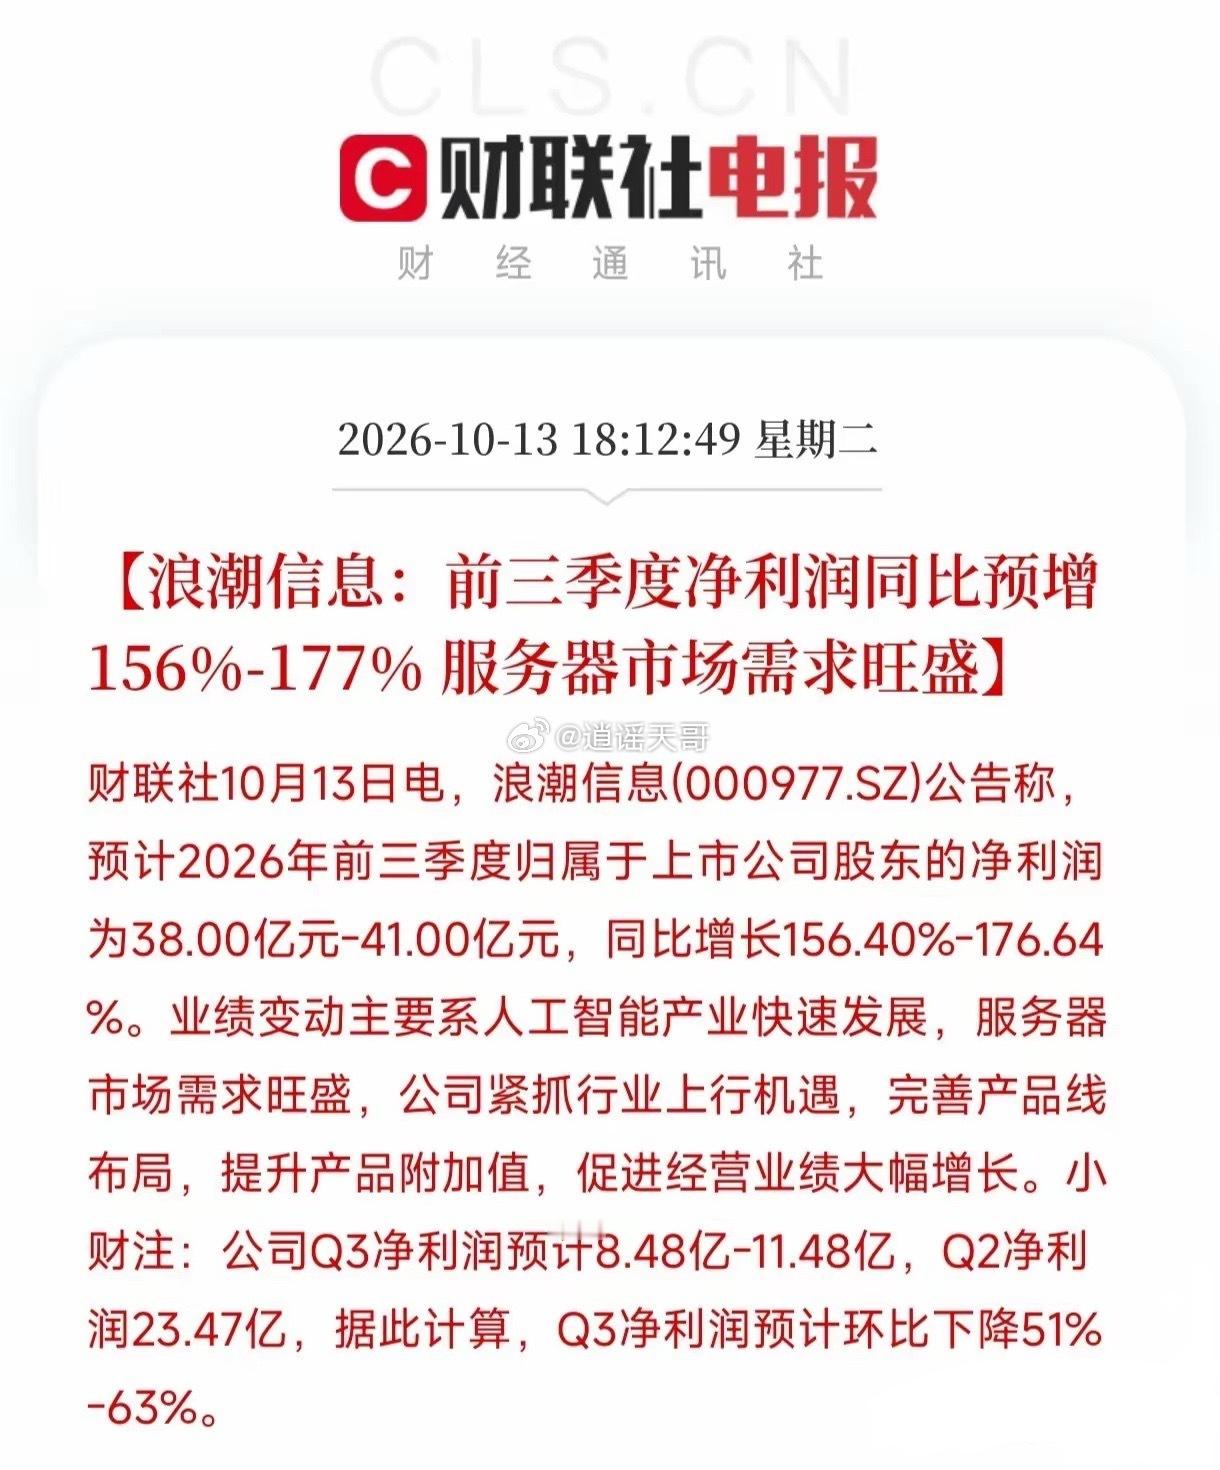
看到浪潮信息这份前三季度业绩预告,我确实吃了一惊。净利润同比预增最高177%,但
看到浪潮信息这份前三季度业绩预告,我确实吃了一惊。净利润同比预增最高177%,但拆开单季度一看,第三季度净利润环比却可能暴跌超过五成,这种冰火两重天的数据绝对是个大炸点。我先看这份亮眼的成绩单,预计前三季度赚了38亿到41亿元,同比(跟去年同期比)增长超过一点五倍。背后的核心推手就是人工智能爆发,带火了服务器市场。浪潮作为国内服务器的头部玩家,吃到了这波红利,产品附加值(单台机器能赚到的利润)提升,这是行业高景气度的直接验证。账不能只看一半。公告里的小财注点出了致命细节,第二季度赚了23.47亿,第三季度预计只有8.48亿到11.48亿,环比(跟紧挨着的上个季度比)下降51%到63%。散户看到这数据估计要冒冷汗。这背后反映出AI算力产业链的一个核心痛点。AI服务器虽然出货量大,但前期研发投入极高,且核心芯片成本受制于人,利润空间容易被上游算力巨头挤压。第二季度可能有前期大订单集中交付,第三季度属于正常的产能调整或客户验收周期拉长,导致收入确认滞后。结合近期券商研报,算力基建的长逻辑并没有坏。国内互联网大厂和运营商还在疯狂加码智算中心建设。单季度的环比波动,往往受大客户下单节奏影响,拿第二季度的高基数去苛责第三季度,有失公允。真正要警惕的是,服务器组装这门生意的毛利率能否稳住。一旦上游芯片涨价,浪潮的利润就会两头受气。对于股民来说,明天开盘如果因为环比下跌砸出深坑,里面可能藏着预期差的机会;如果大幅高开,反而要小心利好兑现。业绩高增是事实,但利润的含金量还需要看后续毛利率的脸色。浪潮信息业绩预告AI服务器算力板块
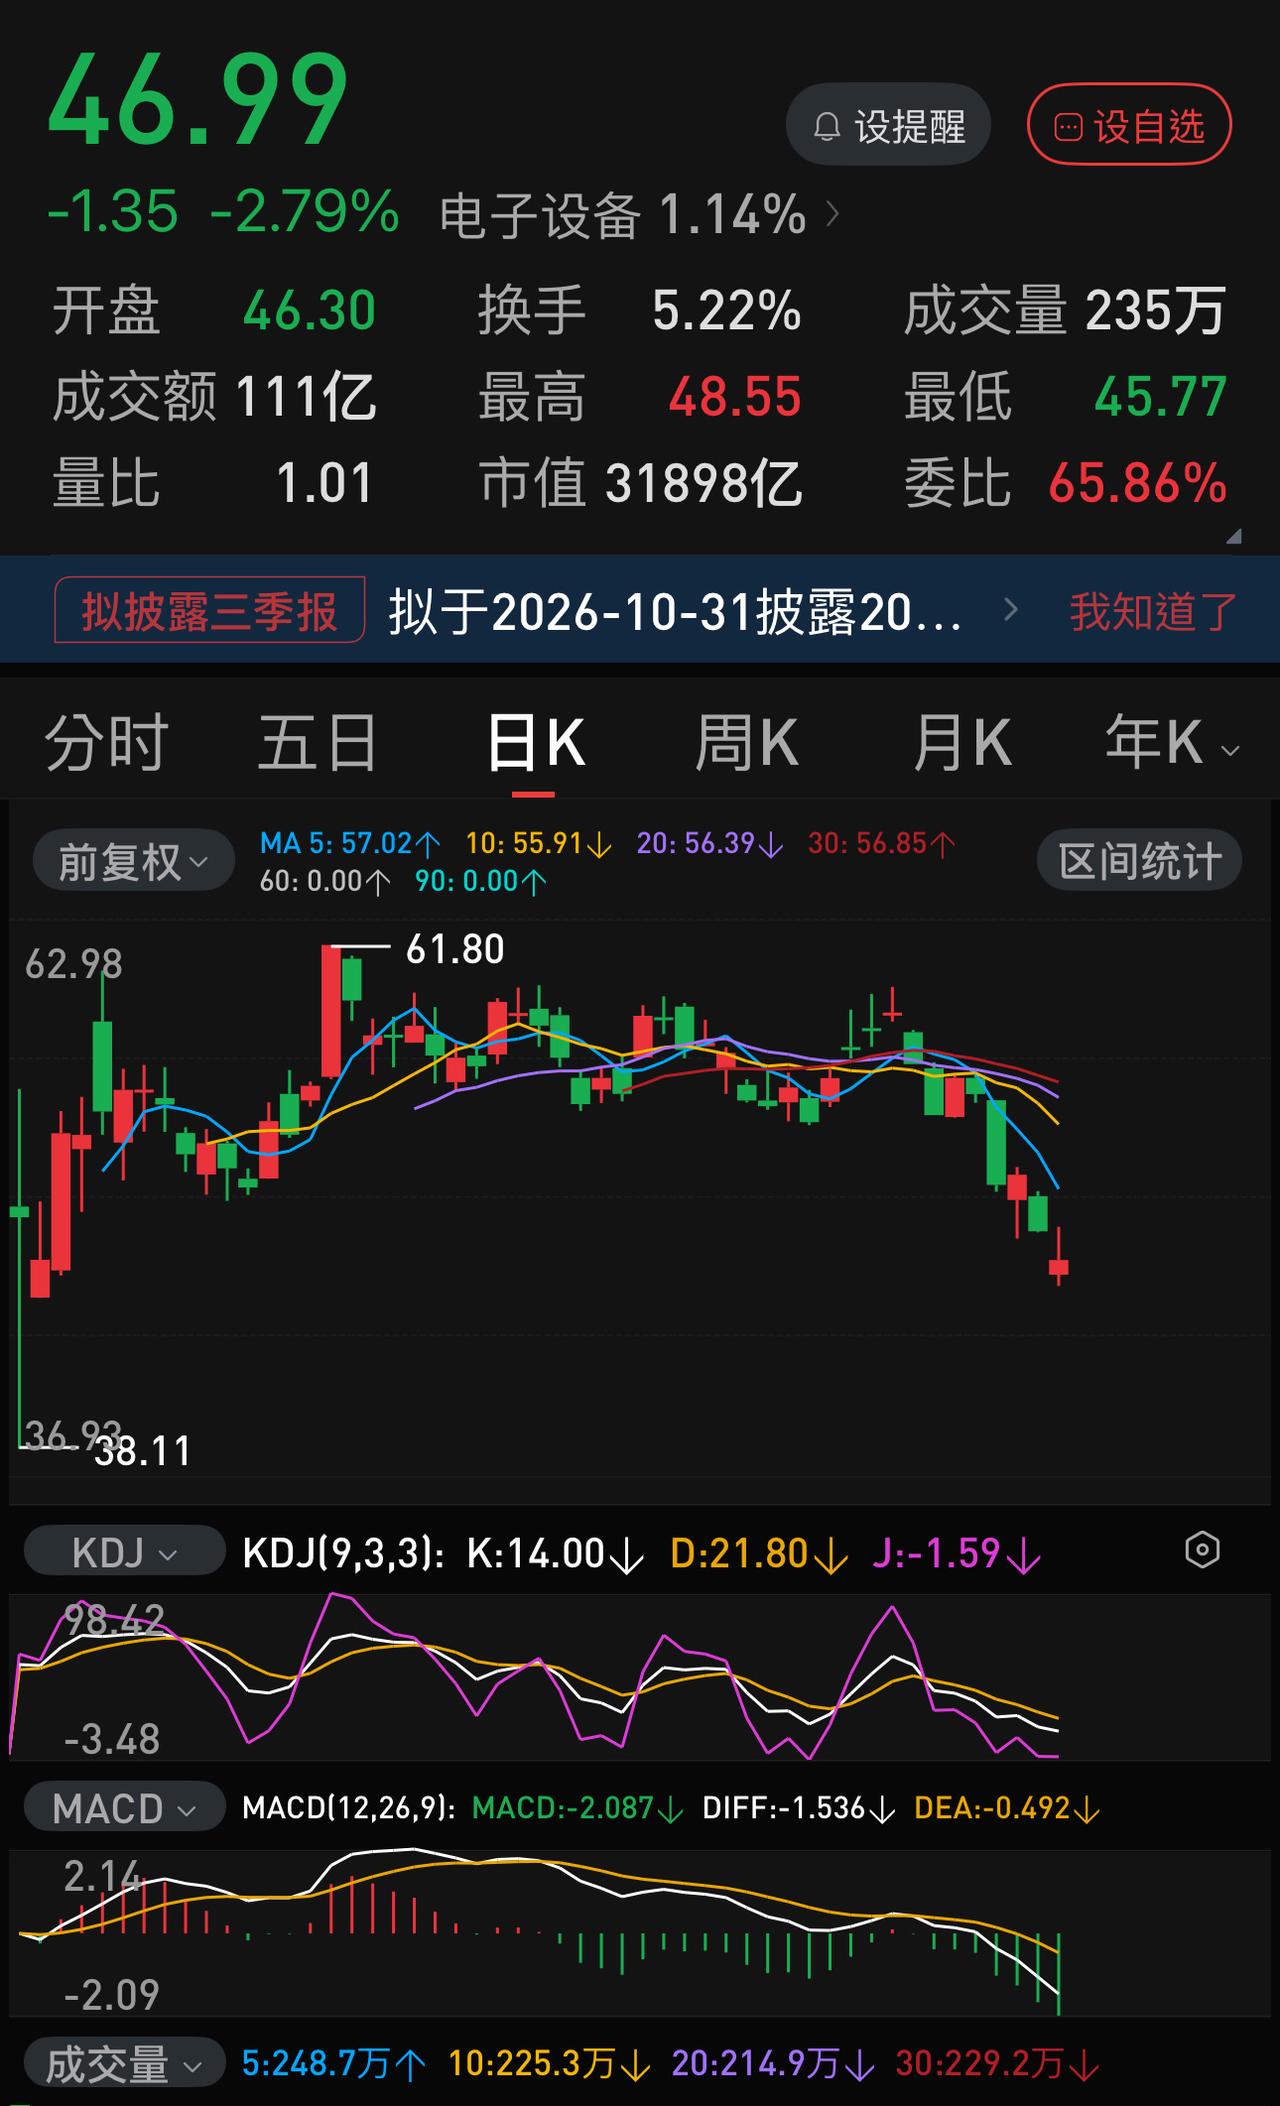
仅仅8个交易日,工商银行与长鑫科技市值从差一万亿到目前仅差一千多亿了!长鑫科技
仅仅8个交易日,工商银行与长鑫科技市值从差一万亿到目前仅差一千多亿了!长鑫科技股王的宝座可能随时易位。前一个月,还有不少人鼓吹长鑫科技市值冲击5万亿!仅仅一个月之后,其市值正在逐步接近3万亿。目前长鑫科技的动态市盈率已经在20倍上下,对比国际同行同位企业,它的市盈率已不算太高。但是,在内外压力之下,今年下半年到明年,长鑫科技的净利润还能保持在1500亿—2000亿吗,如果达不到,那么,它的20倍市盈不可能长期保持,加上解禁压力,到那个时候,总市值可能会进一步下降。
一位上海投资者把将近255万元分几个批次买中煤能源601898,9.80元先接了
一位上海投资者把将近255万元分几个批次买中煤能源601898,9.80元先接了120000股,岂料动力煤价格一路走软叠加下游电厂库存持续高位运行,股价被压着不断下探,8.10元他纹丝没动、7.30元补了80000股、6.70元再收60000股、6.50元继续囤50000股,账面浮亏一天比一天揪心。这位投资者从9.80元买到6.50元,越跌越买,经历深度浮亏也没有轻易离场,后来又赶上股价回升,看着确实像一场漂亮的翻身仗。可我觉得,事情没那么简单。按照这段流传的交易描述,他第一次拿出117.6万元买入12万股,股价跌到7.30元,又买进8万股,到了6.70元增加6万股,6.50元再接5万股。四笔交易累计31万股,实际投入248.7万元,平均持仓成本约8.02元,并不是一些文章所说的8.52元。别小看这五毛钱的差别,31万股放在一起,成本差异就是十几万元。更值得注意的是,股价如果跌到描述中的6.28元,按照8.02元的成本计算,账面亏损已经达到约54万元。我更愿意说,这才是投资者真正需要面对的考验。买进时谁都可以谈长期价值,账户亏掉几十万元,生活开支、家庭资金安排和个人情绪都会受到影响。而且中煤能源也不是一家只要煤价上涨就能无条件增加利润的企业。根据《上海证券报》刊载的公司年度报告,中煤能源涉及煤炭、煤化工、煤矿装备和金融等业务,产品包括动力煤、炼焦煤、尿素、甲醇和聚烯烃。业务确实多,可这些板块并不是每一个都能在煤炭市场低迷时独立撑起利润。煤炭价格下降,自产煤销售收入容易承压;化工产品价格疲软,煤化工业务也会受到影响;矿山建设、设备更新和安全生产还需要持续投入。有人认为,多元化经营就意味着抗风险能力强。我不完全赞同,关键得看各项业务的利润究竟受什么因素影响。中煤能源2025年自产商品煤平均销售价格同比下降77元每吨,归母净利润178.84亿元,同比下降7.3%,这些都是公开披露的数据。这说明企业规模大、资源储备丰富,也不能完全抵消行业价格波动带来的影响。不过事情还有另一面,公司2026年上半年归母净利润达到81.49亿元,同比增长5.8%,经营活动现金流量净额也有所增加。在我看来,这些数据比单纯判断煤价是不是见底更有研究价值。煤炭企业真正的竞争力,不只是能挖出多少煤,还要看成本控制、销售结构和现金创造能力。假如产品价格下跌,单位生产成本也能下降,企业就有机会缓解利润压力。可要是只盯着环渤海动力煤价格指数,每天猜测煤价什么时候上涨,就容易忽略企业自身经营能力的变化。再回到那位投资者的交易描述,他在10.50元卖出6万股,13.20元卖出8万股,15.60元卖出剩下的17万股。按照这些成交价格计算,累计卖出金额为433.8万元,扣除248.7万元的买入本金,毛收益约185.1万元。一些文章写成盈利105万元,显然与列出的交易数字对不上。这里还没有计算交易费用,也没有将持有期间可能取得的现金分红包含进去,不能直接称为最终净利润。更有意思的,是他后面的操作,描述中提到,他又在14.50元买入5万股,跌到9.20元全部卖出,一次亏损26.5万元。这笔账倒是能够算通,可问题也来了,一个曾经在6元多敢于持续买入的人,为什么到了14.50元又急着追进去?我的看法是,低位敢买和高位敢追,背后可能是两套完全不同的判断。前者可能来自对企业价值的估计,后者也可能只是害怕错过上涨行情。更值得警惕的是,投资者很容易把上一轮成功归功于自己的判断,却把下一轮亏损当成偶然失误。实际上,煤炭属于周期性较强的行业,市场供需、煤价、成本和企业盈利预期都可能发生变化,上一轮有效的交易方法,不代表下一轮还能照搬。描述中的投资者后来又在8.20元买入10万股,7.00元增加8万股,合计投入138万元,持有18万股,平均成本约7.67元。股价重新走高,他分别在11元、14元和15.50元卖出。有人据此声称,他每股盈利7.83元,总收益超过180万元。这又有问题,只有全部18万股都按照15.50元卖出,每股价差才接近7.83元,毛收益约141万元。既然已经有一部分股票在11元和14元卖掉,真实收益必然低于这个上限,具体能赚多少,还得知道每个价位卖出了多少股。我觉得,这恰好暴露出不少投资故事的共同毛病:买入成本写得很详细,卖出数量却交代得模模糊糊,到了收益部分又给出一个很惊人的数字。看着让人热血沸腾,拿计算器一算,结果完全不同。真正成熟的长期投资,不是股价跌了就买,也不是涨了就一定拿住,而是买入之前能够解释企业为什么值这个价,经营情况发生变化时也愿意重新判断。守住自己的风险边界,比追逐一段未经核实的财富传奇更有意义。
贵州茅台近十年股价变化:2017年末:约697元2018年末:590元
贵州茅台近十年股价变化:2017年末:约697元2018年末:590元2019年末:约1180元2020年末:1998元2021年末:2050元2022年末:1727元2023年末:1726元2024年末:1524元2025年末:1377元2026年10月:1288元尤其是2021年2月,茅台冲到历史最高点,盘中2627元,市值突破3.2万亿。那时候所有人都说,茅台是A股永远的神,股价能到3000。结果呢?从2627跌到现在的1288,跌了一半还多。你没看错,股王也腰斩。为什么?2017到2020年,是茅台的黄金期。消费升级,大家觉得白酒永远涨,机构抱团,茅台从600块一路买到2000块。2021年2月见顶,之后一路往下。为什么?有三个原因。第一,估值太贵了。最高的时候市盈率73倍,什么概念?就是你花73年的利润去买这只股票。再好的公司,这个价也贵了。第二,年轻人不喝白酒了。00后、10后长大了,他们喝奶茶、喝咖啡、喝精酿。白酒的基本盘在缩。第三,经济环境变了。以前大家觉得茅台是硬通货,送礼、投资、囤货。现在呢?飞天茅台零售价都跌了,从3000多跌到2000以下。酒都卖不动了,股票能涨吗?但有意思的是,昨天茅台涨了近2%,重新当了回股王。不是茅台又行了,是之前那个新股王联讯仪器跌太狠了。从6月高点跌了31%,直接被茅台反超。所以你看,股王这个位置,不是茅台多强了,是别人更弱了,全靠同行衬托[捂脸哭]十年前600块买茅台的人,拿到现在1288,翻倍了。但2021年2600块买茅台的人,到现在还套着一半。不是股票拿久了就一定赚钱,是你买的价格决定了你赚不赚钱。茅台还是那个茅台,一年赚几百亿,分红也不少。但你要是在2600块冲进去,那就是另一回事了。股王会换人,泡沫会破。唯一不会变的是:好公司也有好价格,坏价格再好的公司也会坑人。大家说是不是这样呢?欢迎评论区留言讨论。
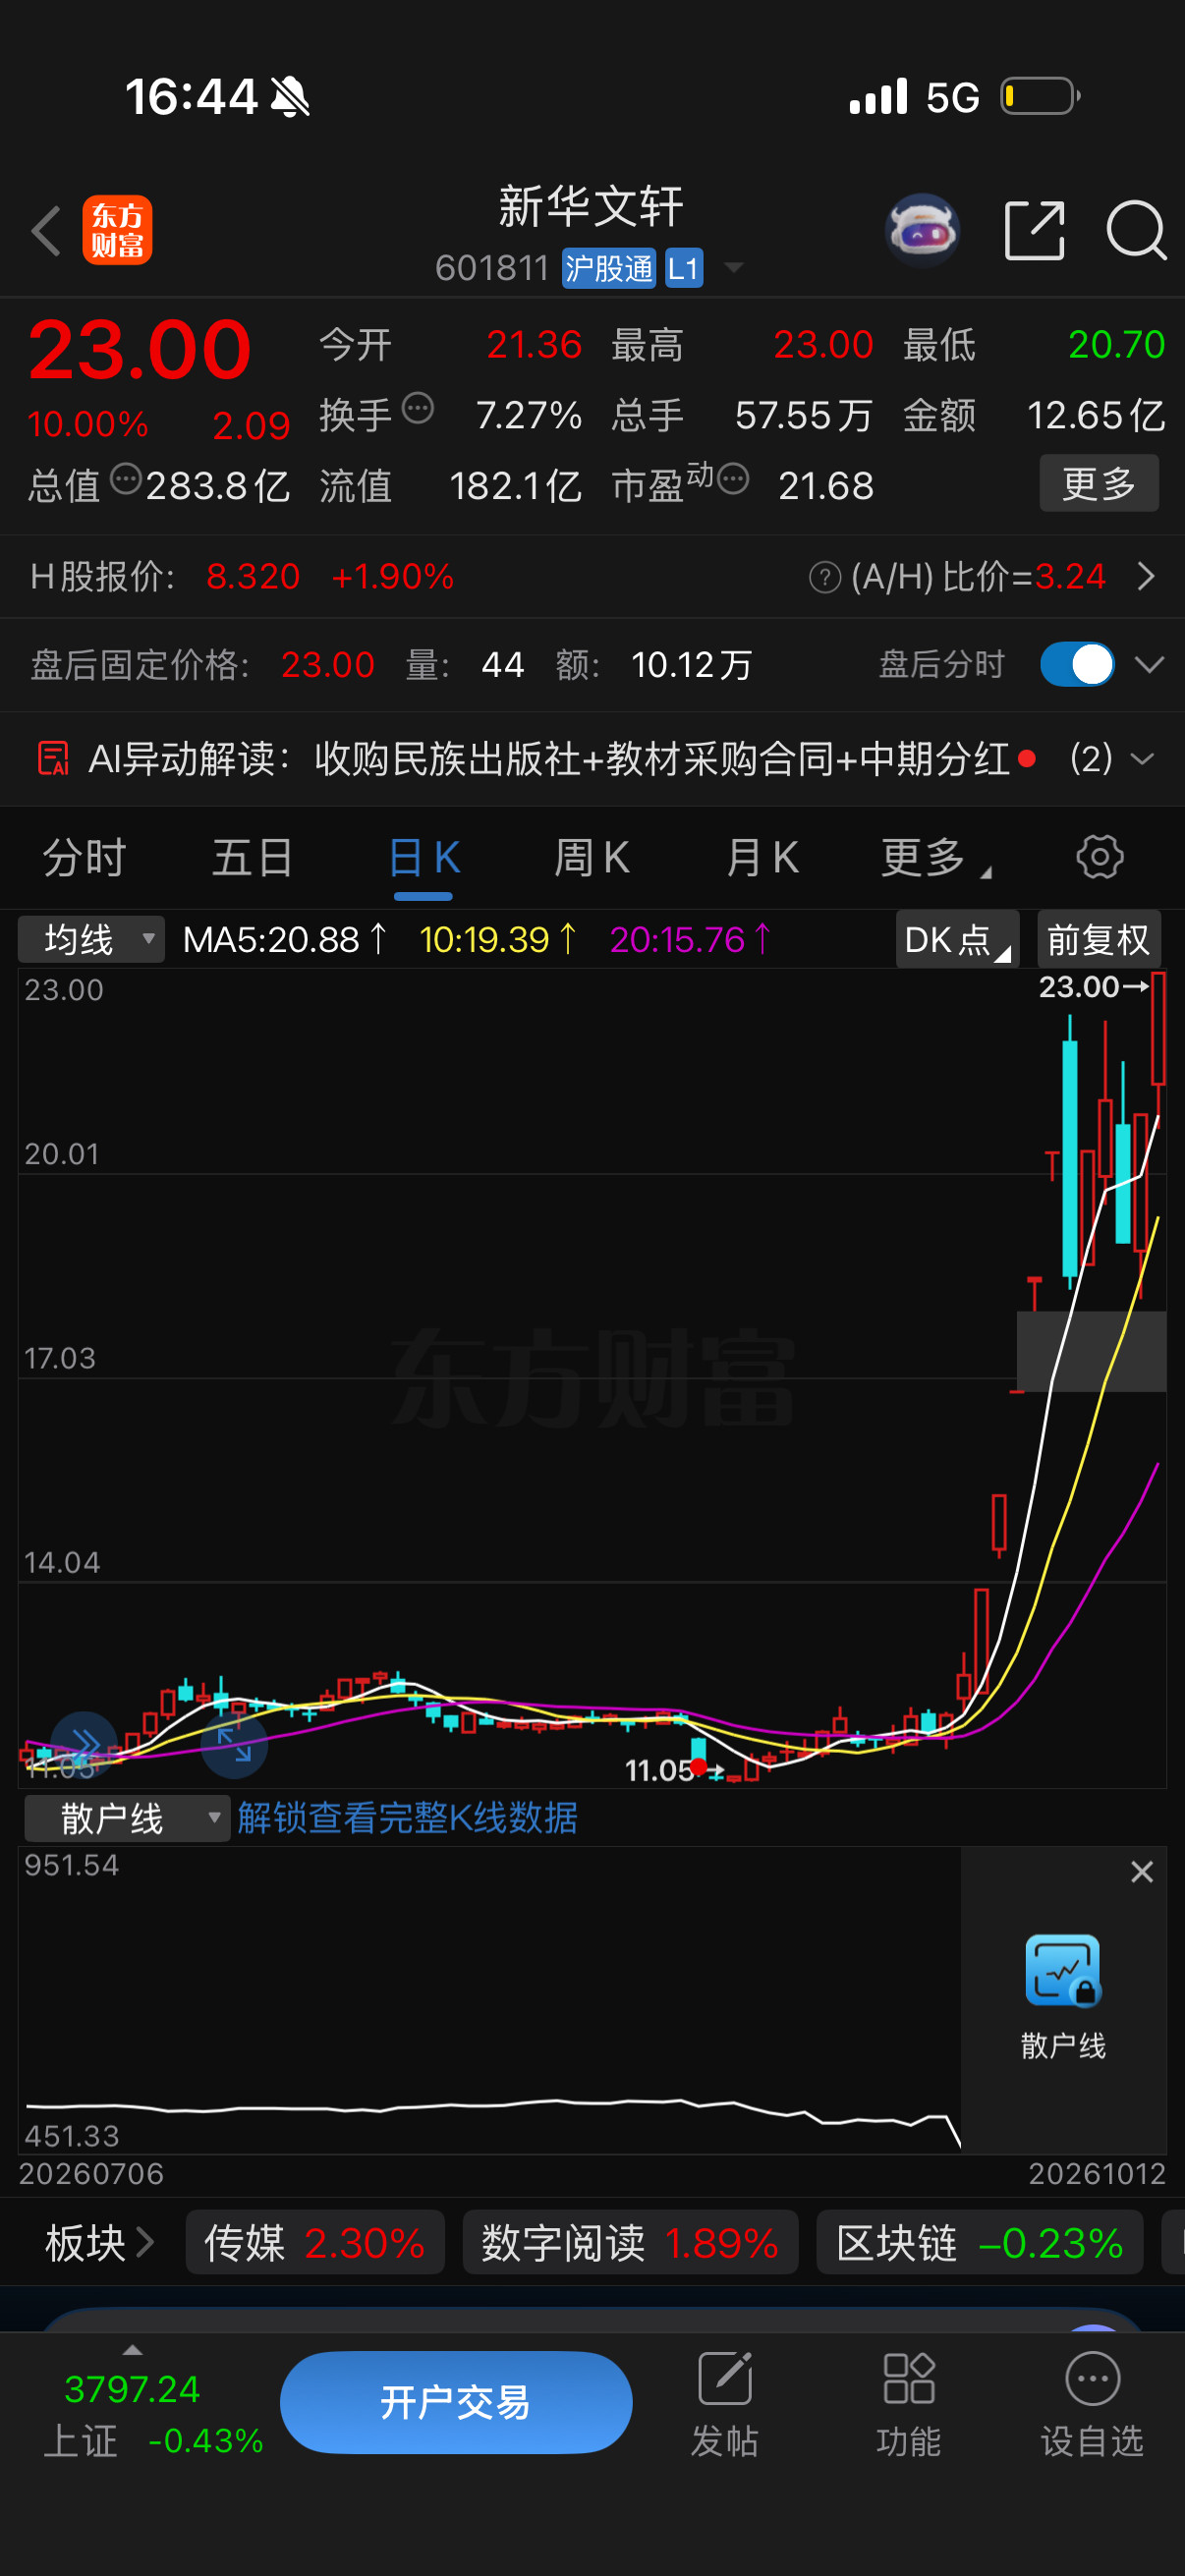
明天看盘要点1.Al应用新华传媒10连板,也是近段时间来少有的高度板,打出了高度空间,连续1字板上来
明天看盘要点1.Al应用新华传媒10连板,也是近段时间来少有的高度板,打出了高度空间,连续1字板上来,分歧断板后的状态是后面观察的风向标,如果新华传媒分歧断板不负反馈且目前板块内的2板阵营继续抗住分歧连板,则市场情绪继续保持,反之新华传媒断板负反馈,大概率面临情绪退潮。明天关注新华明天看盘要点1.Al应用新华传媒10连板,也是近段时间来少有的高度板,打出了高度空间,连续1字板上来,分歧断板后的状态是后面观察的风向标,如果新华传媒分歧断板不负反馈且目前板块内的2板阵营继续抗住分歧连板,则市场情绪继续保持,反之新华传媒断板负反馈,大概率面临情绪退潮。明天关注新华传媒是继续涨停还是分歧断板及分歧断板的状态,同时关注新经典、龙版传媒、慈文传媒等能否继续加速涨。2.固态电池今天分歧,时代万恒放量涨停6连板,其他连板全数分歧断板,关注明天时代万恒是分歧断板还是弱转强加速涨停。3.算力硬件关注中际旭创、胜宏科技、兆易创新等是继续下跌还是止跌企稳。4.其他关注金健米业、国芳集团是否反包涨停。
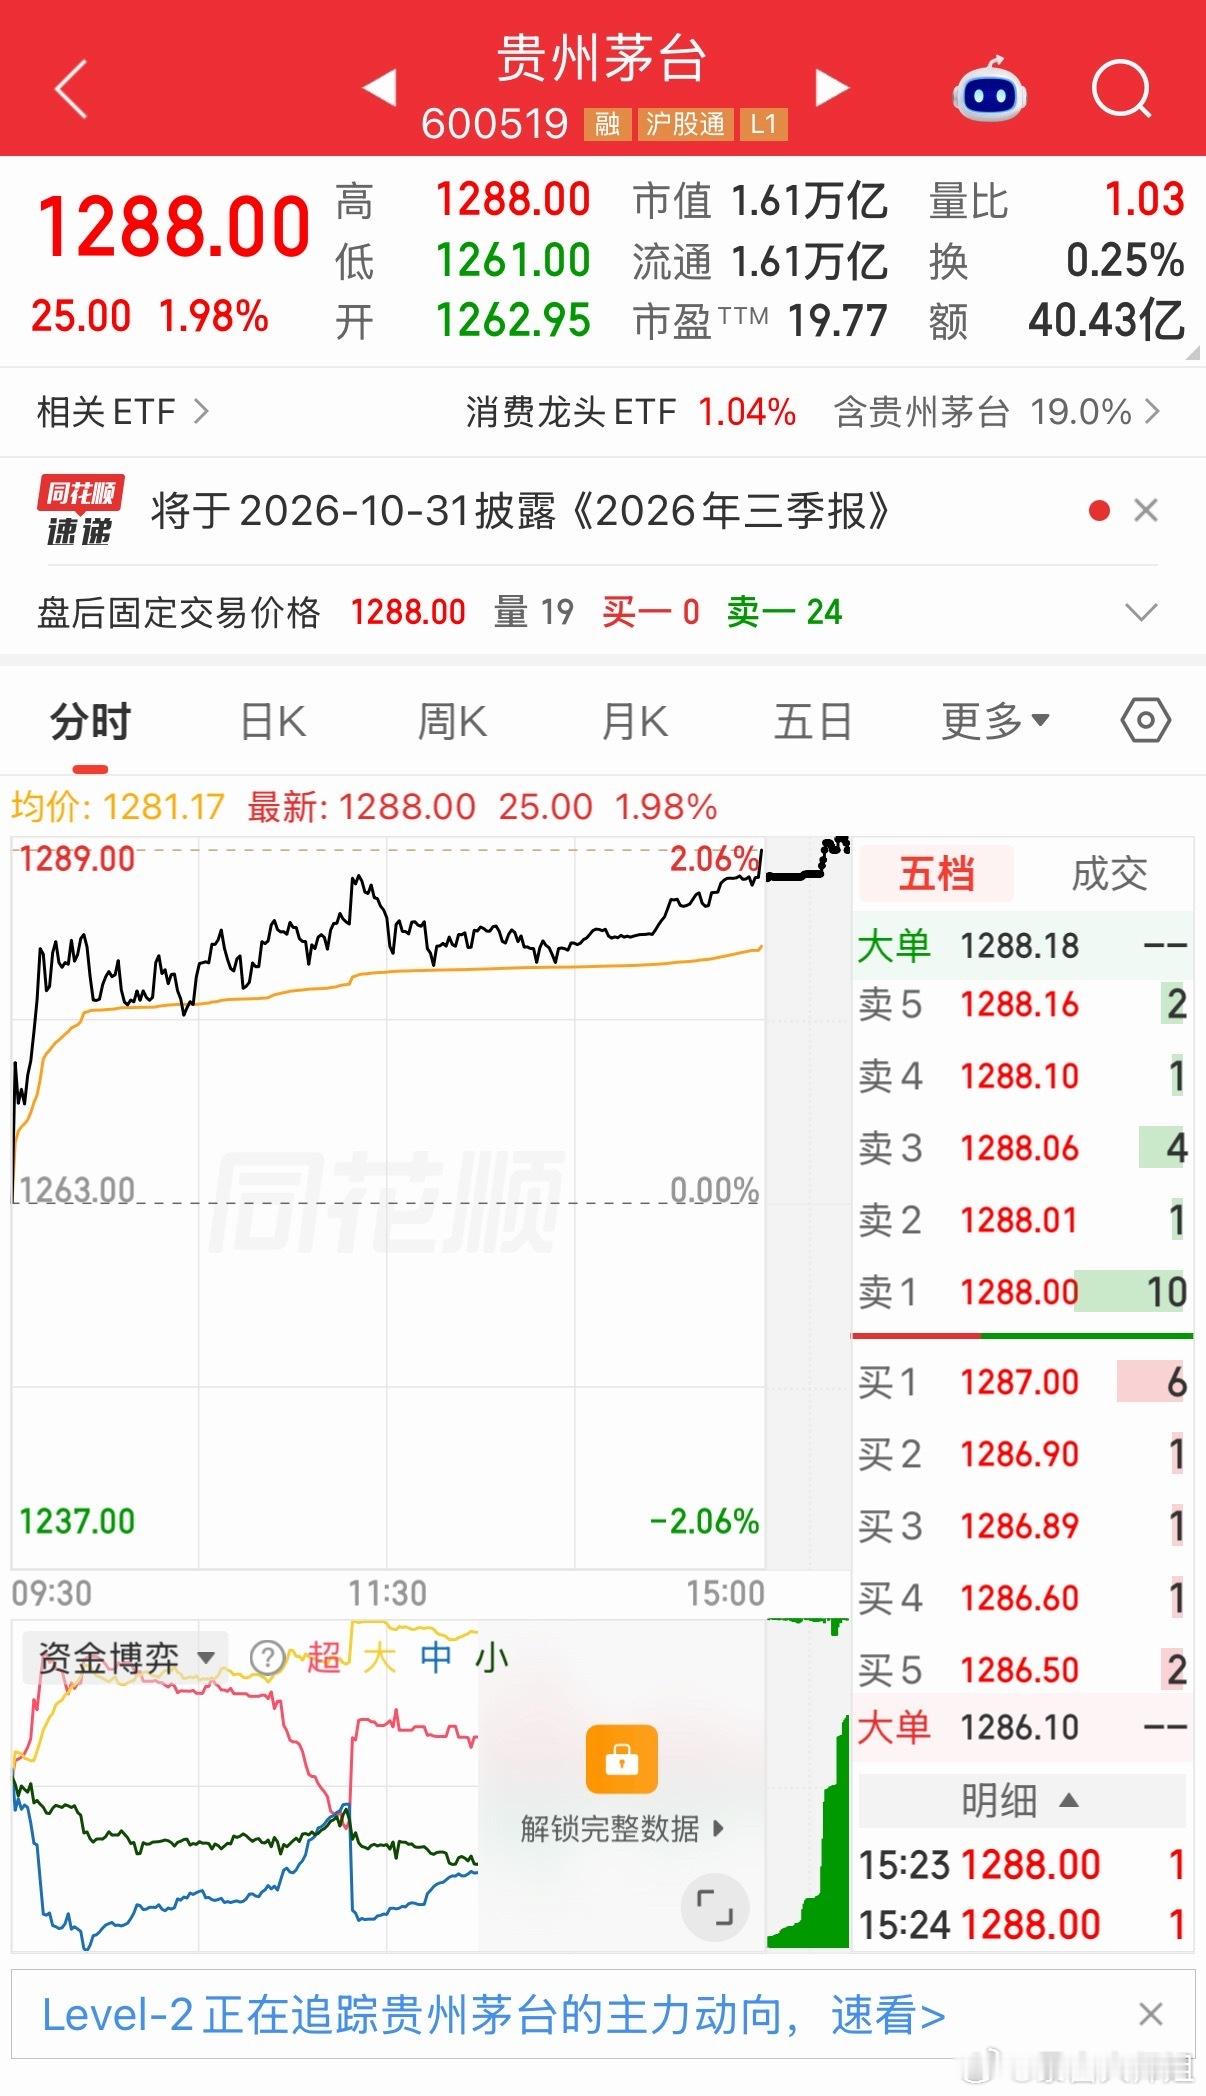
贵州茅台重夺股王宝座市场流传一句经验:当茅台再度夺回股王位置,往往预示一轮牛市行
贵州茅台重夺股王宝座市场流传一句经验:当茅台再度夺回股王位置,往往预示一轮牛市行情走向尾声。资金避险切换,风格悄然转变
一个广东的股民10年坚持持有格力电器股票,坚持天天做T,他的操作模式很固定,每次
一个广东的股民10年坚持持有格力电器股票,坚持天天做T,他的操作模式很固定,每次只交易500股,不贪多,每一笔只求赚几百元的小差价,积少成多。我认为,股市里最容易让普通人心动的,不是那些一年翻几倍的暴富故事,而是有人拿着一只股票反复交易,每次赚一两百块,看起来不费什么力气,账户里的钱却能慢慢增加。这类故事吸引人的地方,就在于它特别像过日子。赚两百元,可以买菜、交电费;赚五百元,够一家人添些日用品。不追涨停,不碰陌生股票,守着熟悉的公司,似乎就能把市场变成每天开门的小生意。可股票不会按时发工资。每次只动500股,能控制一次操作的规模,却不能保证每次都赚。看懂这套办法,要先把那几百元究竟怎么来的算清楚。假设一只股票在40元附近,500股对应的资金就是2万元。买卖之间差两毛,毛收益100元;差四毛,毛收益200元;想赚500元,就得抓到每股1元的价差。数字看着不大,要求却很实在:两个方向都要成交,价差还得足够。而且,毛收益不能直接当成到手的钱。按卖出金额的万分之五计算证券交易印花税,卖出2万元股票,仅这一项就要10元,此外还有佣金、过户费。佣金多少,要看自己的账户约定。价差越小,费用吃掉的比例越明显。做T还绕不开交易规则。格力电器属于普通A股,当天新买的股票,当天不能卖。所谓日内做T,通常需要账户里提前持有可以卖出的股票,也就是股民常说的底仓。比如,原来持有1000股,上午另外买入500股,下午价格上涨,再卖掉原来可卖的500股,收盘仍有1000股。另一种办法,是先卖500股,等价格下来再买回。两种操作都能争取差价,但前提是行情配合。最难受的事情,往往发生在第一笔成交以后。假设40元卖掉500股,想等39.6元接回来,结果价格一路涨到41元。此时买回,要比卖出时多掏500元;不买回,就少了500股,后面的上涨只能少参与一部分。明明想省200元,最后却要在加钱和少持股之间选择。反过来,40元补进500股,准备涨四毛就卖,结果跌到39元。新买的这部分已经浮亏500元。如果一直舍不得卖出旧仓,原来的短线计划就变成了加仓,投入更多资金,承担更多下跌风险。所以,“天天做T”和“天天成功做T”,中间差得很远。一次判断失误,可能抵掉前面几次小收益;连续买入却没有完成卖出,原本固定500股的节奏,也可能变成越跌越重的仓位。更容易被忽略的是,做T的利润和整个账户的利润,根本不是同一本账。还是举个假设:持有5000股,股价下跌2元,股票市值就减少1万元。即便期间十次做T,每次净赚200元,累计挣了2000元,也没有抵掉这1万元的下降。每天看到小钱进账,不能说明全部本金正在增加。格力能够吸引长期持股者,经营和分红是绕不开的原因。但熟悉一家公司的产品,不等于能准确预测它每天的股价。2025年,格力电器营业总收入1711.18亿元,归属于上市公司股东的净利润290.03亿元,分别同比下降9.96%和9.89%;经营活动产生的现金流量净额却达到463.83亿元,同比增长57.93%。这几组数字放在一起,就能看出复杂之处:收入和利润有压力,经营现金流又有改善。投资者会衡量赚钱能力、资金回笼和未来增长,股价也会随着这些判断变化。过去经常出现的涨跌节奏,未必一直有效。分红同样要算完整。公司把现金分给股东,能够带来现金回报,但除息时,股价参考价格也要作相应调整。假设每股分红2元,持有500股能分到税前1000元,却不能理解成账户凭空多出1000元,而股票价值完全不变。还有红利税。个人从公开市场取得上市公司股票,持股超过一年,股息红利暂免个人所得税;一个月以内,实际税负为20%;一个月以上至一年,实际税负为10%。长期关注同一只股票十年,也不意味着账户里所有股票都连续持有十年。不断买入卖出,实际持股期限需要按规则计算,分红到账后卖出相关股票,还可能补扣税款。这笔钱,也得放进做T的总账里。衡量这套办法是否有效,不能只翻几张赚钱的成交截图。要把买卖记录、费用、分红、剩余股票市值,以及中途追加和取走的资金放在一起,看看最终到底赚了多少。还可以比较:同样的起始资金,如果一直持有、不反复操作,结果会怎样?忙了一年,只有比这个结果更好,才能说明做T增加了收益。否则,多出来的可能只是成交次数和盯盘时间。我更看重“每次500股”背后的分寸感。但分寸也包括没有合适价差时能够停手,做错以后不靠扩大仓位硬扳回来。小额操作可以限制单次风险,长期持仓的风险仍然要单独考虑。积少成多当然值得期待。真正能留下来的钱,却要经过费用、失误和持仓波动的考验。股市里最该盯住的,是全部资金最后的结果,别让每天赚到的小差价,遮住了本金的变化。
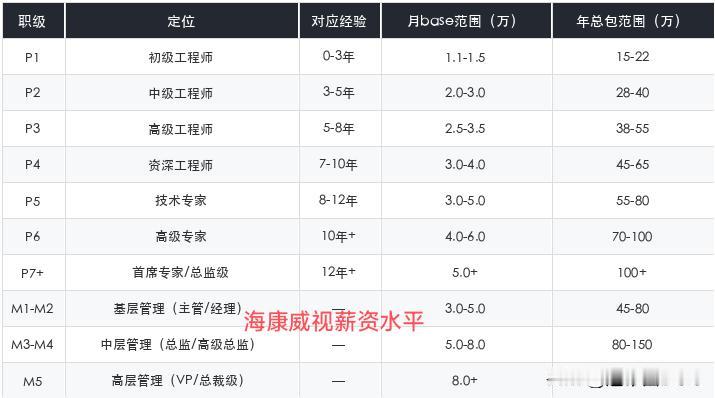
海康威视薪资表流出:应届15万起步,但先别急着酸。一张海康威视的职级薪资表在
海康威视薪资表流出:应届15万起步,但先别急着酸。一张海康威视的职级薪资表在网上流传:P1初级工程师15-22万起步,P3高级38-55万,P5技术专家55-80万,P6高级专家70-100万,再往上的管理序列,M3-M4总监级80-150万,M5顶格200万以上。评论区照例分成了两个阵营。羡慕派说:这就是硬科技大厂的家底,杭州能开出这种薪资的公司一只手数得过来,应届生进去干五年,首付有着落了,这不比考公香?泼冷水的也不客气:这种表看看就好。第一,月base看着体面,大头全压在年终奖里,效益好的年份皆大欢喜,行情一差直接打折;第二,高薪背后是高强度,把年薪除以工时算时薪,未必比朝九晚五的体制内体面;第三,表上是P5、P6的钱,大部分人卡在P2、P3就到头了,中位数才是普通人的真相。我的看法很直白:两边都没错,但我要给泼冷水那边加一分。这张表最有价值的信息不是顶格数字,而是它明码标价地告诉你——技术在手,年头熬到,价格就在那里摆着,这是制造业里少见的"透明"。相比那些薪资保密、全靠HR一张嘴的公司,能被晒出梯度的企业,至少规则看得见。至于酸不酸的问题,我劝一句:别人的年终奖是别人的,盯着表焦虑一晚上,不如明天把手头的活干漂亮一点。也把丑话放这里:薪资表是流传口径,真实包里多少,以各自offer和年终为准,别拿这张表去跟HR拍桌子。报个数:在你的城市,年包多少算"舒服"?评论区聊聊,看看大家的标准差多远。
美国对多家中国企业发起337调查,涉及立讯精密、富士康等
美国对多家中国企业发起337调查,涉及立讯精密、富士康等
东方财富股票【中国证监会召开资本市场和金融形势专家座谈会】吴清表示,共同把资本市
东方财富股票【中国证监会召开资本市场和金融形势专家座谈会】吴清表示,共同把资本市场建设好,更好回报广大投资者。证监会召开资本市场和金融形势专家座谈会听取意见建议(来自
一位来自昆明icon的股民在5.85元买进110000股中国联通icon,股价滑
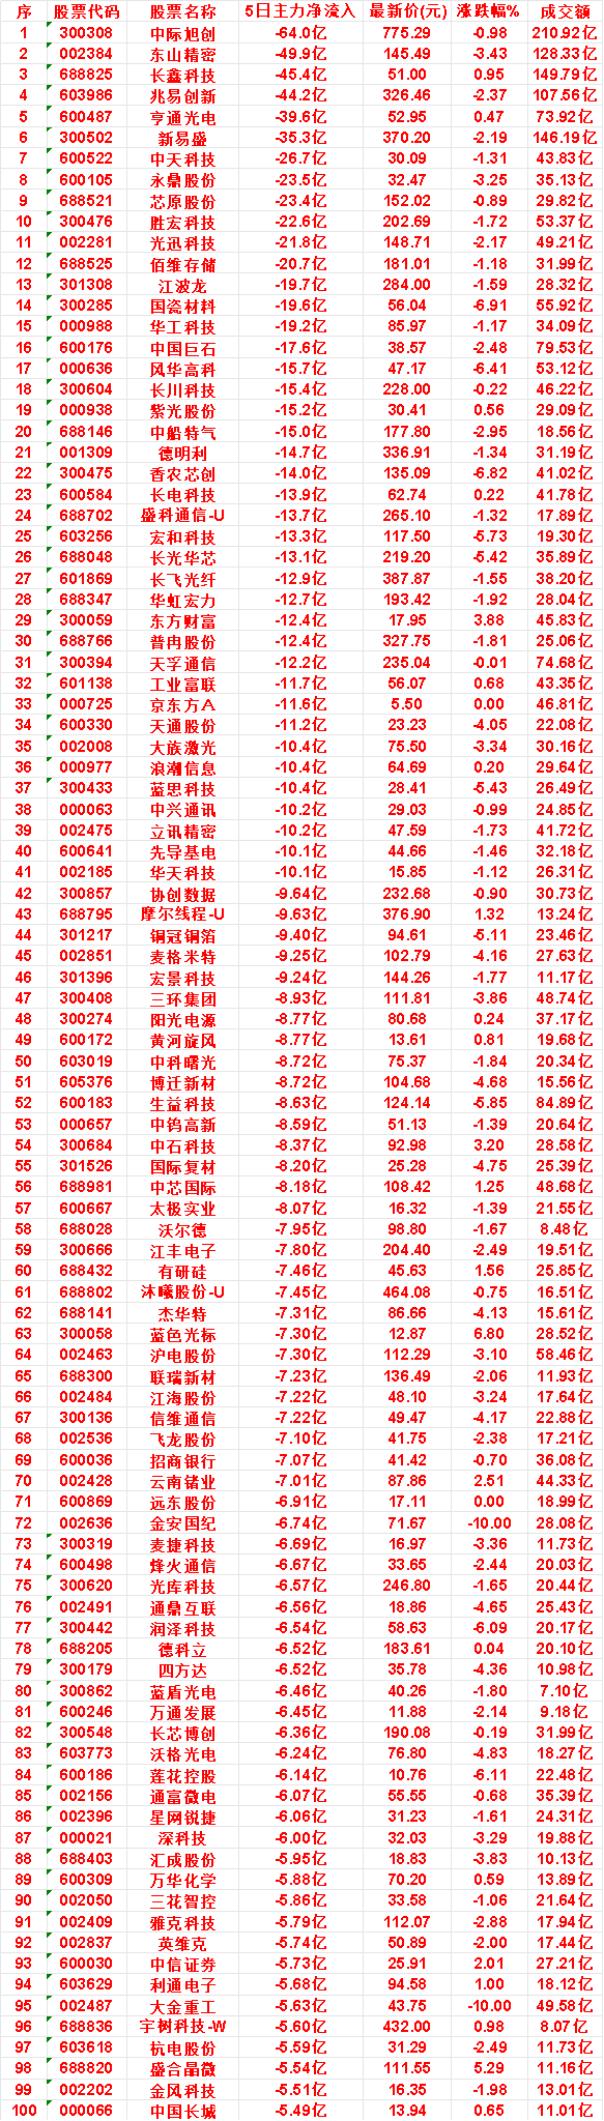
一位来自昆明icon的股民在5.85元买进110000股中国联通icon,股价滑落到4.95元时没有动作,继续下行到4.30元他补了65000股,持仓成本摊低到5.24元;岂料算力网络建设与混改深化题材热度忽高忽低,股价又一次急跌至3.88元,他害怕继续破位,在3.96元心灰意冷地斩仓,初始11万股亏掉约20.8万、补仓6.5万股再亏约2.2万,合计损失超过23万元。他看这家公司涉足通信服务、算力网络、大数据中心、物联网连接等方向,觉得数字经济赛道空间够大,加上当时有算力网络投资加码和联通云收入放量的预期,便重新在4.95元买入85000股;涨到5.70元他加仓6000股,5.95元阶段高点回落后他在5.25元补50000股,持仓均价摊到5.12元。随后三季报增速放缓、大股东减持等利空袭来,股价跌到4.50元,他浮亏约9.5万仍然死扛;反弹到5.60元他没走,再跌到4.10元补40000股,成本降到4.88元。后来到4.55元他微利减掉部分仓位,剩余部分等在4.05元又接回55000股,想做差价;结果跌到3.95元深套,浮亏约7.8万。他另外还买过中国移动icon、中国电信icon601728、中兴通讯icon000063、烽火通信icon600498,以及亨通光电icon、中天科技icon600522、长飞icon光纤601869、光迅科技icon002281,整体被套较深,亏损幅度约13%到26%。云南icon、贵州icon的股友,有谁买过中国联通、中国移动、中兴通讯?
一位来自昆明icon的股民在5.85元买进110000股中国联通icon,股价滑
一位来自昆明icon的股民在5.85元买进110000股中国联通icon,股价滑落到4.95元时没有动作,继续下行到4.30元他补了65000股,持仓成本摊低到5.24元;岂料算力网络建设与混改深化题材热度忽高忽低,股价又一次急跌至3.88元,他害怕继续破位,在3.96元心灰意冷地斩仓,初始11万股亏掉约20.8万、补仓6.5万股再亏约2.2万,合计损失超过23万元。他看这家公司涉足通信服务、算力网络、大数据中心、物联网连接等方向,觉得数字经济赛道空间够大,加上当时有算力网络投资加码和联通云收入放量的预期,便重新在4.95元买入85000股;涨到5.70元他加仓6000股,5.95元阶段高点回落后他在5.25元补50000股,持仓均价摊到5.12元。随后三季报增速放缓、大股东减持等利空袭来,股价跌到4.50元,他浮亏约9.5万仍然死扛;反弹到5.60元他没走,再跌到4.10元补40000股,成本降到4.88元。后来到4.55元他微利减掉部分仓位,剩余部分等在4.05元又接回55000股,想做差价;结果跌到3.95元深套,浮亏约7.8万。他另外还买过中国移动icon、中国电信icon601728、中兴通讯icon000063、烽火通信icon600498,以及亨通光电icon、中天科技icon600522、长飞icon光纤601869、光迅科技icon002281,整体被套较深,亏损幅度约13%到26%。云南icon、贵州icon的股友,有谁买过中国联通、中国移动、中兴通讯?
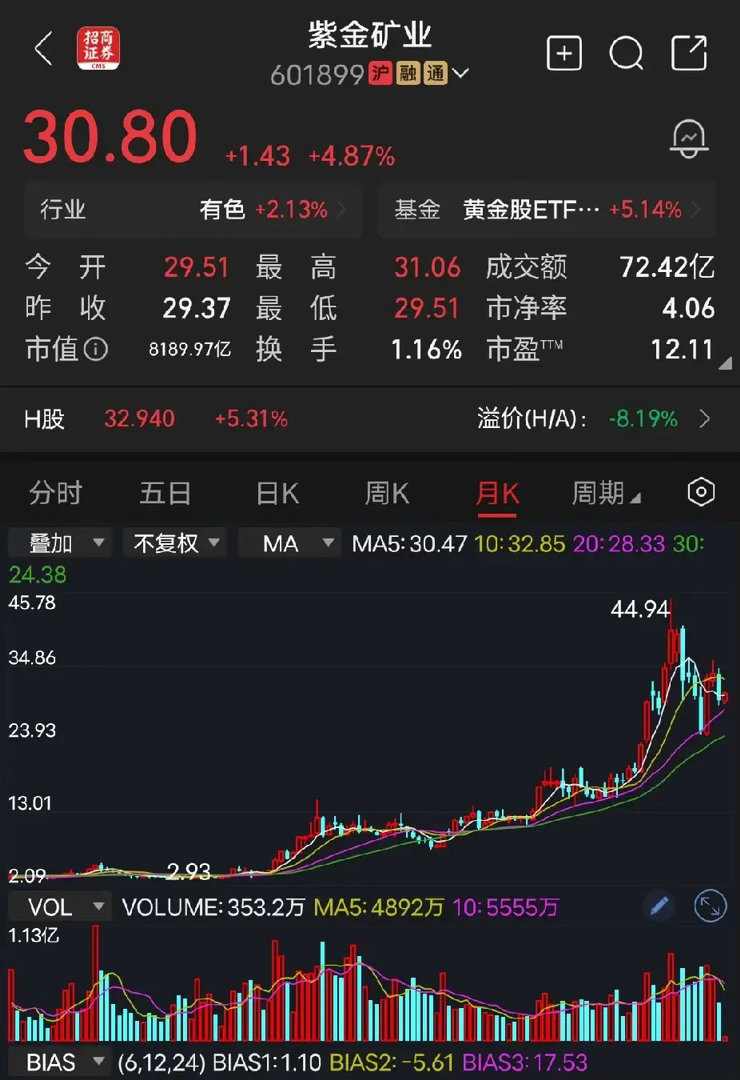
紫金矿业紫金矿业在南美澳大利亚、非洲的矿估计遇到大麻烦了,风险太大,不确定性太高
紫金矿业紫金矿业在南美澳大利亚、非洲的矿估计遇到大麻烦了,风险太大,不确定性太高,了。紫金矿业息率太低了,如果股息率能到百分之八,你看股价还跌不跌回去,都想着赚股价差,所以散户因为业绩好买的多了,机构就不买了,等腰斩或者三折买进去做一波,如此往复。紫金矿业,从三块多涨到40多块,那些主力都赚得盆满钵满了,130多万散户接盘,还会涨了吗?用膝盖想想都知道!你再看看赣锋锂业,最近三次的利润增速是多少,最近一次900%,但是股价一直跌。
固态电池材料,深度布局的10家公司第一家:天赐材料主营业务:精细化工新材料概念关
固态电池材料,深度布局的10家公司第一家:天赐材料主营业务:精细化工新材料概念关联:公司百吨级硫化锂及固态电解质中试产线已全面建成,规划含50吨/年硫化锂、100吨/年硫化物固态电解质公司亮点:公司是全球电解液头部企业,实现了电解质、溶剂和添加剂自产全覆盖,同时还拥有行业内领先的液体六氟磷酸锂工艺技术第二家:当升科技主营业务:锂离子电池正极材料概念关联:公司固态锂电材料已批量导入国内外多家固态电池客户,并在无人机、人形机器人等领域成功应用公司亮点:公司在固态锂电关键材料布局较早且全面。硫化锂技术采用“锂盐+硫源一步固相合成”路线,已经进入头部固态电池客户的小试验证阶段第三家:厦钨新能主营业务:新能源电池材料概念关联:高容量固态正极材料已稳定批量供货,高纯度硫化锂已实现连续化制备且品质稳定,氧化物固态电解质也已实现吨级生产公司亮点:公司是行业内知名的锂离子电池正极材料制造商,在高电压钴酸锂这一细分领域有明显的技术领先优势第四家:恩捷股份主营业务:锂离子电池隔膜产品概念关联:已经设立控股子公司布局全固态电池电解质相关产品,固态电解质10吨级产线已投产并形成小批量出货公司亮点:公司具备全球最大的隔膜生产与供应能力,为全球出货量最大的锂离子电池隔膜供应商,市场份额位居行业首位第五家:容百科技主营业务:锂电正极材料概念关联:公司的高镍及超高镍全固态正极材料实现十吨级出货,可满足400Wh/kg电芯开发需求公司亮点:公司是国内首家实现高镍产品量产的正极材料生产企业,高镍三元正极材料全球市占率连续多年第一第六家:上海洗霸主营业务:水处理系统运行管理、新能源先进材料等概念关联:公司已形成"硫化锂→固态电解质→硅碳负极"的完整材料布局,固态电解质粉体已完成试生产和产品验证公司亮点:公司是国内水处理领域的领先企业,目前已进入新能源固态电池领域,制备出了先进的固态电解质、新型硅碳负极等电池材料第七家:贝特瑞主营业务:锂离子电池材料概念关联:在全固态电池及混合固液电池领域,公司已实现正极、负极、电解质三大核心材料体系覆盖,全固态电池主攻硫化物电解质材料公司亮点:公司开发了行业内首款匹配全固态电池锂碳复合负极使用的高性能三维骨架结构材料第八家:振华新材主营业务:锂/钠离子电池正极材料概念关联:公司适配固态电池体系的超高镍9系材料已实现百吨级出货,新一代6系材料也已完成客户认证并转入规模量产公司亮点:公司自主研发的固体电解质氧化物具有纳米级粒径、空气稳定性好、离子电导率高和分散性好等特点第九家:璞泰来主营业务:新能源锂电池材料及设备概念关联:公司硅碳负极、锂金属负极、固态电解质、铝塑包装膜和半固态复合膜等均可运用于固态电池领域公司亮点:公司是新能源电池关键材料、自动化装备与工艺技术的综合解决方案提供商与平台型企业,与全球多个主流新能源电池企业建立了合作关系第十家:龙蟠科技主营业务:磷酸铁锂正极材料等概念关联:公司固态电池前驱体D392已与客户开展验证及送样测试,可较好解决固态电池存在的正极材料开裂、材料高温分解等问题公司亮点:公司是行业内重要的磷酸铁锂正极材料供应商,与全球主流锂电池制造商已建立起长期稳定的合作关系,包括宁德时代、欣旺达等总的来说,电池产业“十五五”规划推动行业向技术攻坚与自主可控转型。而上述10家公司从多角度推进固态电池材料的发展,是行业发展的中坚力量。本期我们梳理了10家布局固态电池材料领域的公司,如有遗漏,欢迎大家留言补充。
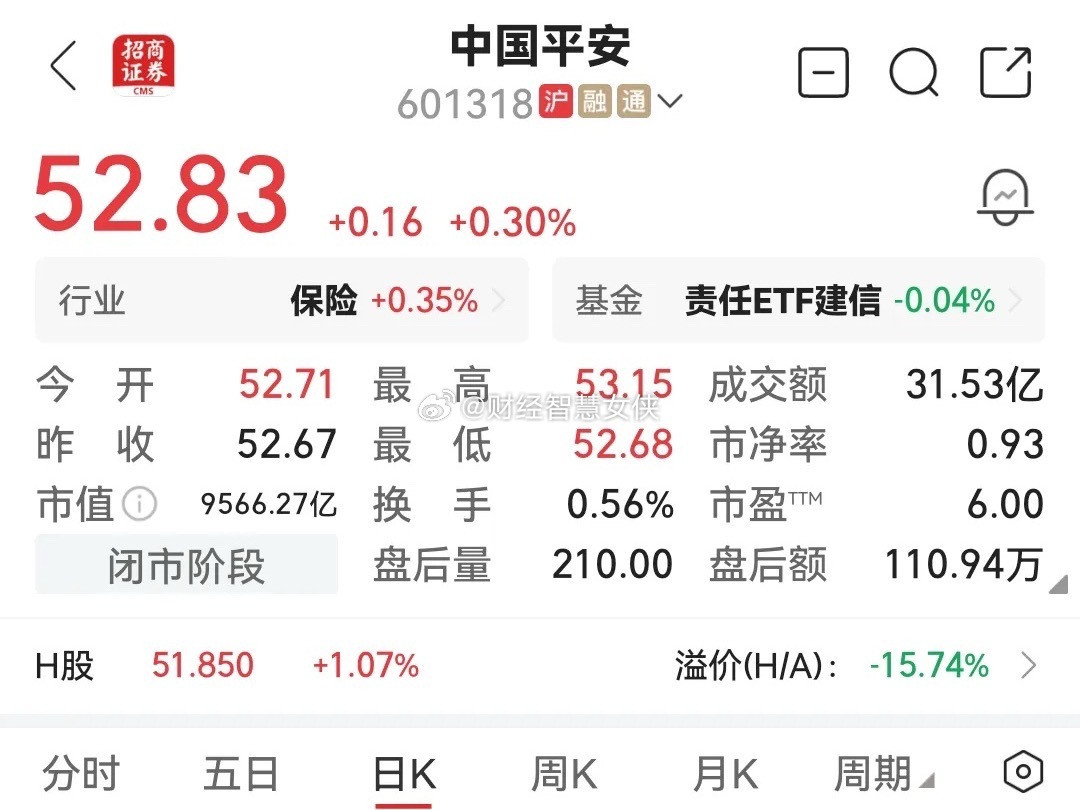
有网友说,中国平安这连续下跌的走势,是不是要我们把今年分红的钱还回去啊。买股票一
有网友说,中国平安这连续下跌的走势,是不是要我们把今年分红的钱还回去啊。买股票一定要有股权思维。对于长期投资者来说,我们的终极目标一定是以合理的价格买入更多的优质公司股票。俗话说,尽人事听天命。作为价值投资者,我们所能做的就是分析公司的基本面,判断公司的长期竞争优势、公司的长期价值,以及每年分红所得。至于说公司股价的短期涨跌走势,那是我们无法把控的,所以必须完全忽略。中国平安股价持续下跌,说明它的价格更便宜了,0.93倍的市净率,6倍的市盈率,5%左右的股息率,确实属于低估区域。此时,分红复投,积攒更多的股权,确实是明智之举。
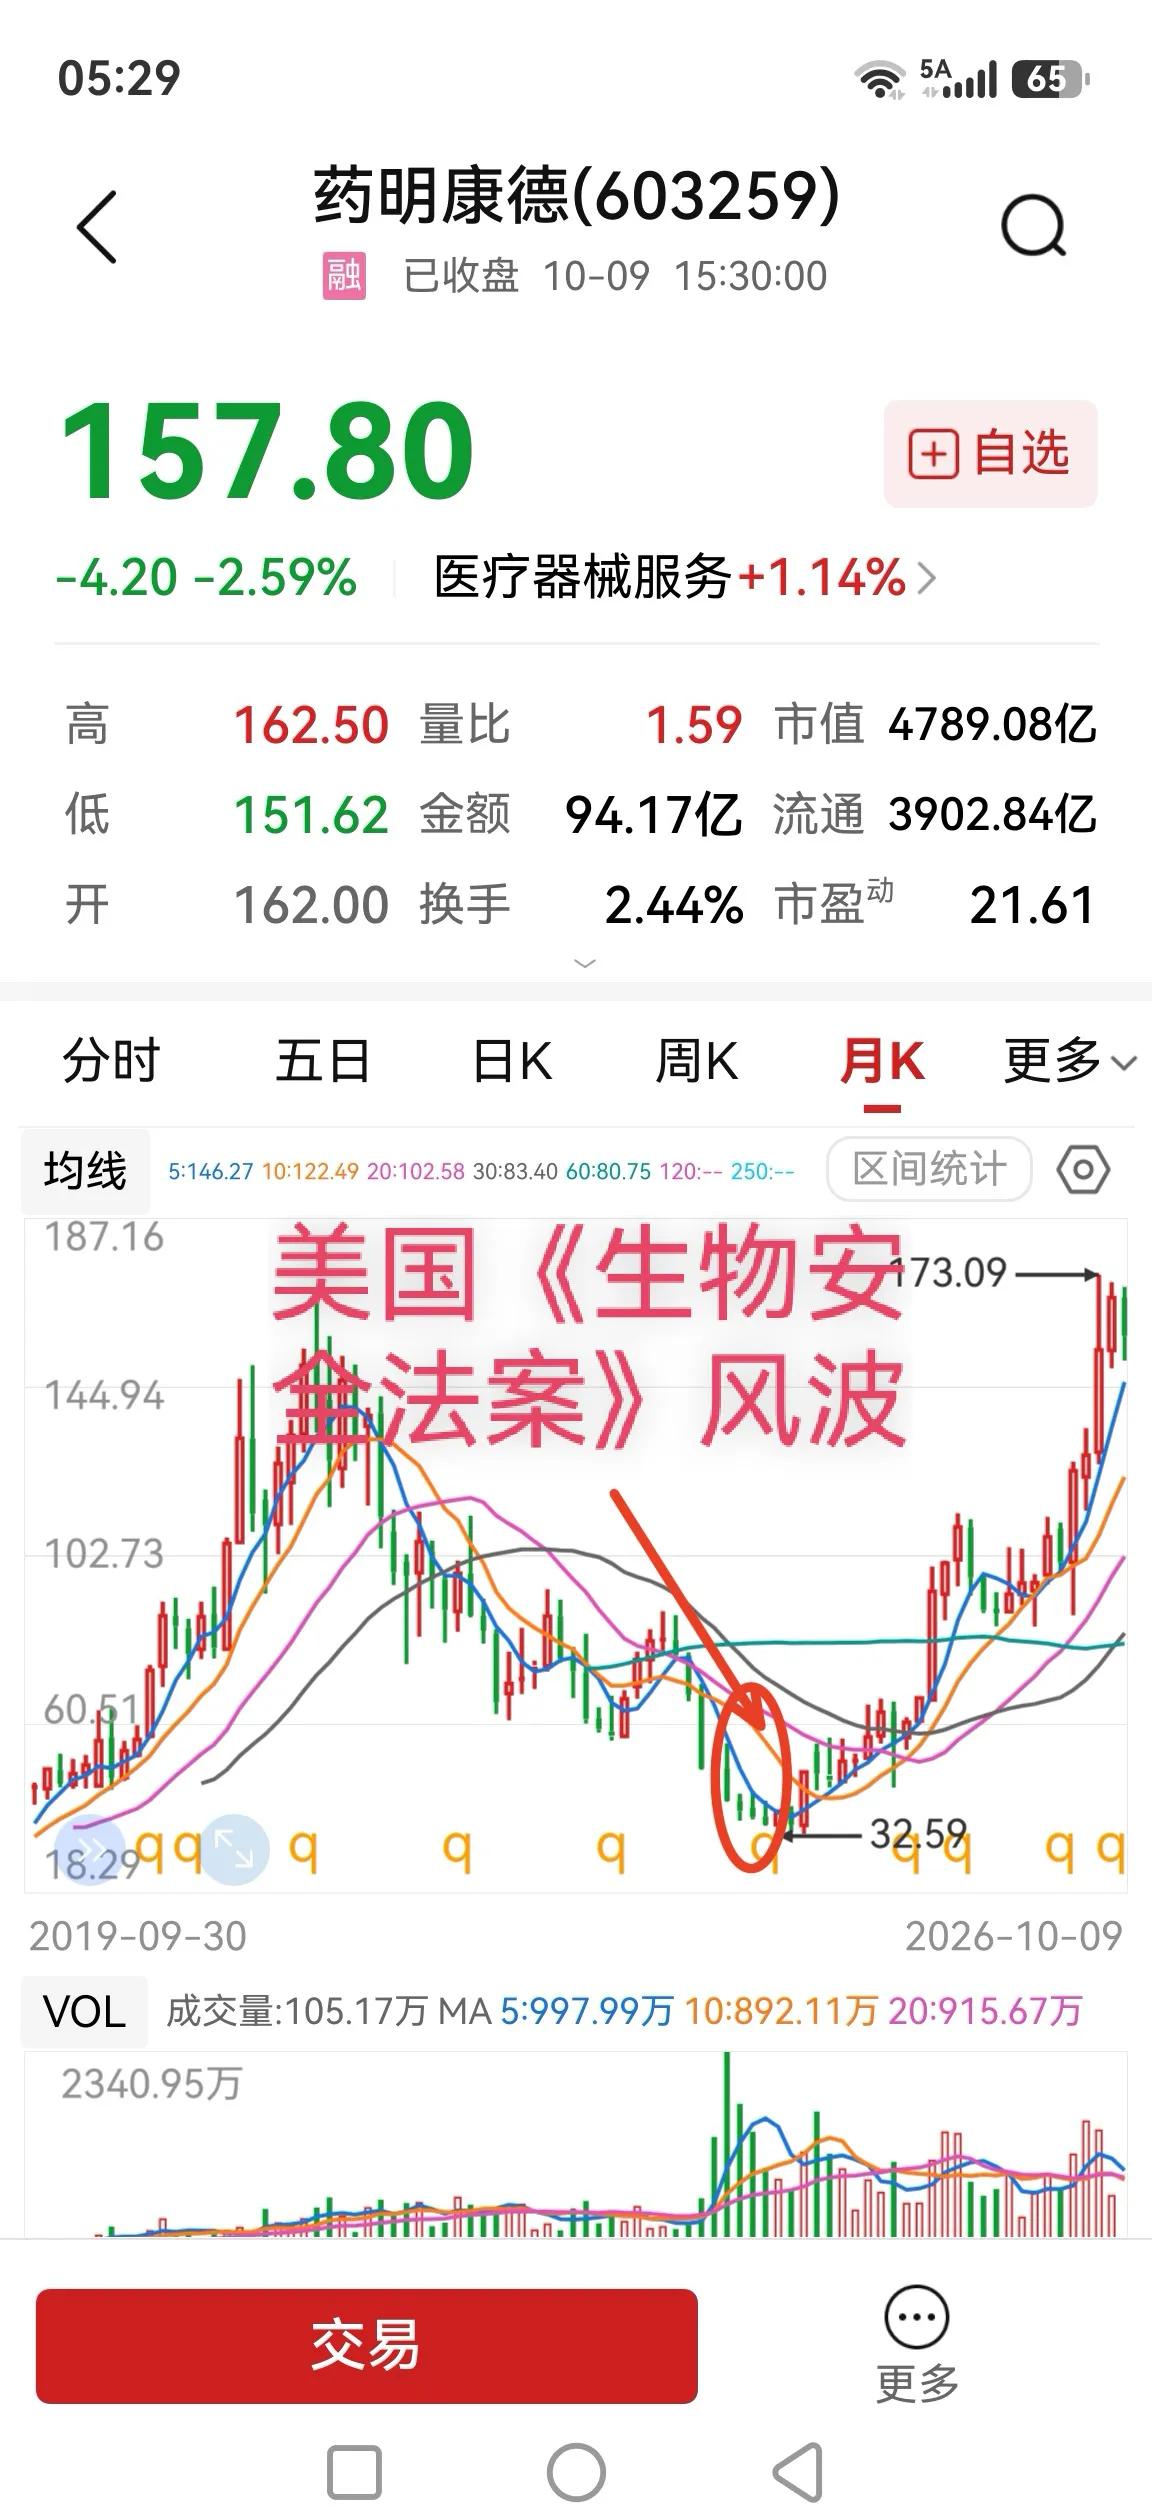
错过了药明康德,会不会在恒瑞医药上也错过?2024年1月26日,药明康德受美
错过了药明康德,会不会在恒瑞医药上也错过?2024年1月26日,药明康德受美国《生物安全法案》传闻冲击跌停,次日继续跌停。2月2日再次跌停,随后机构减仓,散户割肉,一路萎靡下去砸到32.55元。整个下跌阶段人人悲观,完全看不到希望,但却一直没被列入清单。直到2026年6月才被列入“中国军工企业”名单,有点牛头不对马嘴。然而,药明康德股价却从2024年7月一路上行,股价涨到173元高点。之前2021年高点被套者也被解放了,当然,如果没割肉的话。恒瑞医药中报披露后遭遇大跌,从52元多跌倒41元多才反弹,跌幅20%左右,似乎仅仅从二季度业绩下滑的情况来看不应该有这么大的跌幅,有点出乎意料。从媒体分析文章看也没有人说清楚如此下跌的理由,无非就是对三季度业绩的一种担忧。也有人认为短期尚不能看到业绩大幅增长的基础。短期业绩尚未进入爆发期这一点倒是不假,但未来管线的逐步兑现是明眼可见的事实。根据恒瑞医药中报业绩说明会的公开信息,明年至后年将有超过40款新药上市获批。因此,不是未来没希望而是隔得有点远,而A股的资金都想追逐快钱,宁愿放弃较低的价格成本机会也不愿意耽误去其它地方赚钱的时间罢了。不知道你是如何看待的?
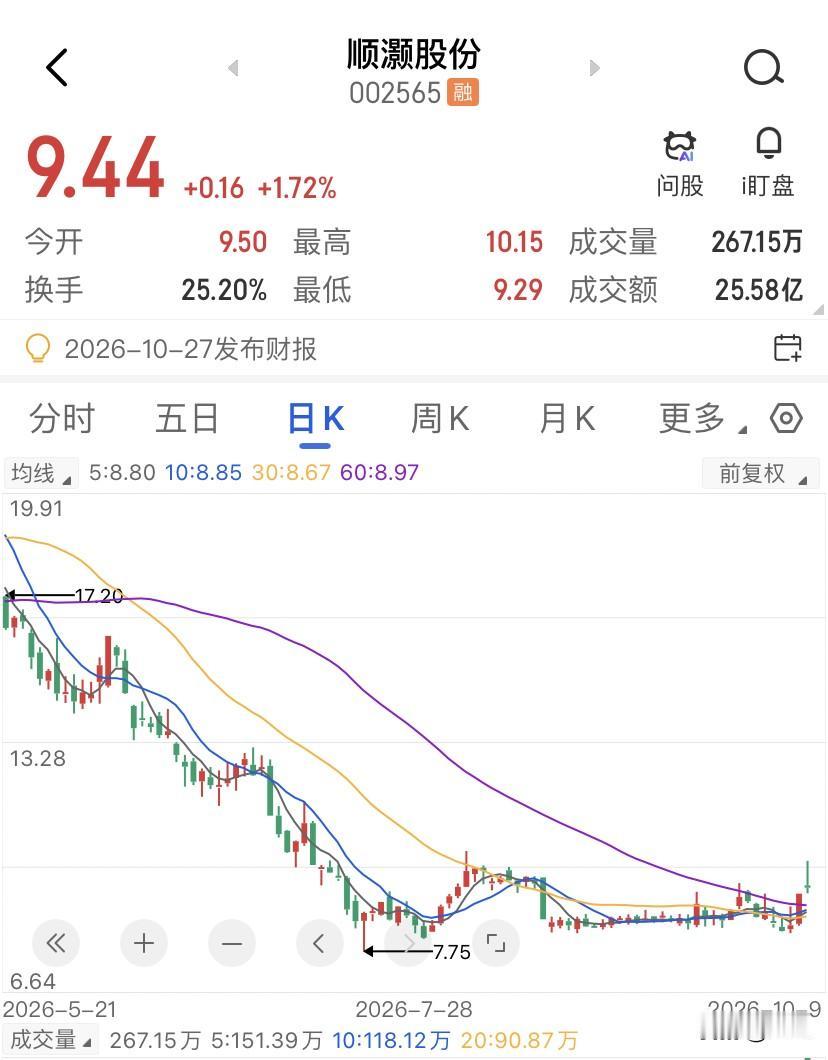
顺灏股份的底部放量,是一场有组织的筹码搬运。顺灏股份这波从7.75块拔地而起的走
顺灏股份的底部放量,是一场有组织的筹码搬运。顺灏股份这波从7.75块拔地而起的走势,表面看是底部放量突破,但10月8日的龙虎榜,一个挺有意思的细节,深股通和机构在同一个涨停板上,一边扫货一边出货。顺灏股份从年初的23.4块一路被摁到7.75块,跌幅接近67%,然后在7.75块到9块这个区间横盘磨了一个多月。10月8日涨停的那天,成交量放到170万手,换手率16%,一阳穿五线,直接把5日、10日、20日、30日均线全部踩在脚下。到10月9日,换手率进一步飙到25%,成交额25.6个亿,盘中最高摸到10.15块了,单看走势,确实像是一轮底部反转的起手式。但龙虎榜上的数据组合来看,又是另一个故事,10月8日,深股通买入1.09亿、卖出4703万。机构专用席位买入6507万,同时另一个机构席位在卖2343万,同一只票和涨停板,北向和机构各自内部都在做双向操作。这种情况在低位放量涨停里出现,通常不是聪明钱一致的看好,是不同资金对同一批筹码的定价产生了分歧,有人在赌反转,有人在借流动性开始兑现。真正让人觉得这事不简单的,是股东户数的变化,截至6月30日,顺灏股份股东户数从一季度的20.34万户骤降到16.30万户,减少了超过4万户,降幅近20%。户均持股数量从5212股增加到6502股,增幅25%。到了9月10日,股东户数进一步降到4.03万户,9月18日回到3.95万户。这个下降节奏非常干脆,散户在持续的离场,筹码在向少数账户缓慢的集中。24年底的高新发展,也是在底部横盘期间股东户数从十几万户收缩到三万户以下,随后高新发展就放量突破平台,开启了一轮从8块钱附近到20块以上的主升浪。逻辑其实是一样的,低位横盘不是为了等突破,而是为了让散户在反复震荡中失去耐心、把手里的筹码交出来。顺灏股份现在走的,大概率是同样的套路,从7.75块到9块这一个多月的磨底,本质是一场有组织的低位筹码收集操作。顺灏股份上半年营收5.27个亿,扣非净利润直接转亏1514万,靠投资收益才把归母净利润维持在3173万。动态市盈率超过170倍。太空算力的那个概念,商业化周期预计5到10年,也就是说,这轮行情的驱动力,目前还找不到基本面兑现的支撑。顺灏股份下方8.4块是从7月到现在反复确认的实体低点支撑,一旦有效跌破,说明这轮筹码收集的逻辑出了问题,上方第一道压力位在9.63块附近,这是前期几次冲高回落的位置。如果能放量站稳9.95块,上方到12.6块之间有一段筹码真空区,才有空间去谈新一轮上行。两个价位,8.4块是底线,9.95块是门槛,中间的过程大概率不会干脆,机构在买也在卖,北向在买也在卖,散户在离场,筹码在集中。这种结构意味着走势不会是一条直线,而是反复的震荡和回踩,直到某一方的力量彻底压倒另一方。
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑落到10元2角时他加了1.5万股,继续下探到9元5角他又补了2万股,谁知越补越套,谷底一度探至8元3角7分上下,账户浮亏突破20万元,他整宿辗转难眠。这事真正值得聊的,不是一个人从11块多一路熬到8块多有多难受,而是很多散户都有一个很容易忽略的习惯:只要股价比自己的买入价低,就自动把它理解成“更便宜了”。这三次买入,第一次花34.5万元,第二次花15.3万元,第三次花19万元,合计投入68.8万元,持有6.5万股。不算手续费,每股平均成本约10.58元。账面成本确实降了,可投入的钱翻了近一倍,股票数量也超过原来的两倍。最初股价每跌1元,持仓市值减少3万元;补仓之后,同样跌1元,就减少6.5万元。补仓降低了回本所需的股价,也放大了继续下跌时的损失。这两件事同时发生,只盯着成本那一栏,很容易漏掉另一半账。很多人买菜会比质量,买房会看地段,到了股票上,却只拿今天的价格跟自己的买入价比。11.5元买过,10.2元就觉得划算,9.5元更像捡漏。可是,自己的成交价,只能说明当初花了多少钱,不能证明这家公司现在值多少钱。中国核电有实实在在的生意。2025年,公司核电机组发电量达到2008.07亿千瓦时,同比增长9.66%;截至当年年底,商运核电机组26台,总装机容量2500万千瓦。电站在运转,电也在源源不断地送出去,这些都是真正的经营基础。但电发得多,不等于每一度电都能卖得更贵。2025年,中国核电的核电综合电价为每千瓦时0.3937元,含增值税,比2024年下降5.16%。换成大白话,就是核电每卖一度电,平均售价从约4角1分5厘,降到了约3角9分4厘。一度电少卖两分多,看着不起眼,放到上千亿度的规模里,就不能当成小事。发电量往上走,电价往下走,两股力量会互相拉扯,最后还要扣掉运营、检修等成本,才能看清到底赚了多少。2025年,公司归属于上市公司股东的净利润为93.04亿元,同比增长6%。到了2026年上半年,这项利润为36.41亿元,同比下降35.74%。这中间有核电大修增加、电价下降,以及新能源部分弃电增多、折旧增加等因素。所谓弃电,可以简单理解为有些电因为消纳受限,没能有效送出去卖掉。中国核电也经营风电、光伏,不能只盯着核电站的数量判断整家公司的利润。核电机组还需要按计划检修、更换燃料。停下来维护,是保障安全运行的必要安排,却也会影响当期发电量和成本。企业的长期前景与某几个月的利润,可以出现不同变化。所以,看到股价下降,至少要继续往下看:是市场情绪变了,还是赚钱能力变了?是一次阶段性的检修影响,还是电价、成本出现了需要重新估算的变化?光看价格,回答不了这些问题。再看一个容易被忽略的数字:2025年,中国核电基本每股收益为0.453元。拿这项全年收益作简单对照,11.5元相当于每股收益的约25.4倍,8.37元相当于约18.5倍。这说明,在同一份盈利基础上,后一个价格确实更低。但如果以后每股赚的钱减少,原来的比较就要重算。用过去一年的利润,不能直接保证未来几年的回报。这就像买一家小店。同样花十万元,店里一年能剩两万元,和一年只能剩五千元,是两笔完全不同的买卖。招牌没换,店门照开,也不能省掉算账这一步。回到这笔补仓,最值得警惕的是,每一次加钱都可能把“判断公司”变成“抢救成本”。不少人在第一次买入时,想的是以后能赚多少;被套之后,想的却变成什么时候能回本。于是,原来只打算投入三十多万元,后来不知不觉押进去六十多万元,等待的压力也随之增加。这里不需要给补仓一棍子打死。企业赚钱能力没有明显变差、价格更合理、资金安排也承受得住,分批买入有它的道理。问题在于,每一笔新投入,都应该有独立的理由。一个很实用的自问是:假如今天账户里一股都没有,我还愿不愿意拿出这笔钱买它?理由能不能说清楚?如果答案只剩下“我以前买得更贵”,这次补仓的依据就太薄了。还有一笔账,比成本更应该提前算:这只股票最多投入多少,继续下跌会不会挤占生活费、看病钱和应急钱。能够放几年,不等于能够承受任何幅度的亏损;长期持有,也需要定期检查当初的买入理由是否成立。我更认同的做法,是先把公司和家庭两本账算明白,再决定加不加钱。股价可以暂时偏离价值,但它没有义务回到任何一个人的成本价。真正值得买的“便宜”,需要由企业未来能赚多少钱来支撑;只有价格比自己买入时低,还远远不够。
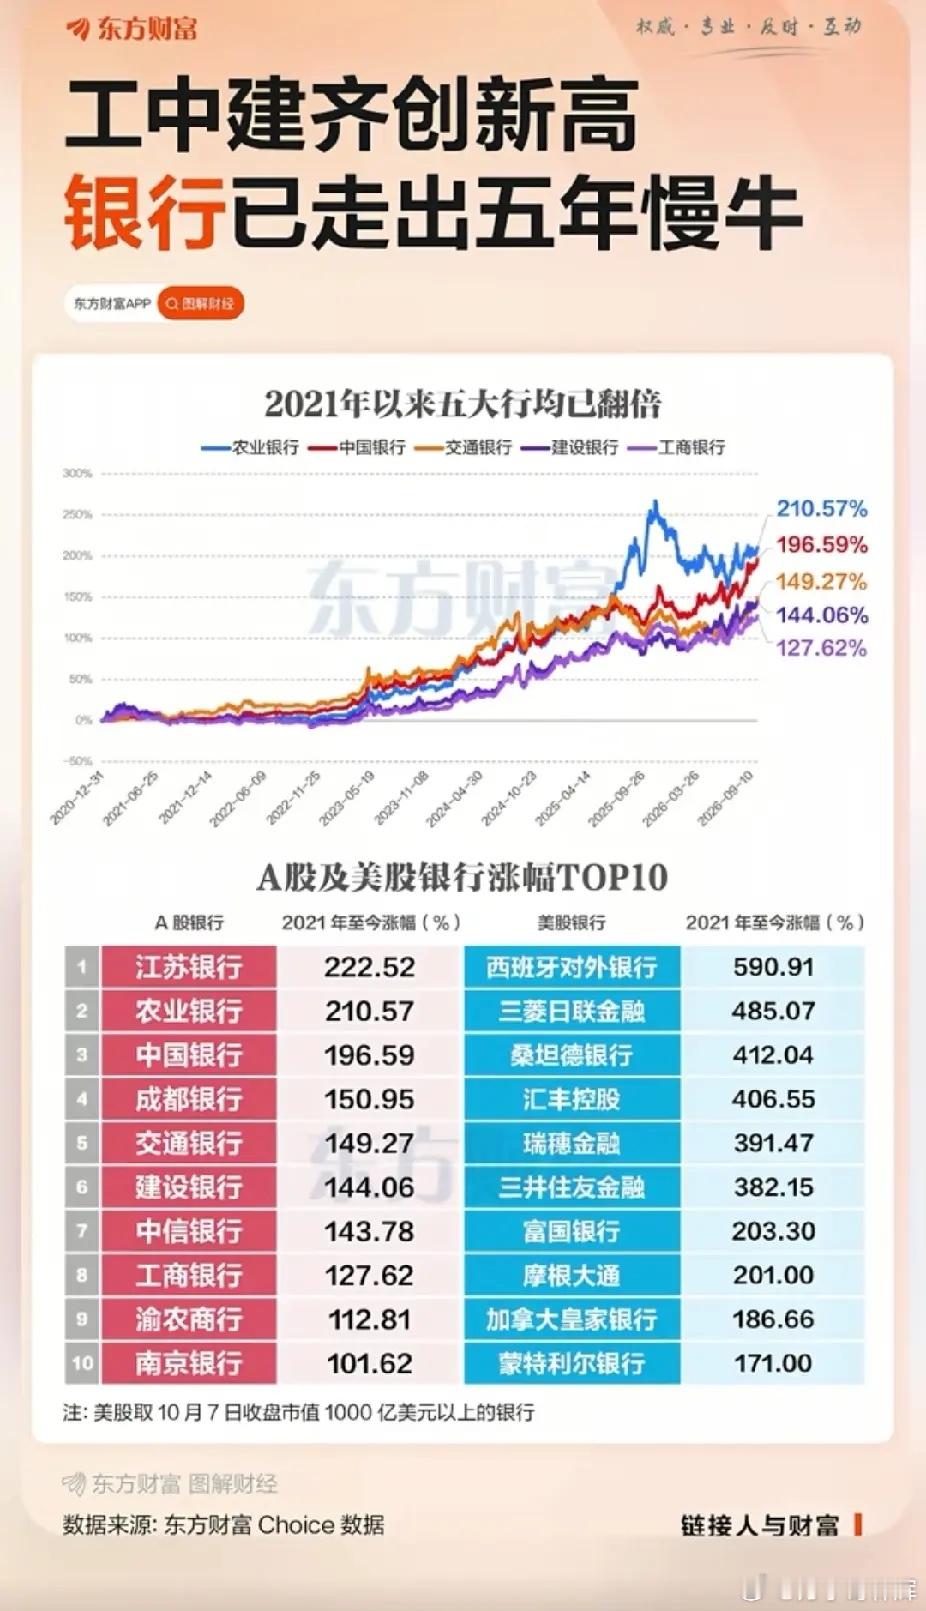
自2021年来,五大银行已经翻倍。工商银行、建设银行、中国银行,三大银行已经走出
自2021年来,五大银行已经翻倍。工商银行、建设银行、中国银行,三大银行已经走出5年慢牛,农业银行上次涨太多了,还在调整。说实话,现在的盘面,如果没有银行护盘拉指数,现在大盘指数顶多3000点,甚至有可能2800点。不知道你们信不信,反正我信。
十年前买100万比亚迪,现在是470万十年前买100万贵州茅台,现在是420万
十年前买100万比亚迪,现在是470万十年前买100万贵州茅台,现在是420万十年前买100万招商银行,现在是348万十年前买100万格力电器,现在是200万十年前买100万中国石油,现在是130万十年前买100万万科A,现在是15.6万这组数字放在一起,就是一部中国股市的十年轮回。有人十年翻了近五倍,有人十年亏了八成多[捂脸哭]比亚迪就不用说了,2016年五十多块一股,那时候大家都觉得这车卖得不行,新能源车就是个噱头。结果呢?人家从燃油车彻底转新能源,现在全球电车销量第一。十年前买了拿住的,现在估计做梦都得笑醒。茅台也一样,2016年三百块一股,现在一千二百多。那时候谁敢想?很多人当时觉得茅台太贵了,三百块一股,喝都喝不起,还买股票?结果呢?你越觉得贵,它越涨给你看。招商银行和格力,算是中规中矩。招行十年翻了三倍多,每年分红再投,收益比大多数理财产品都强。格力翻了一倍,不算惊艳,但也跑赢了通胀。最让人唏嘘的是中国石油和万科,中国石油,十年前七块多,现在十一块多。十年时间,加上分红也就涨了百分之三十。你把钱放银行存定期,十年都不止这个数。当年48块钱买中石油的人,到现在还没解套。万科就更惨了。2016年二十六块,现在四块多。100万进去,15万出来。房地产黄金十年,万科曾经是地产一哥,现在呢?股价跌了八成多,市值蒸发了八千亿。同样是拿了十年,有人财富自由,有人腰斩再腰斩,为什么差别这么大?因为时代变了。十年前买比亚迪,是新能源替代的逻辑。燃油车要被淘汰,电车是未来。这个逻辑成立,所以股价翻了五倍。十年前买茅台,是消费升级的逻辑。大家有钱了,喝好酒,茅台供不应求。这个逻辑也成立,所以股价翻了四倍多。但十年前买万科,你赌的是房价一直涨。十年前买中石油,你赌的是石油永远是硬通货。结果呢?房价跌了,新能源上来了,石油的故事就讲不通了。很多人说,A股不适合长期持有。这话不对。A股适合长期持有,但前提是你买的那个公司,十年后还在,而且踩中了风口。比亚迪十年前做电池,十年后做电车全球第一。茅台十年前是白酒老大,十年后还是。但万科呢?十年前地产一哥,十年后呢?买股票,说白了就是买公司的未来。你买它,是因为你相信它十年后会比现在更好。如果十年后它不如现在了,那你拿得越久,亏得越多。这道理,不光在股市里,过日子也是一样。你选的路,十年后还走得通,你就赢了。走不通了,趁早换,死扛不是坚持,是执念。大家觉得呢?欢迎评论区留言讨论。
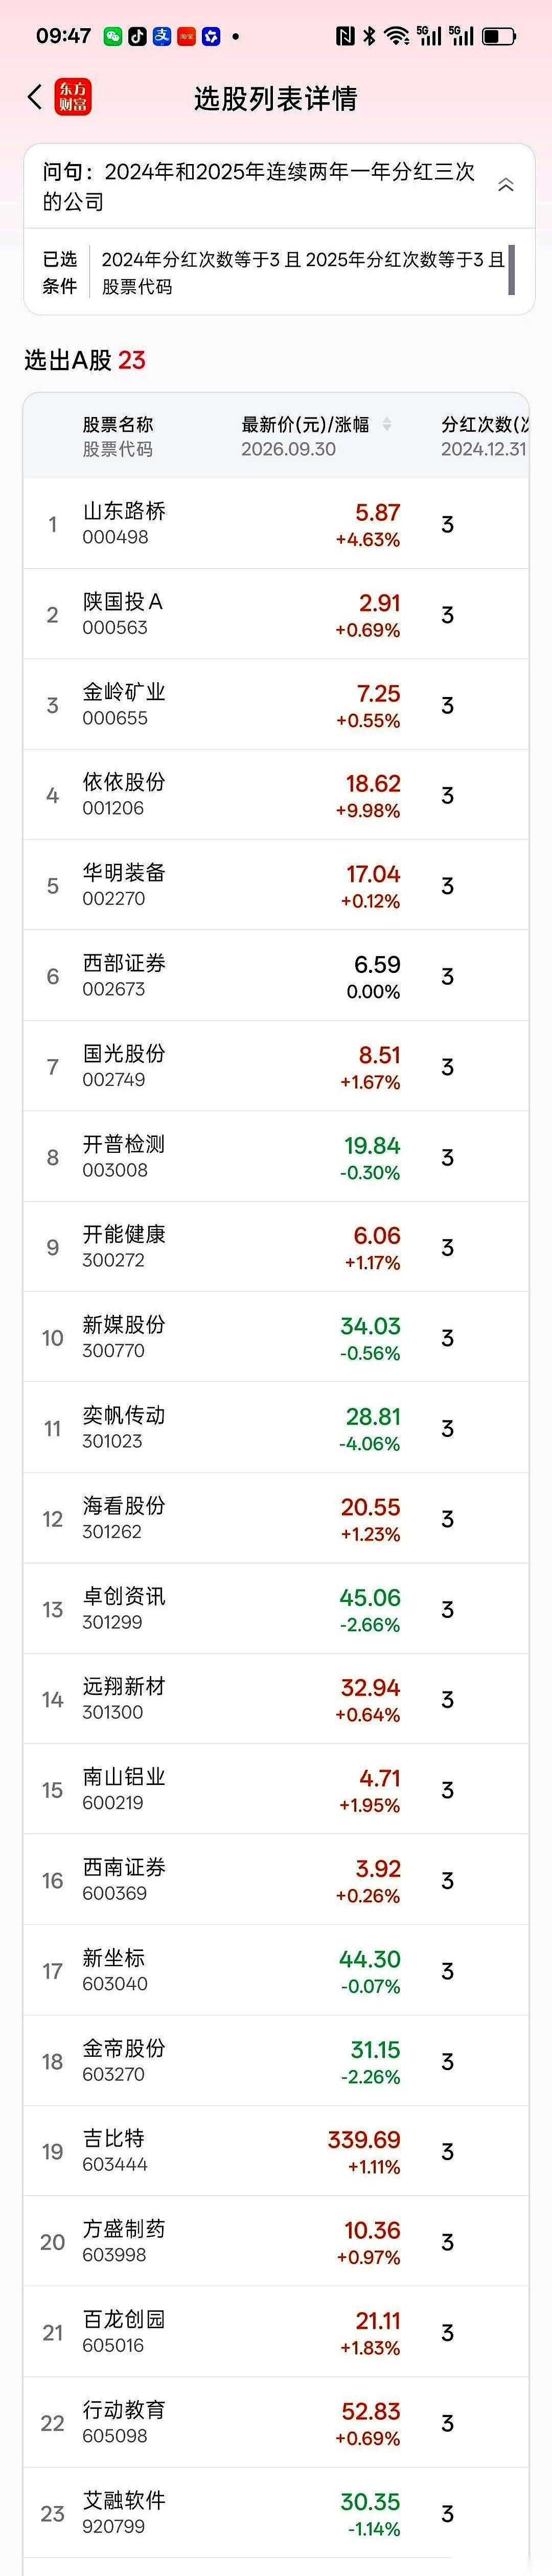
吉比特把2025年每股19.6元的分红,硬生生拆成了中报10派66元、三季报10
吉比特把2025年每股19.6元的分红,硬生生拆成了中报10派66元、三季报10派60元、年报10派70元三次打给股东。在经常把利润留给明年的A股市场上,连着2024和2025这两年都能做到一年分三次钱的公司,其实一共有23家。同在名单上的新媒股份和陕国投A,具体的发钱数额在原文通报里只剩下一个等字。咱们平时打卡上班,到了日子结工资那是天经地义的事。可一旦你拿着真金白银进场当了散户,事情就反过来了。你想看一眼回头钱,往往难如登天。今天看着账户里的浮盈赚出了一套房,明天一个跟头可能就跌成了一辆车。这叫纸面富贵。在这个习惯了画大饼的地方,今天听着是要投入研发,明天又说要开拓版图。反正钱永远在路上,落袋为安总是显得特别遥远。所以你再回头看那23家连着两年掏钱的公司,这其实是人家在用实际行动亮底牌。只有把利润切开变成现金打回卡里,才能证明账上真有闲钱,并且愿意掏出来。这等于是在按揭给持股的人发工资。2024年的时候,其实有59家公司干过这种一年发三次钱的事。到了2025年,这个数量掉到了44家。在这两年的名单重合点上,那23家公司里被拿放大镜盯得最紧的,就是做游戏的吉比特。因为派息手笔实在重得有些压人,对于攥着它股票的人来说,每一次派发都是实实在在的到账提示音。有人看着这串发钱的数据,在后头跟了一句感慨,说好像除了茅台,就属它分红最高了。紧接着这人还顺道推出了一个推测,猜测看来还是游戏公司赚钱。别人怎么估计那是别人的事,这些满天飞的猜测现在全都咬在吉比特一家身上。但这热闹都是属于已经落袋的钱的。真正让现阶段持股的人悬着心的,根本不是别人发了多少,而是那张名单上还没完全亮出底价的名字。被原文通报里那个“等”字掩盖掉的新媒股份和陕国投A,接下来的账单到底要怎么结,下一次财报季能不能准时把真金白银掏出来,才是持股人眼下唯一需要死死盯住的进度条。
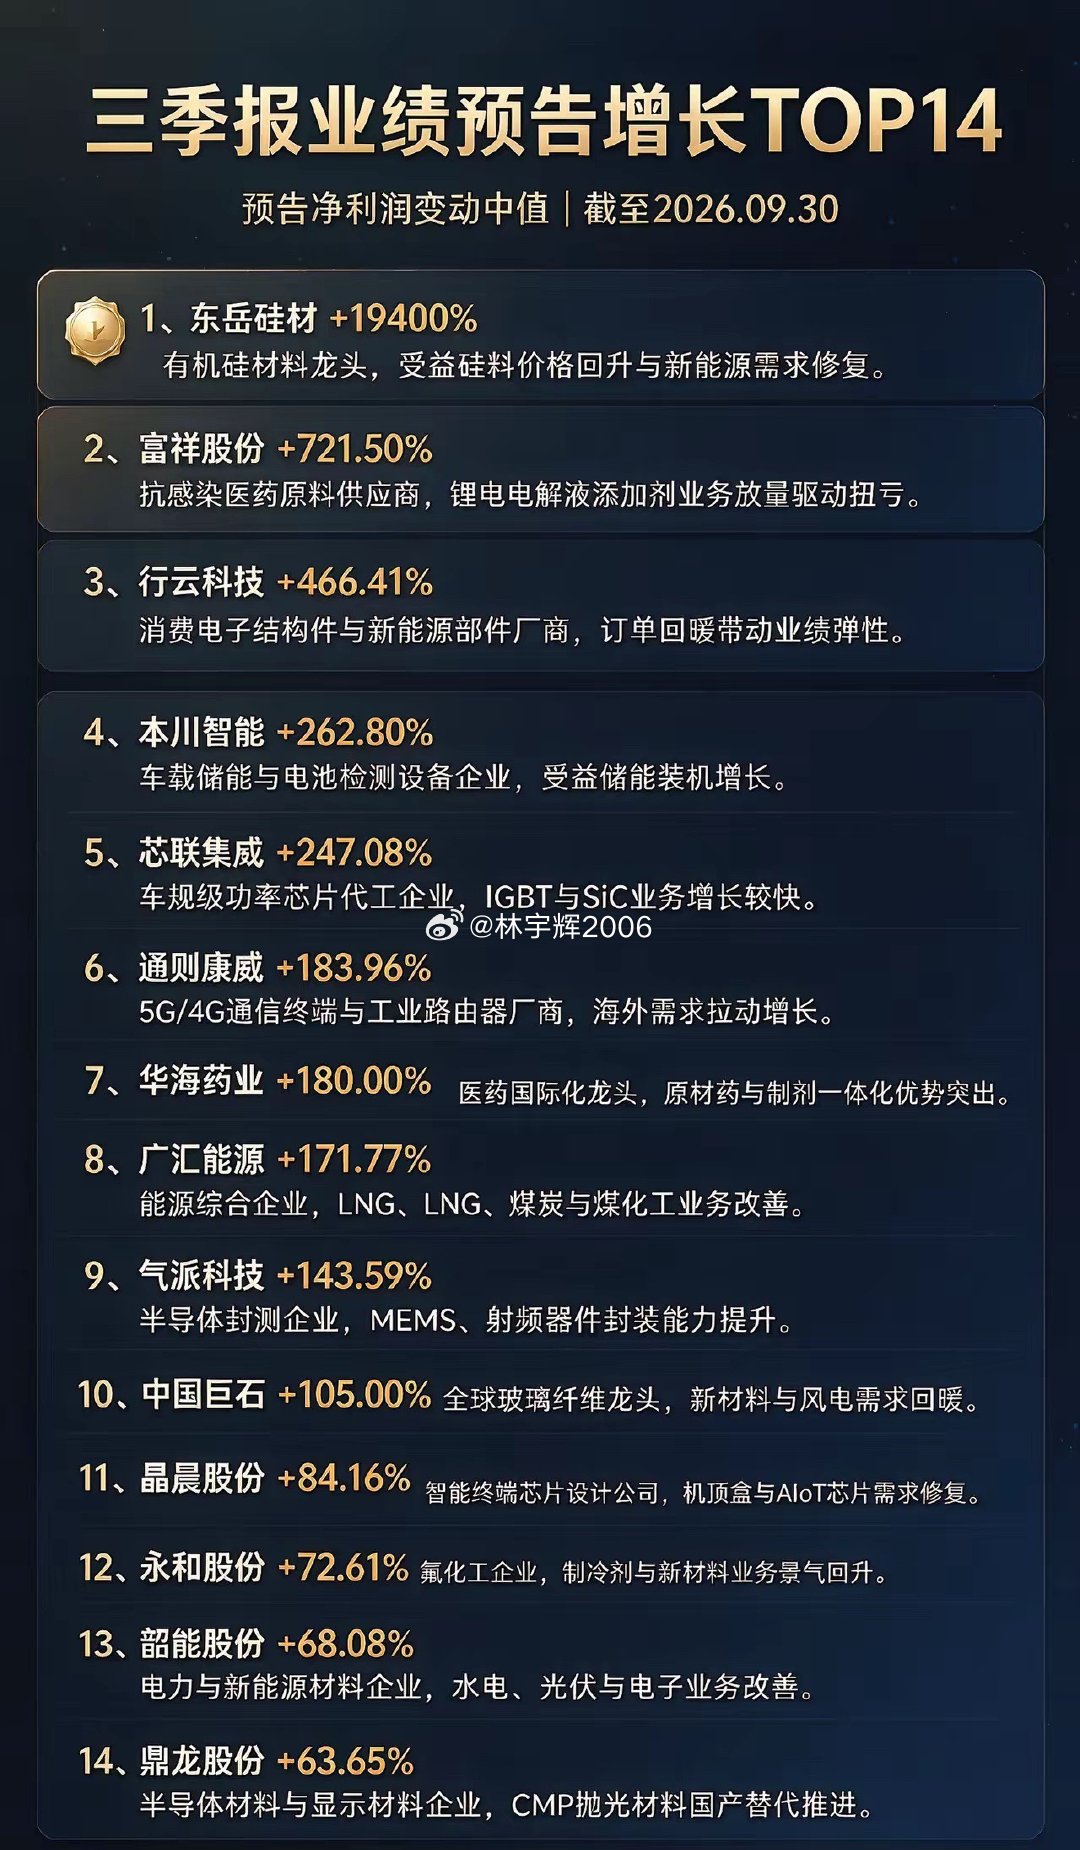
三季报预增最高的公司,已有超强正反馈1、东岳硅材+19400%2、富祥股份+
三季报预增最高的公司,已有超强正反馈1、东岳硅材+19400%2、富祥股份+721.50%3、行云科技+466.41%4、本川智能+262.80%5、芯联集成+247.08%6、通则康威+183.96%7、华海药业+180.00%8、广汇能源+171.77%9、气派科技+143.59%10、中国巨石+105.00%11、晶晨股份+84.16%12、永和股份+72.61%13、韶能股份+68.08%14、鼎龙股份+63.65%
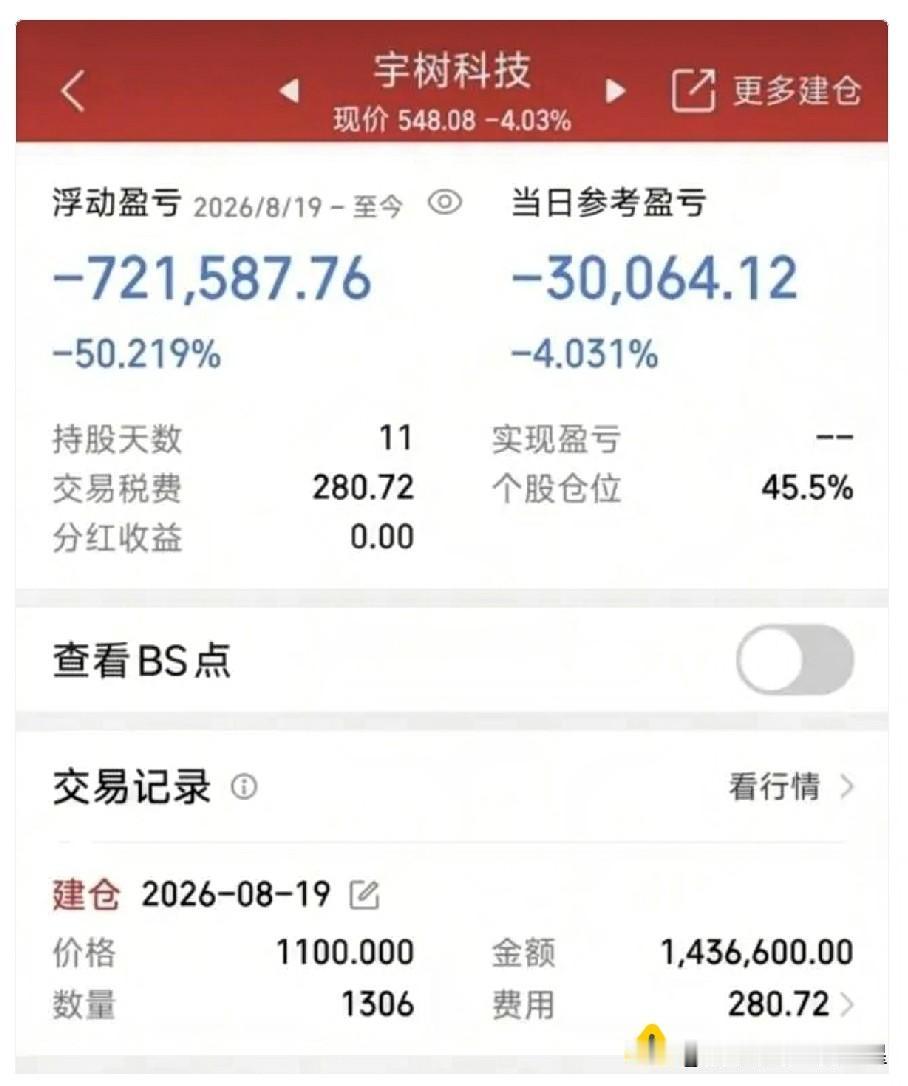
有一位山东股民,盯上了热门的人形机器人概念股宇树科技,直接在上市当天,以1100
有一位山东股民,盯上了热门的人形机器人概念股宇树科技,直接在上市当天,以1100元的高价买入1306股,一把砸下重注,投入资金高达143.66万元。本以为押中风口能吃肉,结果买入之后股价一路跳水,深度套牢。他选择死扛不割肉,到9月2日股价直接腰斩,浮亏72万;现在股价跌到420元附近,亏损已经超93万,亏幅过半。很多人被人形机器人赛道噱头吸引,冲科创板新股。大家总觉得热门赛道闭眼买就能赚,却忘了科创板新股波动巨大。题材炒作容易催生泡沫,高位满仓押注,一旦行情反转根本扛不住。就算赛道再好,站在山顶进场,照样要吃大亏。换作是你,亏到一半还会继续死扛等回本吗?理财有风险,投资需谨慎
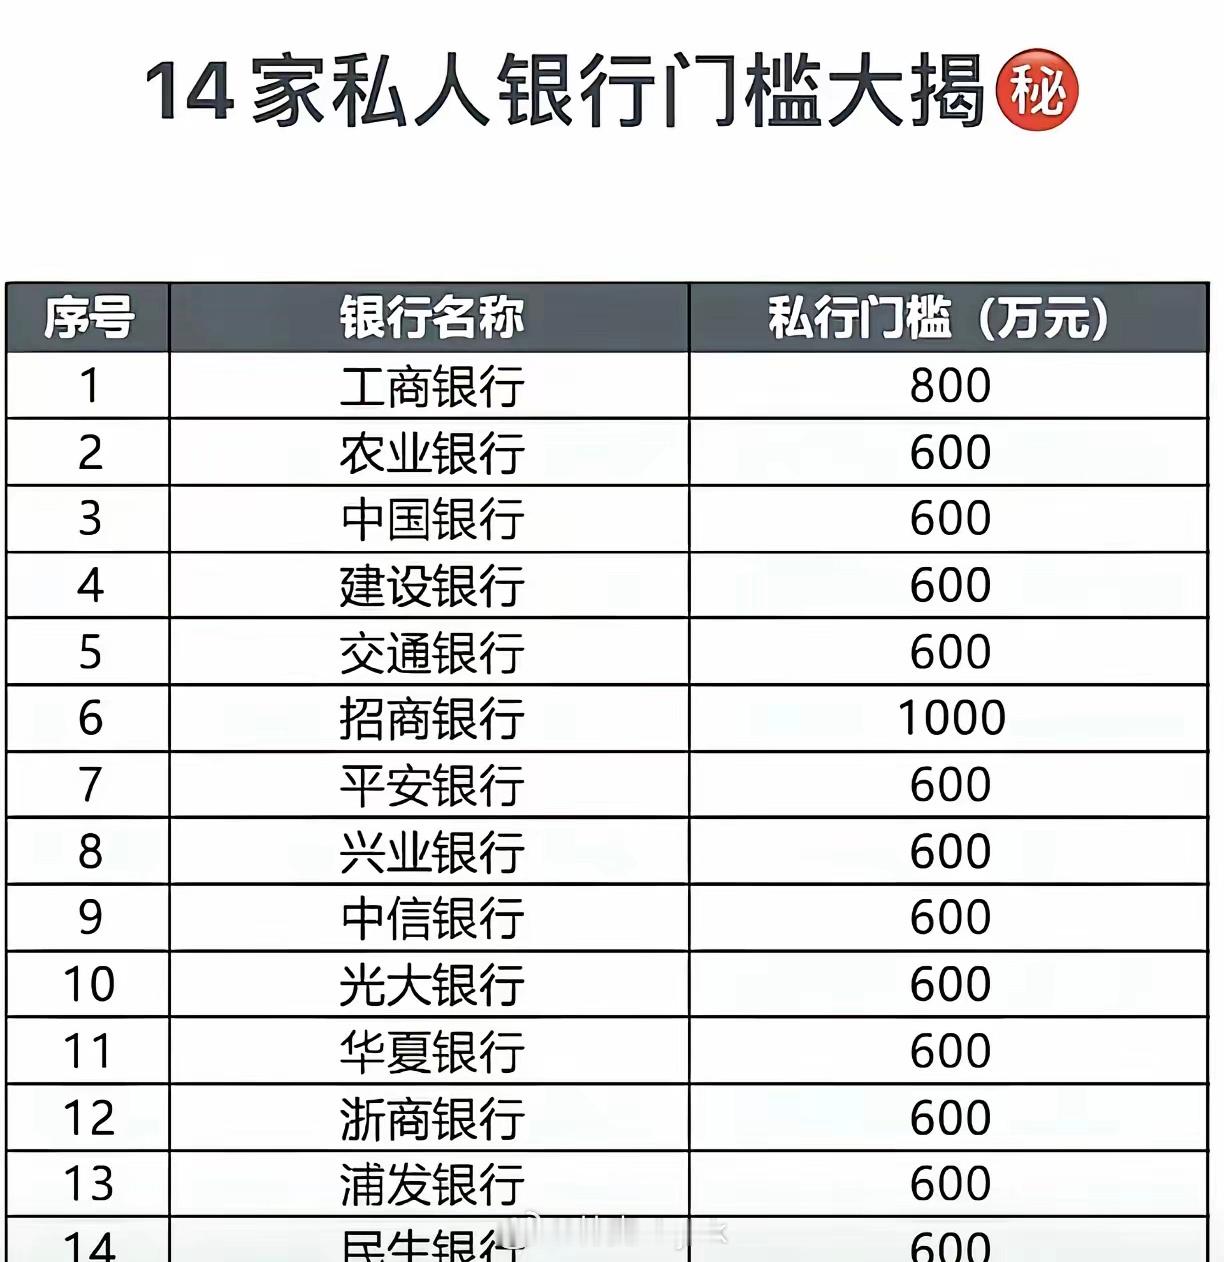
14家私人银行门槛大揭秘。门槛最高的是招商银行,需要1000w以上的个人存款,银
14家私人银行门槛大揭秘。门槛最高的是招商银行,需要1000w以上的个人存款,银行才提供私人服务。虽然我常用的银行卡数招行的,但我觉得自己这一辈子都开通不了私人银行服务了。工商银行排第二,需要800w以上的存款。其他的银行基本都是600w以上的存款,属于基本要求吧。所以,各位大兄弟应该已经达到私人银行的门槛了吧?
10月9日热门股整理及点评!雄韬股份:固态催化,二板仍强新华传媒:九板放量,风控
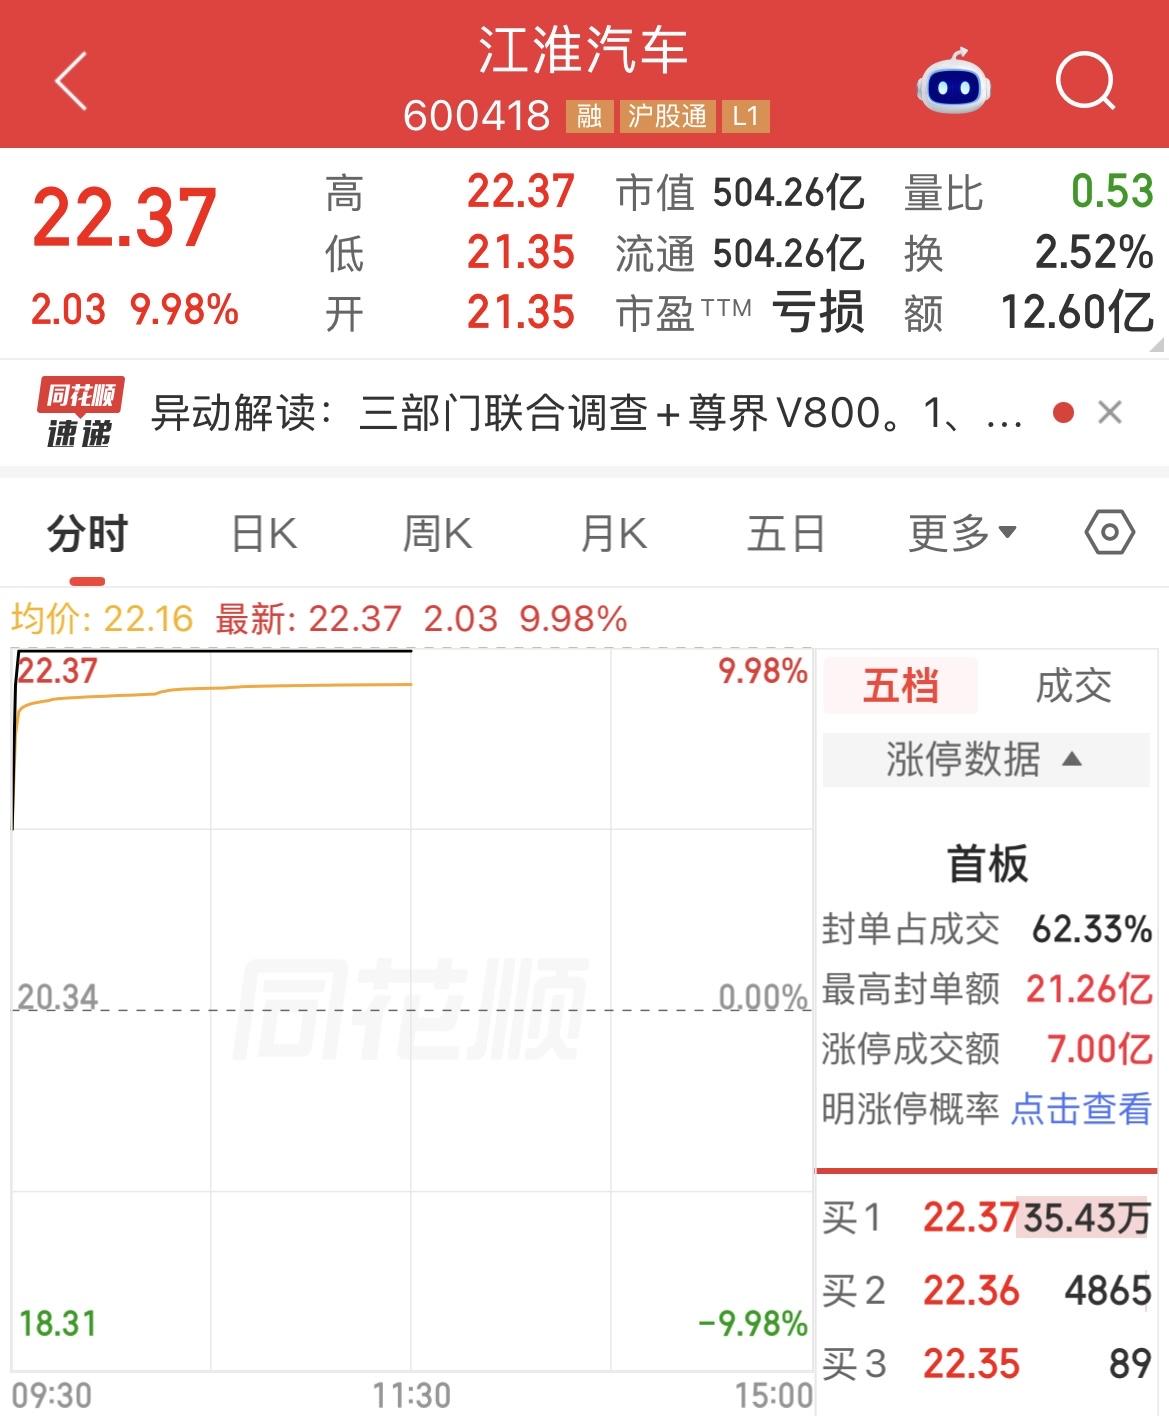
10月9日热门股整理及点评!雄韬股份:固态催化,二板仍强新华传媒:九板放量,风控为上江淮汽车:舆情扰动,连续大跌九阳股份:回封五板,压力渐增金健米业:强势反弹,注意前高东山精密:连跌寻底,等待企稳时代万恒:一字五板,走势仍强丰元股份:强势二板,突破年线龙蟠科技:冲高回落,半年线阻大金重工:放量跌停,考验支撑传艺科技:巨量宽震,等待回踩天赐材料:电解龙头,炸板放量东岳硅材:有机硅材,强势封板中文在线:午后封板,留意年线上海洗霸:四连阳涨,逼近年线有研新材:放量反弹,月线承压国芳集团:反弹封板,前高承压华北制药:秒封二板,表现仍强宁德时代:电池龙头,放量反弹风华高科:破半年线,变为阻力中际旭创:年线支撑,五线阻力绿盟科技:趋势20厘米,剑指前高芒果超媒:传媒活跃,收复年线紫竹高科:电池四板,延续强势领湃科技:连续20厘米,新能电池万向德农:农业反弹,注意前高亨通光电:深水收红,年线支撑金牛化工:连续反弹,谨慎追涨天融信:网络安全,留意年线国轩高科:冲高回落,趋势仍在襄阳轴承:深V拉高,年线支撑新华文轩:午后回封,前高有压先导智能:冲高回落,五线支撑博纳影业:放量涨停,年线承压科恒股份:固态催化,年线遇阻金安国纪:低开跌停,考验支撑澳弘电子:虽有涨停,压力不小欢瑞世纪:传媒走强,股性灵活安彩高科:光伏玻璃,重上年线科力远:固态电池,直线拉板粤传媒:低位封板,留意溢价格尔软件:AI安全,深水拉板
西方又喊“产能过剩”了!中芯国际28nm晶圆从2500美元砍到1500美元,降了
西方又喊“产能过剩”了!中芯国际28nm晶圆从2500美元砍到1500美元,降了四成,台积电还挂着5000美元呢!一辆电动车1900多颗芯片都是成熟制程,便宜了谁?便宜了老百姓!芯片降价也有错?那你说说,一颗五毛钱的芯片把上百万的车摁死在生产线上的时候,你们在哪儿呢?麻烦看官老爷们右上角点击一下“关注”,既方便您进行讨论和分享,又能给您带来不一样的参与感,感谢您的支持!最近,几位美日半导体资深分析师联名发了一份报告,措辞重得少见。报告说,中国28nm、55nm的巨额扩产,会在2026到2027年间引爆全球成熟节点的产能过剩和价格雪崩。原始报告出自TechInsights的专栏,标题直接说中国集成电路市场在flooding。翻译成大白话就是:中国芯片像洪水一样涌出来了,要淹了全世界。这话听着挺吓人,可你要是把数据摊开来看,就会发现这哪里是什么“洪水”,分明是西方企业习惯了躺着赚钱之后,看到有人把价格打下来,急得跳脚。先说说28nm到底是个什么东西。很多人觉得纳米数越小越先进,28nm听着像十几年前的旧货。事实正好相反。28nm是历史上单位晶体管成本最低的节点,也是唯一一个还用得起单次曝光浸没式光刻的节点。全世界九成以上的工业和消费电子产品,跑的都是28nm往上的成熟芯片。一辆智能电动车身上1500到3000颗芯片,其中1900多颗落在28nm到180nm的成熟节点,真正需要7nm以下的只有一两颗。2021到2022年那场芯片荒,大众和福特停摆的停车场里,缺的是一颗0.5美元的90nm车门控制MCU。五毛钱的芯片,把上百万的车摁死在生产线上。从那以后,中国车企就下定了决心,把自己的命门攥回手里。中国选择优先扩充28nm成熟制程产能,不去跟西方比拼3nm、2nm尖端芯片,这个战略判断非常清醒。你的先进制程被卡着脖子,光刻机买不到,那就先把能做的、市场最大的成熟制程做到极致。这就像盖房子,你先把地基和主体结构砌结实了,再琢磨屋顶上要不要装水晶灯。那价格到底降了多少?美国商务部自己的调查给出了数字:在能够直接比较价格的晶圆订单中,72%的中国大陆晶圆厂报价低于非中国替代方案,中位数低约10%。个别28nm晶圆报价从约2500美元降至1500美元左右,降幅接近四成。这不是亏钱抢生意,是规模、产能和供应链一起往下压。2026年上半年,国内主要晶圆代工企业产能利用率整体保持在90%以上。晶圆厂是典型的重资产行业,产能利用率越高,摊到每片晶圆上的成本就越低。规模越大,成本越低;成本越低,订单越多。全球70%的成熟制程芯片订单流向中国晶圆厂,而2023年这个数字还只有52%。2026年前7个月,中国集成电路出口总额达2160亿美元,同比增长99.5%。价格下来了,谁最高兴?是下游的制造业和普通消费者。家电便宜了,汽车便宜了,工业设备便宜了。一颗芯片从2500美元降到1500美元,整车成本就能省下几百块,最终受益的是每一个买车的老百姓。西方分析机构说“产能过剩”,翻译过来就是“你们不能再降价了,再降我们没利润了”。他们站在欧美芯片企业的利润角度说话,压根就没考虑过下游企业和消费者的利益。当然,风险也不能回避。2026到2027年新增的28nm产能,短期内确实很难快速被国产车企完全消化。车规芯片的认证周期长达两到三年,国际主流认证普遍需要24到36个月,国内企业要进入整车供应链,还需要拿到AEC-Q100认证,投入数百万美元认证费,度过长达18到24个月的认证周期。国内部分中小晶圆厂也可能面临成本压力,如果产能利用率跟不上,存在被市场出清的风险。通过马来西亚、越南封装来规避芯片关税的办法也有局限,美国原产地规则可以追溯至晶圆制造环节,欧美还有可能进一步限制东南亚封测产业链。说到底,本土全产业链自主可控才是核心。但跟80年代的日本比起来,中国的处境完全不同。当年日本半导体全球领先,DRAM市场占到一半以上,可美国的《美日半导体协议》一签,要求日本进口20%的外国芯片、对出口设最低限价。日本企业的短期市场利益跟国家的长期安全利益冲突时,国家缺乏超越资本逻辑的强制手段,最终在外部压力下让渡了产业主导权。中国不一样,有全世界最完整的工业体系,有全球最大的新能源汽车内需市场,有十四亿人撑起来的消费盘子。更关键的是,国产半导体设备的渗透率在28nm及以上成熟工艺阶段,清洗、刻蚀、热处理、CMP四大类设备已经实现了50%以上的国产化,北方华创的氧化炉、扩散炉在中芯国际28nm产线占比超过60%。基本可以支撑半自主生产。
我国四大核心航空集团1.中国南方航空:总部广州2.中国国际航空:总部
我国四大核心航空集团1.中国南方航空:总部广州2.中国国际航空:总部北京3.中国东方航空:总部上海4.海南航空:总部海口它们就像是四张网,织在中国不同角落。南航总部在广州。它守的是南边。广州热,人多,来来往往全是做生意的。南航的飞机,往东南亚飞,往澳洲飞,往南边各个地方飞。它在南方的天空日复一日的履行着自己的职责。国航总部在北京。它守的是首都。北京是什么地方?是全国东南西北各地宾客都可能要去的地方,是外宾降落的地方。国航的飞机,飞的是国家的面子。它的各方面服务和水平,可能都会体现国家的形象。东航总部在上海。它守的是钱袋子。上海是金融中心,也是最大的中转站。东航的飞机,往国外飞,往国内所有大城飞。它飞的是生意,是效率。海航总部在海口。它守的是海南那片天。海南小,客源有限,可它守着自贸港,守着那片海。它不跟前面三家比大小,它比的是灵活。它也有它的独特优势。南航拼区域,国航拼地位,东航拼中转,海航拼活路。谁也别笑谁小,谁也别嫌谁挤。各有各的地盘,各有各的特色。其实,细想我们过日子,何尝不是同样的道理呢?你别总盯着别人家飞得多高。人家飞国际线,你可能只飞支线。人家机队上千,你可能就几十架。那又怎样?你有你的航线,你有你的旅客。你把你的那条线飞稳了,你就是有价值的。你飞得再远,落不了地,也白搭。真正重要的,不是你有多少架,是你飞的那条线,有没有人坐。没人坐,你飞得再勤,也是空转。有人坐,你飞一趟赚一趟,慢慢也能长大。所以,人这一辈子,别攀比,要踏实点。你飞你的,他飞他的。天那么大,各有各的路。你把你的路走顺了,你就是你的第一。
电子树脂,详细分析10家有代表性的企业:1.东材科技:国内高端高频高速电子树脂
电子树脂,详细分析10家有代表性的企业:1.东材科技:国内高端高频高速电子树脂核心标的,覆盖碳氢、BMI、活性酯、PPO等。M9级产品已批量供货,并间接进入英伟达产业链。眉山2万吨高速材料项目投产后有望进一步放量,是AI服务器材料升级主线中最受益的树脂企业之一。2.圣泉集团:电子级PPO/OPE树脂国内龙头,产能约1300—1500吨/年,另有2000吨/年项目预计2026年四季度投产。产品覆盖M6—M10全系列高速树脂,已通过头部CCL及PCB客户认证。近期PPO系列产品提价15%—20%,量价齐升弹性较强。3.宏昌电子:国内电子级环氧树脂龙头,FR4板材树脂市占率领先。旗下无锡宏仁高速材料已覆盖AMD平台A1—A5及Intel材料库,部分产品获终端客户测试并量产。公司兼具通用环氧与高速树脂布局,受益覆铜板景气回升。4.同宇新材:A股业务纯度较高的电子树脂企业,主打中高端覆铜板专用树脂。MDI改性环氧树脂市占率居前,已突破苯并噁嗪、马来酰亚胺、PPO、碳氢等高端产品,覆盖M6—M8级需求。客户包括生益科技、建滔集团等,成长确定性较强。5.银禧科技:电子级PPO树脂主要供应商之一,产品全部供给覆铜板客户,目前处于满产满销状态。公司计划复制产线扩产,下半年有望新增产能。其优势在于聚焦AI算力板材改性树脂,但整体规模偏小,业绩弹性受产能释放节奏影响较大。6.瑞丰高材:拟以4亿—5亿元收购觅拓新材不低于51%股权,切入电子级环氧树脂、PPO、双马、碳氢等低介电树脂赛道。标的当前收入主要来自电子级环氧树脂,低介电树脂占比仍低。该交易具备题材弹性,但业绩兑现需观察客户认证进度。7.中化国际:央企平台,环氧树脂产能规模国内领先,并通过收购南通星辰补强PCB基材原料。公司布局通用环氧与特种PPE树脂,供给稳定性较强。优势在于产业链一体化和客户基础,但高端电子树脂占比及盈利弹性仍需持续跟踪。8.昊华科技:国内少数布局PTFE高频覆铜板树脂的企业,PTFE树脂具备极低介电常数与损耗,技术水平对标海外龙头。公司深度绑定头部PCB厂商,受益高频高速材料国产替代。但PTFE树脂验证周期长、客户导入节奏较慢,短期业绩弹性可能有限。9.金发科技:高频改性PPO已通过头部覆铜板厂商认证,2026年二季度开始量产,预计全年出货量较快增长。公司优势在于改性塑料平台能力强、客户资源丰富。但电子树脂占比仍低,整体业绩仍受汽车、家电、通用塑料等主业影响。10.阿科力:具备PPO树脂相关技术储备,属于高端覆铜板适配材料的国产替代方向之一。公司体量较小,弹性取决于PPO产品认证、产能落地及下游覆铜板需求。若AI服务器、高速交换机等应用持续放量,存在阶段性主题机会,但需防范产能与客户导入不及预期风险。注意:上述公司多为“电子树脂/特种树脂”方向,并非全部以电子树脂为主业。以上都是根据公开信息整理,不构成投资建议。
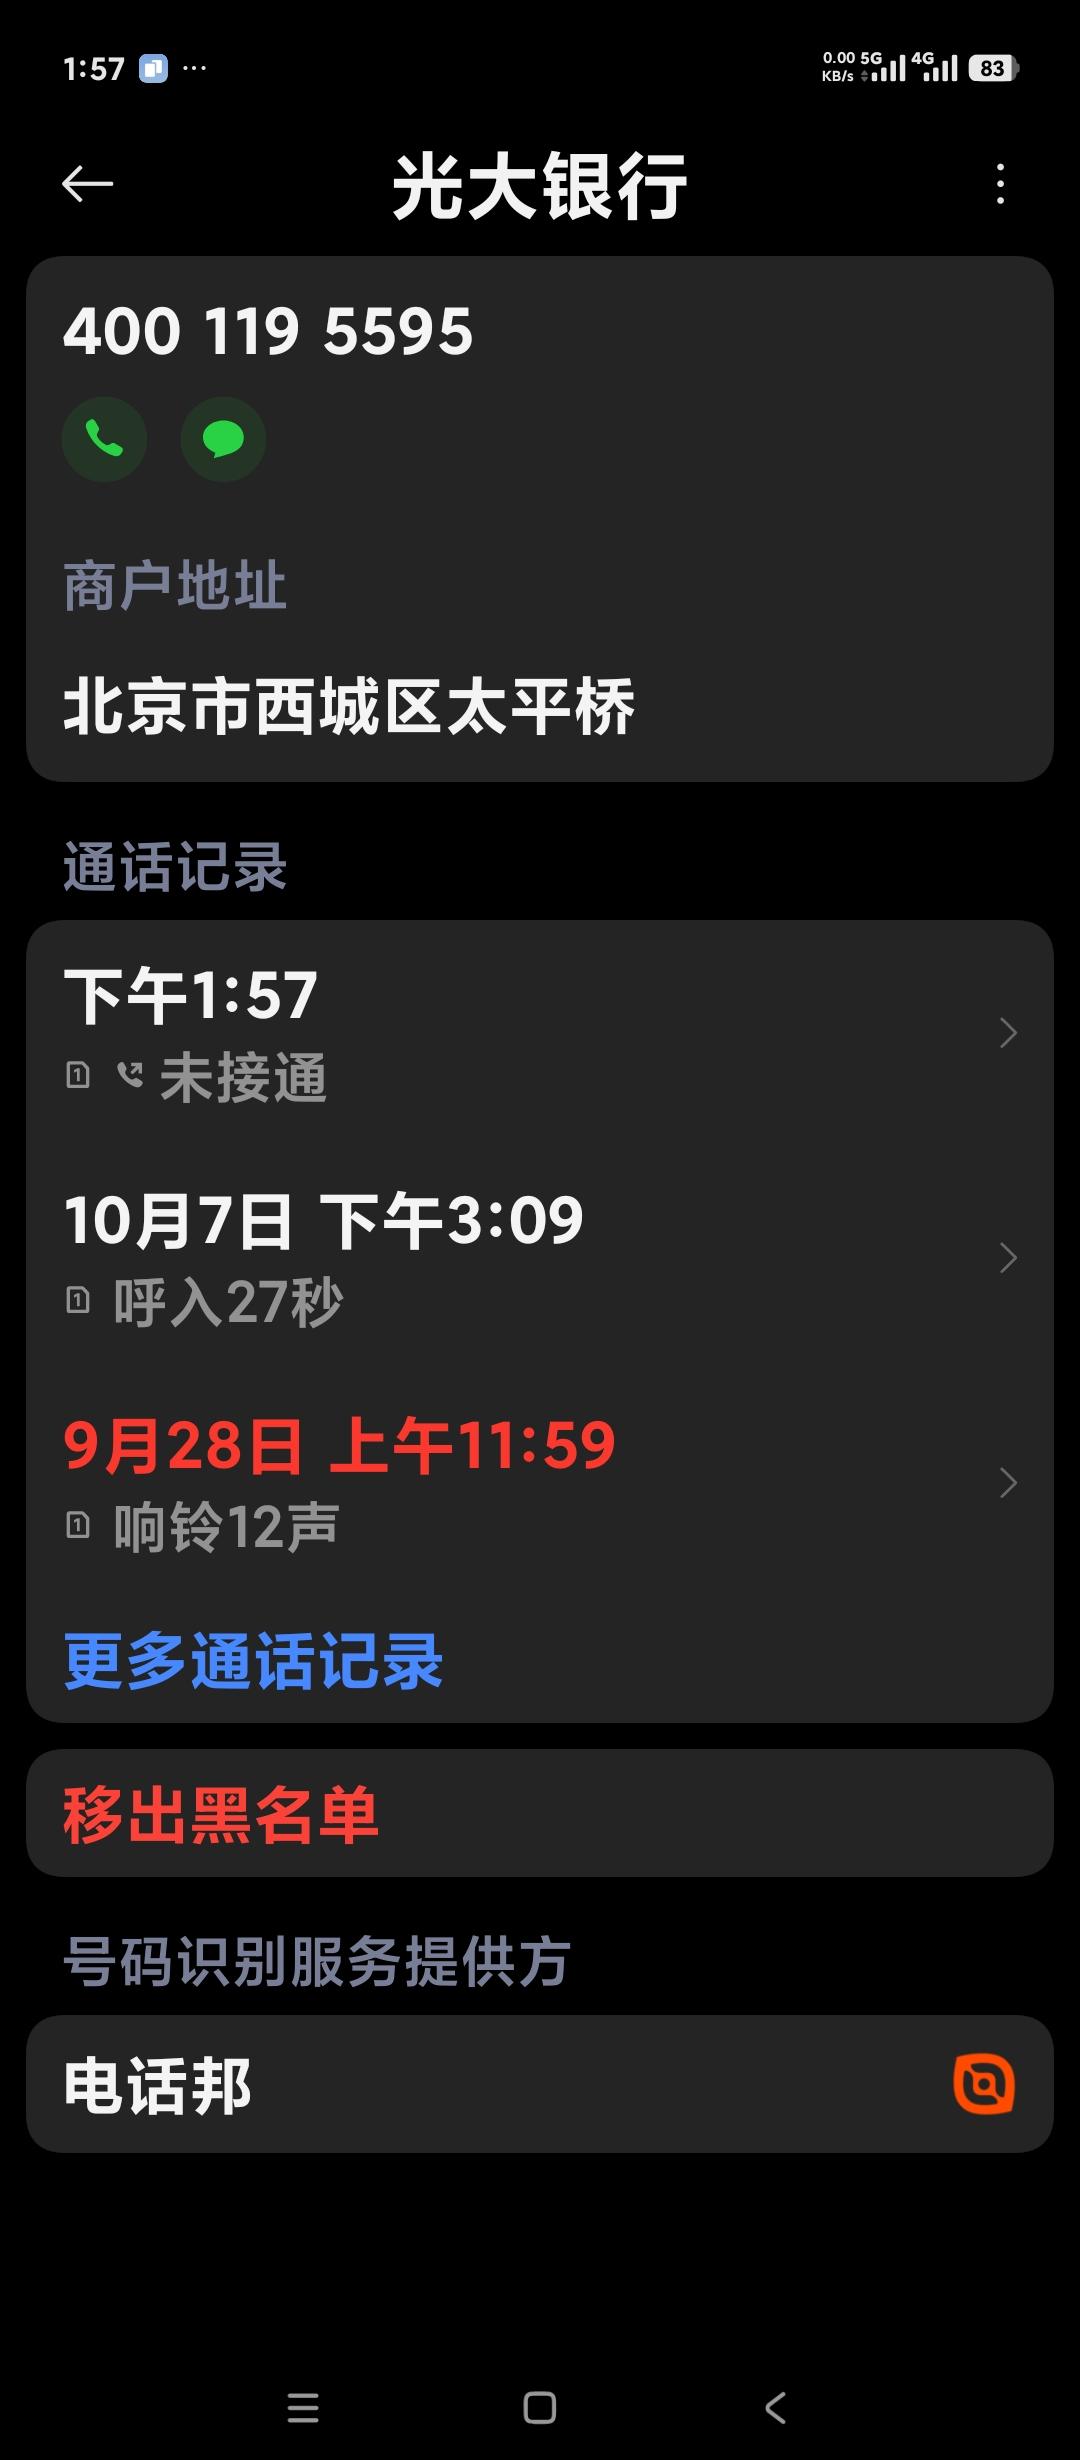
光大银行在全国各地都是这么无赖吗?我半年前就把光大银行的号码拉到黑名单当中了。
光大银行在全国各地都是这么无赖吗?我半年前就把光大银行的号码拉到黑名单当中了。但是他每次都能打通。10天之内已经给我打了三次电话。作为光大曾经的贵宾客户,我也跟我客户经理说过。不要再搞这种电话营销了,非常让人讨厌。有什么产品可以发个短信,别人自愿订阅。全国各地的光大银行是不是都这样?
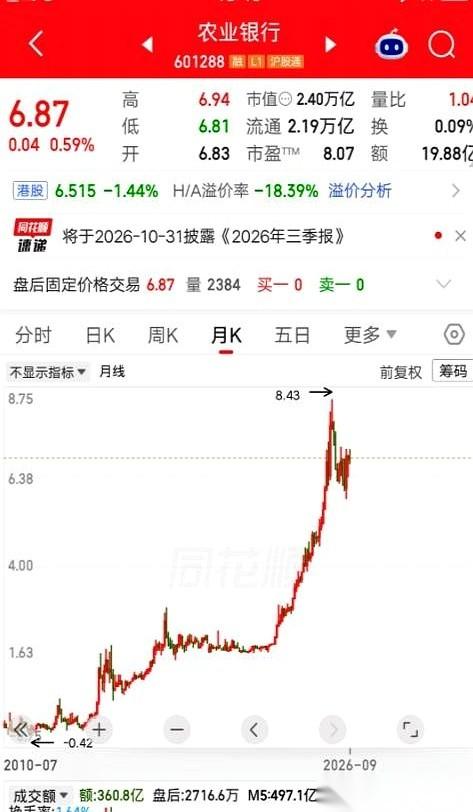
有个股民花113万出头买了50万股农业银行,拿了6年,现在一年光拿分红就是12万
有个股民花113万出头买了50万股农业银行,拿了6年,现在一年光拿分红就是12万出头。这事真正值得聊的,不是“有钱人躺着就赢”,而是同一笔分红,放在老股东和新买家手里,算出来根本不是一回事。一年十二万,摊下来,一个月一万左右。对很多普通家庭来说,这已经是一笔能明显改善生活的收入。最让人心动的,是股票还在,钱却能一笔笔到账。于是,有人很容易顺着这个故事得出结论:一百多万元买银行股,每年就能拿十来万元,放上几年,岂不是比存银行强得多?可真正决定这笔账的,恰恰是那句最容易被跳过去的话:他花了多少钱,买到了多少股。银行分红看的是股份数量。同样持有一万股、同样符合分红条件,不管买入时花了三万元还是六万元,每股分到的钱都一样。价格不同,买到的股份不同,资金得到的回报才会拉开距离。先把十二万元拆开看。农业银行2024年度每股现金分红0.2419元,50万股对应120950元;2025年度每股现金分红0.2495元,50万股对应124750元,都是税前金额。这笔钱也不是每月发一万元。2025年度的分红分为中期和末期,每股分别是0.1195元、0.13元。对50万股来说,两笔分别是59750元和65000元,合起来才是全年数字。如果用113万元作为成本分母,拿124750元去除,算出来约为11%。这个数字确实漂亮,但它表达的是最近一个年度的分红,相当于这笔成本的多少。它不代表这六年每年都赚11%,更不代表今天拿113万元进场,也能领到同样的钱。不妨假设,一个新买家按每股6元买入。这里的6元只是用来算账。买齐50万股,需要300万元;以2025年度每股分红计算,同样领取124750元,股息率约为4.16%。假如他只有113万元,忽略交易费用,大约只能买18.83万股。仍按同一分红标准,全年现金分红约4.7万元。一边十二万多,一边四万七,差距不是银行偏心,也不是老股东享有什么特别待遇,而是相同的钱,在不同价格下买到的股份差了一大截。所以,看见别人晒分红,先别急着问买的是哪只股票,还得问他的成本是多少。别人的历史成本,你今天未必买得到。不过,老股东也不能只盯着113万元。还是按每股6元这个例子,他手中的50万股价值300万元。继续持有,就意味着继续把价值300万元的资产放在这家银行,领取相应分红。拿分红除以旧成本,是回头看这笔投资走得怎么样;拿分红除以眼下市值,是往前看继续持有能获得怎样的现金回报。老股东和新买家成本不同,但评估接下来一年时,都绕不开今天的价格。过去买得便宜,是已经取得的优势;未来值不值得继续持有,还要看经营、分红和价格。不能因为成本低,就觉得眼前这几百万元不用再认真衡量。再往前翻,农业银行2020年度每股分红0.1851元,50万股对应92550元;2023年度每股分红0.2309元,对应115450元。分红逐步增加,才走到如今十二万多的水平。因此,不能拿最近一年的十二万元直接乘以六,就当成六年实际收到的分红。每年的标准、买入时间,以及有没有增减股份,都会影响结果。还有一个容易误会的地方:分红到账,不等于账户总财富立刻多出同样的钱。现金分红之后,股票要除息。假设除息前每股6元,某次每股分红0.13元,在没有其他股份变动时,除息参考价就是5.87元。现金到了股东账户,公司也相应拿出了这笔现金。实际交易价格还会随买卖变化。以后股价能不能涨回来,要看经营和市场,并没有“分完一定涨回来”的保证。算总收益,需要把股票市值和累计收到的现金放在一起,再与投入比较。税也不能漏掉。个人持有A股超过一年,股息红利暂免个人所得税;持股一个月以内卖出,相关股息实际税负为20%;超过一个月至一年,实际税负为10%。短期持有者分红时可能暂不扣税,卖出后再按持股期限补扣。更关键的是,分红来自经营。农业银行2024年归属于母公司股东的净利润为2820.83亿元,净息差为1.42%。银行吸收资金、发放贷款,赚取收入,同时要承担贷款收不回来的损失。贷款和存款之间的赚钱空间变窄,或者坏账增加,都会影响利润。银行还要留出资本支持业务、抵御风险,不能把赚来的钱全分出去。过去分得稳定,不等于以后每股分红永远固定。这个故事给普通人的启发,是买入价格、股份数量和持有时间,要放在同一本账上看。十二万元是结果,背后是资金、等待和承担波动。有人用长期闲钱持有,有人几年内就要用钱,两者面对同一只股票,感受可能完全不同。羡慕分红很正常,但做决定时,得把别人的账换成自己的账:我现在要投入多少,能买多少股,分红减少或股价下跌时能不能承受。把这些想明白,那十二万元才是一笔看得懂的回报,而不是一句让人冲动跟买的故事。
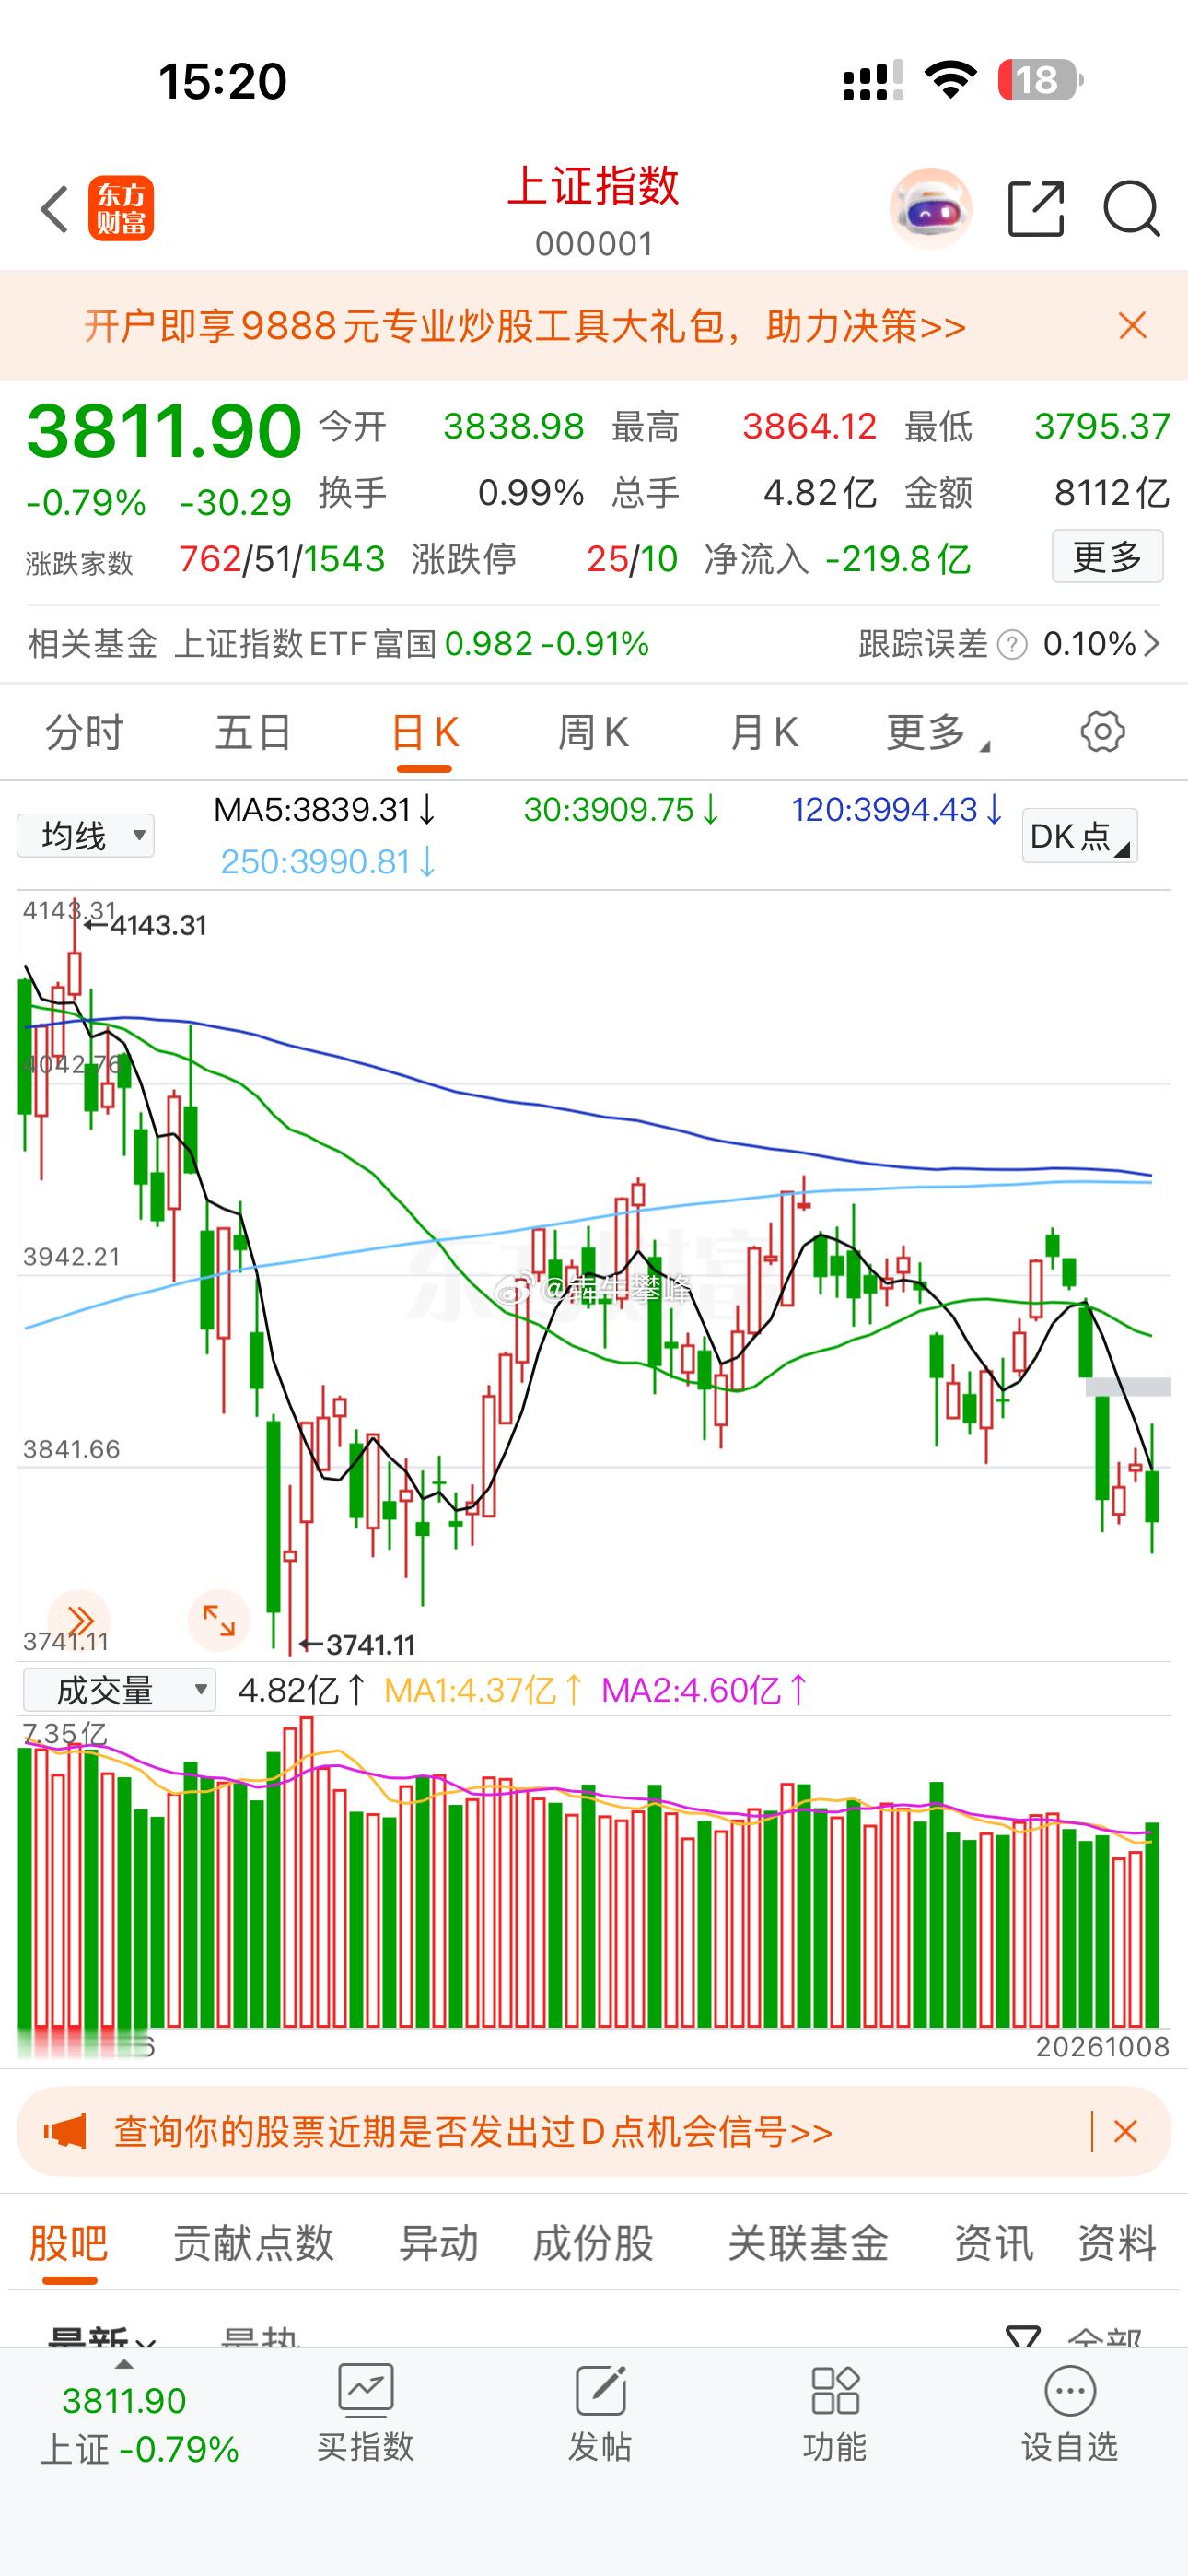
复盘预测是预测,我们需要做的是对策。今天上证指数再度回到3800点且打到通道支撑
复盘预测是预测,我们需要做的是对策。今天上证指数再度回到3800点且打到通道支撑位,直接应变做短线反弹就可以。
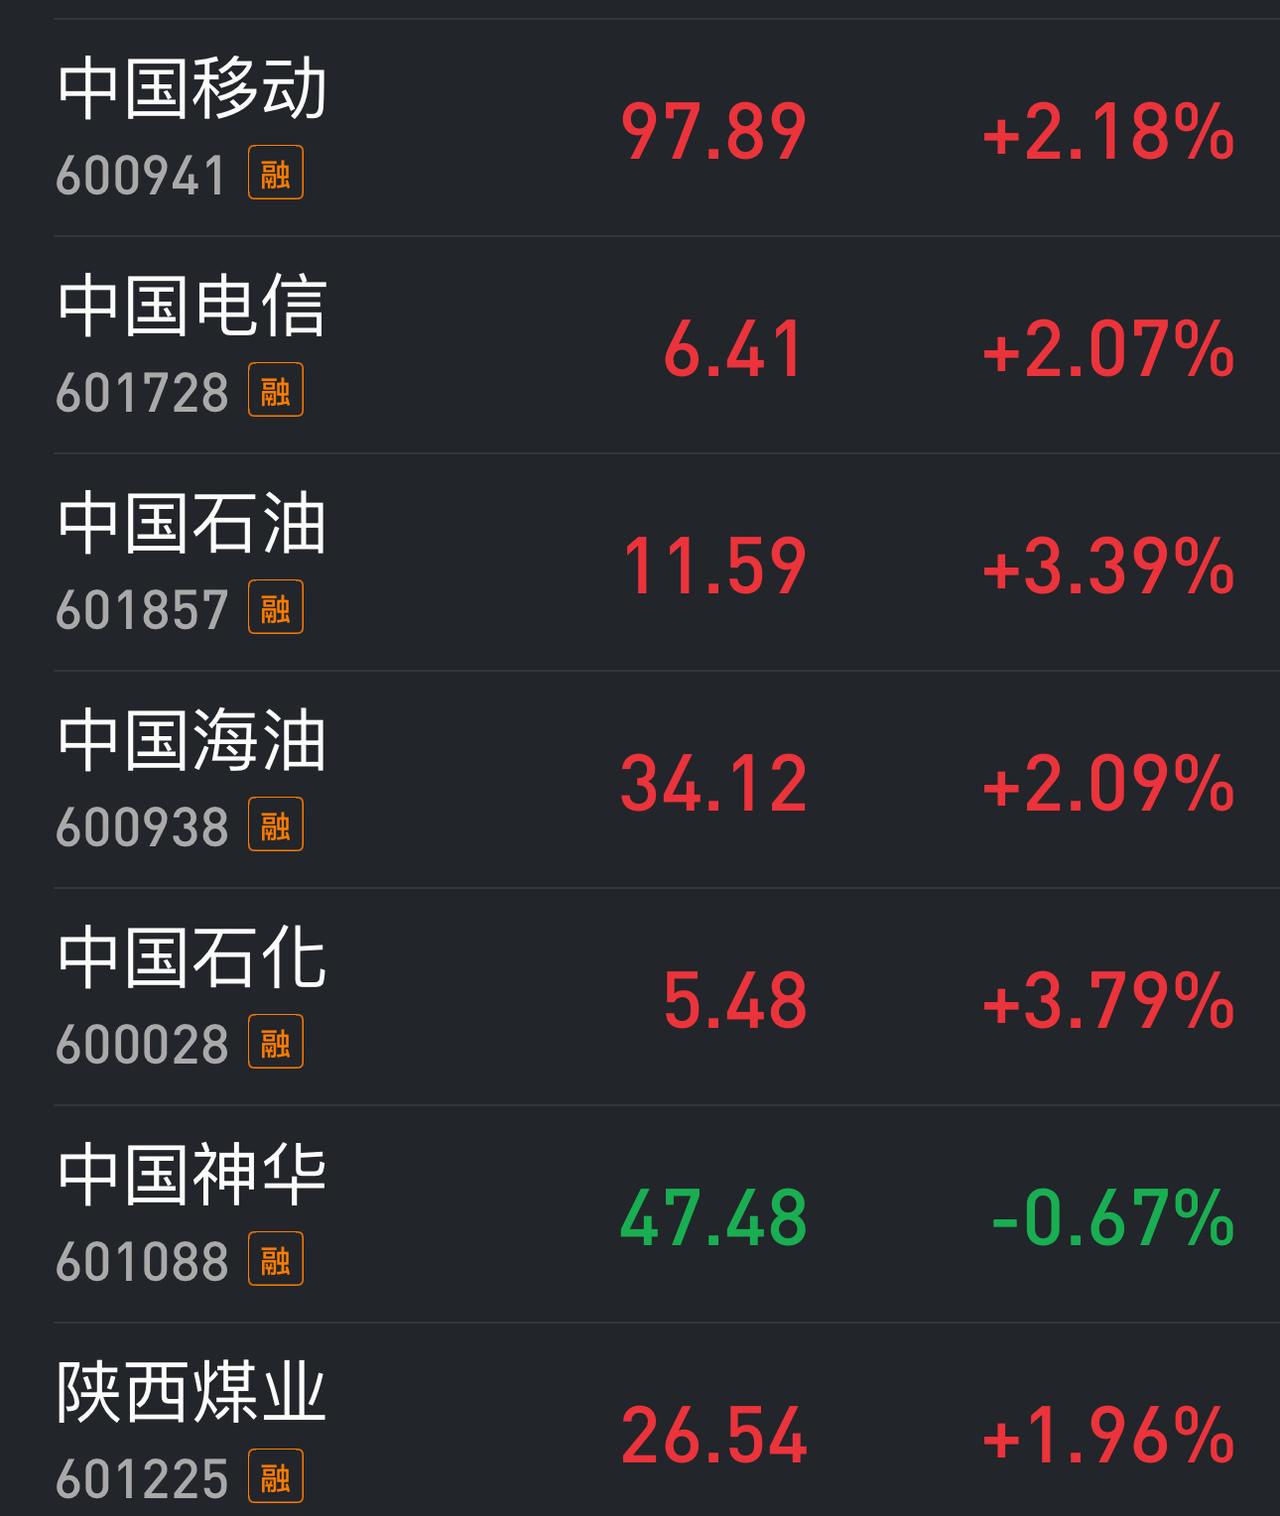
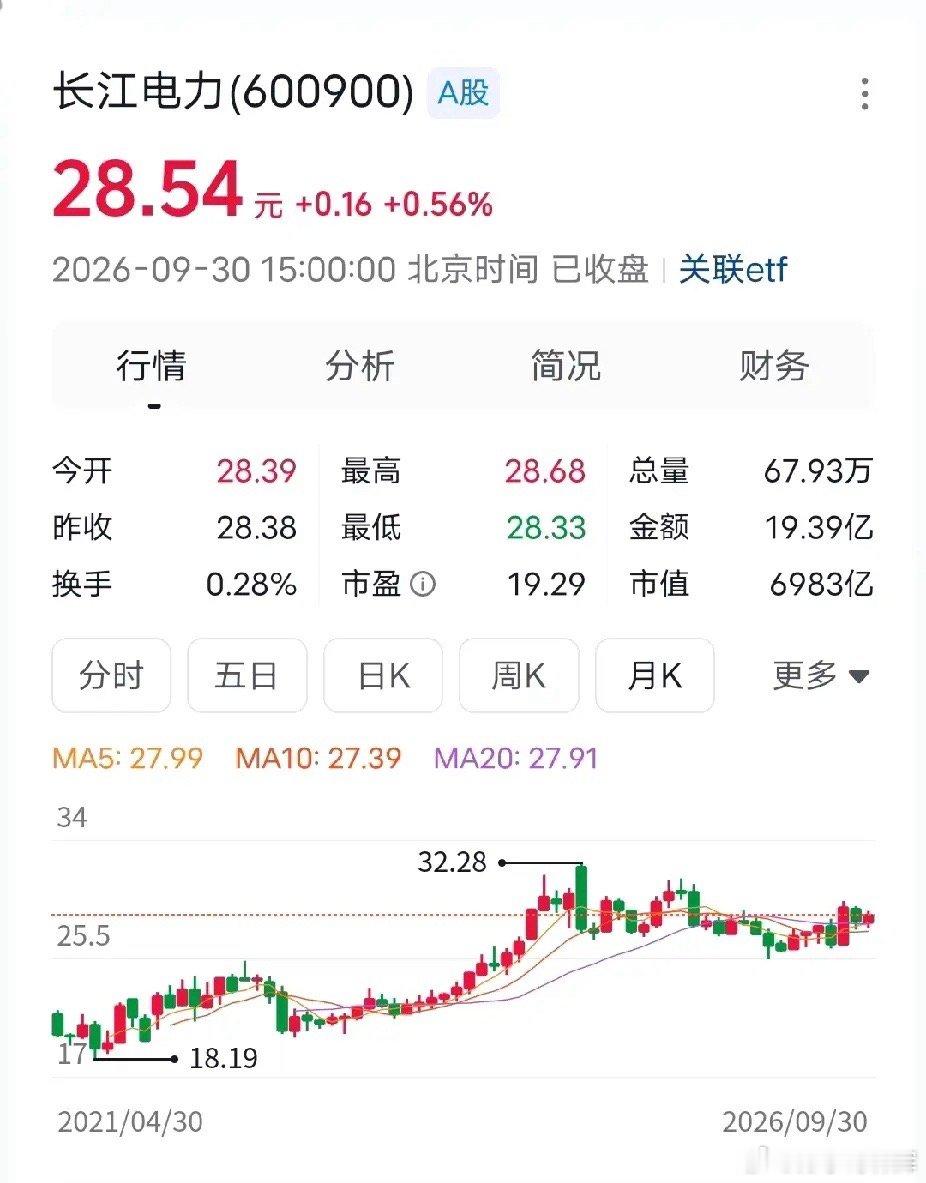
A股核心护盘股排行榜:第一档:工商银行、农业银行、建设银行、中国银行、交通银行
A股核心护盘股排行榜:第一档:工商银行、农业银行、建设银行、中国银行、交通银行、邮储银行、长江电力。第二档:中国移动、中国电信。第三档:中国石油、中国海油、中国神华等。第四档:中国石化、中信银行、招商银行等、光大银行等。第五档:贵州茅台、陕西煤业、中国人寿等。第六档:中国太保、新华保险、中国人保、中国平安、宝钢股份、中国船舶、中船防务等。第七档:中国中铁、中国交建、中国电建、中国建筑、中国铝业等。
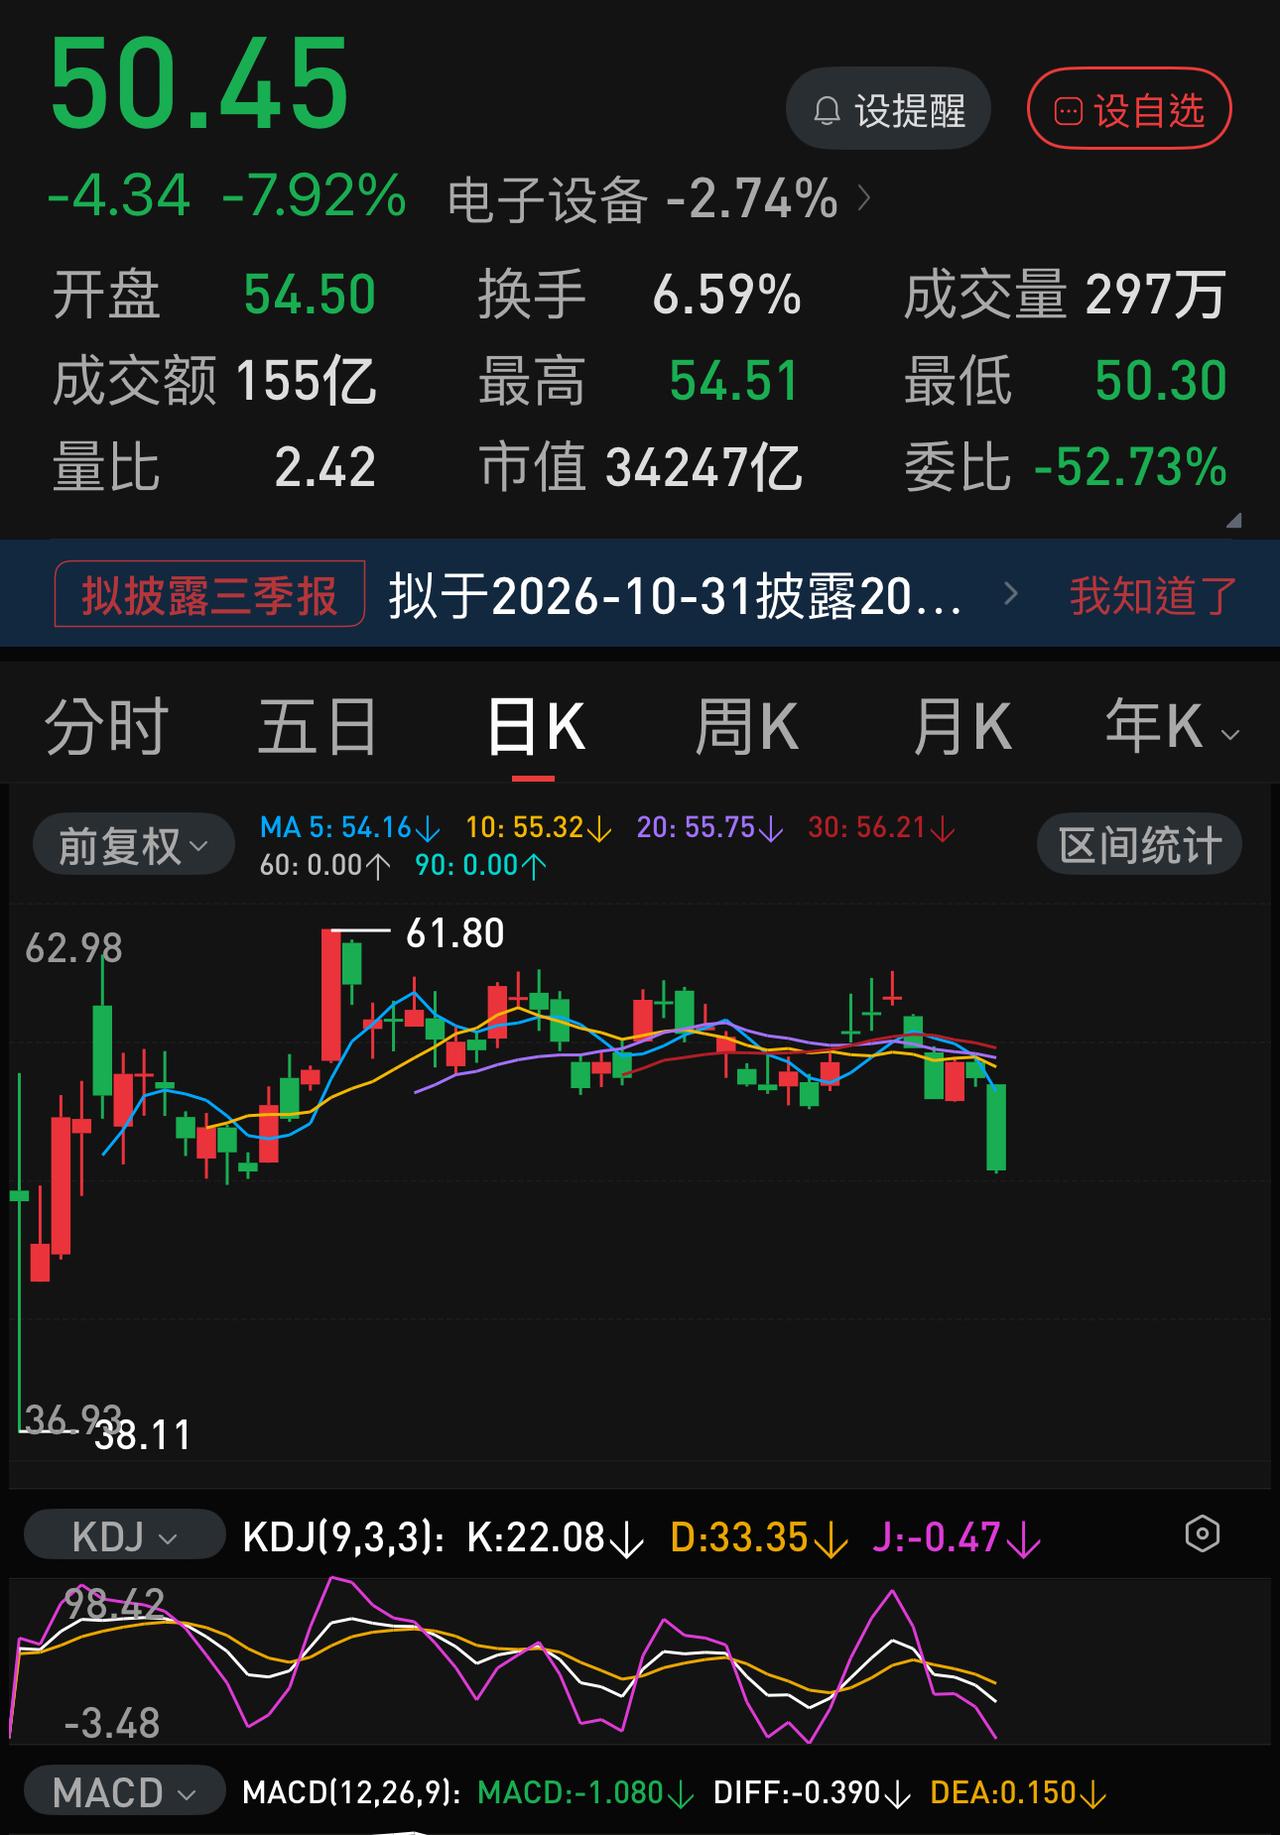
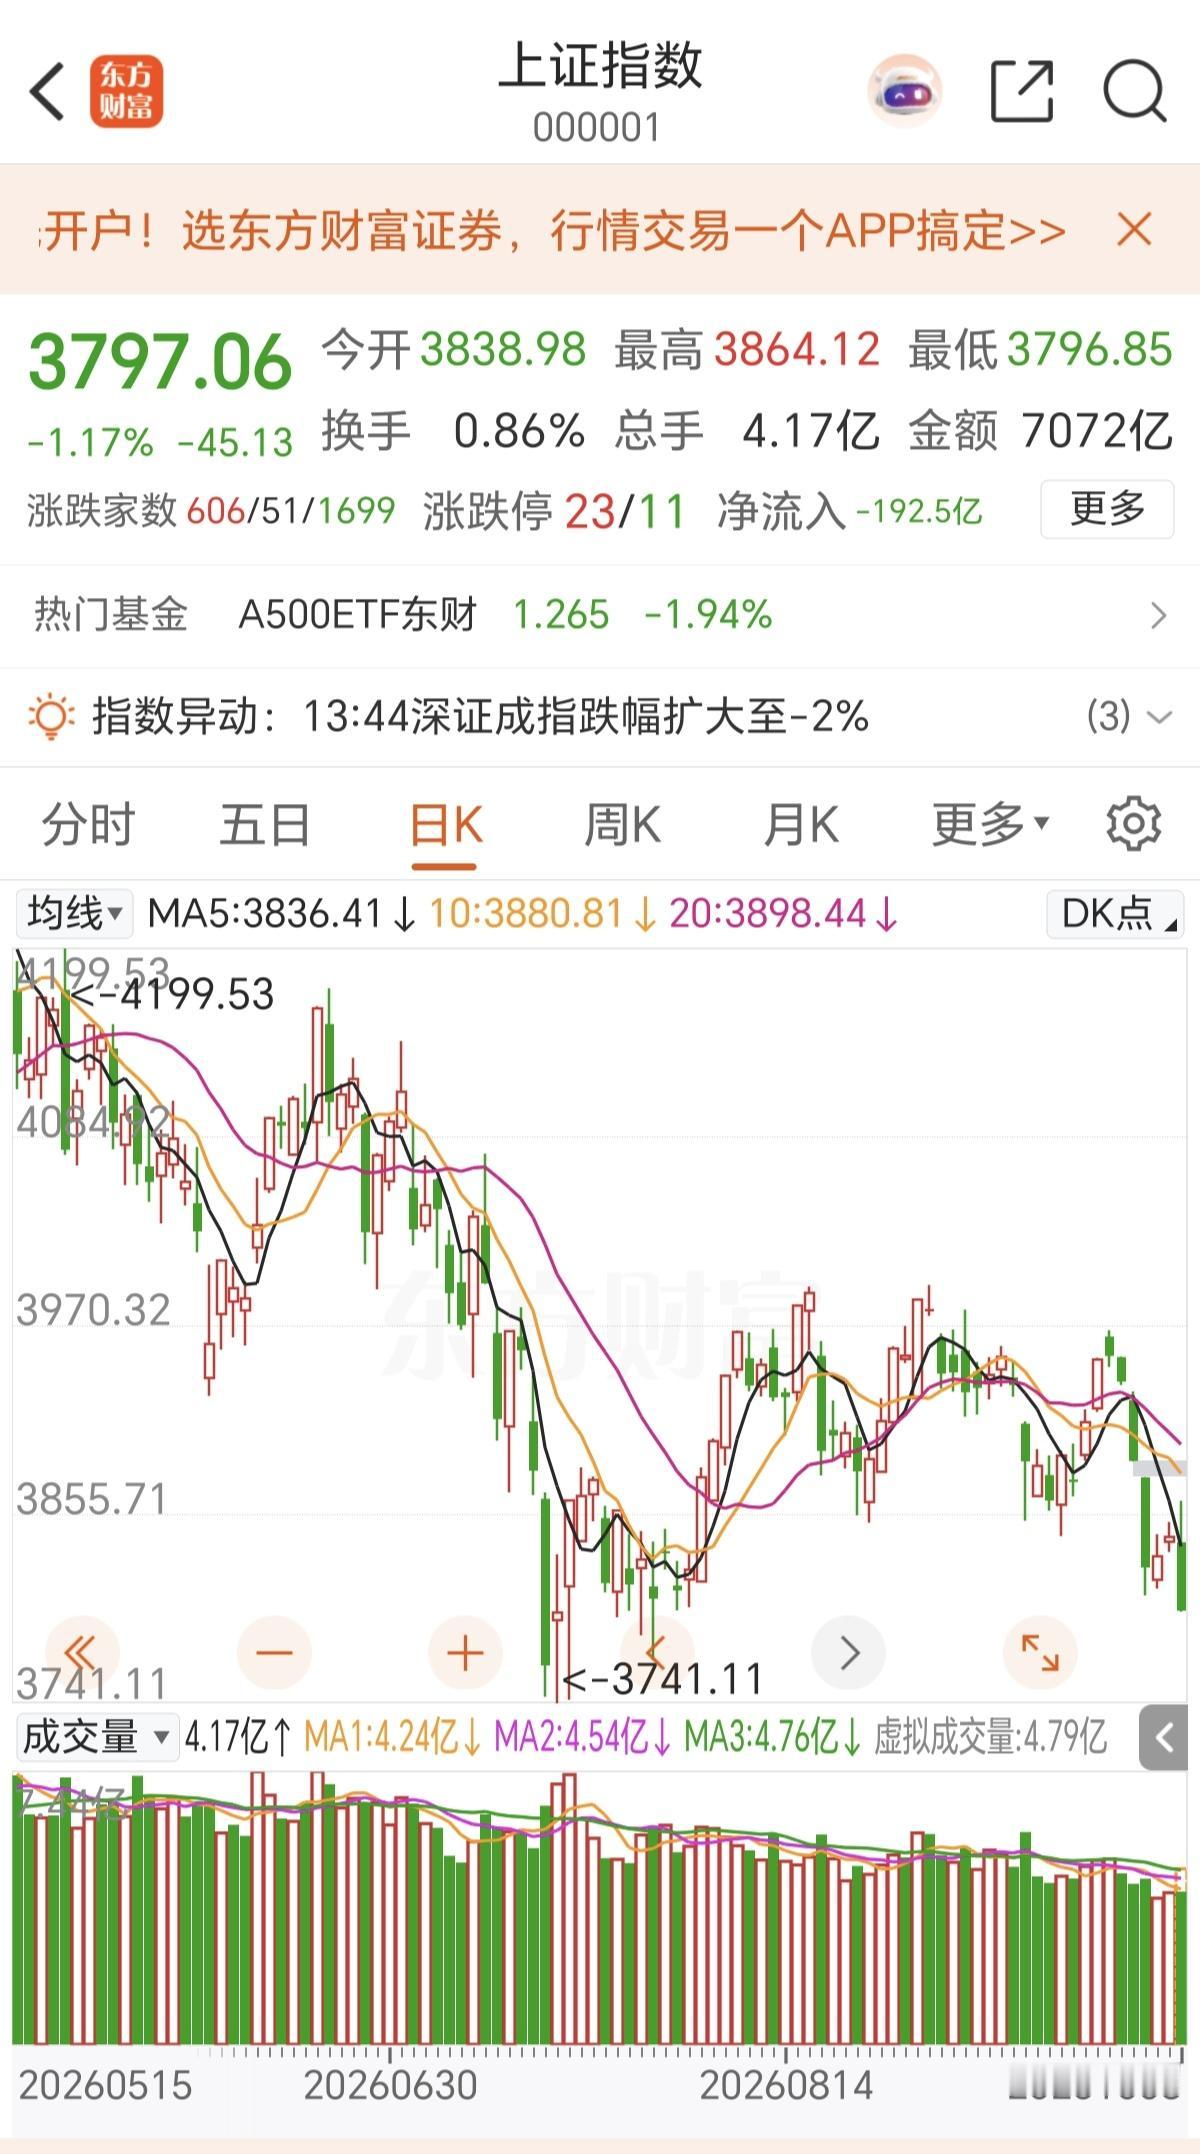
什么叫A股速度,这就叫A股速度。节前上证指数,一天破3900点,节后一天时间破
什么叫A股速度,这就叫A股速度。节前上证指数,一天破3900点,节后一天时间破3800点,这就是A股速度。上涨的时候,需要一个月,半年才能完成3900点,下跌的时候,只需要一天时间就可以完成,这就是为什么在A股,做空力量,比做多力量多的原因。
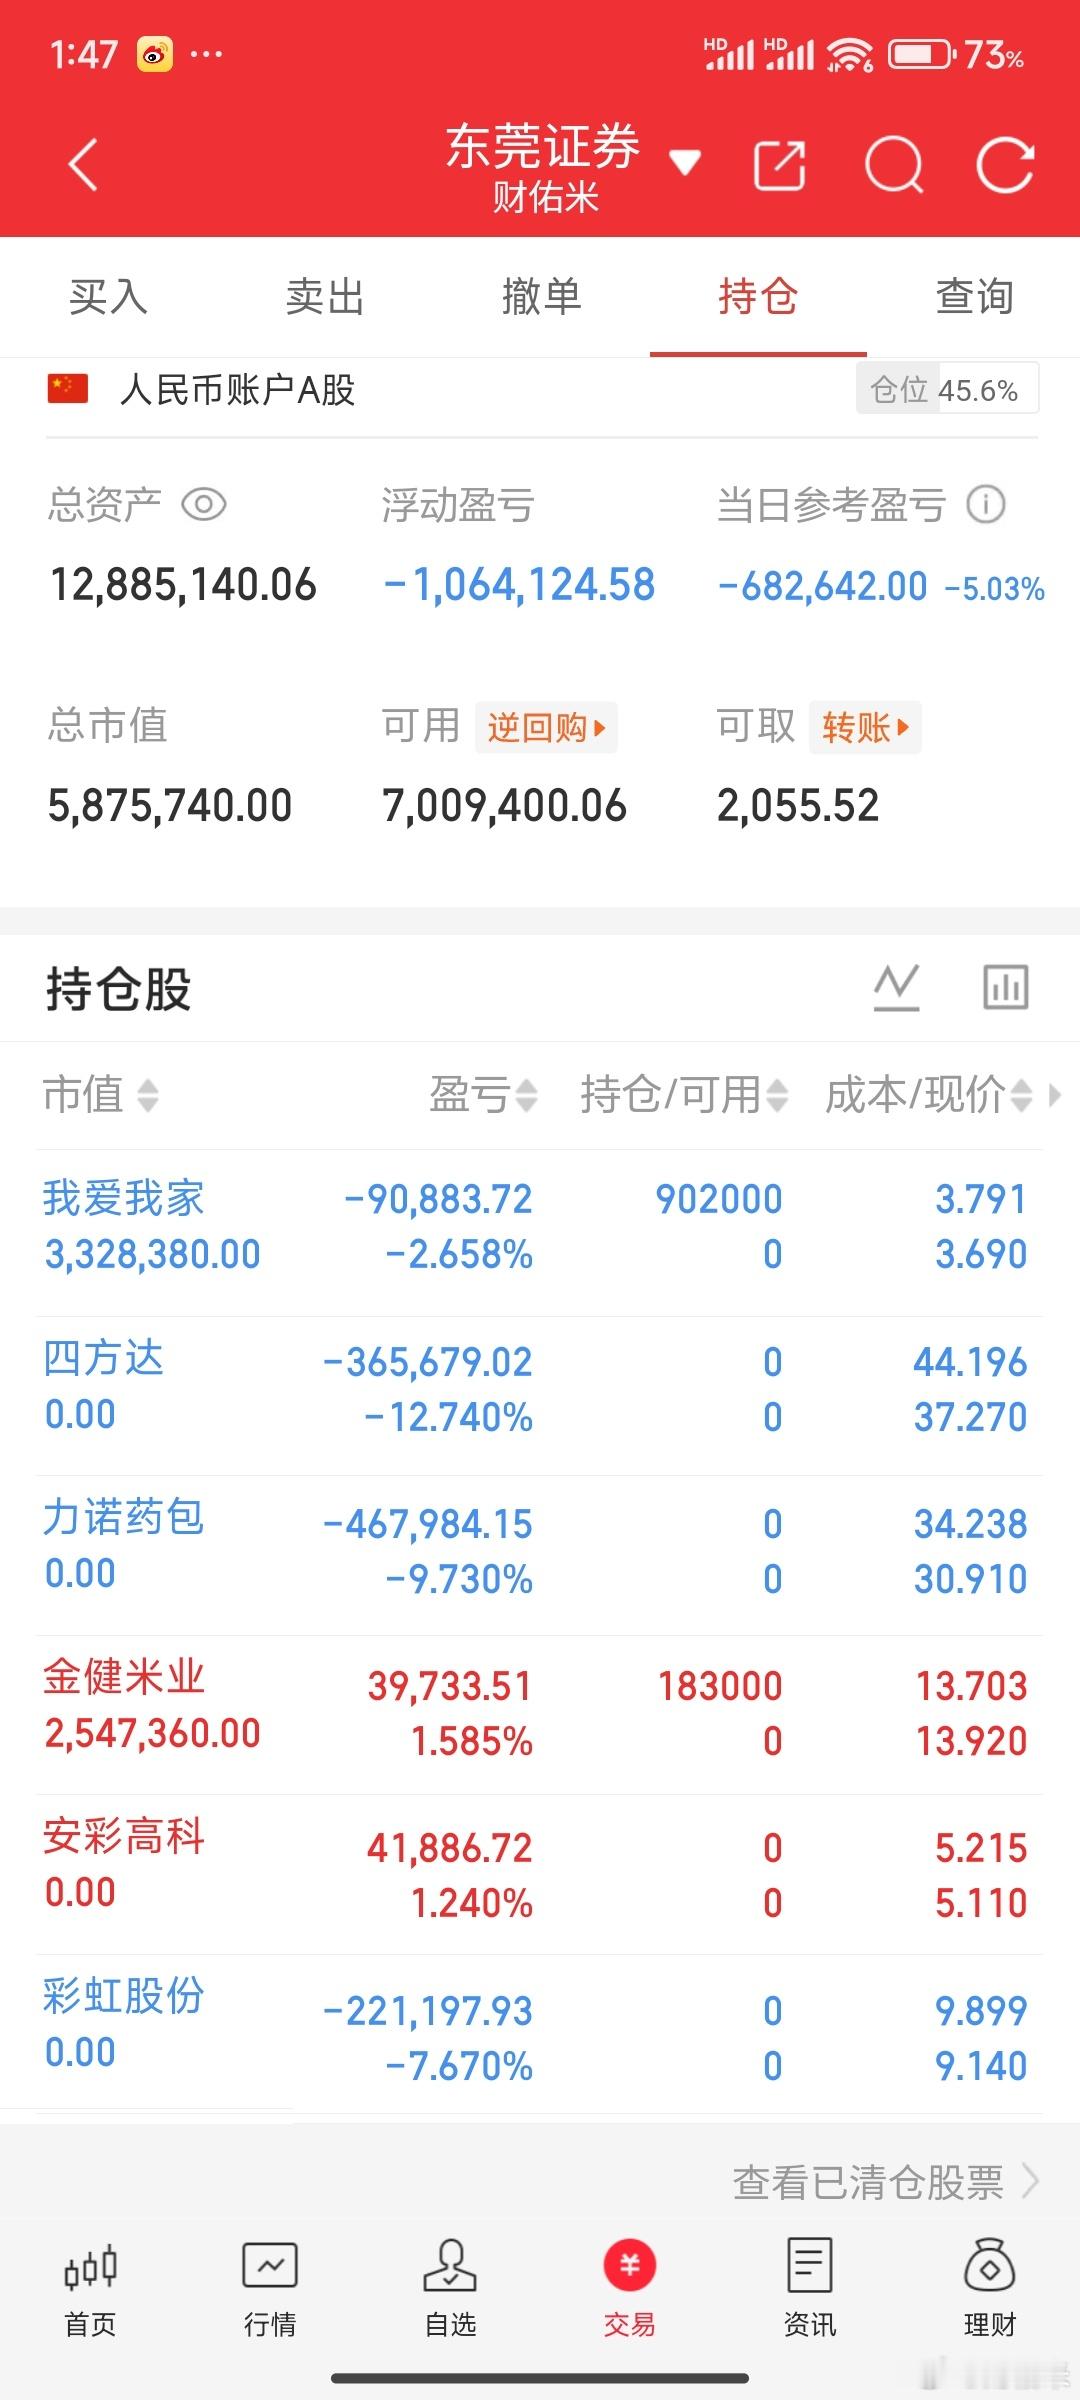
扛不住了,彩虹股份力诺药包都割肉了,不想玩了。
扛不住了,彩虹股份力诺药包都割肉了,不想玩了。
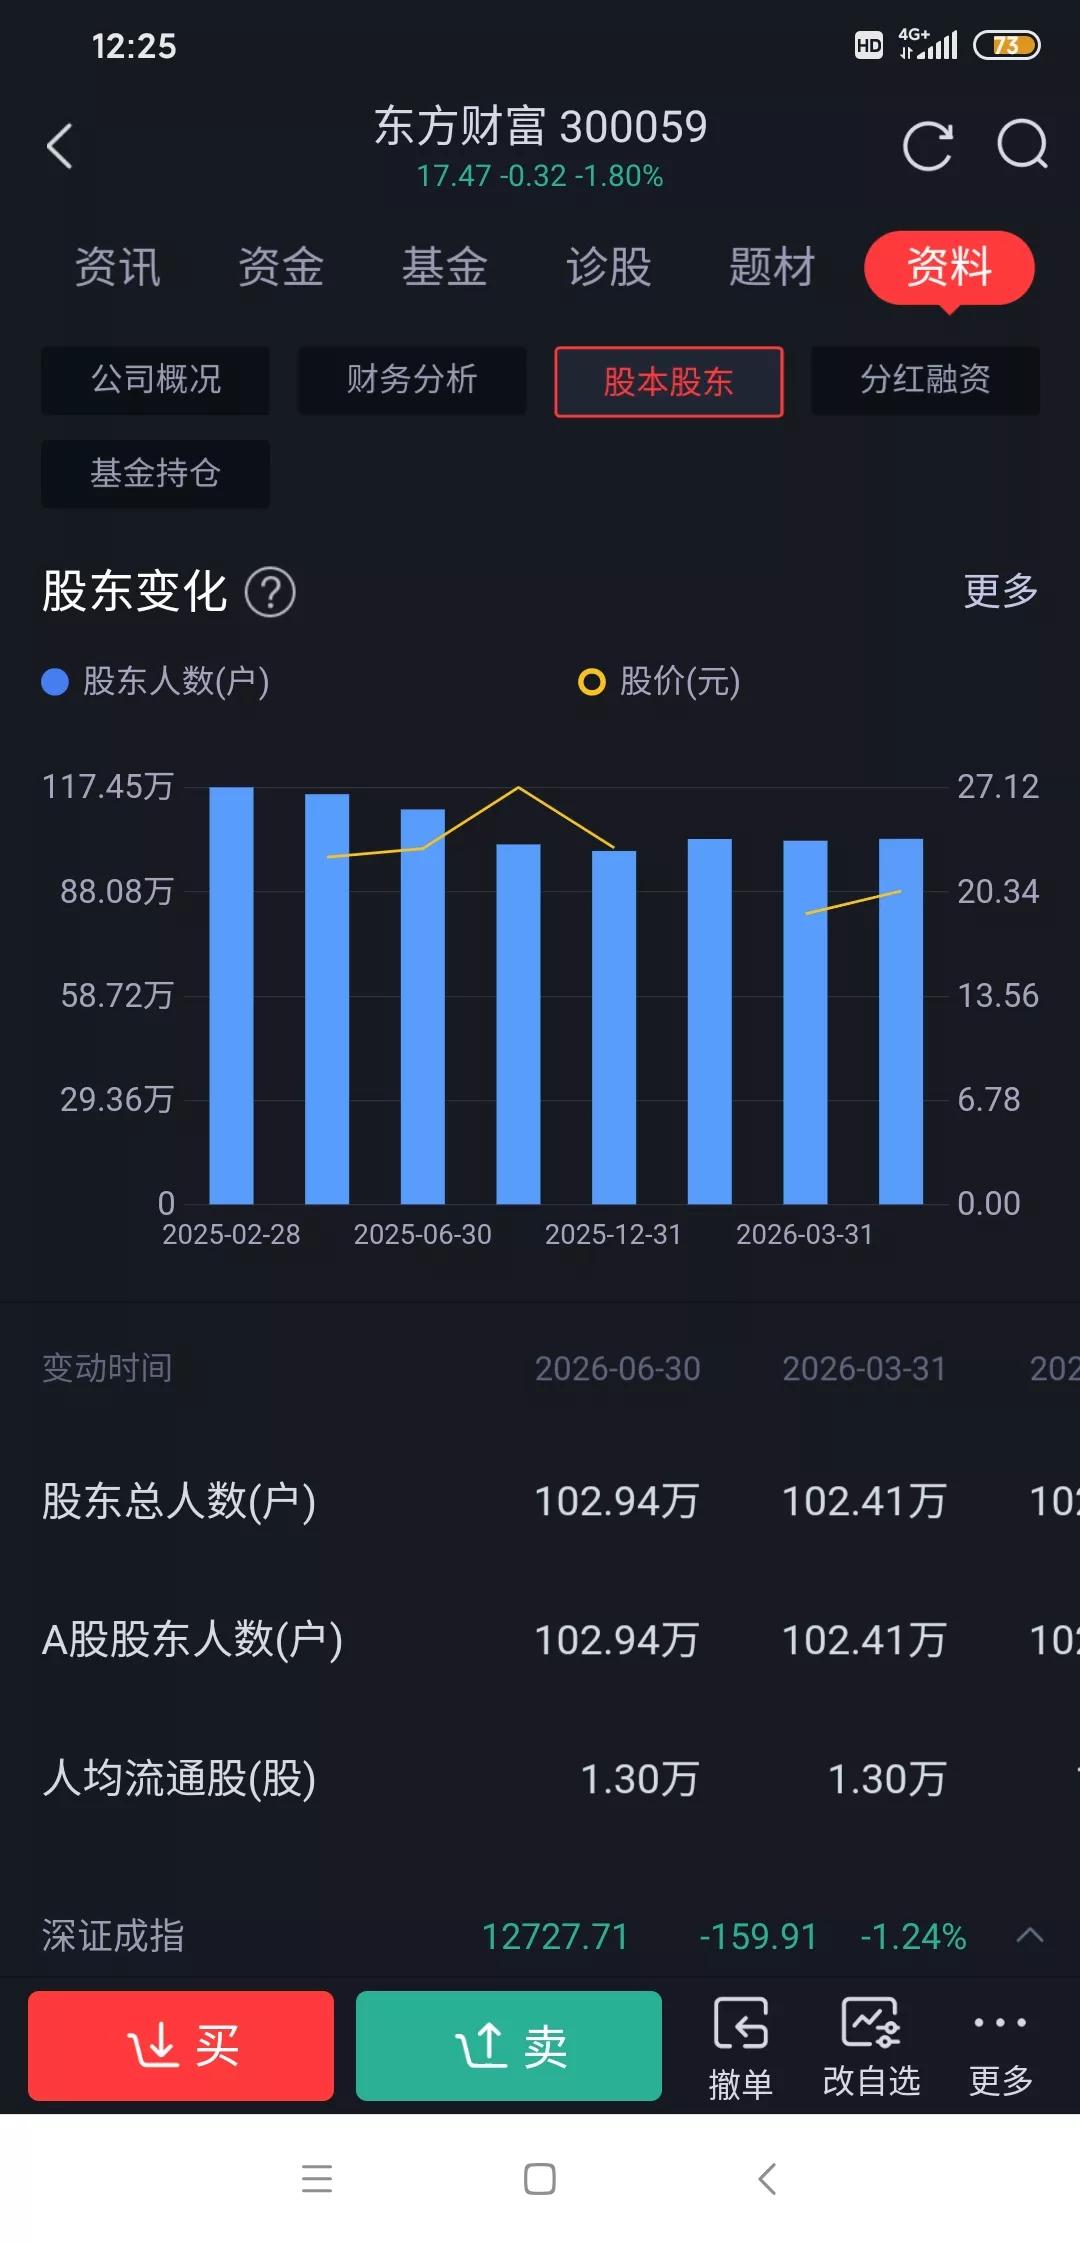
东方财富又要创新低了,为什么?明明业绩挺好,去年还赚了120.85亿,结果股价
东方财富又要创新低了,为什么?明明业绩挺好,去年还赚了120.85亿,结果股价反而一路往新低探。因为现在里面堆了百万散户,不少人还抱着24年从9元摸到31元的旧经验,跌了就加仓摊成本,殊不知当年那波行情散户持股占比才不到20%,机构攥着近50%的流通盘,筹码结构完全不是现在这样。之前实控人家族清仓式减持套现超90亿。而且分红又几乎没有,去年一百万散户,到今天还是1一百万散户,为什么那么多散户躺着不肯走呢,为什么?
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑落到10元2角时他加了1.5万股,继续下探到9元5角他又补了2万股,谁知越补越套,谷底一度探至8元3角7分上下,账户浮亏突破20万元,他整宿辗转难眠。这事真正值得聊的,不是一个人从11块多一路熬到8块多有多难受,而是很多散户都有一个很容易忽略的习惯:只要股价比自己的买入价低,就自动把它理解成“更便宜了”。沿着这三笔买入往下算,第一笔花了34.5万元,第二笔15.3万元,第三笔19万元,累计投入68.8万元,持股增加到6.5万股。不计交易费用,平均成本约10.58元。11.5元的成本被摊低了,看起来离回本近了一步。但资金投入几乎翻倍,股票数量增加了一倍多。补仓改变的不只是成本,还改变了下跌对账户的冲击。原来持有3万股,股价每跌1元,市值减少3万元;后来持有6.5万股,每跌1元,市值就减少6.5万元。成本表上的数字变好看了,承受的波动却变大了。到了8.37元,即使股价反弹10%,也只是约9.21元,距离10.58元仍有差距。要回到平均成本,股价需要上涨约26.5%,暂不考虑分红和交易费用。补仓最容易让人产生的错觉,就是把“回本需要涨多少”和“还可能亏多少钱”混在一起。前者看着改善了,后者却可能随着仓位扩大而增加。为什么偏偏是中国核电这样的公司,更容易让人下决心补仓?核电站是真实存在的,电也是每天要用的。2025年底,中国核电控股在运核电机组26台,装机容量2500万千瓦;在建及核准待建机组19台,装机容量2185.9万千瓦。这样的家底,容易给投资者带来踏实感。2025年,公司营业收入820.75亿元,同比增长6.22%;归属于上市公司股东的净利润93.04亿元,同比增长6%。全年商运发电量2444.30亿千瓦时,同比增长12.98%。企业有生产、有收入、有利润,看好它并非毫无根据。但公司的家底和股票的买价,仍然要分开算。买一间能收租的铺子,位置再好,也得看花多少钱买、每年能收多少租、维护要花多少钱。股票同样如此。尤其要注意,发电量增加,不等于利润按相同比例增加。电卖多少钱,机组检修多久,维修和折旧花多少,都会影响最后留下来的钱。到了2026年上半年,中国核电营业收入383.98亿元,同比下降6.28%;归母净利润36.41亿元,同比下降35.74%。去年全年增长,今年上半年承压,这两件事可以同时发生。背后有具体原因:核电大修增加、新能源弃电率增加,影响了发电量;电价下降,影响了收入;大修和新能源折旧增加,又抬高了成本。用大白话说,就是有些机组停下来检修,有些新能源电量没能送出去,卖出去的电价格又低了,而设备和维修开支还得承担。企业仍在经营,股东能分到的利润却会变化。这不等于核电没有前景,也不能凭半年业绩就断定未来。但它足以提醒人:不能只盯着核电站数量,却跳过电价、成本和利润这些影响回报的账目。判断便宜,必须有一个比较对象。跟自己的买入价比,只能说明买得比上次低;跟企业的盈利能力比,才有可能判断是否值得。假设一家公司原来股价10元,每股一年赚5角,股价相当于每股年利润的20倍。后来股价跌到8元,每股利润却降到3角,这个倍数反而升到约26.7倍。这是假设算例,却把问题说透了:价格降了,相对于利润未必更便宜。反过来,如果企业的赚钱能力没有受损,股价下降,买入价格才可能更有吸引力。难点在于,需要判断企业,而不是只看屏幕上的绿字。很多人第一次买入时,还会研究业务;被套以后,注意力却逐渐变成“涨到哪里我能解套”。公司未来能赚多少钱,被自己的成本线挤到了后面。可市场并不知道谁买在11.5元,也不会为了让某个账户回本而上涨。同一只股票,对新买入的人和已经被套的人,未来的经营结果是一样的,区别只是各自过去付了多少钱。所以,每次补仓之前,都可以把旧成本暂时放在一边:假如今天手里没有这只股票,还愿不愿意按这个价格买入同样数量?理由是什么?如果理由只是“已经跌了很多”“总不能一直跌”,那还没有回答企业值多少钱。如果理由是利润有望改善,就得继续看改善靠什么、何时发生、哪些情况会让判断落空。仓位也要单独算。一个家庭可以看好一家企业,却未必适合把大部分可用资金压在它身上。未来可能恢复的利润,不能替今天需要支付的生活费用买单。补仓可以是经过计算的选择,也可能是被亏损推着走的动作。分界线在于,新投入的钱有没有独立理由,投入后的波动自己能不能承受。从11块多到8块多,最需要重新审视的,其实是那个不断被重复的买入理由。股价比上次低,只是一条价格信息;企业能赚多少钱、自己能承受多少,才是下一笔钱该不该投入的依据。
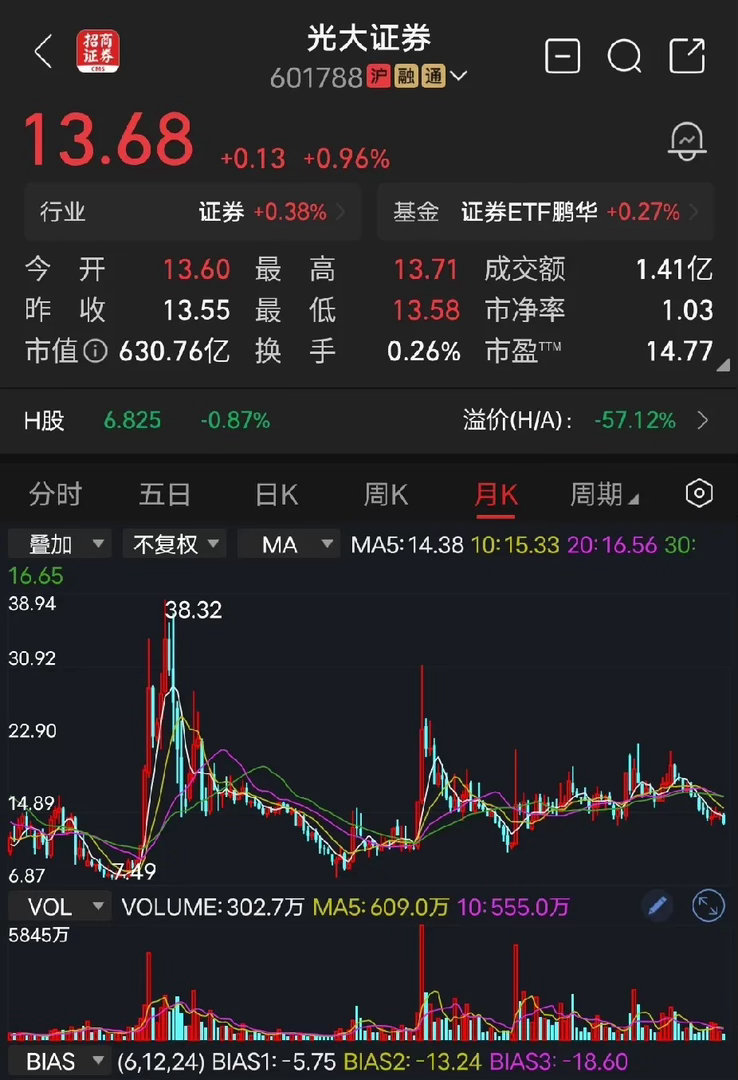
光大证券券商板块有没有行情?我觉得看光大证券比较准确一点。前两次的大牛市,光大证
光大证券券商板块有没有行情?我觉得看光大证券比较准确一点。前两次的大牛市,光大证券都参与了,而且一口气就是涨两倍,持仓光大证券的人赚得盆满钵满,爽的很。不知道,等到第三次大牛市来了,是不是它也是一马当,大涨两三倍,有没有这个可能性?我们拭目以待。
包钢股份:最近8年,年年跌破2元进入1元区,今年为什么不一样?过去八年,包钢股
包钢股份:最近8年,年年跌破2元进入1元区,今年为什么不一样?过去八年,包钢股份反复跌落1元区间,钢铁业务盈利薄弱,稀土定价滞后,业绩支撑不足,每次反弹到2元附近就遭遇大量套牢盘抛售。今年局面发生明显转变,稀土精矿价格大幅上行,高毛利的稀土业务补上钢铁板块的亏损缺口。一季度还在亏损,二季度单季成功扭亏,经营现金流大幅转正。叠加钢铁行业产能收缩政策,市场开始重新评估白云鄂博稀土资源价值。不过稀土价格波动大,行情存在不确定性。
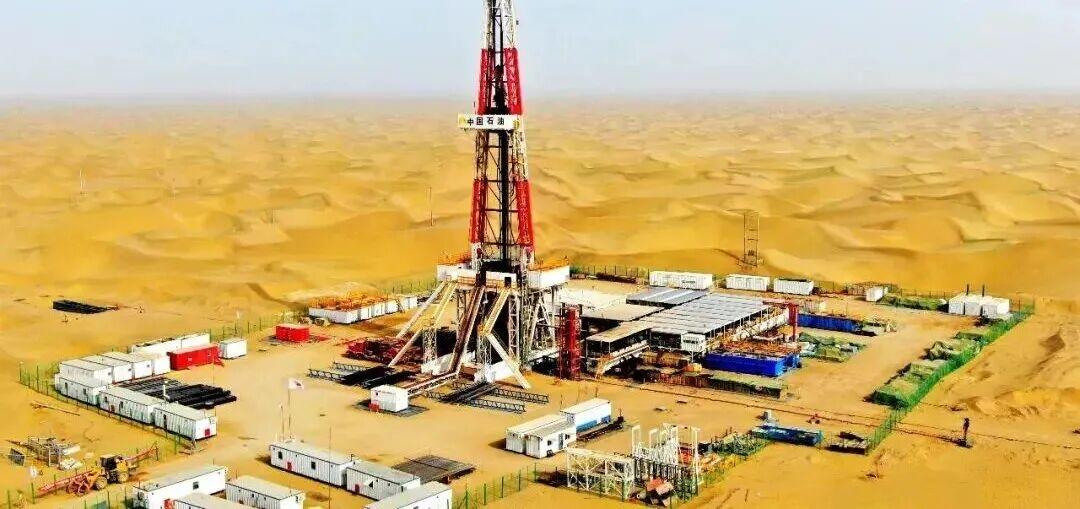
很多单位同属中国石油,为什么还分甲方乙方很多人疑惑,明明都是中石油体系内单
很多单位同属中国石油,为什么还分甲方乙方很多人疑惑,明明都是中石油体系内单位,都挂着中国石油的牌子,做项目的时候还要分出甲方、乙方,签合同、走结算、互相考核,像两家外部公司一样。这并不是多此一举,而是大型集团内部专业化分工和市场化管理的必然结果。简单区分:甲方一般是油田公司、炼化公司这类资产持有方,手里握着油气田、油库、炼厂这些核心资产,拥有项目决策权,提出需求、出钱、验收成果。乙方大多是工程、钻井、测井、建设、运维公司,没有油气资源,核心能力是施工、技术服务,靠承接甲方项目来干活赚钱。虽然同属中石油集团,但二者是独立核算的法人或内部模拟市场主体。追溯根源,早年中石油是大而全的模式,一个油田单位,既有油气开采,又有钻井、基建、运输、后勤,所有队伍都归自己管。后来进行主辅分离改革,把核心油气生产业务保留,工程技术、工程建设等辅助业务剥离出来,单独组建专业化公司。改革之后,油田不再养庞大的施工队伍,需要打井、修管线的时候,通过内部招标,把项目发包给专业工程公司,于是就形成集团内部的甲乙方关系。这么做最大好处是引入竞争,倒逼效率提升。就算都是中石油下属单位,项目也会走招标流程。乙方想要拿到项目,就要比拼报价、工期、技术水平和服务质量。甲方可以对比多家内部单位,择优选择;乙方必须控制成本、做好服务,不然就拿不到项目。这种内部市场化,打破过去“大锅饭”,避免队伍臃肿、效率低下。同时,独立核算方便成本管控和责任划分。甲方有投资预算,每一笔工程支出都要严格管控;乙方有营收、成本、利润指标。项目合同写清工期、质量标准、安全责任,一旦出现井控事故、工程质量不达标、工期延误,甲方可以按合同扣款、追责。权责清晰,避免出了问题互相推诿。当然,内部甲乙方和外部市场还有区别。遇到重大油气保供、抢险抢修等紧急任务时,会优先集团内部协同,不完全以盈利为第一目标。但日常项目,依旧严格按合同办事。很多人误以为一家人就不用分清权责,可体量达到中石油这种级别,几十万人、上千亿投资,如果不分甲乙方,全部靠行政指令安排工作,很容易预算失控、效率低下。说到底,同属中石油还分甲乙方,本质是集团内部专业化分工+模拟市场化。资产方是甲方提需求,技术服务单位作为乙方提供工程服务。一套内部市场机制,在统一的集团框架下,管住投资、压实责任,提升整个油气产业链的运转效率。
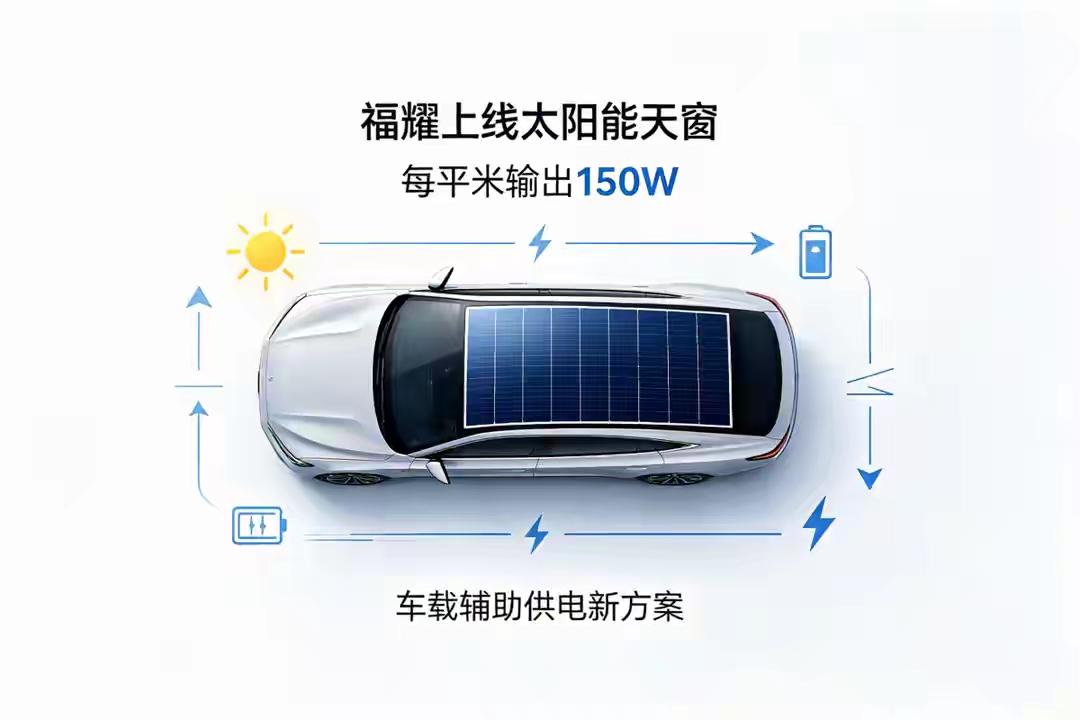
为啥很多创新都是模仿借鉴而不是独创呢?福耀玻璃曹德旺公司开发的这款汽车太阳能天窗
为啥很多创新都是模仿借鉴而不是独创呢?福耀玻璃曹德旺公司开发的这款汽车太阳能天窗,每平方米可以输出150W电量。原本我以为这个创新很惊艳。但是最后我却发现,这不是福耀的独创,人家奥迪A6L多年前就已经开发出过这个功能。这就像现在雷军的小米澎程n90带天窗帐篷是一样,虽然很火,但也不是小米独创。本田奥德赛在1997年就开发出过这个功能,当时卖了600多辆,最后因销售业绩不佳就取消了这个功能。但我想说的是,这并不等于福耀和小米的做法就一定失败,反而当时奥迪A6L和本田奥德赛失败的原因是生不逢时。现在这个时代却能造就这两个功能的成功了。比如,现在新能源车已经走进千家万户,多年前奥迪A6L时代还是油车时代,太阳能天窗现在正是发展的契机。小米带天窗的汽车也是一个道理,现在时代发展了,大家出外旅行的需求变多了,正好是顺应时代发展产生的结果。也就是说很多发明思路远超当下,奈何时代条件跟不上,受限于同期技术、市场,无法顺应时代发展,无法落地普及,再好的创意也只能黯然退场。只不过唯一让人遗憾的一点是,我们很多创新都是借鉴并不是独创,比如福耀带太阳能的天窗,小米带天窗帐篷的汽车,还有淘宝也是模仿借鉴了eBay(易贝)C2C个人网上集市的框架。腾讯QQ当年也是参考了国外软件ICQ等等。
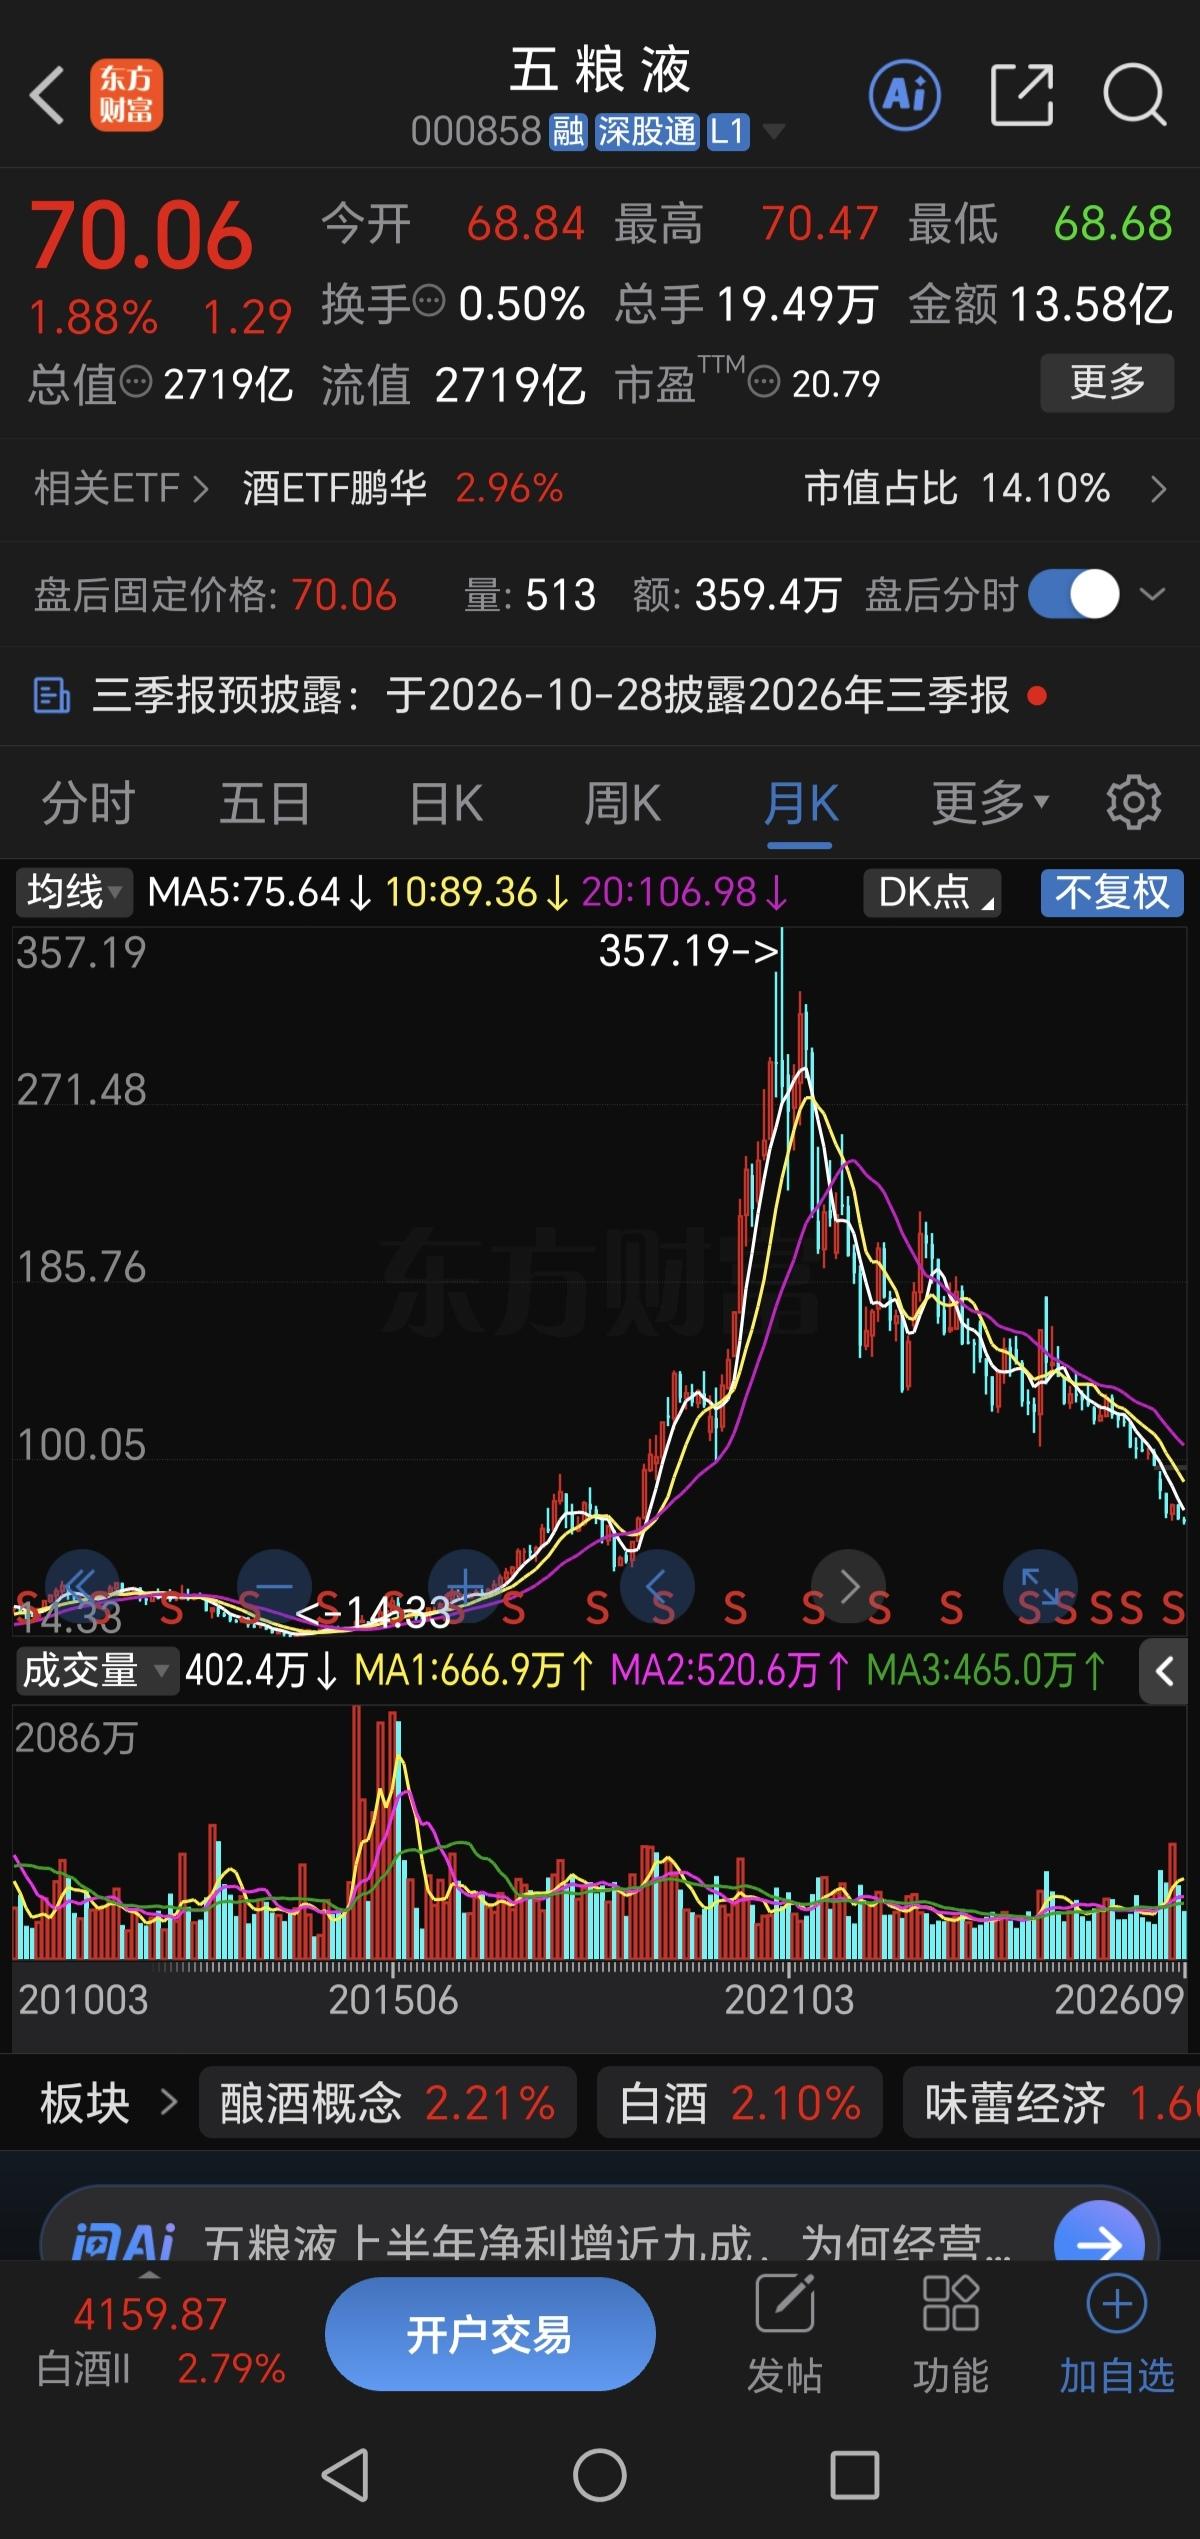
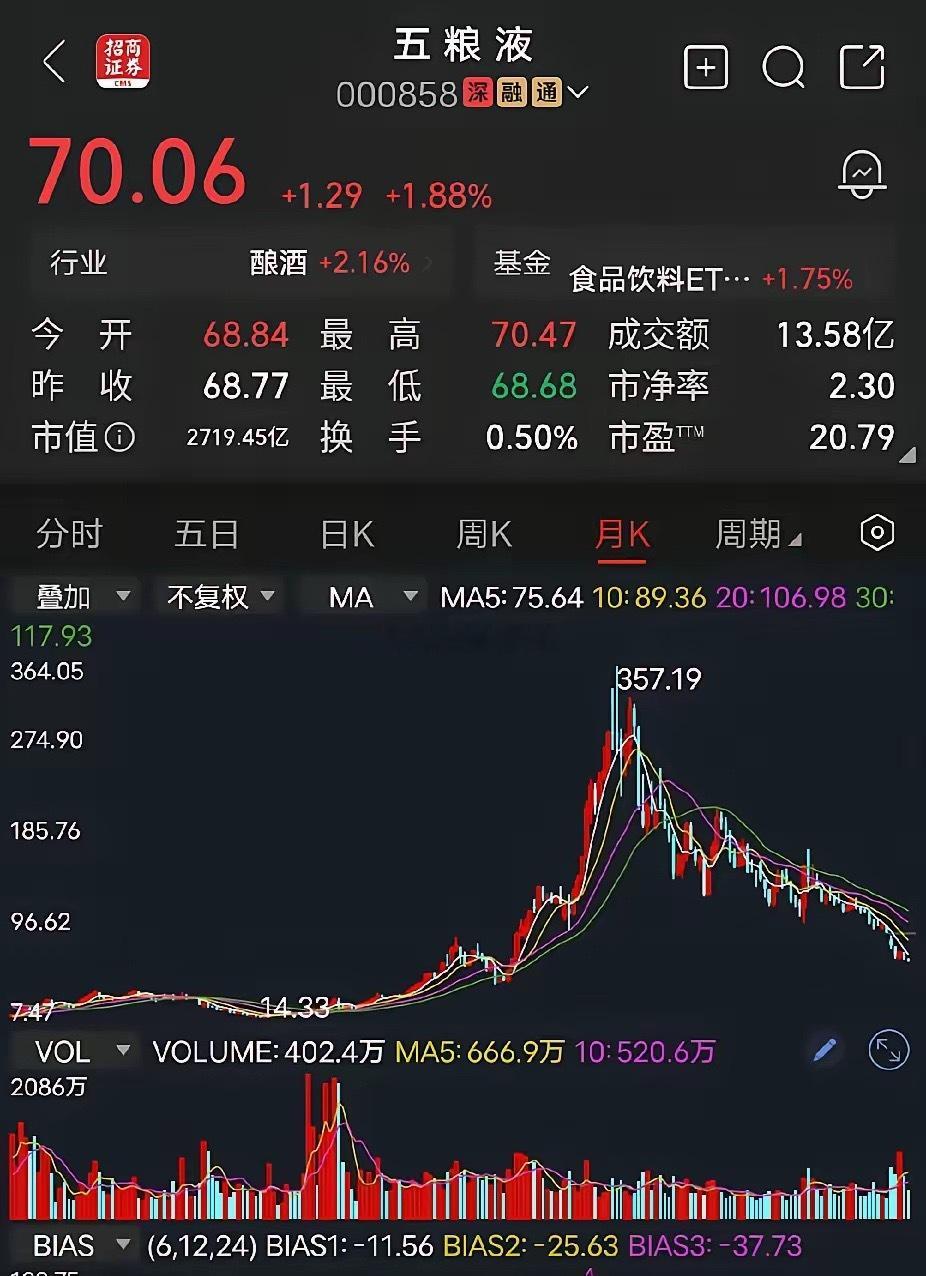
五粮液2014年时最低只有14块多钱,到了2021年,最高涨到了357元,7年时
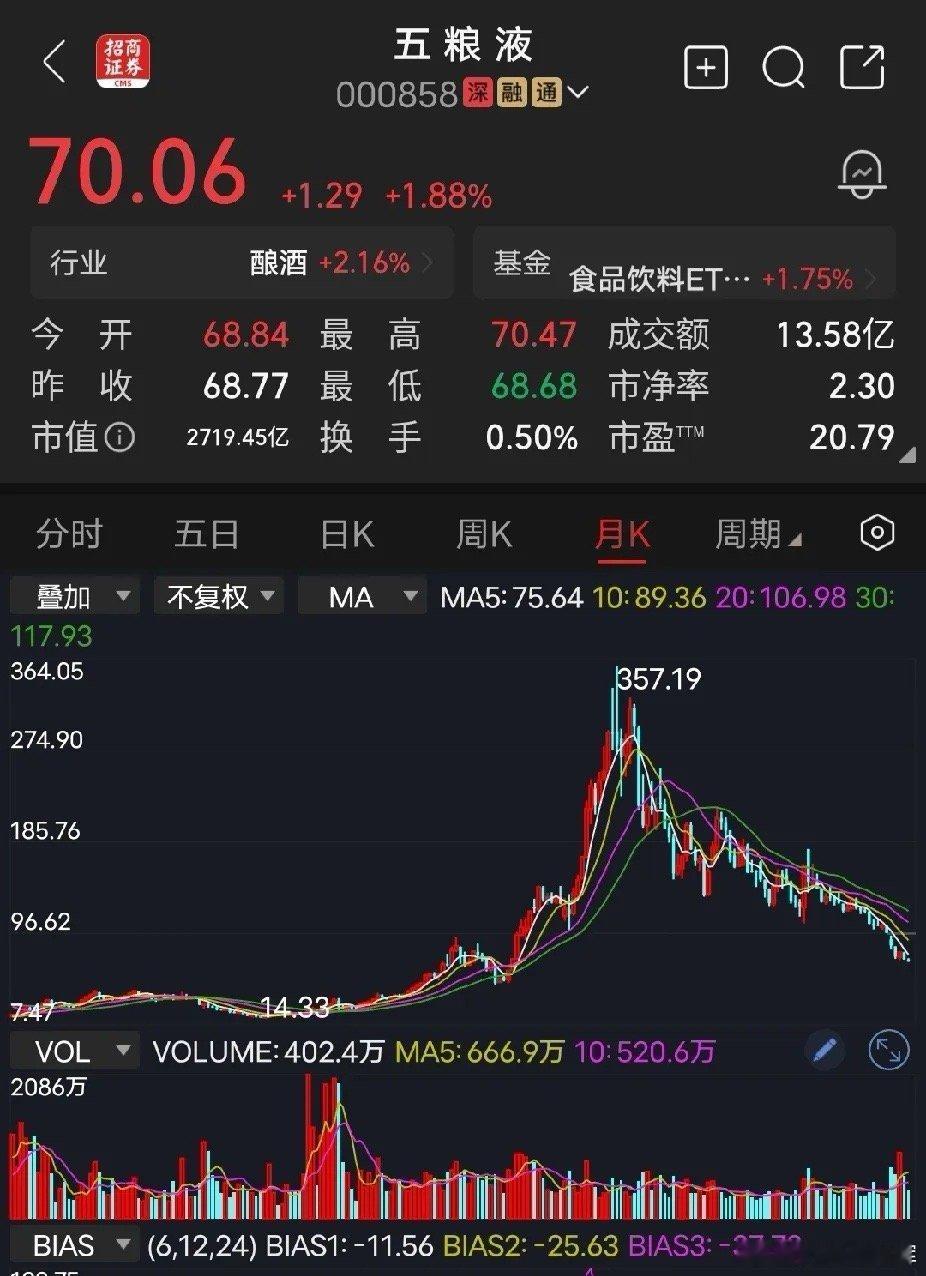
五粮液2014年时最低只有14块多钱,到了2021年,最高涨到了357元,7年时间上涨了25倍。我认为,五粮液这段从十几元走到三百多元、再从高位一路回落的历史,真正值得普通投资者研究的,不是“主力割韭菜”这几个字,而是好公司、好价格和好买点,从来不是一回事。人民网转引《证券日报》的报道显示,五粮液曾从2012年的39.55元一路跌到14.33元;证券时报后来的报道显示,五粮液在2021年2月达到354.61元/股,总市值一度达到1.38万亿元。按这个口径计算,高点大约是低点的24.7倍。标题里说357元、25倍,可以理解为市场里的约数说法,精确数字还会受到复权方式、盘中价格和行情数据口径影响。我更愿意说,2014年的14.33元和2021年的三百多元,代表的是两个完全不同的市场预期。2014年前后,白酒行业正处在深度调整阶段,机构对白酒股的持仓热情明显降低,高端白酒价格、渠道库存和市场信心都承受着很大压力,市场愿意给白酒公司的估值也压得很低。到了2021年,五粮液的经营数据已经完全换了一副样子。新华网披露,2021年五粮液实现营业收入662.09亿元,同比增长15.51%,归母净利润233.77亿元,同比增长17.15%,公司还提出年度现金分红金额不低于115亿元。这也是很多股民容易混淆的一件事:股价涨了很多,不代表企业没有价值;企业业绩很好,也不代表任何价格买进去都便宜。一些文章说,五粮液涨到二三百元时“股价太高,没有多少人接盘”,这个说法并不准确。股票能够在三百多元附近形成大量交易,本身就意味着市场里存在真实买盘。真正需要研究的不是有没有人买,而是大家愿意花多少钱去购买企业未来的利润。股价越高,市场对企业增长速度、品牌竞争力、盈利能力的要求也会越高。一旦企业增长还在继续,市场给它的估值却开始往下走,股价照样可能出现很大的调整。在我看来,2021年五粮液高位最值得研究的地方,就在这里。公司可能还是一家赚钱能力很强的公司,可市场此前已经提前支付了太多乐观预期。很多人买股票只研究“这个公司好不好”,我觉得还得多问一句:市场现在为了这份“好”,已经付了多少钱?再看120多元这个位置,从三百多元跌到120多元,视觉冲击确实很大,很多人的第一反应就是:已经跌掉这么多了,还能往哪里跌?问题也恰恰出在这里。357元跌到120元,只能证明它比357元便宜了,不能证明120元本身就便宜。这就像一件商品原来卖1000元,现在打折卖400元,看起来已经便宜六成,可真正决定值不值得买的,还是这件东西本身值多少钱。股票更复杂,它的合理价格还会跟利润水平、增长预期、行业景气度和估值变化一起走。只盯着历史最高价算跌幅,很容易把“跌得多”误认为“已经到底”。证券时报披露,五粮液2026年7月实施回购时,成交价格区间为73.34元至74.84元;公司控股股东还公布过30亿元至50亿元的增持计划。市场远远不是“一个主力对一群散户”这么简单。更值得投资者注意的是,白酒行业自己也在变化。经济参考报通过证券时报披露的数据提到,2025年全国规模以上白酒企业累计产量同比下降12.1%,行业已经连续多年缩量,库存、渠道和消费场景都在重新调整。到了2026年上半年,五粮液实现营业收入284.17亿元,归母净利润87.53亿元。公司披露,利润增幅较高与上年同期基数较低以及旺季核心产品动销改善有关。这组数据也提醒大家,判断今天的五粮液,不能直接拿2014年的股价成本线套,也不能只拿2021年的357元当参照物。我的看法是,很多投资者真正容易掉进去的坑,不是什么神秘资金提前设计好的陷阱,而是人的“价格锚定”。见过357元,就容易觉得120元特别便宜;见过120元,又会觉得七八十元已经跌无可跌。可市场从来不会按照一个人记忆里的最高价来决定底部。我也不赞成把五粮液简单归结成“爆炒过的股票,筹码派发完就很难再起来”。资本市场没有这么简单的固定规律。过去涨得多,只能说明当年的估值和市场预期曾经非常高;未来还能不能重新走强,要重新看企业盈利、行业供需、品牌竞争力和市场估值能不能重新匹配。对普通投资者来说,这段历史真正有价值的提醒其实很朴素:别拿历史高点当价值尺度,别把跌幅直接当安全边际,也别拿无法验证的“主力成本”替代基本面分析。尊重公开数据、敬畏市场风险、坚持独立判断,比天天猜谁在洗盘、谁在出货更可靠。资本市场需要理性投资、长期投资,任何观点都不能替代投资者依据公开信息作出的审慎决策。
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑
南昌一个投资者在11元5角的位置吃进了中国核电3万股,建仓之后股价便持续走软,滑落到10元2角时他加了1.5万股,继续下探到9元5角他又补了2万股,谁知越补越套,谷底一度探至8元3角7分上下,账户浮亏突破20万元,他整宿辗转难眠。我认为,这个故事真正值得聊的,不是一个人从11块多一路熬到8块多有多难受,而是很多散户都有一个很容易忽略的习惯:只要股价比自己的买入价低,就自动把它理解成“更便宜了”。按这三笔明确给出的交易计算,总共6.5万股,投入资金约68.8万元,平均成本大约10.58元。股价真跌到8.37元,账面损失大约14.4万元,还不到20万元。要想亏到20万元以上,那就得有材料没有交代出来的其他持仓。这不是抠数字。我觉得财经文章最怕的,就是情绪比算术跑得快。几十万元的仓位,差六七万元浮亏,已经不是“小误差”了。还有一个细节也值得琢磨,按这三笔仓位算,股价回到10.5元时,距离均价10.58元只差几分钱,确实接近回本。可一些文章又说他在更低的位置继续补过仓,真要有大量低位筹码,持仓均价还会继续往下压,10.5元时到底是亏损、持平还是已经盈利,就得重新算,不能一边增加低价仓位,一边还沿用原来的成本故事。这类文章最容易让人形成一个错觉:只要公司够好,跌下来不断补,熬得足够久,迟早都能回来。我的看法是,这个逻辑风险不小。公司好不好,行业有没有前景,和你买入那一刻的价格贵不贵,是三件不同的事。中国核电所在的核电行业,长期发展空间确实有公开数据支撑。国家能源局披露,我国核准在建核电机组已经达到57台,在运和核准在建机组总装机规模达到1.35亿千瓦,位居世界第一。中国核电自己也有实实在在的项目进展。新华社报道,中核集团旗下中国核电投资控股的漳州核电1号机组已经投入商业运行。产业趋势不是编出来的,项目也不是故事里的概念。可股票市场从来不会只盯着“赛道好不好”。拿财报看得更清楚。中国核电2024年上半年营业收入374.41亿元,同比增长3.15%,归母净利润58.82亿元,同比下降2.65%。这已经说明,当时并不是一些文章写的“营收和归母净利润双双增长”。再看2026年半年报,公司营业收入383.98亿元,同比下降6.28%,归母净利润36.41亿元,同比下降35.74%。公司披露的原因里,核电大修增加、新能源弃电率上升、电价下降、维修和折旧成本增加,都给利润带来了压力。这恰恰是我觉得普通投资者最该看懂的地方。核电是长周期资产,项目建设周期长,资本投入大,机组投产以后还能贡献多年现金流,这套商业模式天然更适合拉长时间观察。可长周期不等于利润每半年都往上走,更不等于股价只会上涨。一个行业能发展二十年,一只股票照样可能用一年时间消化估值。补仓也是一个道理,我不觉得补仓本身一定错,真正危险的是没有仓位上限,只看到价格跌了就加。11.5元买,10.2元觉得便宜,9.5元觉得更便宜,8块多还能继续觉得“机会更大”,到头来研究的已经不是公司,而是在跟自己的成本价较劲。价格下降只能证明市场报价变低了,不能自动证明投资价值增加了。还有一句话我不太赞同,就是把“低位没有割肉”写成某种胜利。有些股票扛回来,有些股票多年也回不来。拿最终反弹的案例去证明死扛正确,很容易忽略那些没有被讲出来的失败样本。真正成熟的做法,是买入前就想清楚仓位能放多大、哪些数据发生变化要重新判断、自己能承受多大的回撤。我更愿意说,这个故事真正值得普通投资者记住的,不是“熬住就赢了”,而是好行业、好公司、好价格和好仓位缺一不可。尊重公开数据,少拿情绪代替计算,给投资留出安全边界,才是对自己资金更负责任的态度。
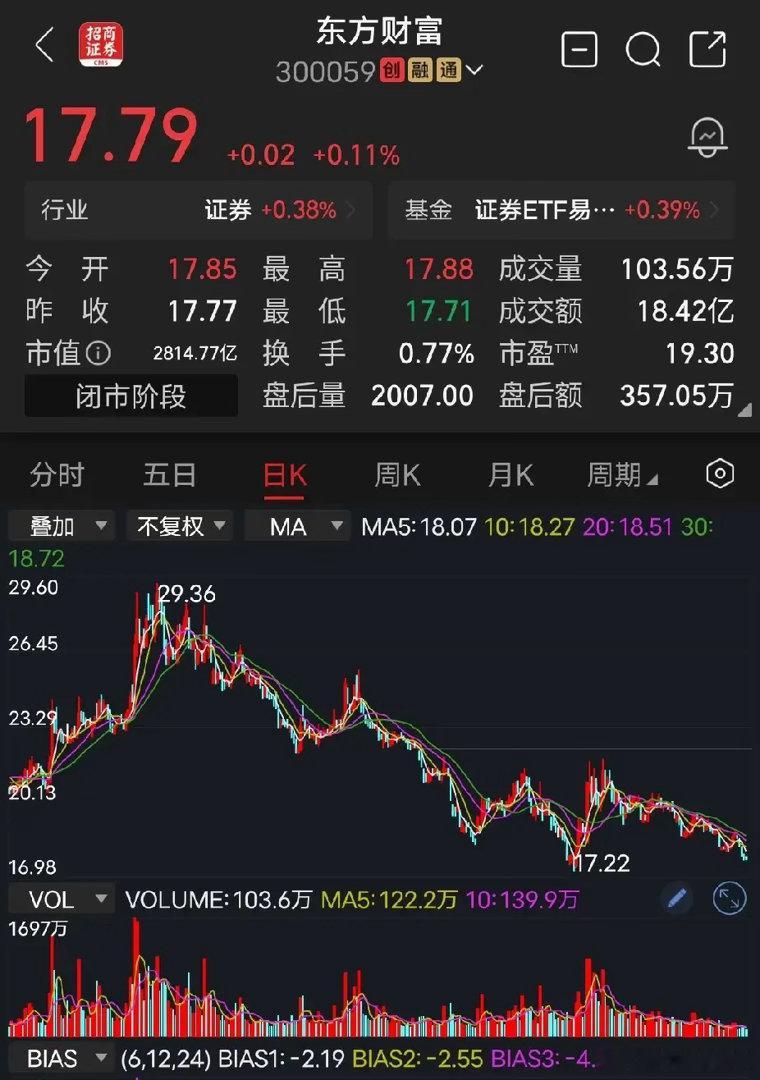
东方财富根据入市多年的经验,当你发现或者看到大股东减持自家股票的时候就要小心了,
东方财富根据入市多年的经验,当你发现或者看到大股东减持自家股票的时候就要小心了,哪怕跑错了,也要跑,这是铁律。大股东对自家的业务、经济状况,盈利能力等等一系列的问题,一清二楚如数家珍。东方财富大股东22块钱的时候减持自家股票,当时还有很多散户嘲笑他,一年赚那么多钱,市盈率又那么低,股价也低,现在减持不等到牛市再减持,这不是傻叉吗?道理很简单的啊,自己家的母鸡生蛋的时候,肯定会舍得舍不得卖的,自家的母鸡不生蛋的时候,是不是要把它卖了?时隔半年,当你回过头一看,现在的股价17块7毛多,是你醒目还是大股东醒目,公司股价已经给出了答案。
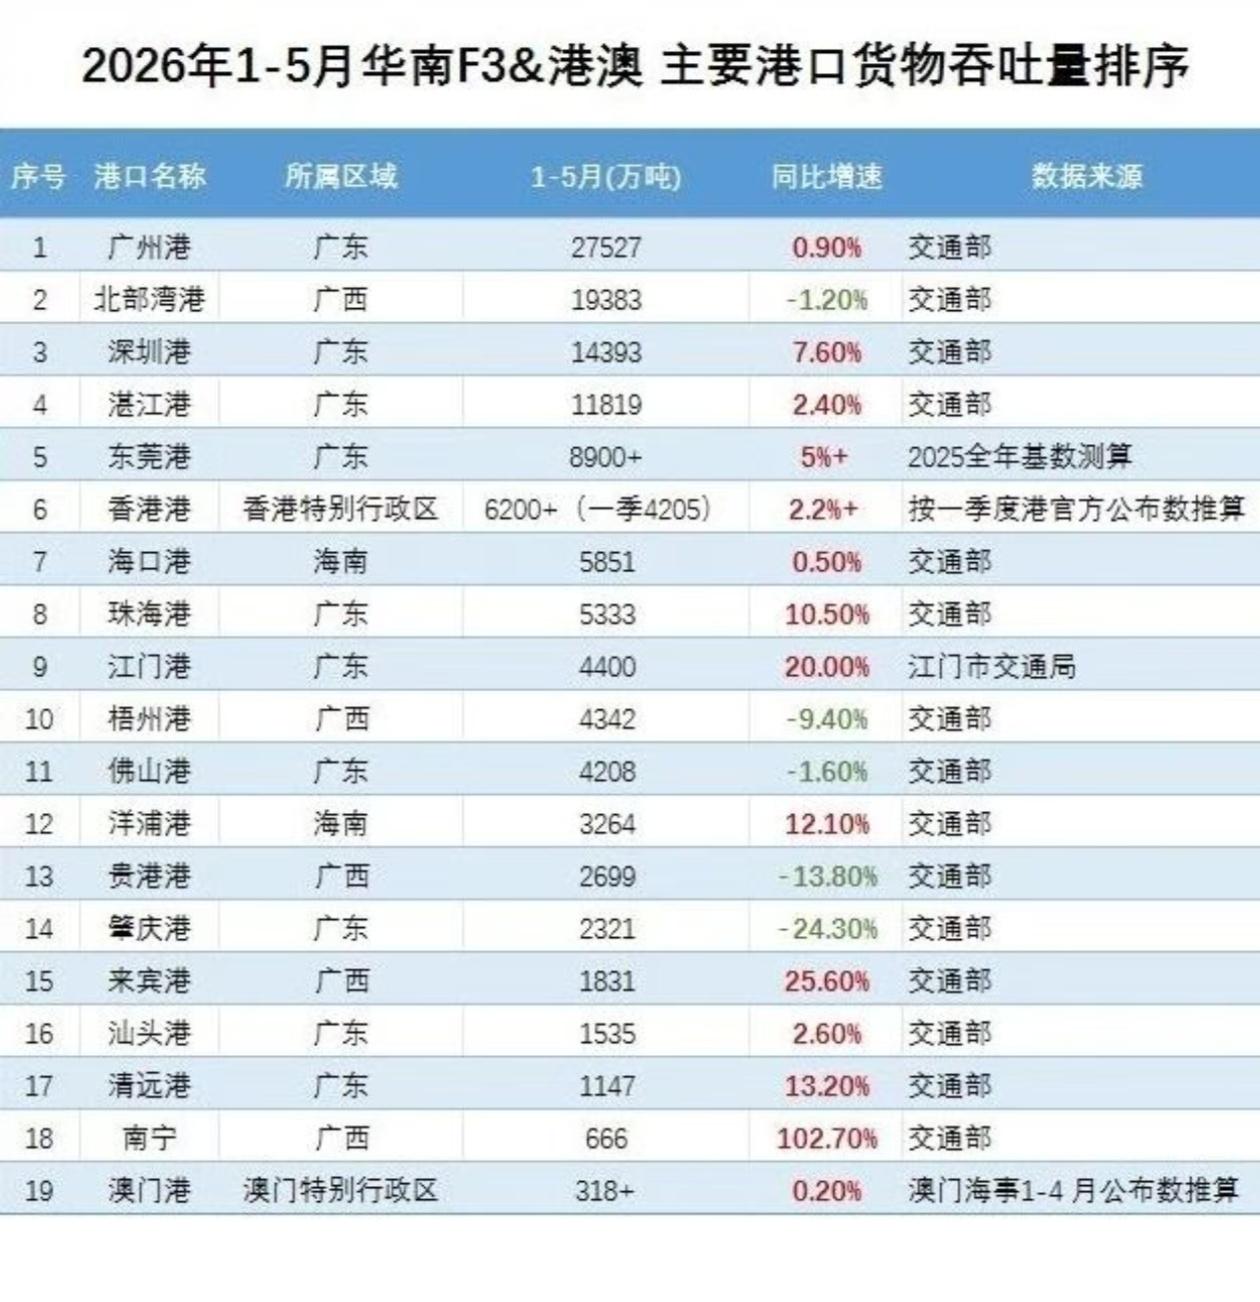
1~5月华南各主要港口吞吐量排名,广州港第一,北部湾港第二,深圳港第三,湛江港第
1~5月华南各主要港口吞吐量排名,广州港第一,北部湾港第二,深圳港第三,湛江港第四,这四个港口都超过亿吨,三个是正增长,北部湾港负增长。洋浦港作为自贸港增速不是很大。南宁港排在第18位,增速非常的亮眼。这张表格南宁港单独核算,没有算在北部湾港里面。这是一至5月份的数据,平陆运河还没有开通。平陆运河开通后,南宁港通过平陆运河直接出海,下半年南宁港的增速会更加耀眼。
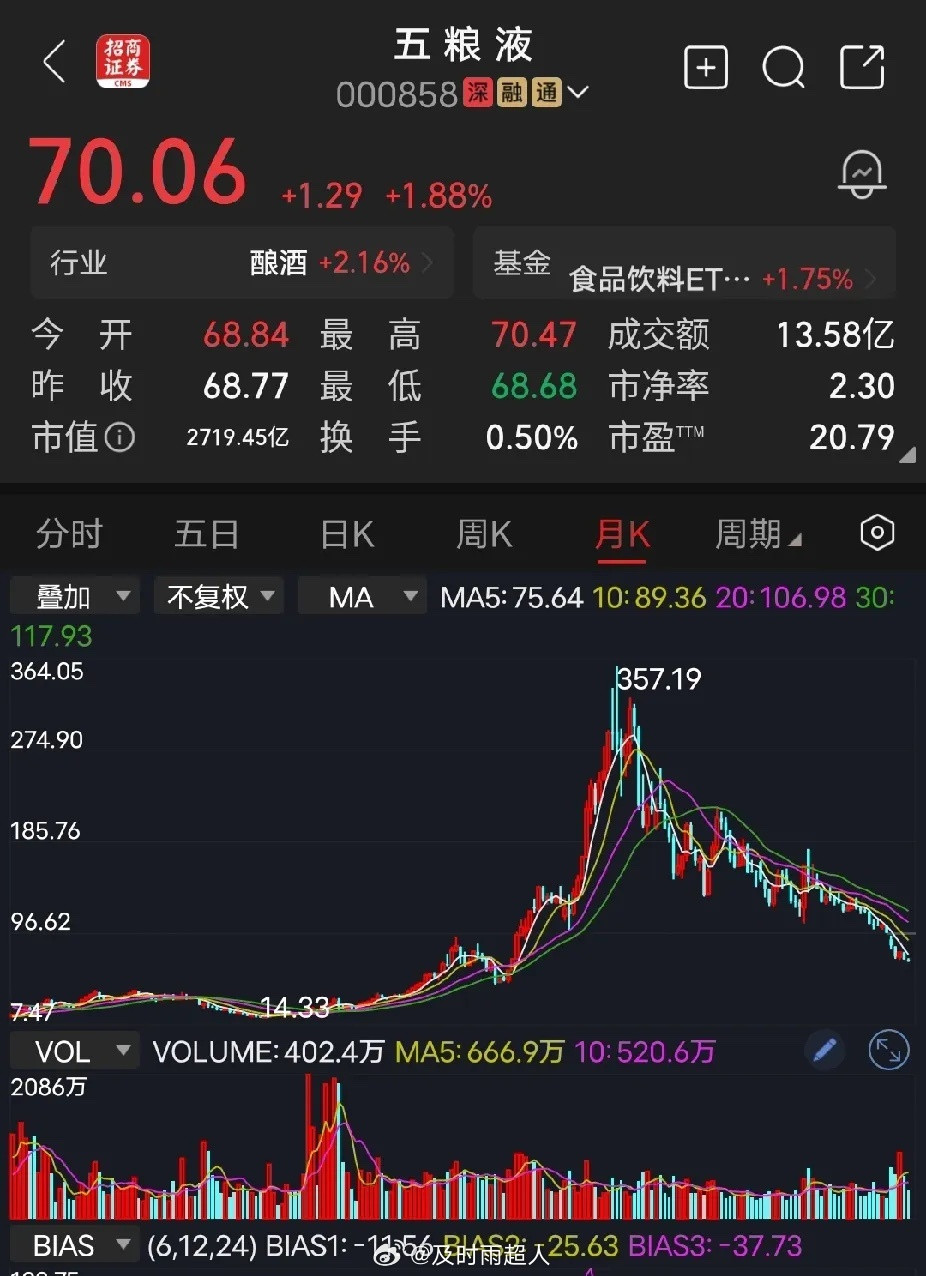
五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨
五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨到300多元,涨幅20倍,你有没有想过,主力的持仓成本有多低?涨到一两百块钱的时候,他的筹码可能不好卖,当300块钱跌到100块钱的时候,他的筹码就很多人乐意接受了,为什么会出现这种情况?因为很多人有锚定思维,认为从300块钱跌到100块钱,将来也会从100块钱涨到300块钱,有这样思维的人,就掉进了主力的陷阱。
高股息红利,详细分析20家有代表性的企业:1.中国神华icon:煤电一体化龙头
高股息红利,详细分析20家有代表性的企业:1.中国神华icon:煤电一体化龙头,承诺2025—2027年分红比例不低于净利润65%,现金流稳定,股息率icon约5%—8%。煤价下行时盈利承压,但长协煤与电力业务提供缓冲,适合做红利底仓。2.陕西煤业icon:优质动力煤企业,成本低、资源禀赋好,股息率约4.5%—7%。资本开支收敛后分红能力较强,煤价反弹时弹性更大。风险在于煤价回落、产量波动及安全环保约束。3.兖矿能源icon:动力煤龙头之一,海外资产与国内产能协同,近三年股息率较高。煤价上行周期中盈利弹性突出,分红意愿较强。但周期属性明显,若煤价回落或海外经营波动,股息icon可能下降。4.中国石油:油气上游龙头,2026年动态股息率约5%—6%,派息率约55%。油气产量稳定,现金流充裕,估值相对合理。风险在于国际油价icon波动、炼化利润变化及地缘能源价格扰动。5.中国石化icon:炼化销售一体化龙头,2026年动态股息率约5%—6.5%,派息率较高。成品油需求稳定,化工业务提供弹性。但炼化周期较强,若原油价差收窄,盈利和分红可能承压。6.中国海油:油气上游高弹性标的,2026年动态股息率约5%—7%,派息率约45%。成本管控优秀,海上油气产量增长支撑现金流。风险在于油价下跌、资本开支增加及海外项目收益波动。7.中国移动icon:运营商龙头,分红比例承诺明确,2026年中期分红超544亿元。云、算力、数字化业务提供增长,现金流充沛,股息率约6%—8%。风险在于ARPU下行、资本开支上升和竞争加剧。8.中国电信icon:派息率提升至75%,云和AI业务补位传统通信。自由现金流改善,股息率约5%左右,具备类债券属性。但上半年利润下滑,需跟踪云业务盈利能力和分红可持续性。9.工商银行icon:国有大行龙头,2026年中期分红约538亿元,分红比例提升至31%。对公业务稳健,股息率约4%—6%,估值低。风险在于零售不良上升、息差压力和房地产相关资产质量波动。10.农业银行:深耕县域金融,负债成本icon较低,股息率约5.5%—6.7%。分红稳定,股价波动相对小,适合长期持有。但净息差仍承压,零售信贷风险暴露可能影响利润释放节奏。11.建设银行icon:国有大行中资产质量较稳,股息率约5%—6.7%。对公贷款基础扎实,分红比例提升增强股东回报。风险在于房贷相关资产质量、息差收窄和监管资本约束。12.江苏银行icon:区域银行代表,深耕长三角,PE约5.8倍,近三年平均股息率约4.6%。资产质量较好,区域经济活力支撑信贷需求。但中小银行对信用成本更敏感,需关注不良生成和息差变化。13.长江电力icon:全球水电龙头,承诺2026—2030年分红比例不低于70%。来水波动会影响短期电量,但长期现金流稳定,股息率约3.5%—5.2%。适合低波动底仓,弹性相对有限。14.国电电力icon:火电运营商,煤价上行时盈利承压,但电价市场化改善后弹性较强。股息率具备吸引力,适合博弈电力周期修复。风险在于煤价持续高位、电价不及预期和新能源替代。15.申能股份:上海icon区域综合能源平台,2025年度股息率约5.9%。火电、燃气和新能源协同,现金流较稳,分红记录较好。但能源价格波动、电价政策和资产结构变化可能影响盈利。16.大秦铁路icon:煤炭运输专线,股息率约6%—10%,现金流稳定。运量与煤价、电厂需求相关,维护成本低,分红持续性强。风险在于煤炭需求走弱、铁路运量下滑和运价政策变化。17.宁沪高速icon:长三角高速路产优质,股息率约5%—6%,连续多年稳定分红。车流恢复支撑收入,经营波动小。但车流量受宏观经济影响,新建路产折旧和资本开支可能压制分红增速。18.格力电器icon:家电龙头,品牌渠道强,2025年实际股息率较高。空调需求稳定,海外出口和多元化业务提供增量。风险在于地产链疲软、价格竞争和原材料成本波动。19.美的集团icon:全品类家电龙头,全球化布局完善,B端业务增长。近三年平均股息率约4.6%,经营质量高,现金流稳健。适合稳健配置,但海外关税、汇率和消费复苏节奏会影响估值。20.福耀玻璃icon:汽车玻璃龙头,2026年中期分红占比约65.7%。产品结构优化,海外配套提升,毛利率改善。但汇兑损益、汽车销量波动和海外贸易政策可能影响短期利润。注意:以上为信息梳理,不构成投资建议
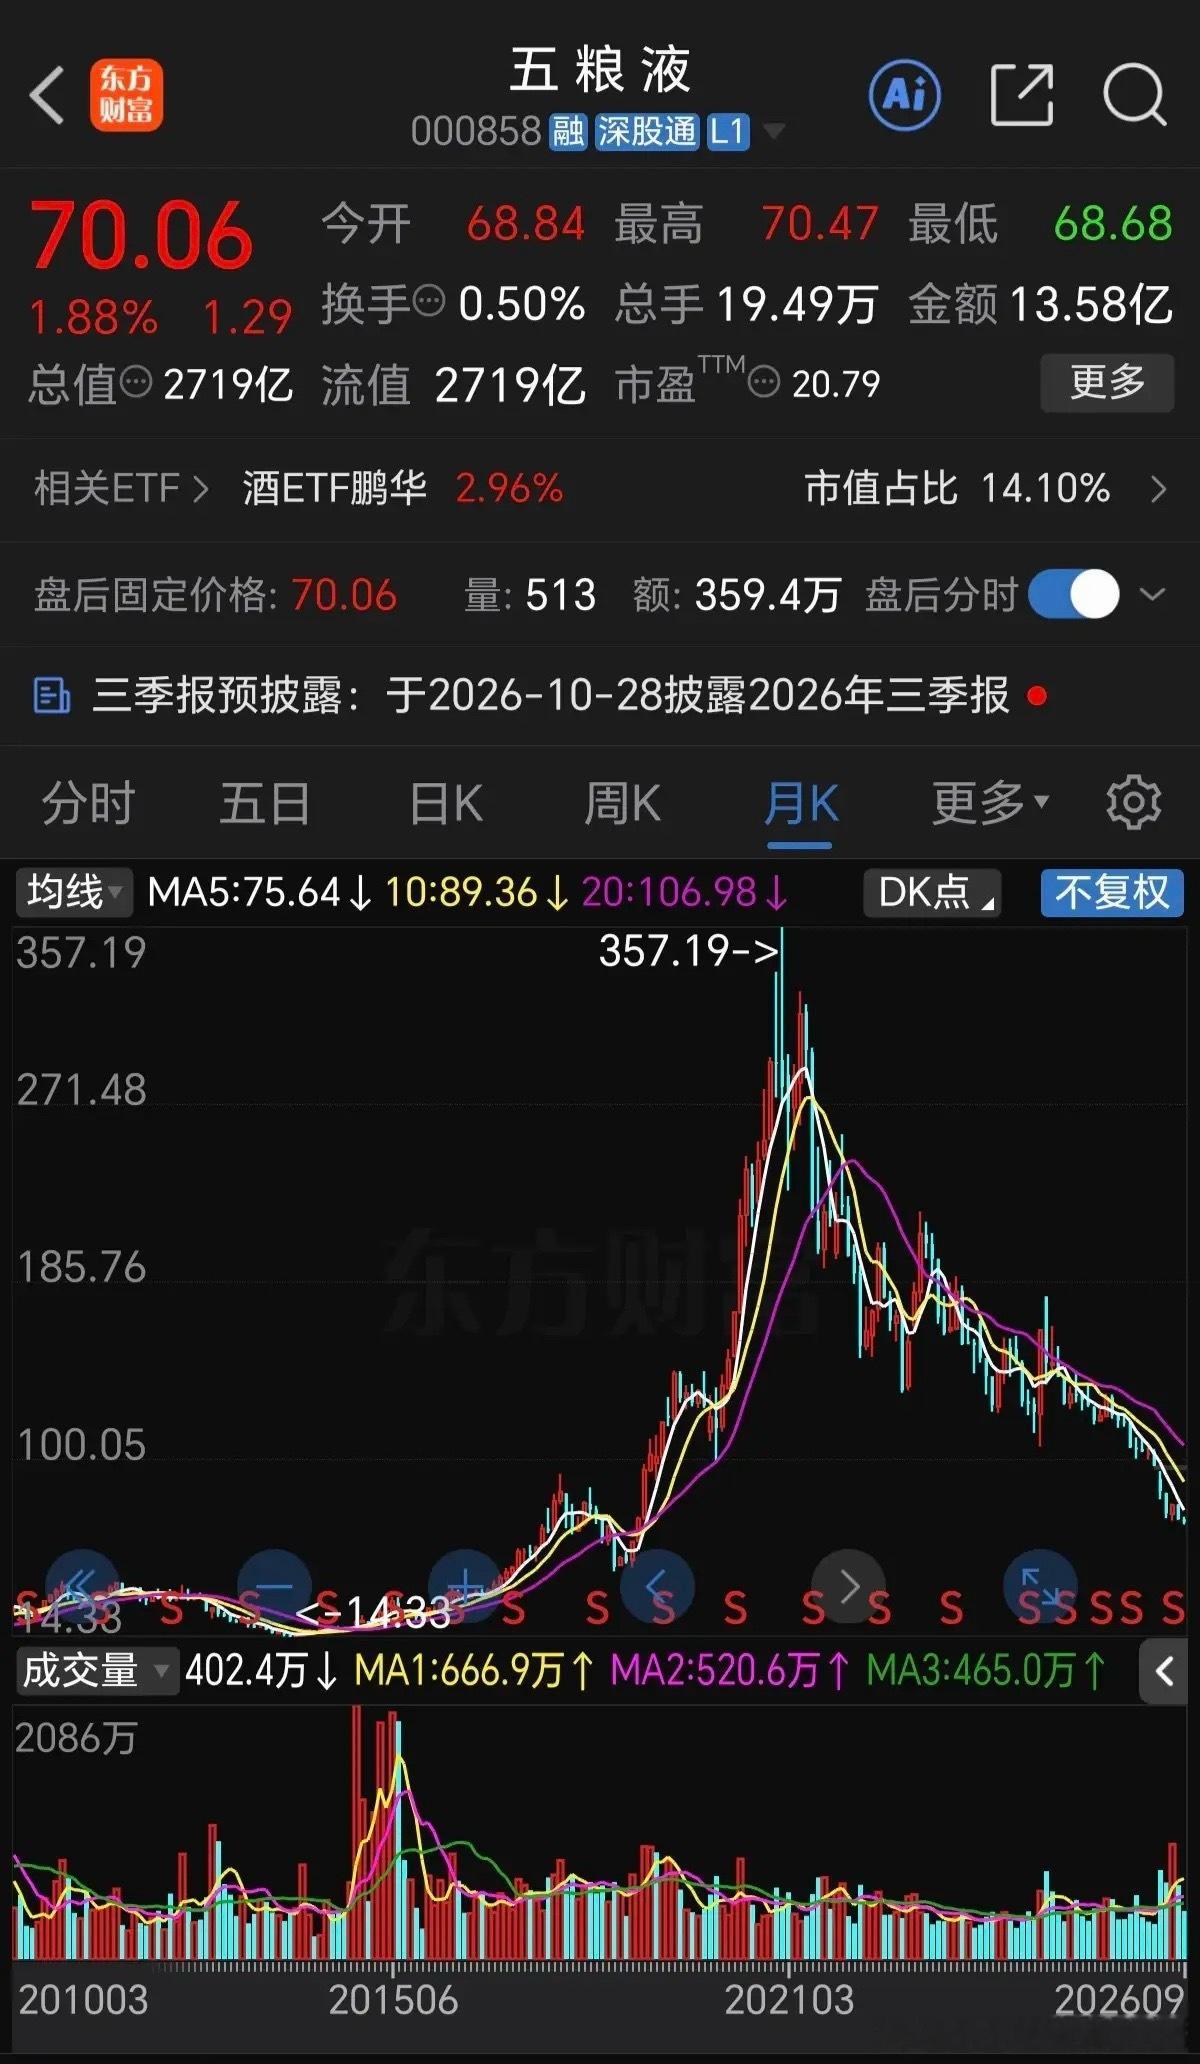
五粮液2014年时最低只有14块多钱,到了2021年,最高涨到了357元,7年时
五粮液2014年时最低只有14块多钱,到了2021年,最高涨到了357元,7年时间上涨了25倍。涨到二三百的时候,股价太高没有多少人接盘,而从357跌到120多的时候,相当于跌去了三分之二,这时候就会有大批的股民去抄底,因为在他们心里认为这已经超跌了,再加上五粮液业绩比较好,分红比较高,感觉是历史大底,还以为捡了个大便宜。而这恰恰掉进了主力的陷阱,相对于主力十几元,二十多元的成本,仍有五六倍的收益。现在回头看,120多元抄底的也几乎腰斩了,主力真正大量出货,不是在上涨中,而是在下跌中完成了筹码派发。而这种爆炒过的股票,一旦筹码派发完毕,很难再起来,这也是这轮牛市行情,白马股不断下跌见新低的原因!以上观点仅供参考!
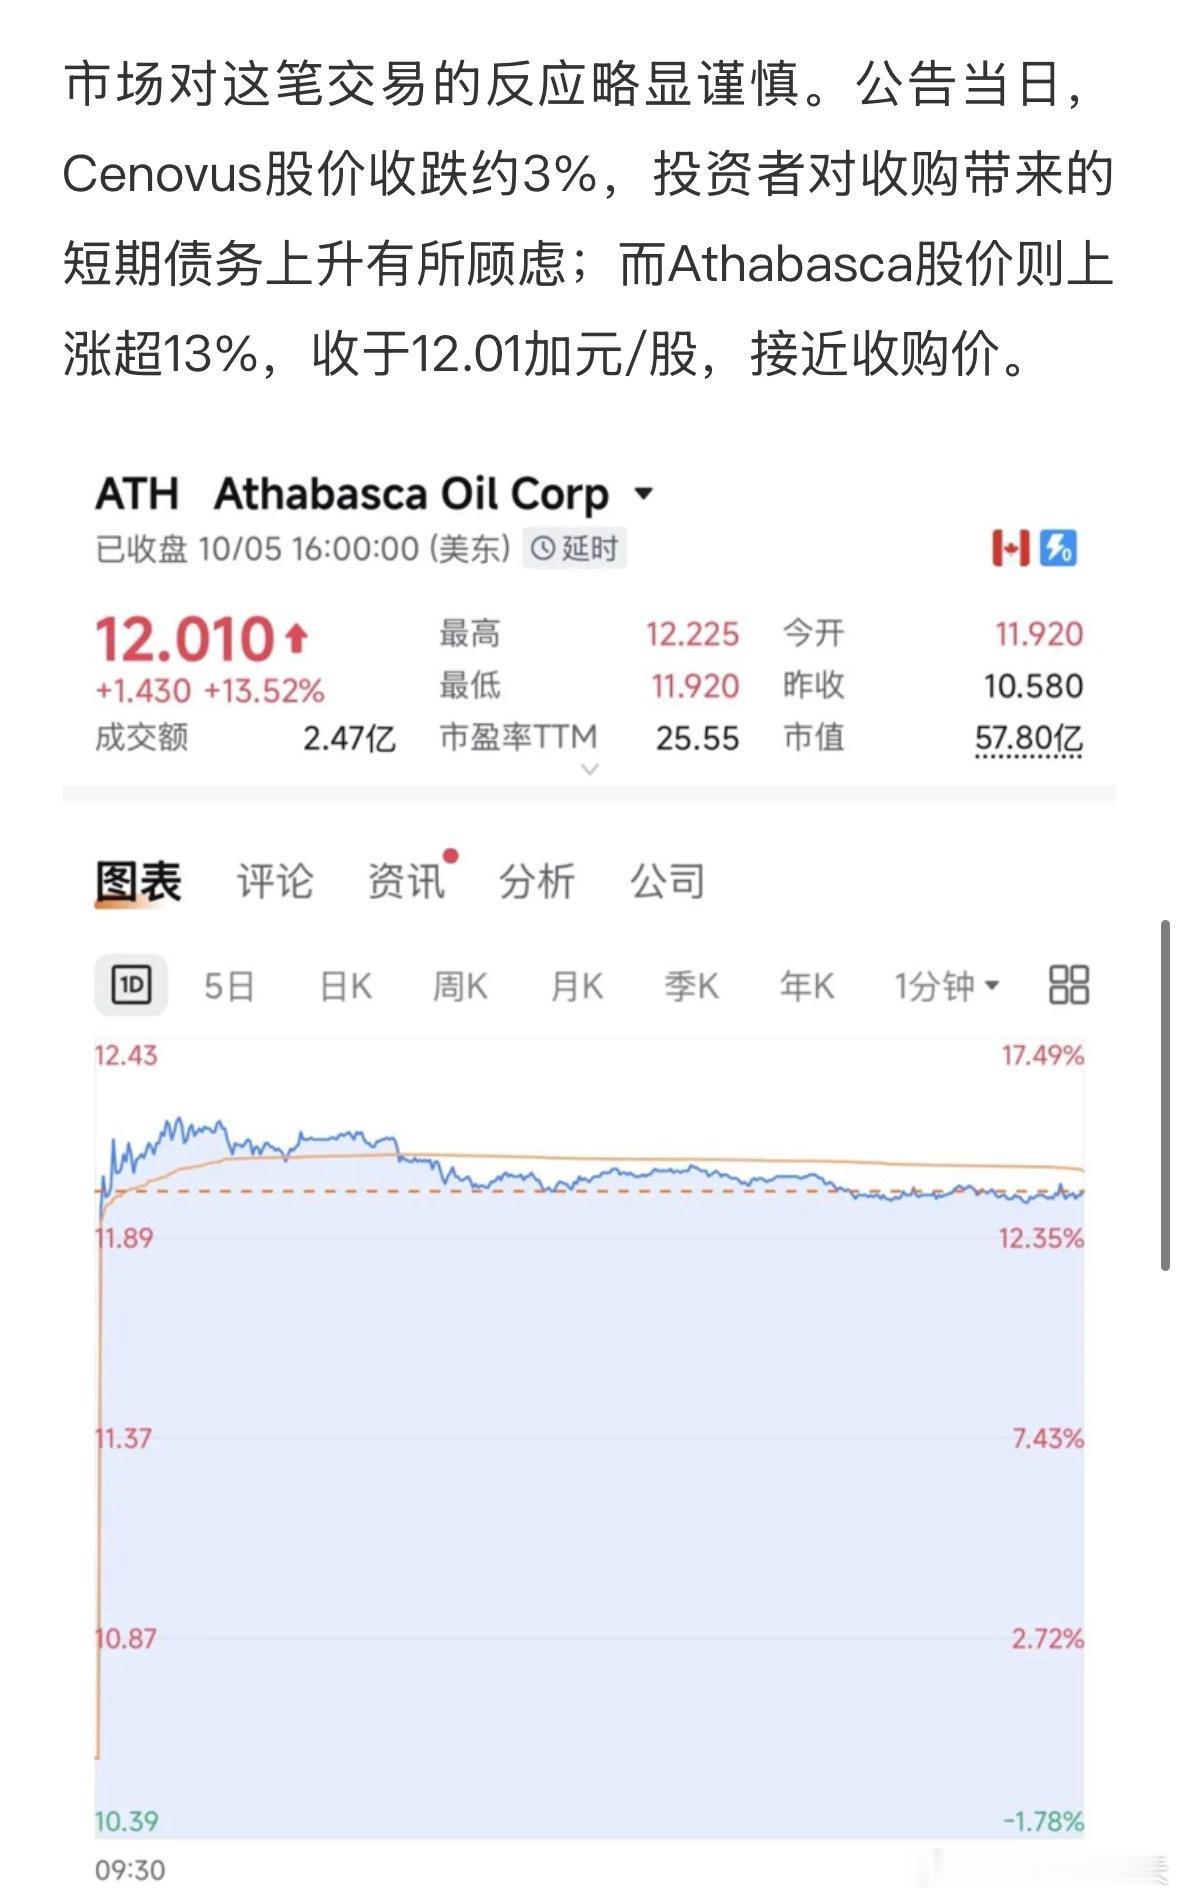
李嘉诚家族出手长和与李氏家族旗下加拿大能源公司宣布将以约57亿加元企业价值收购石
李嘉诚家族出手长和与李氏家族旗下加拿大能源公司宣布将以约57亿加元企业价值收购石油公司AthabascaOilCorporatio
光刻胶,盈利能力较强的10家公司:第十家:上海新阳:盈利能力:上半年营收11.9
光刻胶,盈利能力较强的10家公司:第十家:上海新阳:盈利能力:上半年营收11.99亿、归母净利润2.132亿,净资产收益率为4.05%业务关联:公司光刻胶产品线涵盖I线、KrF、ArF干法及浸没式光刻胶,产品已实现批量出货。第九家:圣泉集团:盈利能力:上半年营收60.85亿、归母净利润4.474亿,净资产收益率为4.18%业务关联:公司生产光刻胶用关键树脂材料,i线/g线光刻胶用酚醛树脂批量稳定供货,KrF光刻胶用PHS树脂小批量供货。第八家:东材科技:盈利能力:上半年营收30.95亿、归母净利润3.117亿,净资产收益率为5.05%业务关联:与韩国Chemax、种亿化学成立东凯芯半导体,开展高端光刻胶所需单体、光酸、树脂等业务,目相关产品正推广验证。第七家:泰和科技:盈利能力:上半年营收13.72亿、归母净利润1.399亿,净资产收益率为5.42%业务关联:公司生产光刻胶用酚醛树脂材料,有几十款光刻胶原材料产品的中试产品销售,产品收入占比较小。第六家:飞凯材料:盈利能力:上半年营收17.22亿、归母净利润2.671亿,净资产收益率为5.27%业务关联:有i线及KrF光刻配套Barc材料光刻胶,相关产品已量产;半导体先进封装用厚膜负性光刻胶正向客户导入。第五家:南大光电:盈利能力:上半年营收13.68亿、归母净利润2.558亿,净资产收益率为7.15%业务关联:公司有六款ArF光刻胶产品通过客户验证并实现销售,可实现从光刻胶原材料到产品及配套材料的完全自主化。第四家:雅克科技:盈利能力:上半年营收45.13亿、归母净利润5.609亿,净资产收益率为7.07%业务关联:有红绿蓝彩色、TFT-PR及OC/PS封装透明等显示光刻胶;半导体光刻胶主要集中在先进封装领域。第三家:奥来德:盈利能力:上半年营收4.612亿、归母净利润1.758亿,净资产收益率为8.9%业务关联:PSPI材料(OLED显示制程的光刻胶)已实现下游产线批量稳定供货,拟募资扩产,建设OLED显示核心材料基地。第二家:彤程新材:盈利能力:上半年营收21.36亿、归母净利润3.89亿,净资产收益率为9.04%业务关联:产品线涵盖ArF及BARC产品、KrF、G/I线光刻胶及显示面板光刻胶;联合承担承担国家02专项EUV光刻胶任务并通过验收。第一家:鼎龙股份:盈利能力:上半年营收19.25亿、归母净利润5.294亿,净资产收益率为9.76%业务关联:已有ArF及KrF共8款高端晶圆光刻胶获得批量订单;建成国内首条全流程自主化产线,合计330吨产能。提示:内容只做信息分享,不构成任何投资建议!股市有风险,入市需谨慎。
五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨
五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨到300多元,涨幅20倍,你有没有想过,主力的持仓成本有多低?涨到一两百块钱的时候,他的筹码可能不好卖,当300块钱跌到100块钱的时候,他的筹码就很多人乐意接受了,为什么会出现这种情况?因为很多人有锚定思维,认为从300块钱跌到100块钱,将来也会从100块钱涨到300块钱,有这样思维的人,就掉进了主力的陷阱。
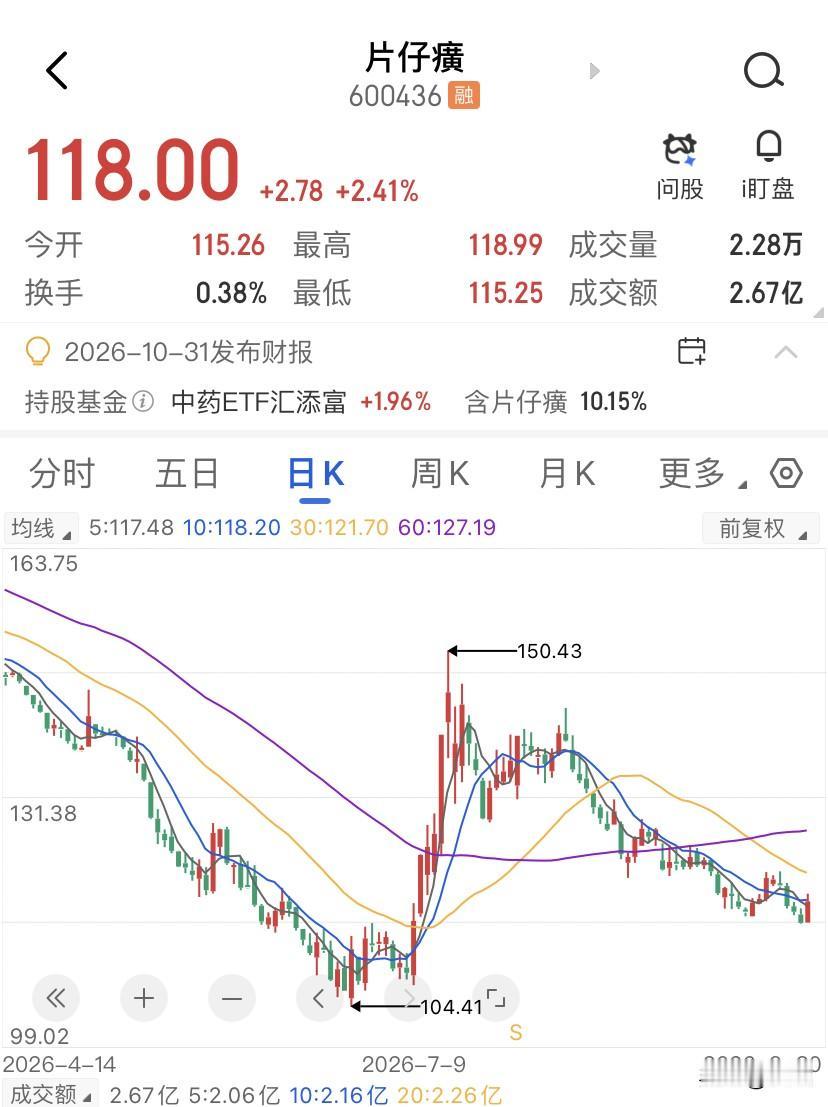
片仔癀的底,真不在牛黄的价格里,一个东西你笃信它永远涨,结果它跌了,你第一反应是
片仔癀的底,真不在牛黄的价格里,一个东西你笃信它永远涨,结果它跌了,你第一反应是错杀,第二反应是抄底?片仔癀现在就卡在这个关口上,从21年最高点算起,最大跌幅接近78%,市值从2900多个亿一路缩到700个亿出头,到现在股价还在118块钱附近趴着不动。片仔癀现在是什么状态?所有均线全部压在头顶,像一口锅倒扣着。MA5到MA200,12条均线没有一条是支撑,全部是压力,技术面清一色的强力卖出信号,RSI只有28.5。52周区间从105.98-197.8块,现在118块钱离最低点也就10%的距离了。但关键是RSI在28超卖,价格却没反弹,这是在用时间换空间地阴跌,典型的下跌中继形态,而不是底部形态。真正的底部信号应该是超卖叠加放量止跌,片仔癀目前量比1.38,成交额才2.67个亿,缩量阴跌说明抛压还没释放完,也就是没人急着抢筹。为什么出现这样的状况?因为牛黄降价是明牌了,天然牛黄从165万一公斤跌到52万,进口批件也拿到了,首单阿根廷牛黄已经入库,成本端拐点在27年四季度就能兑现。但市场的定价是预期,你打开任何一份研报,目标价从157块到220块的都有,可现在价格就在118趴着,这说明市场不信这些了。片仔癀过去二十年涨价的底气,不是牛黄贵所以我贵,而是越贵越难买的稀缺,黄牛加价、药店限购、囤货者相信明天更贵。这种稀缺溢价才是片仔癀真正的护城河,760块钱一粒的定价锚靠的就是这个套路。但现在终端价格倒挂,590块就能拿走,于是消费者脑子里就会有等等还能更便宜的想法了,这个想法一旦形成,不是牛黄降到30万就能抹掉的影响。就像东阿阿胶,特别有说服力。19年东阿阿胶暴雷,市场也说这是水煮驴皮,智商税收不下去了,价格从50多块跌到27块,业绩全年亏4.44亿。但回头看东阿阿胶后来怎么翻身的?不是靠驴皮降价,是靠切换到中药。从高端礼品定位转向大众滋补消费,营收复合增速做到14.5%,近五年股价逆势涨了77%。东阿阿胶的教训是什么?是从稀缺溢价切换到刚需复购,这样企业才能活,片仔癀现在还在第一阶段,终端价格倒挂说明它连稀缺的溢价都块稳不住了,更别提切换到第二曲线了。茅台2012-2015年那轮周期,飞天茅台批价从2200跌到880块,渠道毛利率降到零甚至负数,批零倒挂比片仔癀现在还严重。但茅台的底部是怎么出现的?价格底出现在14年1月,批价底出现在14年10月,股价底领先批价底9个月。这说明市场定价的不是批价什么时候止跌,而是定价还在不在。茅台批价虽然倒挂,但消费者心智里请客必须上茅台的锚没有松动,所以股价先见底了。片仔癀现在的问题是,消费者心智里的锚在松动了。以前送礼还有人送片仔癀是因为懂行、有面子、不好买,现在药店打折都卖不掉,送礼的人就会开始觉得这玩意儿是不是不行了。片仔癀短期105-108块是强支撑为止,这是52周低点区域,如果跌破,下一档要看95-100块的关口,118-120块是第一道压力(MA20附近),真正决定趋势反转的是能不能放量站稳130块以上,这是均线死三角的压制区。机构平均的目标价在158块,最高到220块,但这些数字的前提都是品牌力未受损的情况下的。我的判断是,27年牛黄库存出清带来的毛利率改善,会是一次性的利润修复,大概率能推到130-140块的区间,但要让市场重新给出21年那种估值溢价是不可能了。
伊利股份还真有希望翻倍?有个在超市做理货的朋友她只买了一只股票就是伊利,说伊利
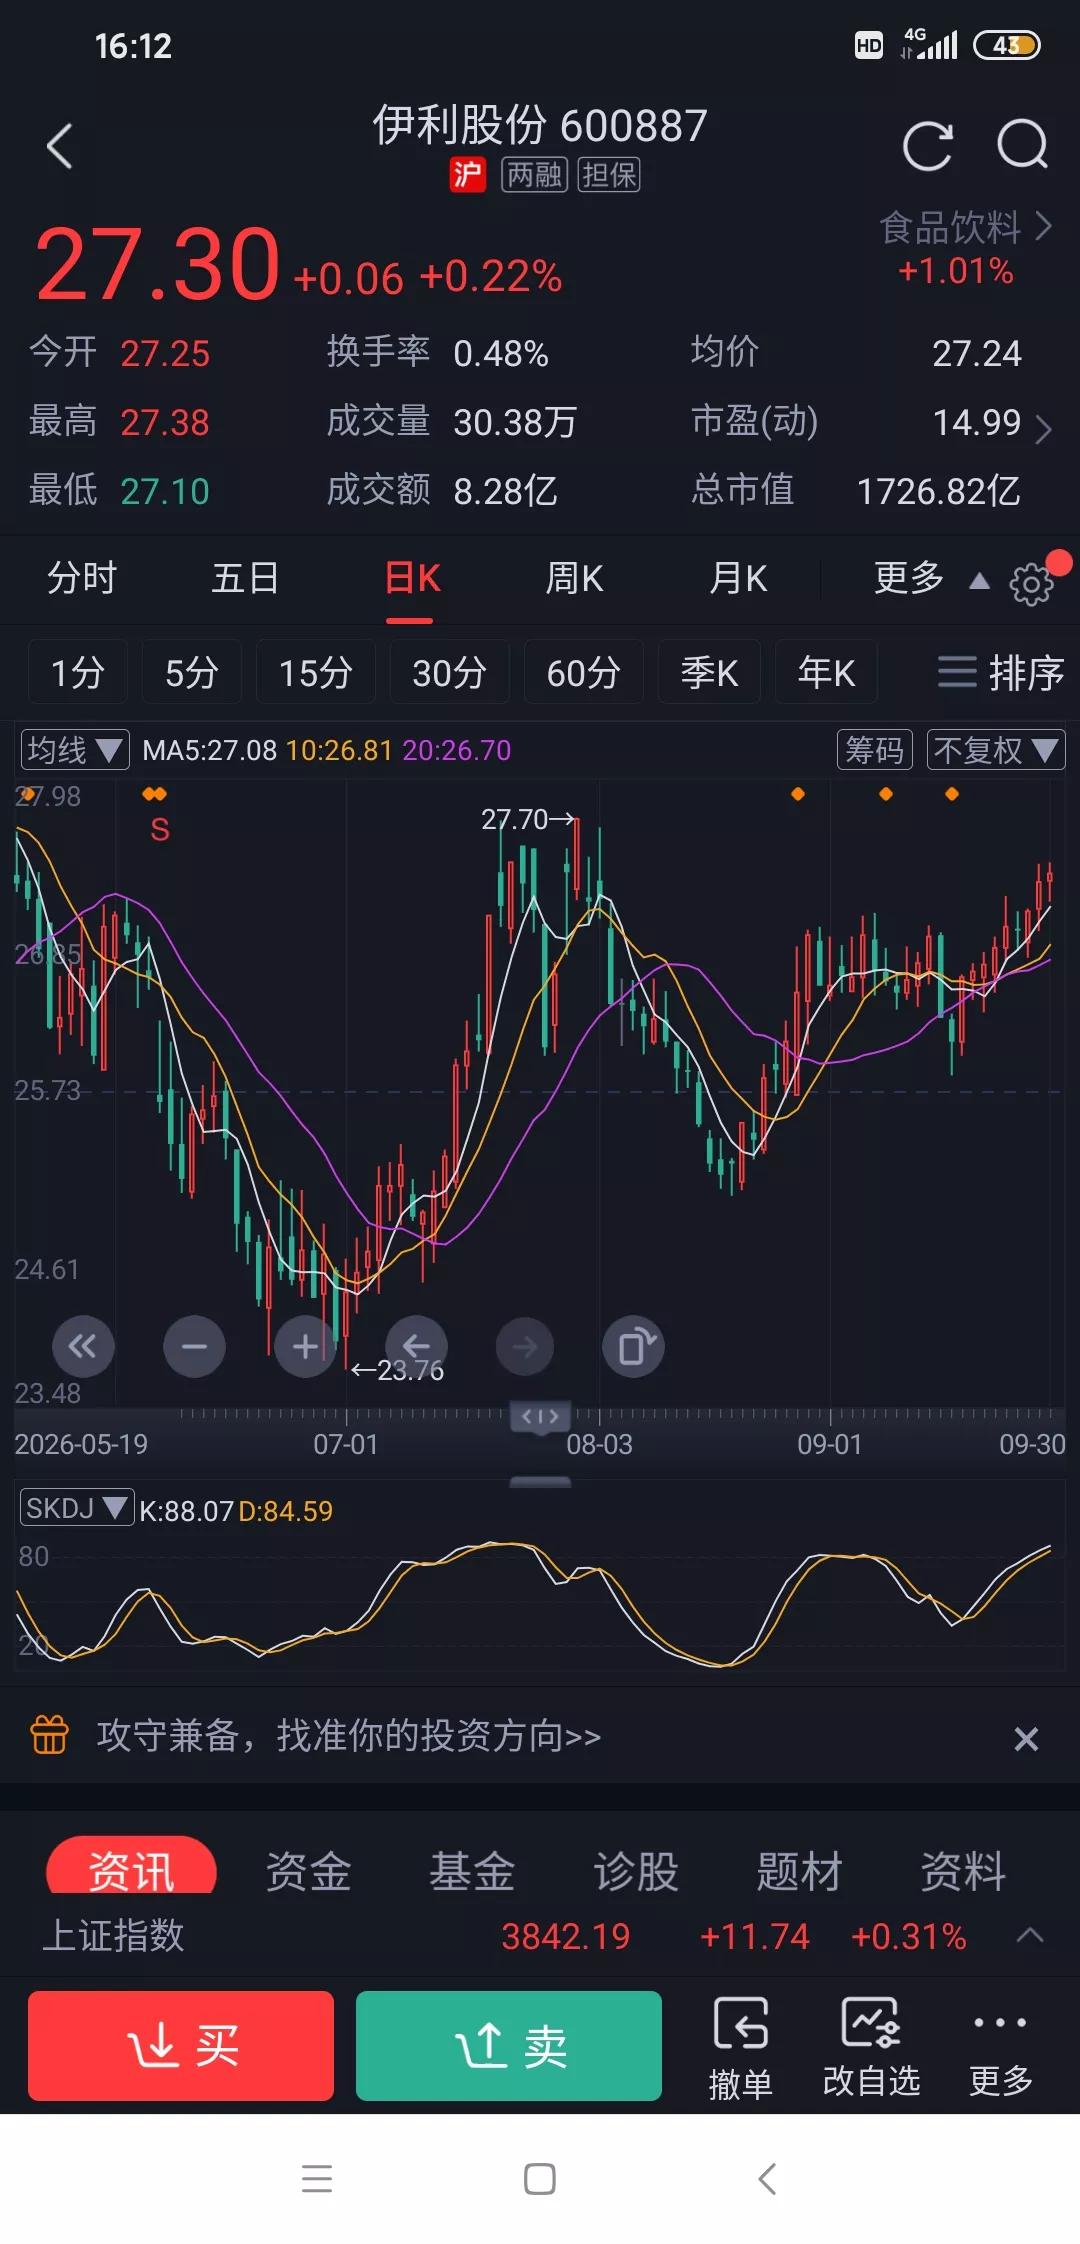
伊利股份还真有希望翻倍?有个在超市做理货的朋友她只买了一只股票就是伊利,说伊利销量好,伊利的冷柜占了乳品区快三分之二的位置,常温奶堆头永远是最显眼的入口C位,走量快到临期品都很少见。问她什么时候卖,她说等到销量不好意思,要经常促销就卖了。想想看可能这个方法还真管用,她现在还继续持有,光分红就已经赚了不少了。伊利现在国内应该是绝对龙头了,只要打开国际市场那应该有很大的想象空间吧?
五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨
五粮液但凡经验丰富的老手,他都不会去买暴涨过的股票,五粮液从十几二十块钱起步,涨到300多元,涨幅20倍,你有没有想过,主力的持仓成本有多低?涨到一两百块钱的时候,他的筹码可能不好卖,当300块钱跌到100块钱的时候,他的筹码就很多人乐意接受了,为什么会出现这种情况?因为很多人有锚定思维,认为从300块钱跌到100块钱,将来也会从100块钱涨到300块钱,有这样思维的人,就掉进了主力的陷阱。
胖东来也救不动酒鬼酒,半年卖2亿还亏3400万!酒鬼酒抱上胖东来大腿,为何越卖越
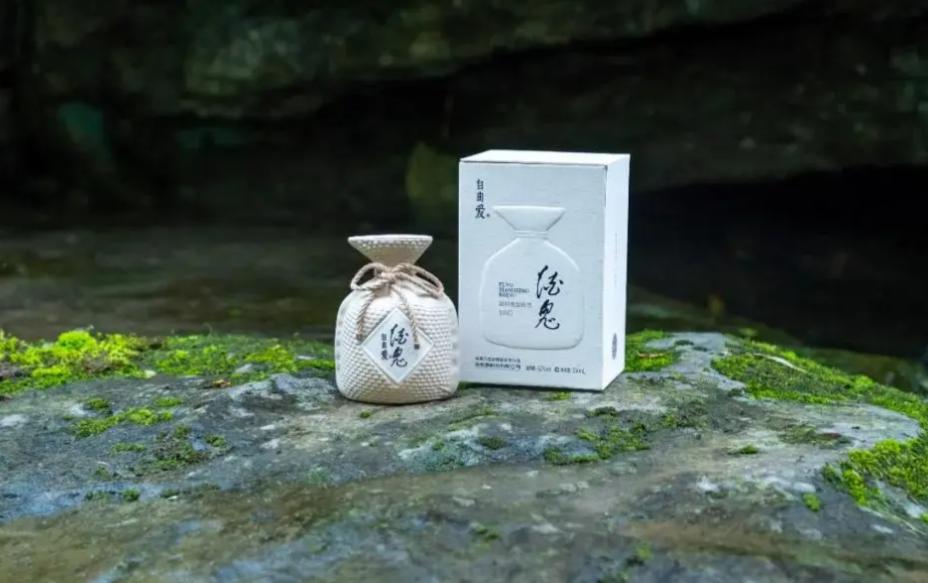
胖东来也救不动酒鬼酒,半年卖2亿还亏3400万!酒鬼酒抱上胖东来大腿,为何越卖越亏?2025年的白酒圈,最火的联名莫过于酒鬼酒搭上胖东来,一款定价200元的“自由爱”,靠着胖东来的口碑和透明定价,上市就卖断货,半年狂揽1.96亿元销售额,直接让胖东来登顶酒鬼酒第一大客户的位置。可就在所有人都以为酒鬼酒要靠这波流量起死回生时,年报却给了市场当头一棒:2025年全年营收11.08亿元,同比大跌22.17%,直接蒸发3个多亿;归母净利润亏损3395万元,创下2014年以来首次全年亏损纪录。卖得越火,亏得越多,这桩看似双赢的跨界合作,背后藏着白酒行业最残酷的流量真相。很多人没算明白这笔账:为什么近2亿的销售额,没能救回酒鬼酒的利润,答案就在毛利率里。根据胖东来公开的成本明细,一瓶“自由爱”综合成本168.26元,售价200元,毛利只有31.74元,毛利率仅15.87%,这个数字是什么概念,酒鬼酒自有产品的毛利率常年在60%以上,高端内参系列毛利率更是超过85%,换句话说,卖6瓶联名酒的利润,抵不上1瓶普通酒鬼酒。这就形成了一个诡异的“流量陷阱”:联名酒销量越高,在总营收中的占比越大,整体利润反而被稀释得越厉害,2025年联名酒贡献了17%的营收,却只贡献了不到5%的利润,相当于用公司最核心的产能和品牌资源,做了一笔赔本赚吆喝的买卖。更致命的是,消费者买单的从来不是酒鬼酒,而是胖东来的信任背书,这款酒只在胖东来渠道售卖,脱离了胖东来的场景,消费者并不认可这个价格,流量的缰绳完全攥在合作方手里,一旦合作调整,销量就会瞬间跳水,这不是品牌赋能,更像是渠道寄售。如果只是联名酒不赚钱,那还只是战术问题,真正让酒鬼酒陷入困境的,是自身基本盘的全线溃败。产品端三大系列集体哑火:高端内参系列收入暴跌28.61%,曾经的利润奶牛如今量价齐跌;核心酒鬼系列下滑20.78%,撑起半壁江山的基本盘守不住了;亲民湘泉系列也下滑24.99%,全价位带失守,没有一款能打的大单品,全靠老产品吃老本,产品断层的危机已经浮出水面。渠道端更是惨不忍睹,2025年全年经销商净减少227家,从1336家缩水到1109家,作为大本营的华中地区,一年就跑了119家经销商,传统渠道体系摇摇欲坠,经销商用脚投票的背后,是价格倒挂、利润变薄的现实,当一款产品终端价比批发价还低,没人愿意赔钱做生意。一边是传统经销商大量流失,一边是对单一客户的依赖度急剧攀升,前五大客户贡献了近半销售额,胖东来一家就占了17%,这种客户结构看似集中高效,实则风险巨大,相当于把企业的命运交到了别人手里。酒鬼酒的困境,本质上是区域名酒在行业深度调整期的集体缩影,曾经的酒鬼酒,靠着独创的馥郁香型和文化定位,一度能和茅台、五粮液掰手腕,1997年就成功上市,底蕴不可谓不深,归入中粮旗下后,公司一头扎进高端化赛道,试图靠内参系列冲击次高端市场,却忽略了大众消费市场的收缩和区域竞品的围剿。当行业从增量竞争进入存量厮杀,次高端价格带首当其冲,商务宴请减少、礼品消费降温,原本就根基不稳的高端产品最先承压,这时候转头找胖东来做流量联名,看似是主动破局,实则是战略摇摆,既想保住高端品牌的调性,又舍不得下沉市场的流量,最后两头都没站稳。很多人把联名当成救命丹,实际上它只是一针短效强心针,流量可以带来一时的销量爆发,但带不动长期的品牌价值;渠道可以帮你把货铺出去,但消费者认的是渠道不是品牌,靠别人的流量走得快,靠自己的产品才能走得远。2026年一季度,酒鬼酒短暂回暖盈利3318万元,但营收依然在下滑,这究竟是触底反弹还是回光返照,现在下结论还为时尚早,但可以确定的是,白酒行业的洗牌还在继续,没有谁能靠一直当网红活下去。对于酒鬼酒来说,真正的破局路从来不在胖东来的货架上,而在自己的酒窖里,重拾产品品质,稳住渠道利润,沉淀品牌价值,把根扎深了,才能扛住行业的寒冬,毕竟在白酒的世界里,好产品永远是1,流量只是后面的0。
2026年9月30日人气榜排名,第1名,九阳股份。第2名,力勤资源。第3名
2026年9月30日人气榜排名,第1名,九阳股份。第2名,力勤资源。第3名,中际旭创。第4名,襄阳轴承。第5名,方科A。第6名,大金重工。第7名,赛力斯。第8名,新华传媒。第9名,金健米业。第10名,江淮汽车。第11名,药明康德。第12名,沈鼓集团。第13名,哈药股份。第14名,宁德时代。第15名,宇树科技。
如果我有100万!杨德龙建议普通老百姓千万不要踩这几个理财“大坑”:1、不要去
如果我有100万!杨德龙建议普通老百姓千万不要踩这几个理财“大坑”:1、不要去买房子,房子再便宜也别贪便宜。2、不要去买股票,等你知道股票赚钱的时候,一般都是股市高位,你就是接盘侠。3、不要去存银行,因为银行利率只有不到1%,那么一点利息跑不赢通货膨胀。其实普通人要做好资产配置,既然要房子,也要有股票,更要有存款,根据每个人的财富不同,各类资产配置比例也不同,但是银行存款到占一定比例,因为积蓄是所有投资的起点。
泰尔股份这三根明晃晃的长上影线,与近期常见的上影线不太一样,主要是每根上影线间隔
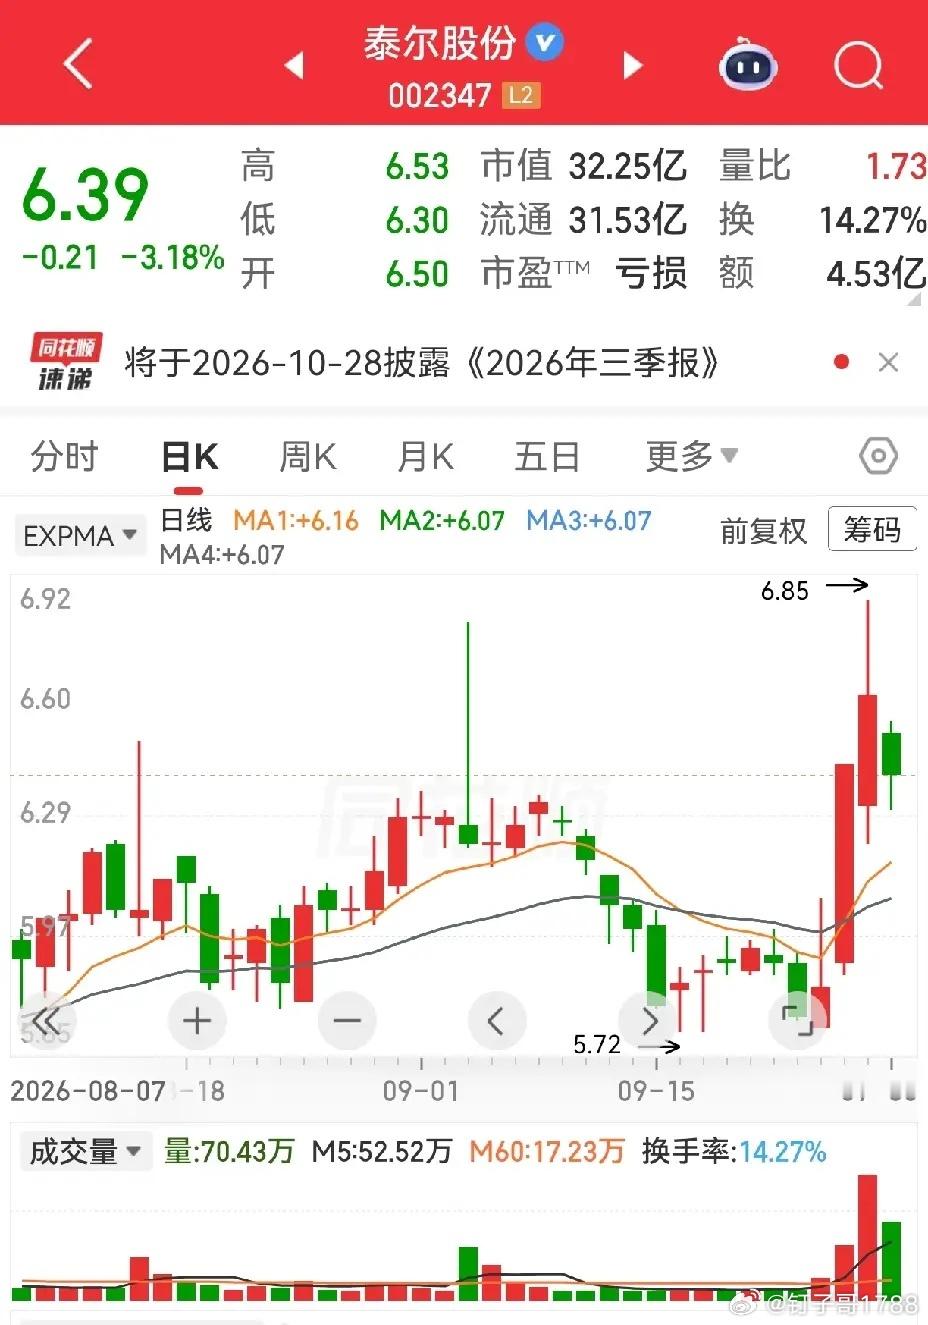
泰尔股份这三根明晃晃的长上影线,与近期常见的上影线不太一样,主要是每根上影线间隔的时间不一样。那种连续出现上影线的,比较多的是后面仍然需要回踩。而泰尔股份,长上影线之间跨度长达十几二十个交易日,这次的回升,是下跌破位后的回升,遇到前高阻力,出现震荡也在情理之中。