【为什么硬性止损需要针对组合整体而不是单个子策略】
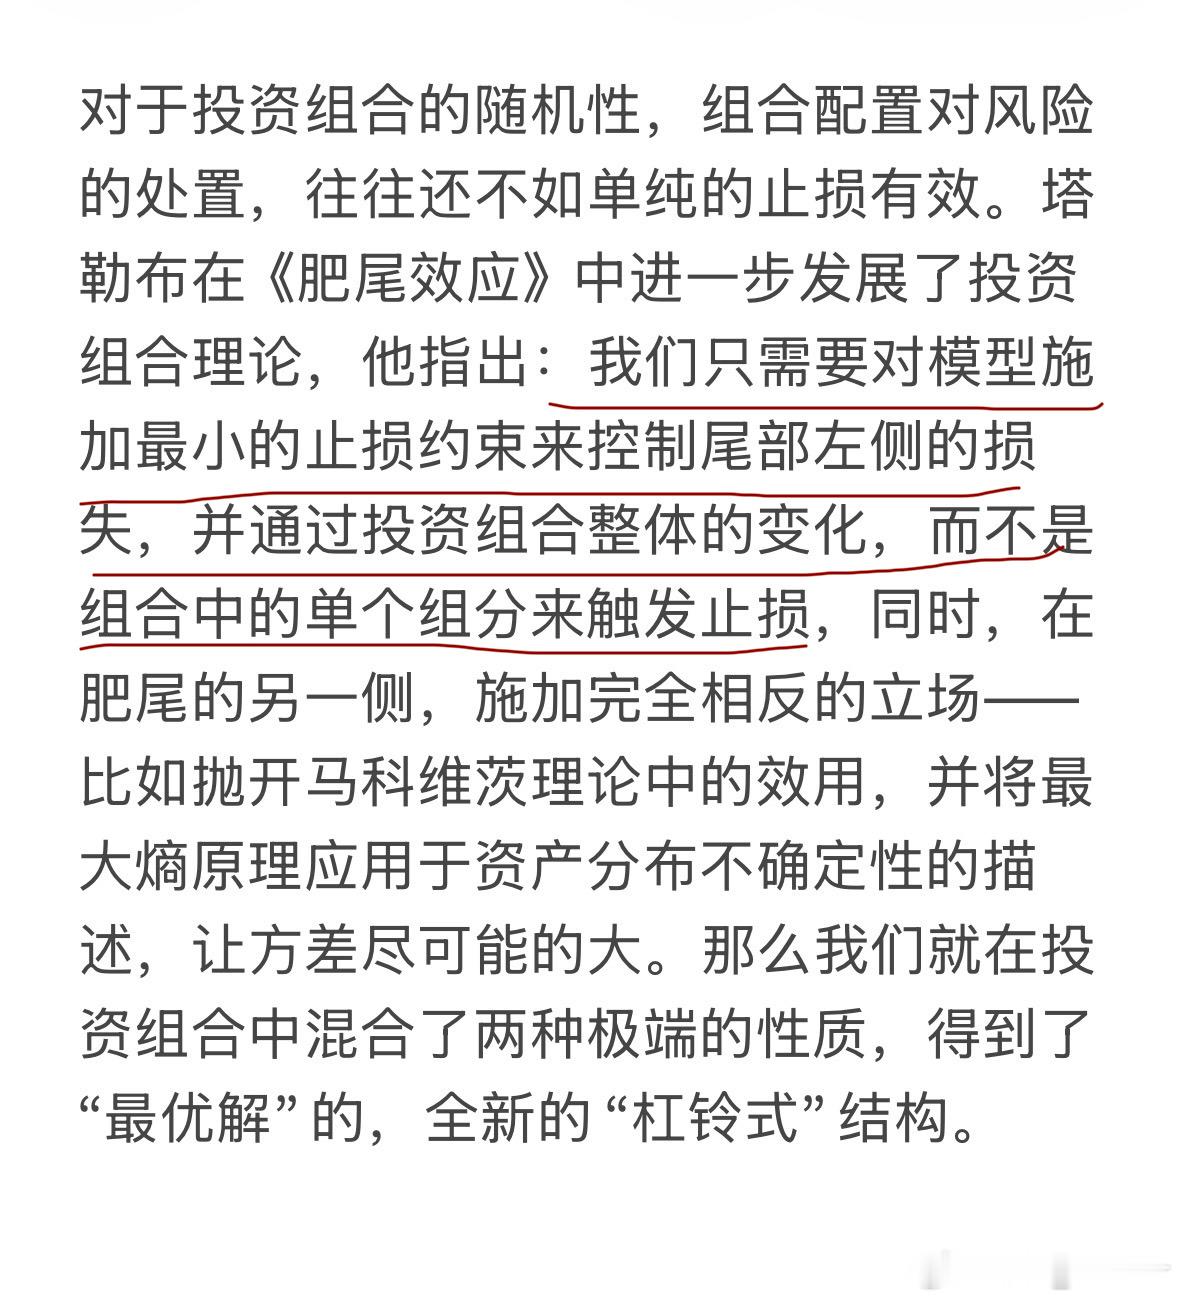
因为塔勒布要控制的是“组合整体破产/出局”的左尾风险,而不是每个子策略的局部波动。肥尾下,只有组合总权益决定你是否还能留在游戏里;子策略止损会忽视尾部相关性、被噪声触发,并截断杠铃右端的正凸性。
下面展开。
1. 止损的目标是“生存”,不是“子策略正确”
子策略止损只能约束每个 L_i 的局部损失,但不能推出 L_p 的尾部。尤其在肥尾下,尾部相关性会急剧上升:平时不相关的策略,在危机中可能同时亏损。于是出现:
· 每个子策略都“只亏一点”;· 但加总后组合巨亏,甚至超过生存阈值;· 或者一个子策略亏损,另一个子策略盈利,净组合没事,子策略止损却错杀了对冲。
所以,子策略止损是局部约束,组合整体止损才是全局生存约束。
2. 肥尾下,子策略止损有四个致命问题
第一,忽视相关性和净敞口
组合风险不是子策略风险的简单相加。子策略之间可能有对冲、叠加、非线性关系。整体止损看的是净敞口和总权益;子策略止损看的是局部盈亏,容易在危机中误判真实风险。
第二,容易被噪声和跳跃触发
肥尾环境中,子策略层面的波动更大、跳跃更多、路径更嘈杂。止损点很容易被随机波动扫掉。组合层面因为分散、对冲、净额化,噪声相对小,触发信号更稳健。塔勒布要的是“最小止损约束”,不是频繁止损;子策略止损往往变成频繁止损。
第三,截断正凸性,杀死右尾
杠铃的激进端通常是正凸性策略:比如深度虚值期权多头、风投、尾部对冲。它们的特征是:
· 平时频繁小亏;· 极端事件时大赚;· 最大损失有限,右尾收益开放。
如果你对每个子策略单独止损,就会在平时小亏时被踢出局,永远等不到肥尾右侧的大收益。子策略止损把“有限左尾、开放右尾”的凸性,变成了“有限左尾、也有限右尾”的普通策略,杠铃就死了。
第四,与安全端的功能冲突
杠铃的安全端——现金、短期国债、极低风险资产——存在的目的之一,就是覆盖激进端的试错成本,让你能持续买“尾部保险”。如果激进端每个子策略都单独止损,安全端就失去意义:你不再允许激进端承受小亏去等待大赚。
3. 组合整体止损才是杠铃的“保险丝”
塔勒布说的止损,是组合整体净值跌破某个阈值时才触发。比如:
· 90% 放在极安全资产;· 10% 放在深度虚值期权、风投等正凸性资产;· 只要组合总损失不超过安全端能覆盖的范围,就允许激进端持续小亏;· 一旦组合总净值跌破生存阈值,才整体减仓或清仓。
这样做的好处是:
1. 模型无关、非参数:只看总权益,不依赖对子策略联合分布的精确估计。2. 控制吸收壁:直接防止总损失超过生存底线。3. 保留右尾:不干涉单个激进端策略的凸性,让它们有机会捕捉肥尾右侧。4. 利用净额化:组合层面能看到对冲后的真实风险。
所以,整体止损相当于给整个杠铃装了一根保险丝:左尾总损失有限,右尾保持开放。
4. 最大熵与“让方差尽可能大”也是同一逻辑
马科维茨均值—方差优化依赖效用函数、协方差矩阵和正态假设。在肥尾下,这些参数不稳定、估计误差大,尾部风险被严重低估。塔勒布主张在右尾侧抛开这种效用优化,用最大熵描述资产分布的不确定性:不假装知道分布,保留最大不确定性,让激进端的方差尽可能大。
但“方差大”必须和“组合整体止损”配套:
· 激进端可以方差极大、正偏、右尾开放;· 安全端提供生存缓冲;· 整体止损限制总左尾。
如果对子策略止损,就等于在激进端内部又加了一层方差约束,右尾被截断,最大熵和正凸性都被破坏。
5. 结论
这里的止损必须是组合整体,而不是子策略,因为:
· 只有组合总权益对应真实的破产边界;· 肥尾下子策略的联合尾部不可知,局部止损无法控制总损失;· 子策略止损会被噪声触发,截断正凸性,破坏杠铃结构;· 整体止损是非参数、稳健的生存约束,与右尾最大熵、正凸性兼容。
一句话:子策略止损是局部波动管理,组合整体止损是全局生存管理。在肥尾和杠铃结构里,前者会自毁右尾,后者才是“先活下来,再让右尾奔跑”的关键。