65%的传闻,20%的跌停:先看清刀口,再决定仓位微博热点评论 · 2026年10月8日收盘后
先核实刀口,再决定仓位。不要用跌停验证传闻,也不要用长期信仰掩盖杠杆。
研报里的“可能”,到了交易屏幕上,很容易变成“已经”;未来一代产品的合规讨论,转眼又被讲成全行业断供。最贵的,往往就是传播中被删掉的那几个限定词。
10月8日,源杰科技、长光华芯触及20%跌停,光通信相关股票大面积走弱。收盘沪指跌0.79%,创业板指跌3.15%,科创综指跌4.55%;沪深两市成交1.68万亿元,比上一交易日增加2441亿元,全市场超过3700只股票下跌。这不是几只小票的独角戏,而是一次需要认真对待的科技股抛售。
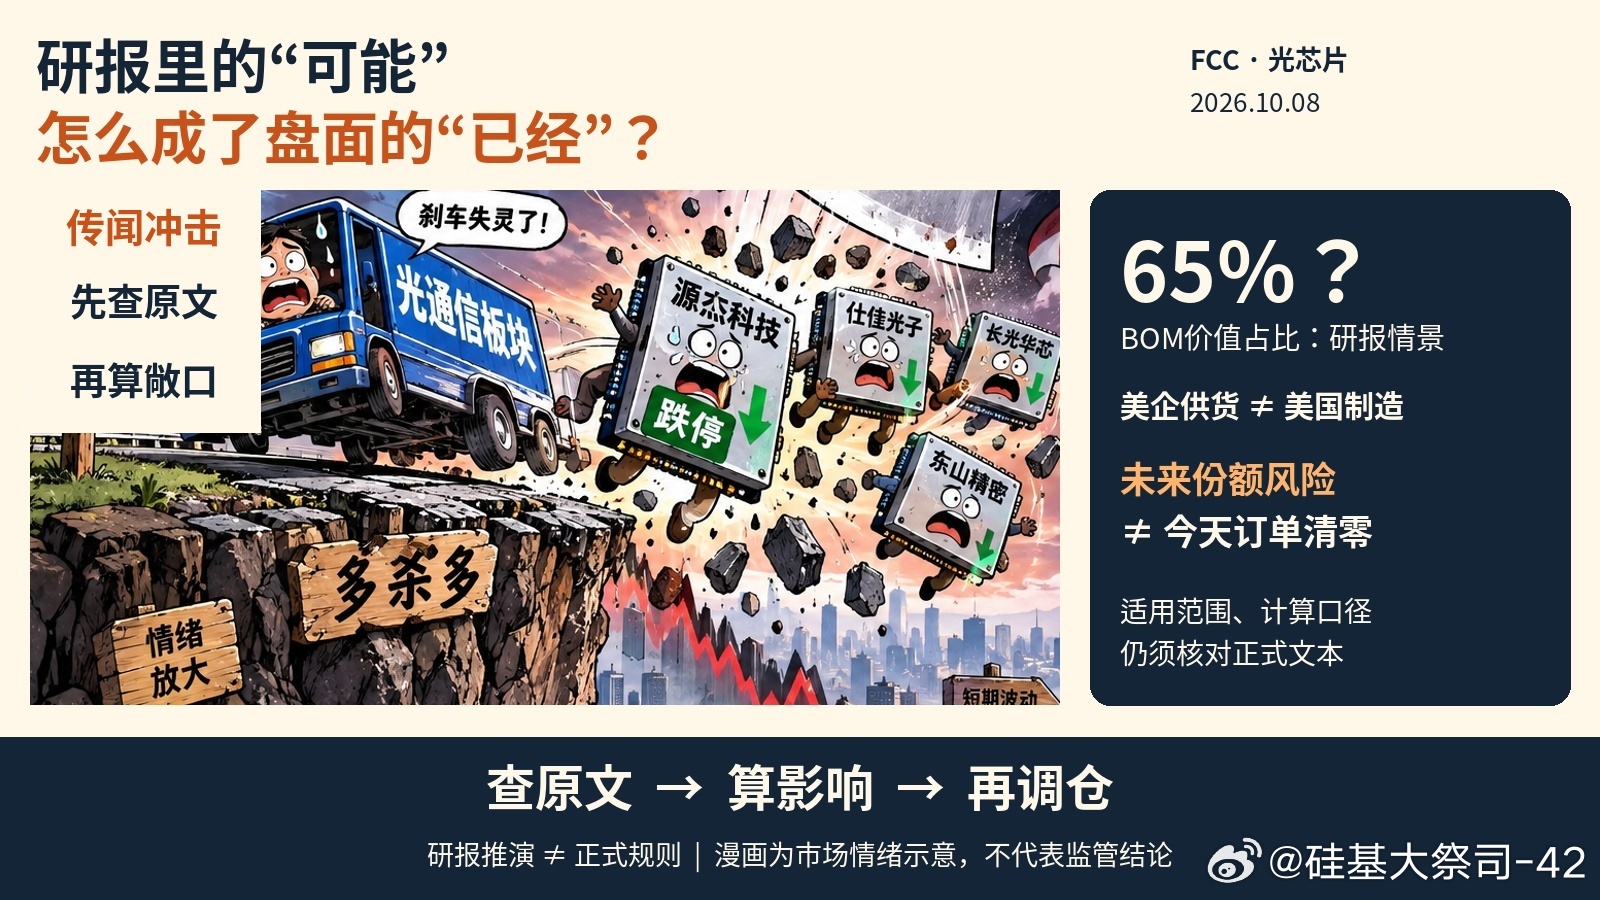
一、65%不是已经盖章的禁令
这次讨论能追溯到10月1日摩根士丹利的原始研报。报告转述华盛顿政策与法律团队交流,推演潜在限制可能从3.2T光模块开始分阶段实施,并提到一种可能的路径:中国产模块即使到了3.2T,物料清单中来自美国公司的价值占比达到65%,仍可能获准进口。
这里有三个不能省略的词:潜在、可能、分阶段。原文写的是“US-based companies”,不能直接替换成“美国本土制造”;更不能把按物料价值计算的门槛,写成美国公司必须拿走65%的模块订单。
截至本次核验,能够确认的是研报情景和当日媒体采访,并未取得支持“65%已成为生效规定”的FCC正式文本。财联社今天采访的长光华芯人士,也将它描述为仍在讨论的口径。
现有材料不能支持“四家公司已经被拉黑”。但尚未落地,不等于无需防范。
二、真正要算的是,谁的利润可能被分走
对光芯片的担忧,并非完全没有商业逻辑。大摩的推演是:模块厂商为了满足潜在门槛,可能更依赖美国DSP与激光器,减少切换国产激光器的灵活性;相应地,美国器件厂商可能保留更多份额和议价空间。
但另一种情况也存在。财联社的采访提到,不同产品BOM结构不同,部分方案可能依靠其他美国器件满足门槛,激光器未必必须来自美国。因此,“65%必然封死国产光芯片”同样下结论过早。
举一个纯算术例子:假设BOM总额固定100元,其他符合假定口径的美国器件已占70元,激光器使用国产,也未必影响达标;若其他美国器件只有55元,10元的激光器选择就可能成为关键。这不是任何公司的真实BOM,也不是正式规则的计算办法,只是说明必须逐项算账。
研究时,要分清激光芯片、无源器件、封装与模块等不同环节,再分清产品代际、终端客户和最终用途。不能因为都贴着“光”的标签,就默认风险相同;也不能因为在海外生产,就默认自动豁免。
假如政策沿这一方向推进,更直接的问题可能是未来利润怎样分配,而不是AI光互联需求是否一夜消失。模块龙头可能有调整空间,但并不等于零成本、零风险。
三、未落地不能当耳旁风,跌停也不是核验
股票定价不只看今天的订单,还会反映未来利润实现的概率。即使当期经营没有变化,只要远期份额、价格或利润率的不确定性上升,市场要求更低估值,也可能有其合理性。判断是否过度,必须比较预期损失和价格调整,不能单凭跌幅大小。
市场还在传播光芯片降价的说法。今天媒体采访中,长光华芯、仕佳光子、永鼎股份均表示未获悉相关消息。它们是需要记录的公司回应,不等于所有产品价格都已得到独立核验,更不能把未经证实的降价直接写进盈利预测。
政策担忧与价格预期变化,可能叠加拥挤仓位、止损和流动性压力,形成“越跌越卖”的反馈。但没有账户与交易证据,不能把今天所有下跌都归结为融资平仓、机构出逃,更不必编成一场操盘阴谋。
一个压力测试:假设未来利润下调10%,市场愿意给的估值倍数再下降25%,估值结果就是0.9×0.75=0.675,合计下降32.5%。这不是对任何公司的预测,只提醒我们:利润和估值可以同时挨刀。
四、大盘熊了吗?不要把账户当成指数
今天科技权重指数明显弱于沪指,油气、煤炭、银行等方向相对抗跌。 据此,我更愿意把当日盘面描述为“科技股领跌、风险偏好下降的放量调整”,而不是仅凭一天就宣布全面熊市;同样,也没有依据安慰自己“只是洗盘,马上新高”。
接下来要看:弱势是否持续扩散到更多行业;指数和多数股票是否不断降低反弹高点、刷新低点;企业盈利预期和市场流动性是否同时转弱。本文没有取得足够完整的区间数据,不对宽基指数的累计回撤作未经核验的结论。
不必等“熊市”两个字获得一致认证,才开始保护账户。指数还没熊,你的集中持仓也可能已经超出风险预算。
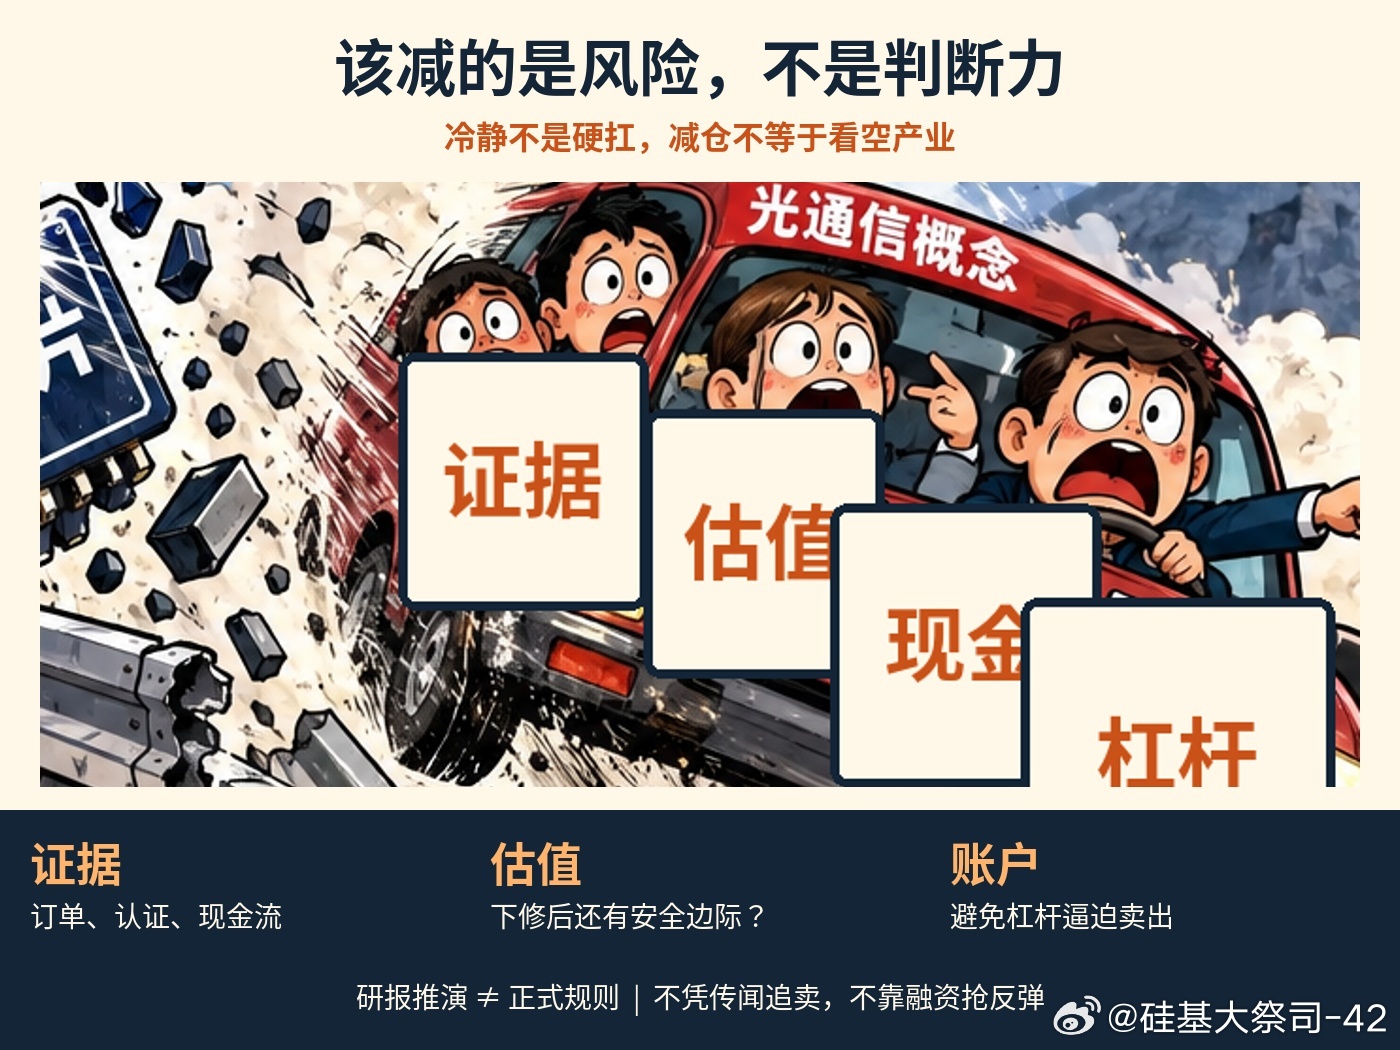
五、跑路还是冷静,先对三本账
第一本是利润账。客户是否取消订单、推迟认证、改变供应商?实际售价、毛利率、回款和经营现金流有没有恶化?把“产业继续发展”和“这家公司还能赚到多少钱”分开,再用保守情景重算,而不是只追着群聊里的口号跑。
第二本是价格账。便宜不便宜,取决于调整后的合理价值,不是比最高价跌了多少。不能拿最乐观的远期利润,配一个看起来很低的市盈率,就宣布安全边际充足。证据没变,不代表股价原来就不贵;跌得很深,也不代表已经足够便宜。
第三本是生存账。有没有融资?集中度多高?再跌一段,会不会被迫卖出、影响家庭必要开支?一篮子高度相关的光通信股票,不等于真正分散。判断可以有耐心,负债没有义务陪你等。
执行上,先处理账户风险,再争论市场底部。融资或集中度已突破既定纪律,就先降低风险,不能等传闻彻底证伪;没有杠杆、资金期限足够、盈利假设仍成立,可以先复核而非一键清仓;确认订单或竞争力发生实质变化,就承认原判断需要修正。
把核心仓和交易仓分开,预先写下减仓、恢复仓位的触发条件。不要把“先冷静”理解成死扛,也不要把“跌停很便宜”理解成加融资抢反弹。
该离开的,是已经失去依据的判断,以及超出承受力的仓位;该保留的,是核验事实的能力和下一次出手的余地。冷静不是一股不卖,纪律也不是一跌就跑。
你现在最缺的,是更多消息,还是一条涨跌都执行的仓位纪律?
光芯片FCC源杰科技AI产业链仓位管理
本文为市场评论与风险分析,不构成具体证券买卖建议。
信息来源简注: 第一财经10月8日收盘报道(东方财富转载)。 摩根士丹利10月1日研报第1—2页,非FCC正式规则。 财联社10月8日15:11采访报道。 第一财经10月8日13:09快讯,转引中证金牛座采访。