诺贝尔奖发了124年,没破产反而多出60亿:一个“不听话”的遗嘱救了它?
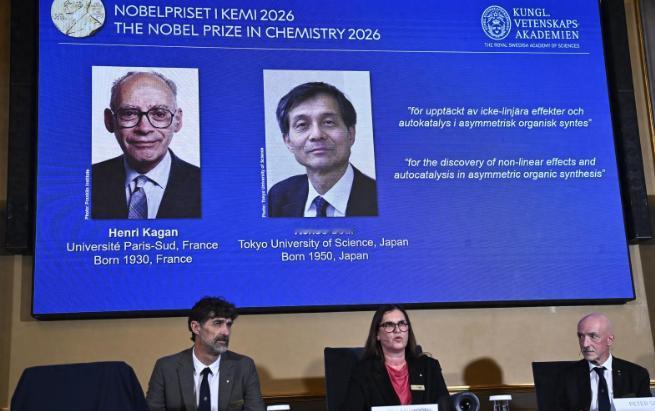
诺贝尔奖刚发了2026年的第一个奖,三位科学家拿走了1200万瑞典克朗,约合815万人民币。
124年,发了六百多个奖,累计上千人分过钱,诺贝尔1895年留下的3100万瑞典克朗,按常理早该见底了。可现实是:它不但没发完,反而涨到了近68亿瑞典克朗,增值超过200倍。
每年分走几千万,池子却越来越大,这个反常识的结果,藏着一段差点把诺贝尔基金会逼死的往事。
诺贝尔的遗嘱,差点成了基金会的“死亡通知书”
老诺贝尔是个工程师,做事讲究精确,1895年写遗嘱时,他把3100万克朗的用途规定得死死的:只能投资“安全证券”。
什么叫安全证券?那个年代就是国债、定期存款、有担保的贷款,听着很稳,可接下来的半个世纪,两次世界大战、全球通胀、瑞典克朗反复贬值,把这套“稳妥”逻辑碾得粉碎。
到1950年代,基金会的资产实际购买力比成立时缩水了近六成,奖金从1901年的15万克朗一路往下掉,实际价值最低的时候只剩最初的三四成。
一个教授拿诺奖,按诺贝尔的本意要够他20年不拿薪水安心搞研究,可到了二战后,这笔钱连几年都撑不住。
基金会面临的选择很残酷:要么继续守着“安全证券”等死,要么……违背遗嘱。
1953年那个决定,才是真正的“诺贝尔时刻”
1953年,瑞典政府松了口。允许诺贝尔基金会独立投资,可以买股票,可以买不动产。
这个口子一开,性质就变了,基金会从“守财奴”变成了“投资者”。投资范围逐步扩展到美国股市、全球房地产、对冲基金,1980年代海外持股比例从8%飙到22%,年化回报从不到2%跳到4%-5%。
到了2024年,诺贝尔基金会的资产配置是这样的:股票基金56%,另类资产(对冲基金等)24%,固定收益和现金12%,房产基础设施9%,过去十年年化回报8.3%,2024年单年回报11.6%。
一个靠“安全证券”差点饿死的基金会,靠“不安全”的股票活了下来。
有个细节特别讽刺,诺贝尔当年要求“安全证券”,本质上是怕钱亏掉。可他没算到一件事:最大的风险不是波动,是死守。
国债和存款在通胀面前是慢刀子割肉,股票短期会跌,但长期跑赢了所有“安全资产”,基金会用了几十年才想通这个道理,代价是奖金实际价值腰斩了半个世纪。
到了1991年,诺贝尔奖金的实际价值才重新回到1901年的水平,从发第一个奖到奖金“回本”,用了整整九十年。
诺贝尔奖的故事被讲了很多遍,但大多数人记住的是“会理财”,我觉得真正的教训在另一个地方。
一个死死遵守创始人遗嘱的基金会,差点把创始人最在意的东西毁掉,恰恰是“背叛”了遗嘱字面意思的那次转向,才让诺贝尔的遗愿活到了今天。
遗嘱是死的,世界是活,诺贝尔1895年能想象国债是安全的,但他想象不到两次世界大战,想象不到瑞典克朗会贬值成什么样,如果后人只懂逐字执行,不懂为什么执行,那才是最彻底的辜负。
当然,这话有争议空间。有人会说,违背遗嘱就是违背遗嘱,换个人可能把钱赔光,这话有道理。但诺贝尔基金会的案例至少证明了一件事:好的制度设计,得给“变通”留一条合法的路, 瑞典政府1953年那道许可,就是那条路。
124年,3100万变68亿,发了上千人的奖金还没发完。诺贝尔要是泉下有知,应该不会生气。
毕竟,他遗嘱里写的是“安全证券”,但他真正想要的是“永远发下去”,后者做到了,前者……变通一下,也没什么不好。