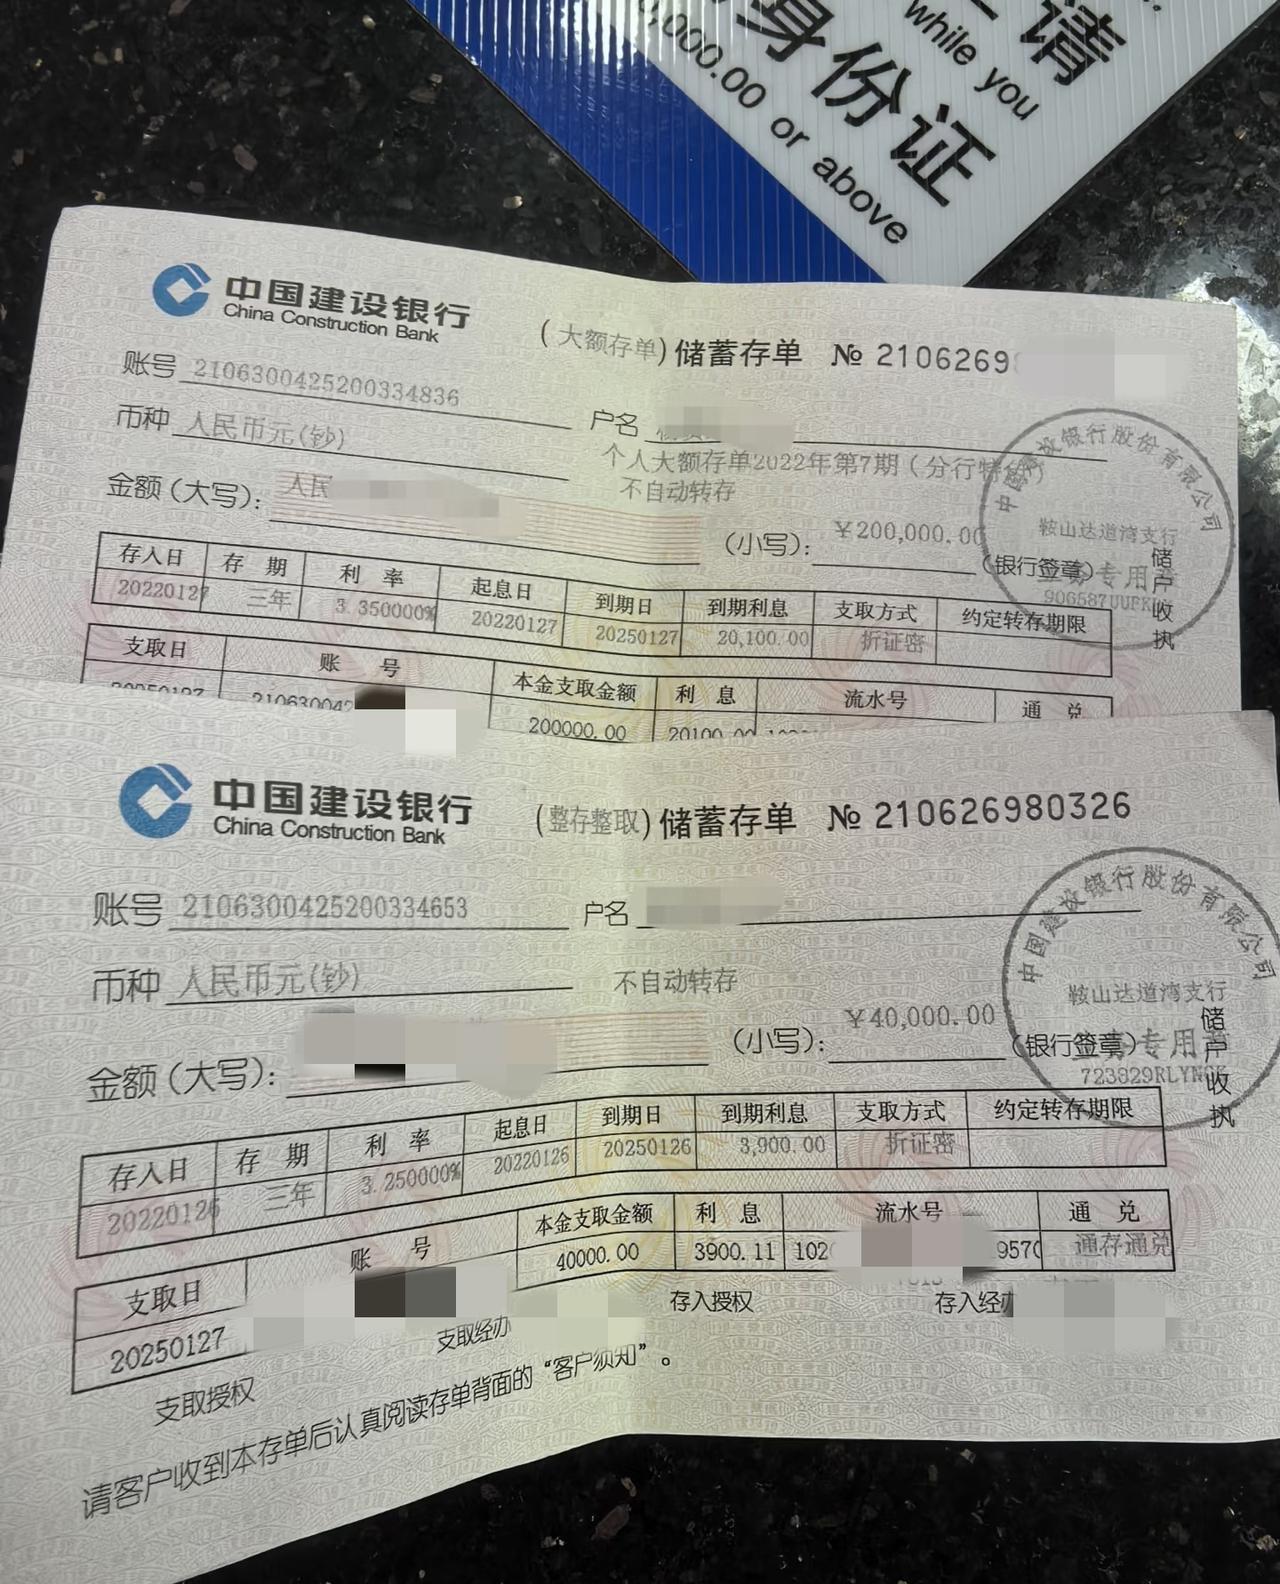
存款利率越来越低,到期的钱,普通人该继续存银行吗?
同样的钱,存同样的期限,利息少了好几千。续存吧,心里不甘;不续吧,钱取出来也不知道往哪放。炒股怕亏,买基金怕套,买理财又怕不保本。
那利率为什么会越来越低?
银行不是慈善机构,它是靠息差活着的。什么叫息差?就是低息吸存款,高息放贷款,中间赚差价。
可现在贷款利率一直在往下压,因为要降低企业的融资成本,企业活不下去,银行也不敢把利率定太高。
贷款利率低了,存款利率就得跟着降,不然银行就得倒贴钱。
所以利率下行,本质上不是银行欺负储户,而是整个经济体的赚钱效应在变弱。
银行不是不想给你高利息,是它自己也找不到能付得起高利息的安全项目。
市面上但凡收益高一点的项目,风险都已经大到银行不敢碰了。
利率低,说明安全的高收益资产变少了。
这时候如果你不甘心,非要去找高收益,那你大概率会碰到两种东西:一种是高风险项目,承诺你八个点十个点的回报,最后连本金都拿不回来;
另一种是庞氏骗局,前面的人赚后面人的钱,崩盘只是时间问题。
普通人最怕的不是利率低,是利率低的时候被人忽悠着去博高收益,结果把保命的钱也搭进去了。
你辛辛苦苦攒了几十年的钱,因为不甘心利息少,一夜回到解放前,这种事在现实中还少吗?
那钱到底该怎么放?其实不是只有“存银行”和“投股市”两条路。
更靠谱的思路是按用途分层。随时要用的钱,放在活期或者货币基金里,图的是随取随用,利息低点无所谓;
三五年不用的钱,可以存定期、买国债、买大额存单,锁定一个相对稳定的收益,虽然不高,但至少确定;
更长时间不用的钱,才考虑拿一小部分去试试权益类资产。关键是比例要控制好,亏得起的钱才拿去博收益,亏不起的钱老老实实放着。
很多人一听说利率低就着急,把全部身家都拿去炒股买基金,结果行情一波动,连吃饭的钱都套在里面,这就本末倒置了。
普通人最大的风险不是利率低,而是急用钱的时候没钱。
存款的意义不只是利息,它是一道安全垫。工资延迟发了、家里有人生病、突然要花钱,这些时候你手边有一笔随时能拿出来的钱,比什么都重要。
哪怕利率再低,也得留一笔压舱石在银行里。这不是理财问题,是生存问题。
你想想,如果所有钱都拿去投资了,遇到急事只能割肉套现,那才是真正的损失。
至于那些说“钱放着就是贬值,不如拿去投资”的话,听听就好。通胀确实存在,但通胀吃掉的是购买力,投资亏掉的是本金。
购买力缩水是慢慢来的,本金亏掉是一下子的事。哪个更疼,不用多算。
而且利率下行是大趋势,你焦虑也没用,与其天天盯着数字心烦,不如把心态放平,接受“低利率时代”这个现实,然后在这个现实里做好自己能做的事。
说到底,存银行不丢人,那是你在为不确定性留后路;拿一小部分去尝试别的,也不一定是错,但前提是你亏得起。