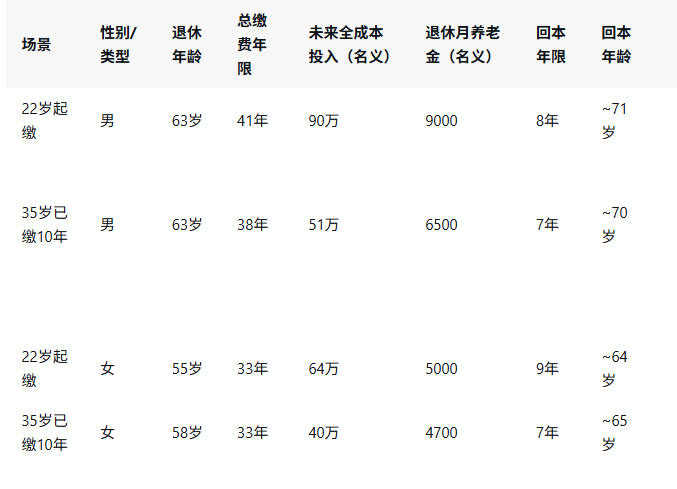
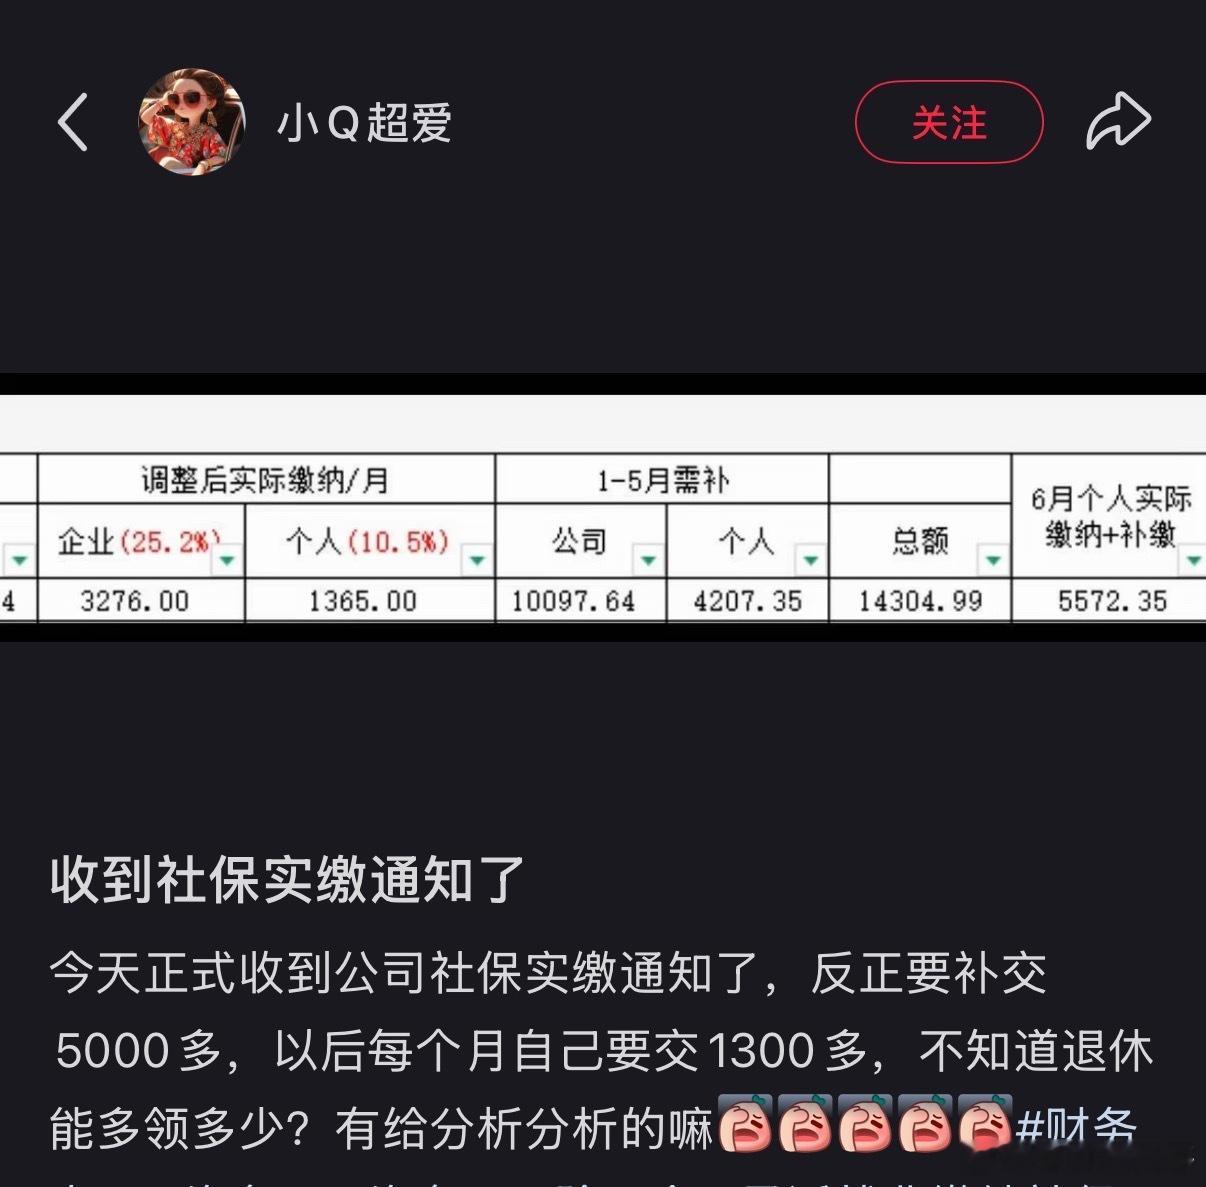
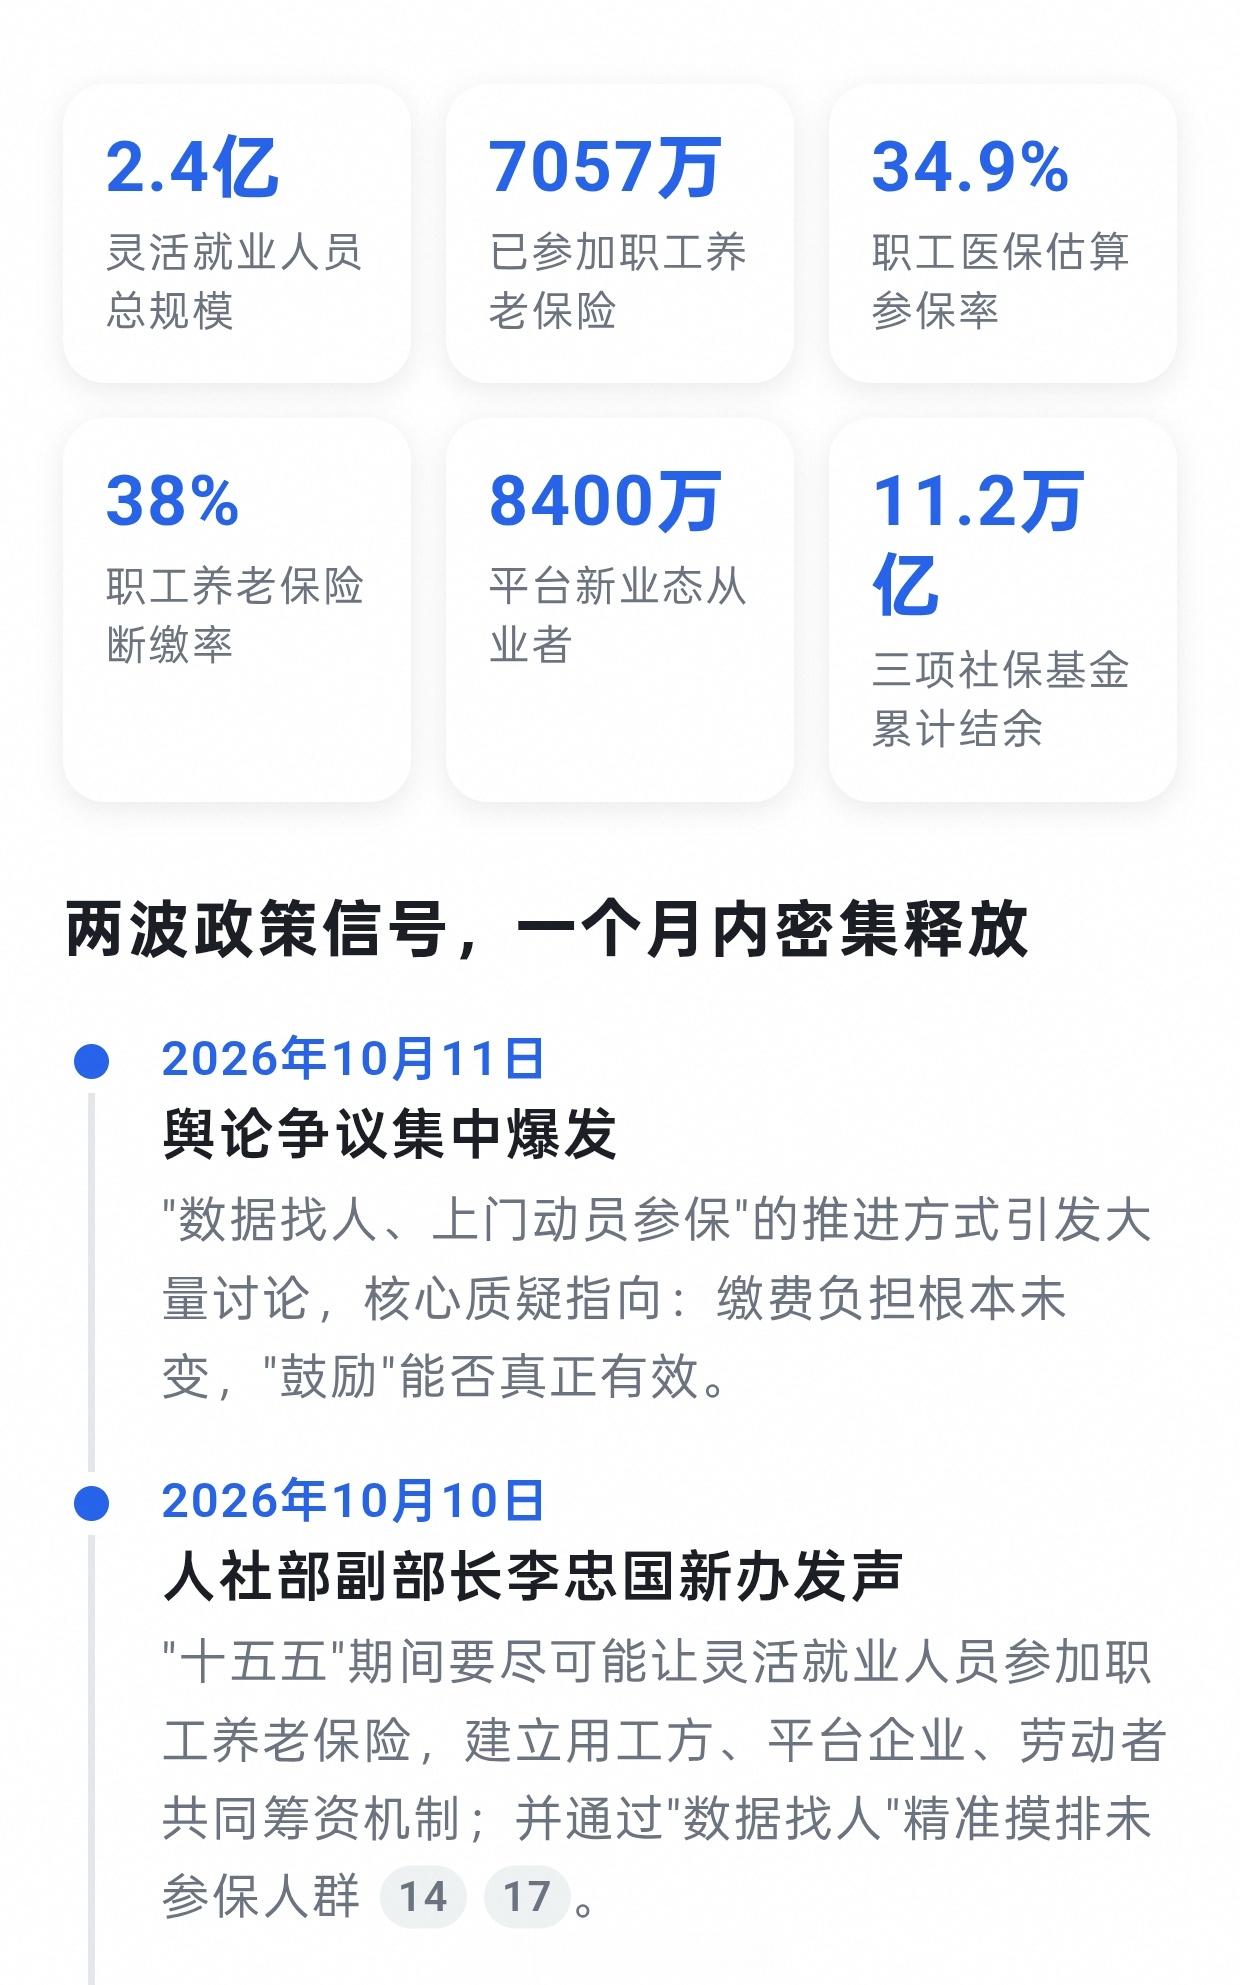
1 这几天全网都在聊社保的问题,主要是随着经济下行,大家发现现在得收入竟然压根追不上各地的社保基数了···比如北上基数大概是7500附近,这对于巨大多数打工人其实是拿不到这个数字的,武汉大概是5000,税前还行,扣掉社保拿5000的,目前基础产业能有这个数的也得是单休了。。。2 我看了一下全网的模型,我们先定几个模拟规则,大家看看是否合理A 假定未来30年,内地的工资上涨等于当前国债收益(免得被一部分高薪人士给拉上去了),这个会影响最终保险金的领取模型,因为ai给我第一版按照4%算出来40年后工资3.8万,我是不大信的。。B 假设企业和员工的部分都让员工负担,一方面是企业家都很精,全职贵了就用兼职甚至老年人没社保了。所以这个钱其实是劳动者的隐性雇佣成本,不能简单归结成正规企业的福利C 我们把人按照男女划分,以及按照两个情况,一个是22岁今天毕业开始缴纳,一个是现在35岁,已经缴纳了10年,但是失业了,在犹豫是否缴纳。同时结合一下现在的人均寿命情况和概率来进行精算一下,大家可以自行判断应该采取什么策略ps:这道数学题你要好好做,是真的关系到家庭未来20年的现金流规划的(配图见文末)
这里我们再加入一个预期寿命计算,算一下达到各个性别的预期年龄的几率是多少,就是我们的回本概率,超过这个年龄就是纯赚。这个我帮大家跑过大模型了,男性回本概率大概是50%,女性则是80%也就是说,无论如何,女性在当前制度下,最优解一定是要把社保给缴纳全了,早点进入领钱阶段才是最优解。ps:反方向来解读,男性的缴费意愿未来会是这个制度的最大不确定性,很可能会诉诸商业险等其他养老方案。核心结论女性整体更划算虽然缴费年限更短、月养老金更低,但退休更早 + 预期寿命长约5岁,回本年龄普遍在64–67岁,活过回本点的概率明显高于男性。
男性回本更吃力回本年龄集中在70–73岁,正好卡在男性预期寿命附近或略高,计入单位成本后,相当一部分人可能无法完全回本。
已缴年限的影响35岁已缴10年的人,未来投入更少,回本年龄比22岁起缴的人提前1–3岁左右。
弹性延迟的效果多干到65岁会提高月养老金,但回本年龄也会往后推1–2岁,对男性来说风险进一步上升。
关键变量
城市越发达,计发基数越高,月养老金和回本速度都更好。这个点非常关键,前面的是老生常态的问题,我重点描述一下,为什么尽量去大城市缴纳。1 大城市污染更小,空气和基础建设更好,一定一定可以给你更高的预期寿命,沿海和南方二线城市在这点上也有优势2 大城市的工资增长靠经济拉动更明显,尤其是财政盈余的地区工资增长更快,你未来能分到的蛋糕更多3 大城市未来在这个制度的违约概率更低4 缺点:大城市的养老和生活成本确实也更贵,必要的适合可以考虑拿这里的养老金去卫星城生活。尤其是房租和家政保姆。5 大城市的银发经济需求会更旺盛,起码可以解决50-65的最后这段路的工作问题,小地方可能兼职钱不够买社保的,并且竞争更激烈。最后我想说的是,家庭的财务规划,尤其是未来20年以上的财务规划,是中产普遍遭遇发展瓶颈下的最重要的一个核心议题,大家也可以随时找我咨询或者留言讨论,我都会作为未来的sns的主线来和大家分享焦虑。愿全球不要有中年危机,不要有老年危机,更不要有青少年危机。感谢阅读,欢迎点赞转发,可能本文实实在在的可以帮到你周围困惑的朋友。