灵活就业者没余钱,能不能贷款来交社保?答案是,银行正规信贷业务,并不同意信贷资金直接用于缴纳社保,该操作本身不合法。
问题是,银行凭什么把钱借给你?这里头有个很硬的规矩。金融监管部门反复强调,个人贷款必须 "有指定用途、用途合法"。说白了,你贷款的时候,得告诉银行这钱拿去干嘛,而银行能放的钱,是拿去消费、经营这类被允许的地方。可 "交社保" 不在这个名单里。金融监管总局在《商业银行互联网贷款管理暂行办法》里写得明明白白,贷款资金不得用于购房、炒股、买理财这些投资领域,也不得用于法规禁止的其他用途。交社保,恰恰就卡在 "不合规用途" 这堵墙上。
我猜很多人看到的第一反应是:这主意挺聪明啊,钱不够,先借来把社保交上,反正以后会退休金,慢慢还就是了。可我要先把丑话说在前头,这个想法,看着是条 "活路",走进去很可能是条 "死胡同",而且一不小心,还会踩进监管的红线里。
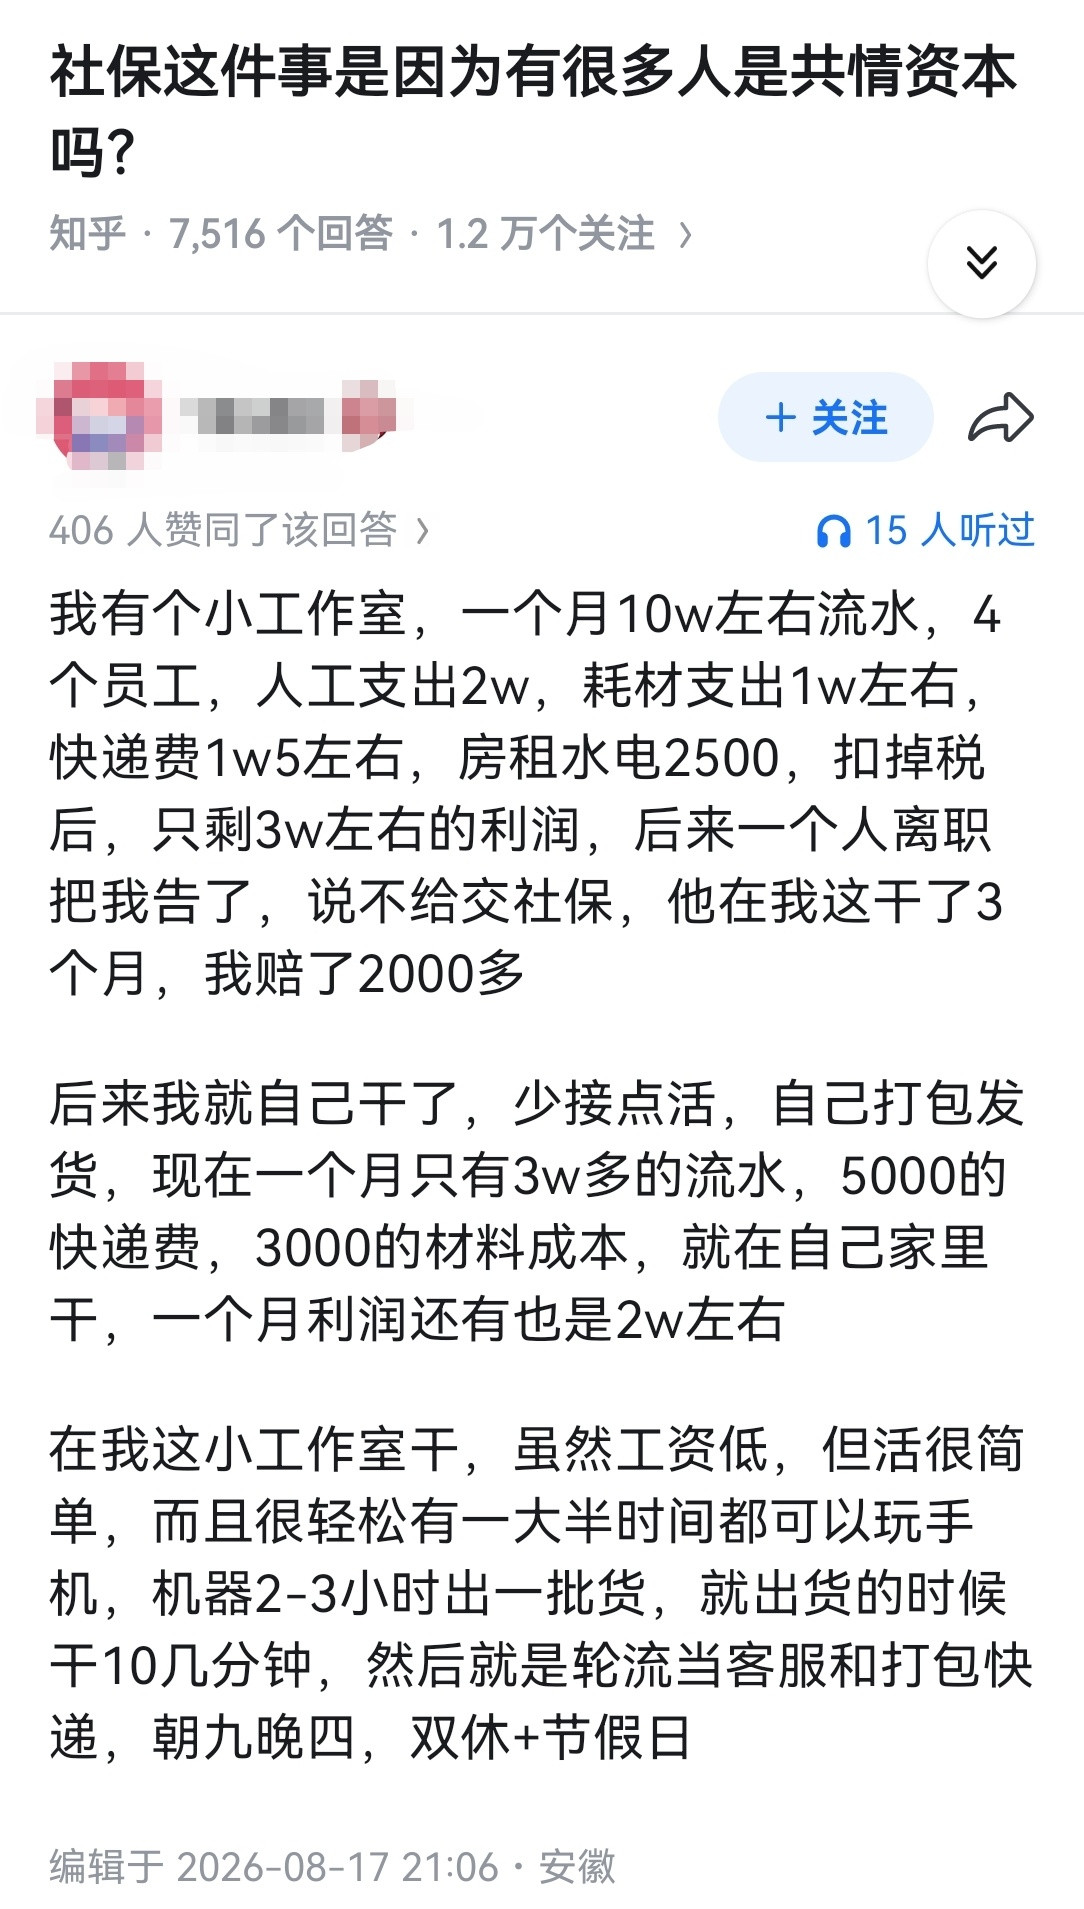
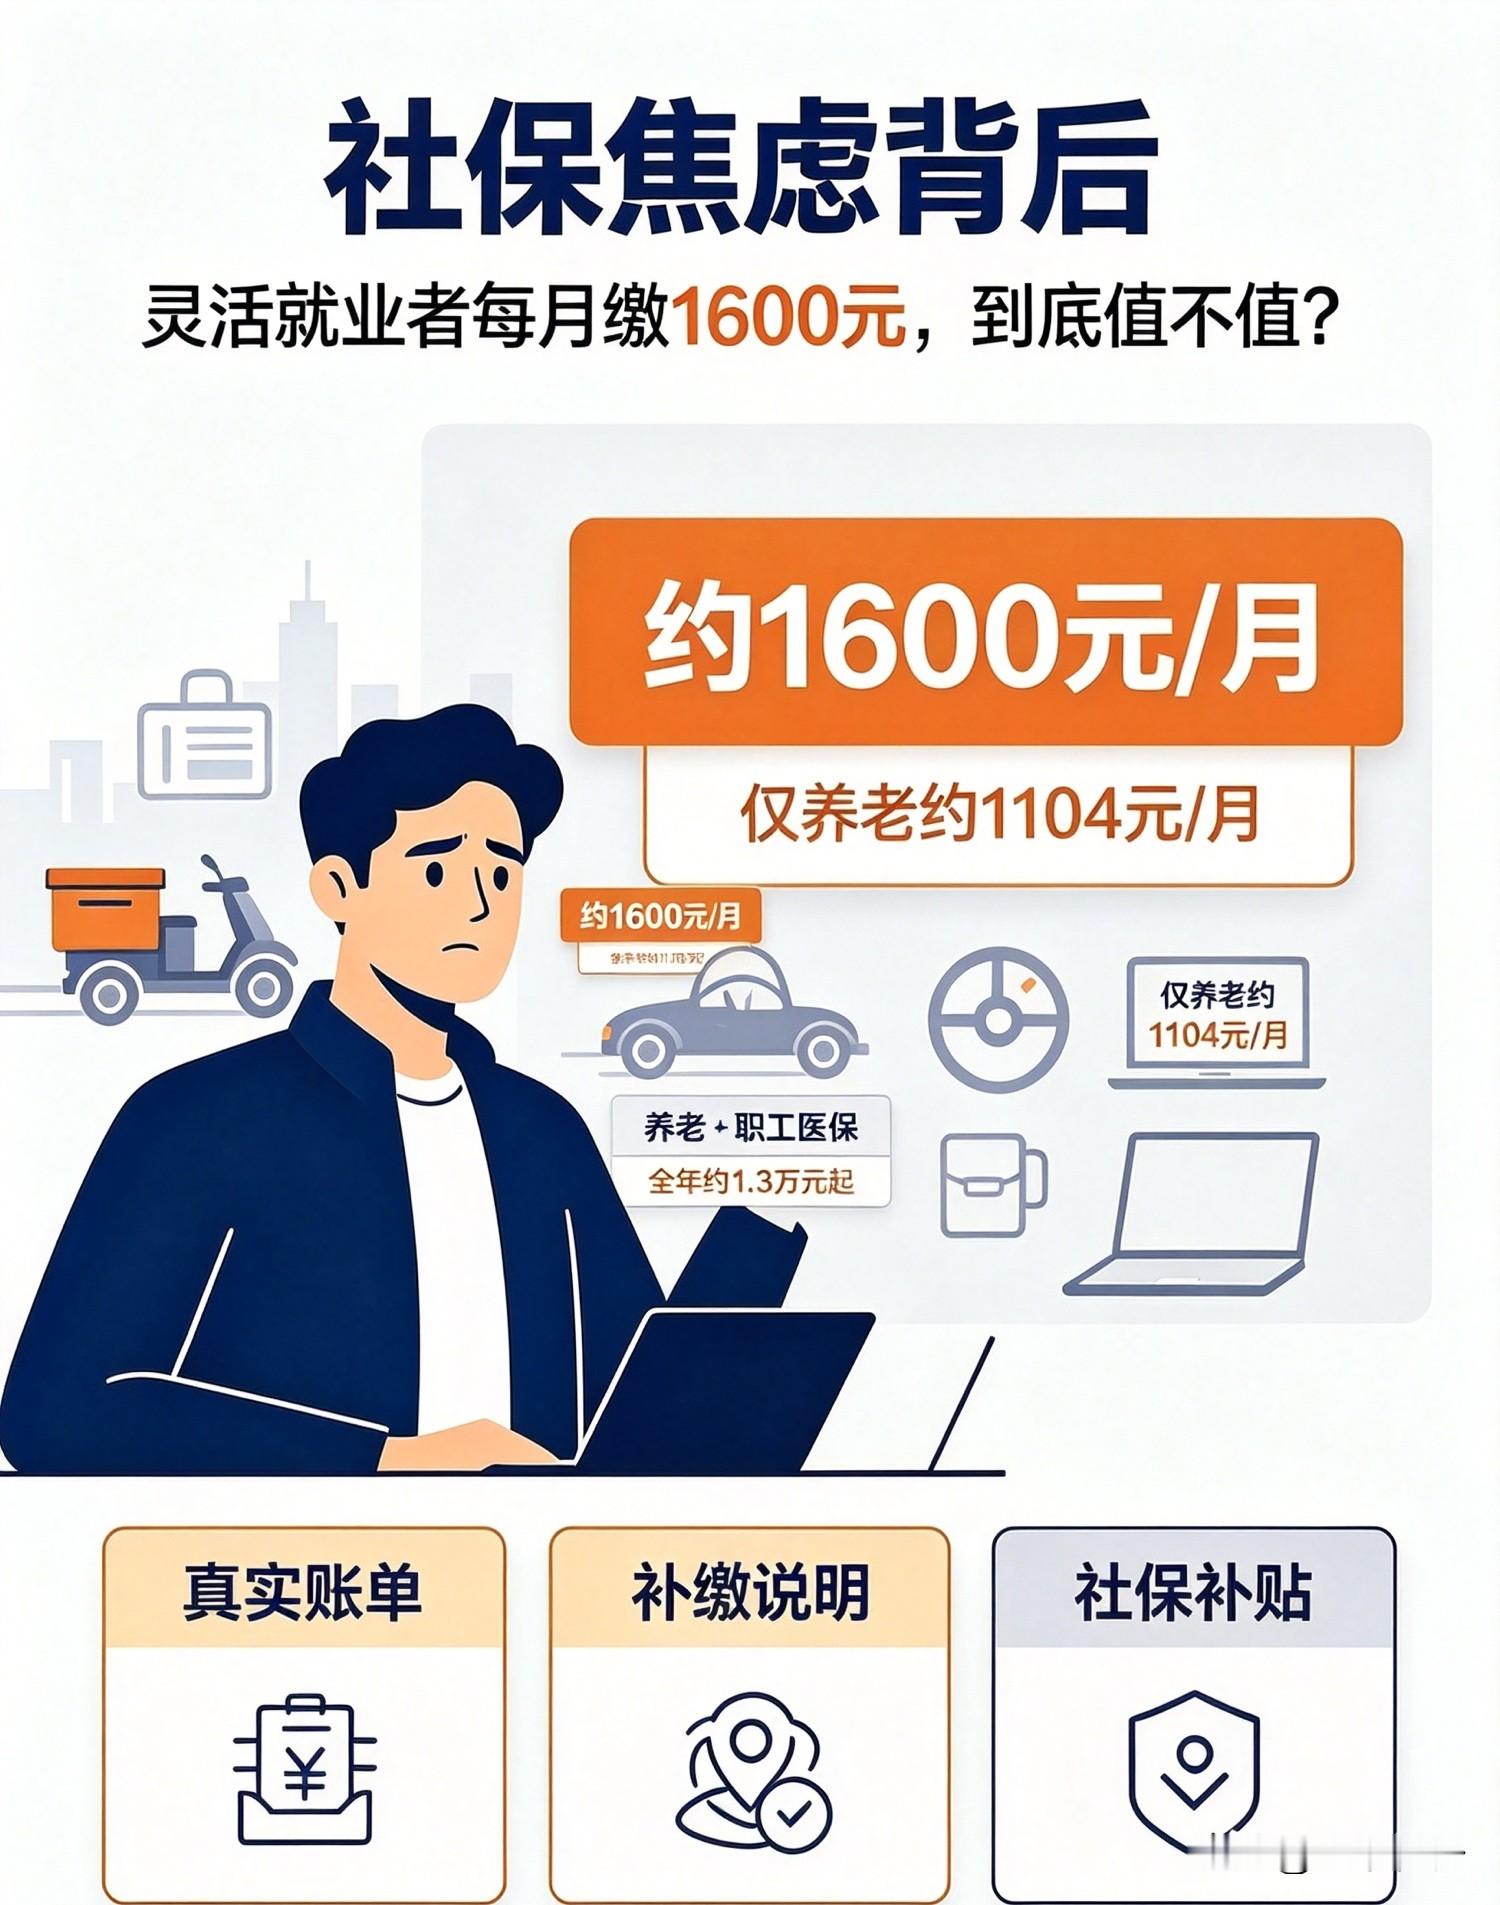
一个外卖小哥、一个跑网约车的师傅、一个自由接单的设计师,一个月跑断腿挣个五六千,房租、吃饭、孩子上学,七扣八扣,真到月底能剩几个钱?可社保这事,又耽误不得,断缴影响的是养老和医疗,那是下半辈子的安全感。人一焦虑,就容易病急乱投医,想着 "不行就借点钱把社保交上",太能理解了,谁不想给自己留条后路呢?
有人可能不服气:那我申请个消费贷,说买车买家电,回头偷偷拿去交社保,银行又不知道,行不行?我劝你千万别这么干。这叫什么?叫 "贷款用途挪用",是监管重点打击的违规行为。银行的钱不是那么好糊弄的,它有贷后管理,会查资金流向,一旦发现你没按说的用途花,轻则让你提前还款、收罚息、降额度,重则直接抽贷,你的征信上还会留下一笔 "违规挪用资金" 的记录。到那时,你社保没续上,欠银行的债还越滚越大,两头落空。这是拿自己的信用去赌一把,赌输了,连翻身的机会都搭进去。
说到这儿,是不是觉得挺绝望的?打住,我话还没说完。国家不是没给困难的人留门,只是这门不在银行柜台,而在人社局。
真实存在一条正规的路,叫 "助保贷款"。江西、重庆、广西好些地方都在推,它是政府部门牵头,针对那些想缴养老保险、又实在没钱的困难参保人员,让银行放款帮你把断缴的补上,政府还贴利息。比如江西的政策,困难群体达到领养老金条件之前,贷款利息由政府全额补贴;重庆那个 "渝保贷",利率还能在五年期以上 LPR 基础上往下浮动,摆明了是给困难人群让利的。这种钱,利息低、有保障、用途就是 "交社保",这才是政策给你的正门。
再有,灵活就业还有补贴可领,原则就四个字 ——"先缴后补"。你以灵活就业身份缴了养老和医疗保险,符合条件就能申请补贴,各地标准不一样,有的地方一个月能给几百块,等于国家帮你分担了一部分。你要是就业困难人员,或者毕业两年内的高校毕业生,一定要去当地人社部门问一嘴,很多补贴你不主动申请,是没人主动塞给你的。
退一万步讲,就算真一时周转不开,还有 "缓缴" 这条路。政策允许缴费有困难的灵活就业人员自愿暂缓缴费,缓缴期间不记账、不断年限,等缓过来了再补。甚至还有更细的政策,大龄领失业金、距退休不足一年的人,按当地最低标准缴费那部分,直接由失业保险基金替他们出钱。你看,国家的办法,是一条一条给你备好的。
所以把话说回到开头。你要是真没钱交社保,第一反应不该是去借一笔违规的贷款,而是先弄清自己属于哪类人、能享受到哪项政策。该贴息的去贴息,该补贴的领补贴,实在不行的缓一缓,这些才是走得通、睡得着的路。反过来,绕过监管去贷款交社保,看着是解了眼前的渴,其实是把未来的日子提前透支了。
道理就一句话:社保是给你兜底的,别让它反过来成了压你的债。把合规的事做对了,晚年那笔退休金,才真正是踏踏实实攥在你自己手里的。