这是一上市就准备退市吗?
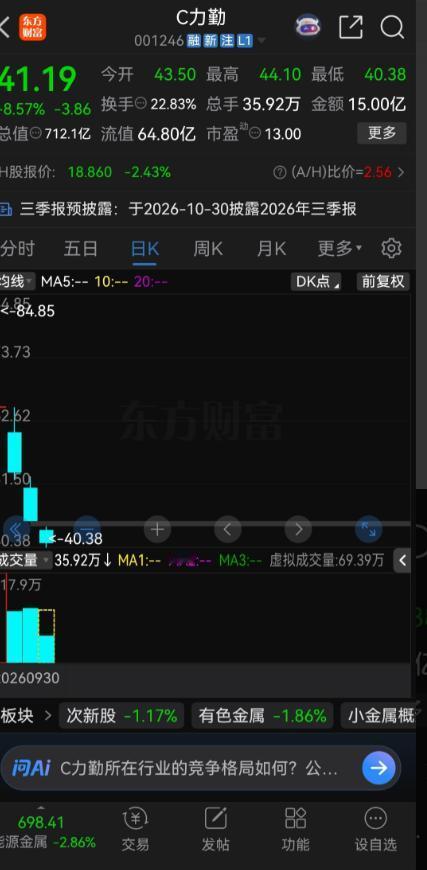
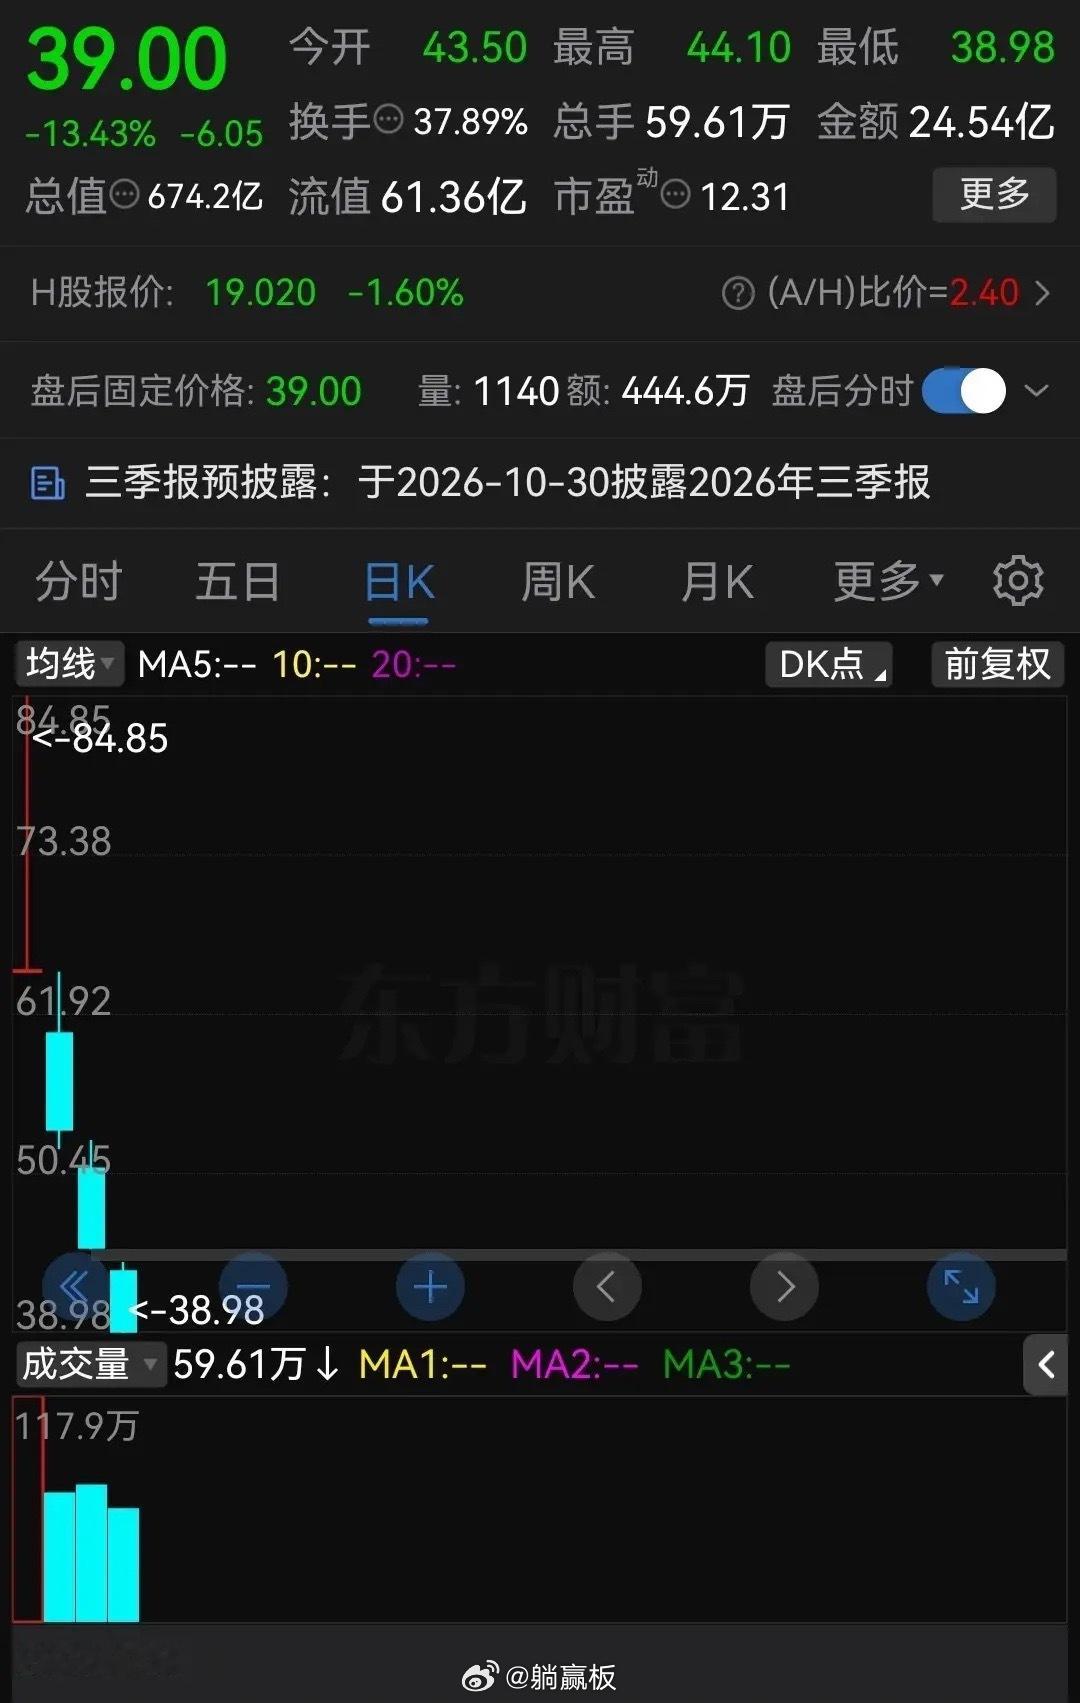
力勤资源上市四天一路狂跌,上市第一天开盘价65元,盘中最高涨到了84.85元,收盘股价大幅回落,报收于65.09元,收出一根长长的上影线,当天进场的股民基本全部被套牢。
力勤资源的A股在9月30日登陆深交所,股票代码001246。
它并不是一家第一次接触资本市场的企业,早在2022年,公司就已经在香港上市,这次属于从港股回到A股融资。
真正让市场意外的,是它上市第一天就出现了极其夸张的价格波动。
发行价只有21.23元,开盘直接到了65元,盘中最高摸到84.85元,触发临时停牌,收盘回落至65.09元,留下了一根很长的上影线。
大家注意,这里面有个很容易搞混的地方,65元是上市首日开盘价,不是发行价。
按发行价计算,第一天收盘实际上还上涨了206.59%。
可对那些在二级市场追高的投资者来说,情况完全不一样。
有人在七八十元的位置买入,看着股价一路回落,短短几个小时就承受了不小的账面损失。
后面的走势更加让人难受。
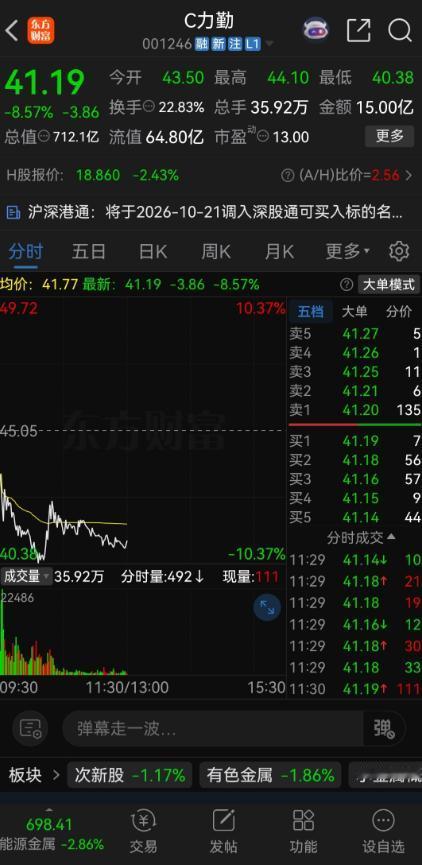
上市第二个交易日下跌17.73%,第三个交易日下跌15.87%,到了10月12日,也就是第四个交易日,股价又下跌13.43%,收盘只剩39元。
从84.85元的盘中最高价算起,四个交易日回撤约54%。
假如有人正好买在最高位置,账面上确实已经损失过半。
我更愿意说,这不是一家企业四天之内突然失去了大半经营价值,而是市场曾经给出的高价,在非常短的时间里遭到了重新评估。
为什么这么讲?看看上市第一天的成交情况就明白了。
力勤资源首日成交金额约83.45亿元,换手率达到74.93%。
公司A股上市初期可流通股份约1.57亿股,只占发行后总股本的9.10%。
我觉得,这组数字比单纯说股价腰斩更值得研究。
流通筹码占比较小,遇上集中追逐新股的资金,价格就容易被快速推高,一旦高位买盘接不上,股价回落也会格外明显。
这里还有一个问题,很多人把上市之后的股价暴跌,直接理解成上市公司拿钱走人。
实际并不能这么简单判断。
根据上市公告,力勤资源此次公开发行约1.73亿股,全部都是新股,不涉及原股东公开发售股份,募集资金总额约36.7亿元,扣除发行费用后的净额约34.04亿元。
也就是说,公司按21.23元的发行价融资,股票后来被炒到65元还是84.85元,并不会让公司按那个高价额外收到融资款。
我个人认为,这一点必须讲清楚。一级市场发行融资和二级市场投资者之间的买卖,是两回事。
股价暴跌给高位持有人造成损失,不等于募集资金在几天内全部蒸发,更不能直接证明公司有退市打算。
还有一个被忽视的细节,力勤资源本来就有港股价格可以参考。
公司上市公告披露,在A股发行定价参考时点,其港股收盘价折合人民币约14.42元,而A股发行价为21.23元。
两个市场投资者结构不同,资金偏好也不一样,同一家企业存在价格差异并不奇怪。
可在我看来,当A股价格迅速冲到六七十元的时候,投资者就应该认真想想,公司的经营价值究竟发生了多大变化,才能支撑这样的估值差距?
尤其值得注意的是,力勤资源并非只有一个概念。
证券时报报道显示,公司业务覆盖镍资源采购、镍产品贸易、冶炼生产和销售,在印尼布局了湿法及火法冶炼项目,产品应用涉及新能源汽车电池材料、不锈钢等领域。
它有实际产业,也有经营收入。2026年上半年,公司实现营业收入约253.69亿元,同比增长37.15%;归母净利润约27.39亿元,同比增长91.87%。
这组财务数据至少说明,不能仅凭上市后几个交易日的股价下跌,就把企业描述成经营已经无法维持。
可我也不赞成拿业绩增长替高价买入寻找理由。
镍是典型的周期性商品,价格变化、供需关系、海外冶炼项目的经营成本,都可能影响企业盈利。某个阶段利润增长较快,不代表未来能够一直保持同样的增长速度。
在我看来,力勤资源真正值得讨论的地方,就在于它的产业发展与股价定价之间出现了明显脱节。
一家企业可以经营得不错,股票却买得太贵;一家企业的股票跌得很厉害,也不代表它的工厂、订单和生产线突然就没有价值了。
这两件事并不矛盾,还有一个数字值得看。第四个交易日收盘39元,虽然较84.85元的最高点跌去约54%,可相较21.23元的发行价,仍然高出约84%。
这意味着,不同价格买入的投资者,面对的收益和风险完全不同。
有人在发行环节中签,有人在上市首日卖出获利,也有人在高位买入后被套。
我个人更关心的是,等上市初期的炒作逐渐降温,市场愿意用什么价格给这家企业定价。
未来能不能留住长期资金,最终还得看利润质量、项目回报和经营表现。
力勤资源这次的教训,不是上市公司股价一跌就要退市,而是好企业也未必对应好买点。
尊重市场规律,保护投资者合法权益,才能让融资真正服务实体经济。