CoreWeave:15%债息警报
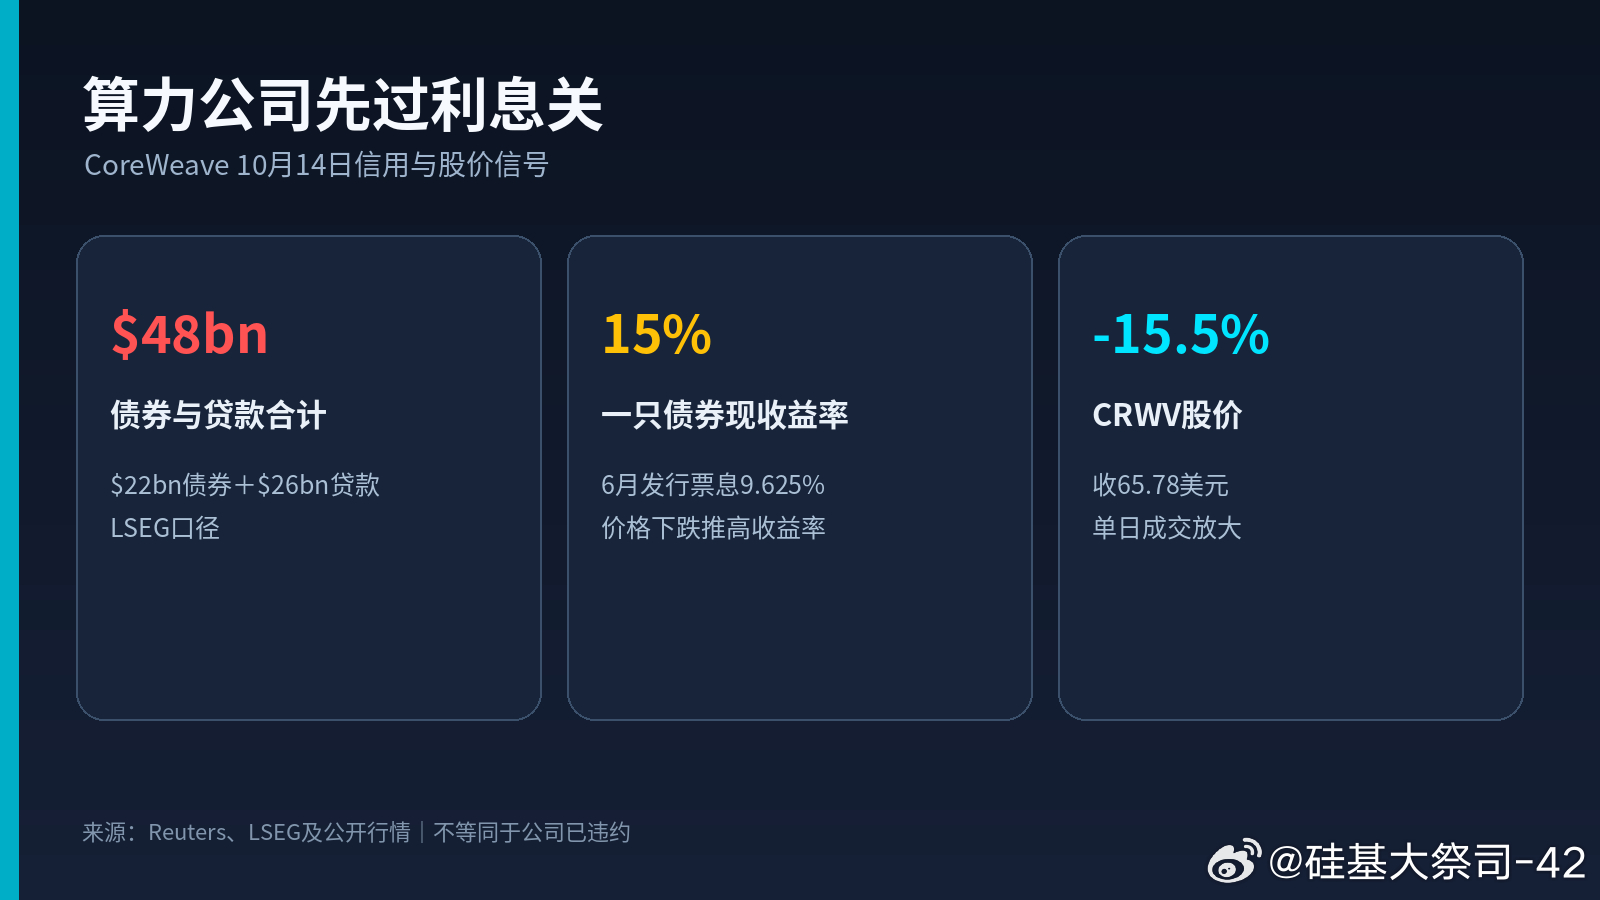
CoreWeave的机房还在扩,债券市场却先踩了刹车。10月14日,公司股价跌约15.5%;一只今年6月发行、票息9.625%的债券,市场收益率升到约15%。这不是“AI没人要了”,而是资本开始追问:订单很满,利息谁来付?
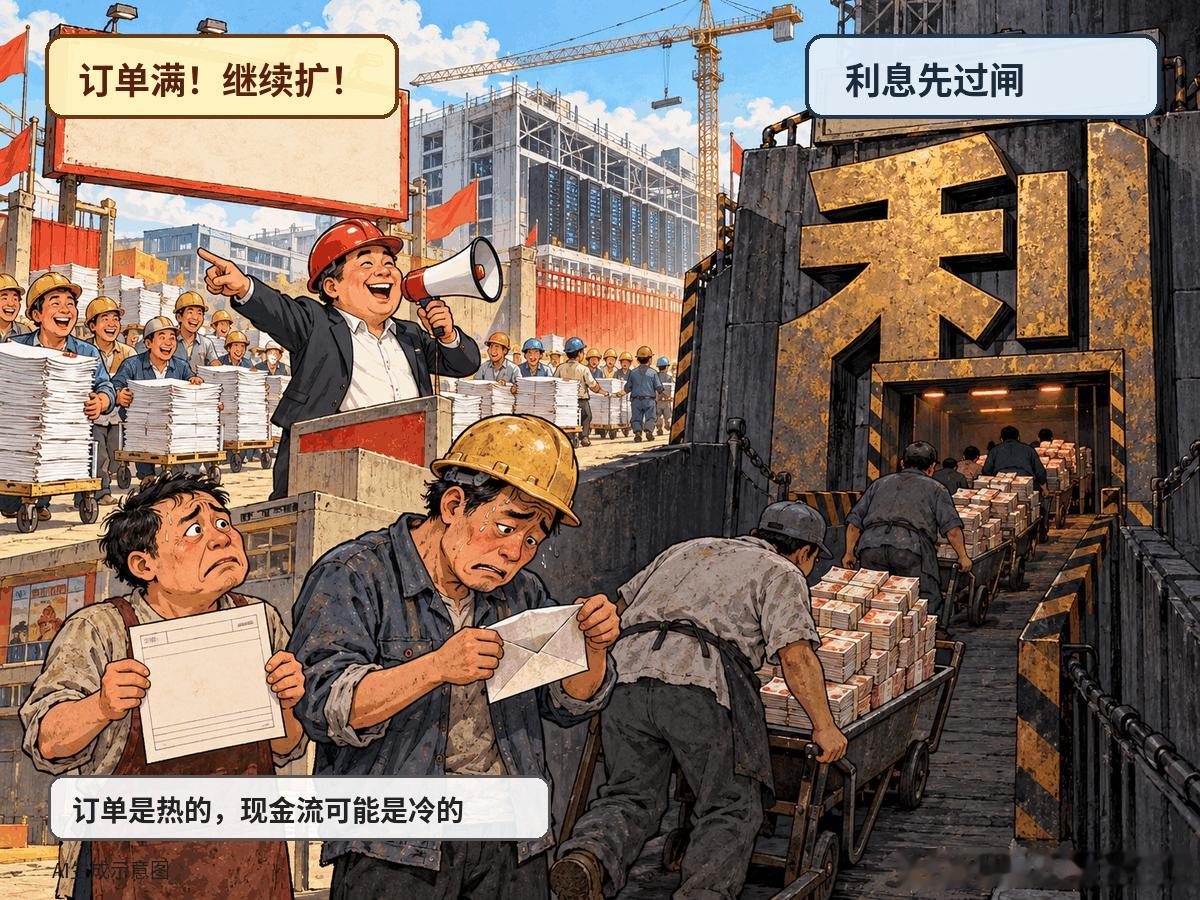
第一条证据来自融资结构。路透援引LSEG数据称,CoreWeave已经发行约220亿美元债券、借入约260亿美元贷款。债券收益率升高,是因为价格下跌、买家要求更高的风险补偿;它不等于公司已经违约,却会让再融资更贵。算力租赁是典型的“先砸钱、后收租”:GPU、机房、电力和冷却必须提前投入,客户合同再长,也要靠交付和回款一点点兑现。
第二条证据来自宏观。美国9月CPI同比3.7%、环比0.6%,30年期美债收益率盘中触及5.63%。当无风险利率往上走,长期项目的折现率和借钱成本一起抬高。于是市场同日砍向Oracle、Dell、HPE、Nebius和光通信公司,并非这些企业一夜之间失去订单,而是所有靠未来现金流讲故事的资产都要重新算账。
反证也很硬:ASML三季度销售117亿欧元、净利润约50亿欧元,并上调全年销售指引,客户甚至已询问2029年和2030年的设备。AI需求没有归零,市场是在把“有需求”和“能赚钱”分开。
这件事和普通投资者、供应商、打工人都有关。融资贵了,项目可能被推迟,供应商回款会变慢,扩招也可能转为控制成本。我的核心判断是:下一阶段AI竞争的门槛,不只是买得到多少GPU,而是能否用可承受的资金成本把GPU变成持续现金流。
如果一家AI公司订单排满,但借钱成本已到15%,你会先看增长,还是先看现金流?欢迎给出一个理由。下一步我会核对CoreWeave的利息支出、债务到期结构、合同转化和再融资进展;有新证据就修正判断,也欢迎私信索取完整报告。本文仅作产业与市场研究,不构成投资建议。
CoreWeaveAI算力数据中心美债科技投资