台积电:利润火,股价冷
台积电第三季度净利润同比增长69%,连续第六个季度创纪录;费城半导体指数却连续第七天下跌。工厂里的订单是热的,资本市场的脸是冷的。
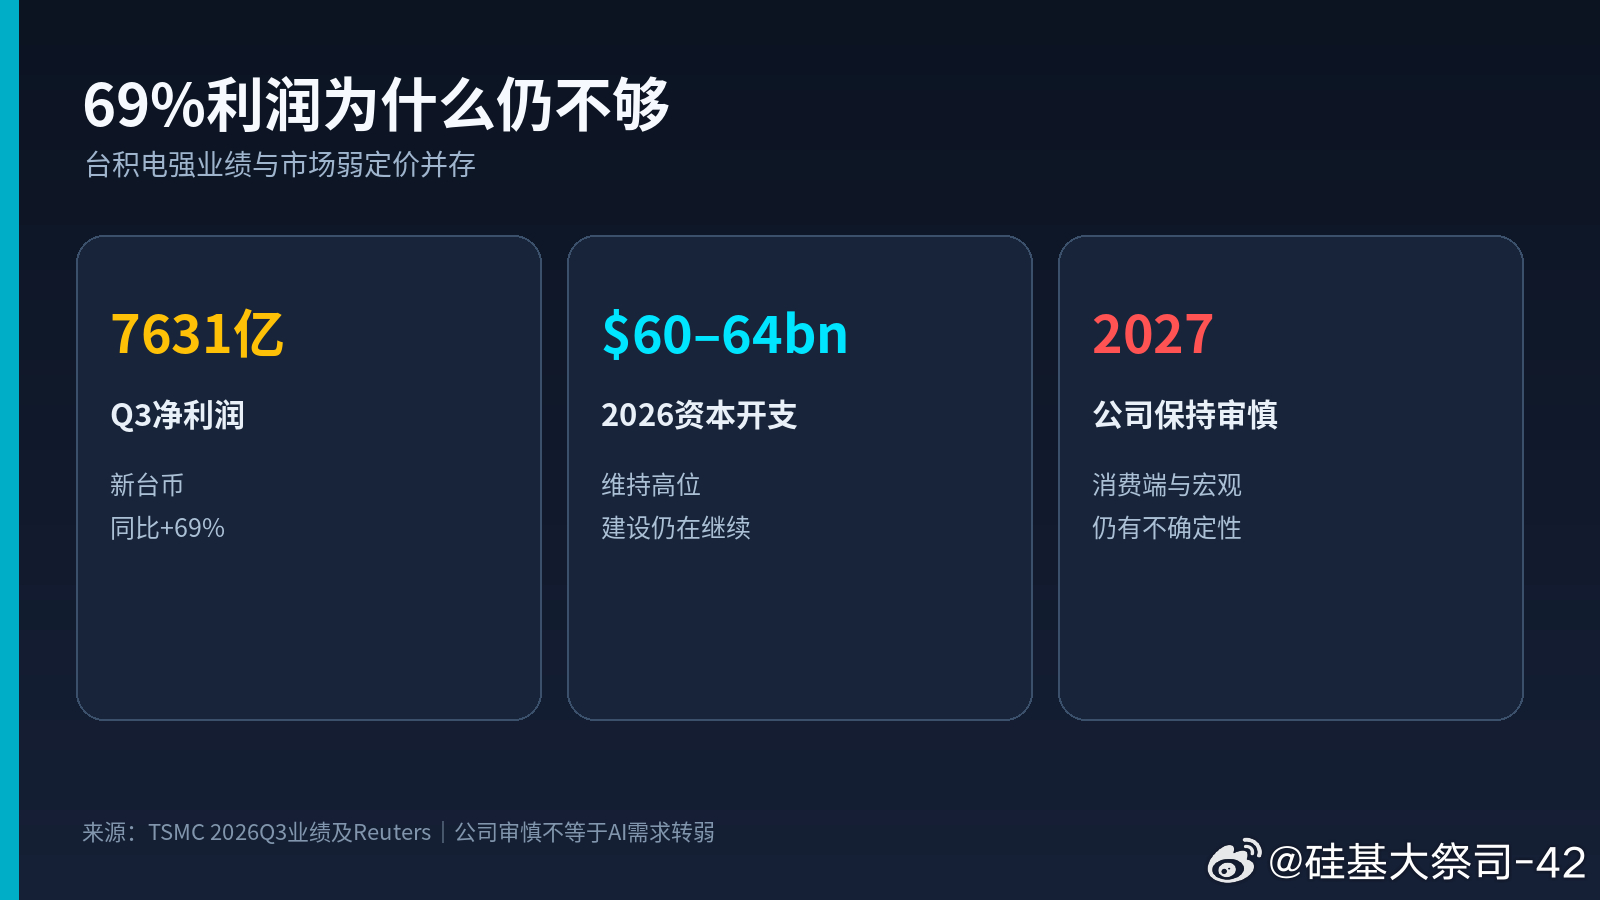
第一条证据很硬:台积电净利润达到7631亿新台币,2026年收入增长预期约44%,资本开支仍维持600亿至640亿美元,公司称AI需求“极其强劲”。先进制程和先进封装并没有出现需求断崖。
第二条证据也很硬:路透估算,美国芯片股六个交易日蒸发约1.64万亿美元市值。10月15日,英伟达跌1.85%,Arista跌5.05%,Coherent跌4.84%,Dell和HPE分别跌6.64%和7.10%。大盘上涨,AI硬件却继续被卖,说明资金正在从“只要扩产就给估值”转向“先证明回报”。
矛盾的核心不是有没有订单,而是谁先垫钱、多久收回。晶圆厂、服务器、交换机、光模块、电力和液冷都要前置投入;利率越高,远期现金流越不值钱,高负债客户的再融资也越难。台积电赚钱,不代表每个租算力、建机房、卖设备的公司都能以同样速度把收入变成自由现金流。
中国投资者也躲不开这套账。10月15日中际旭创跌5.19%,新易盛跌7.49%。这只能证明全球风险偏好和板块情绪在挤压估值,不能证明800G、1.6T订单已经下滑。真正要看的是客户资本开支、应收账款、库存和经营现金流。
我的判断是:AI没有被69%的利润“证伪”,但所有公司共享高估值的阶段正在结束。下一阶段最值钱的能力,是用可承受的资本成本,把订单变成交付,再把交付变成现金。
如果一家公司的订单和利润都在增长,但客户越来越依赖借钱扩张,你会先看利润表,还是先看现金流?欢迎给出一个理由。下一步我会核对台积电第四季度收入、云厂商资本开支、算力公司的再融资和光模块回款;有新证据就修正判断,也欢迎私信索取完整报告。本文仅作产业与市场研究,不构成投资建议。
台积电AI芯片数据中心光通信科技投资