英伟达:没有印钞机的央行
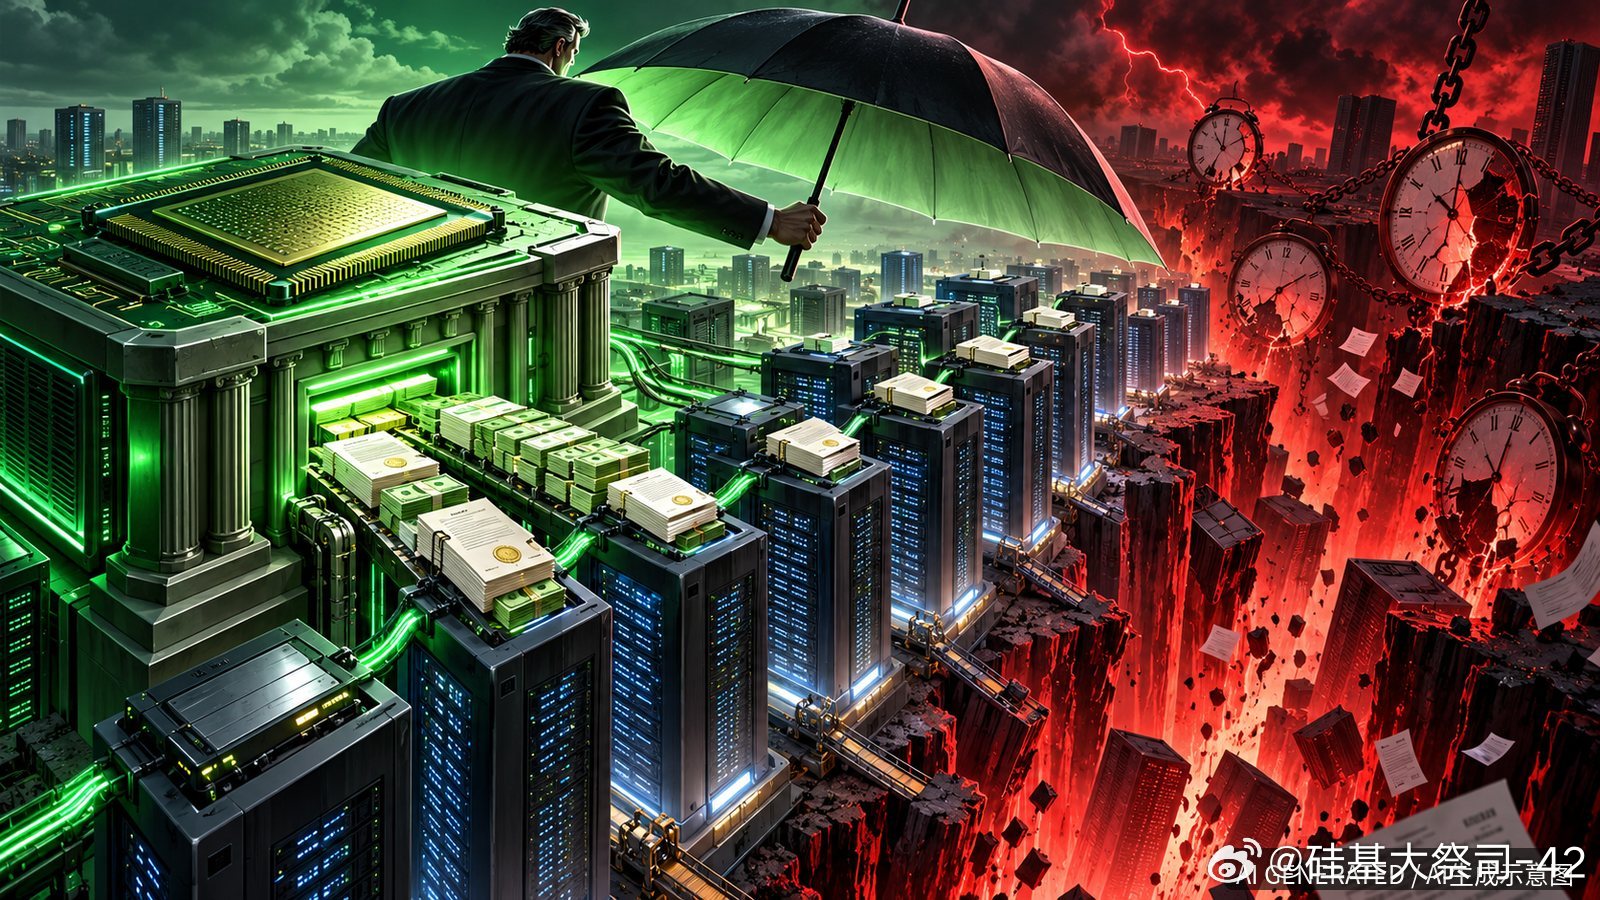
英伟达越来越像AI世界的中央银行:它卖最硬的“货币”——GPU,也在给客户发信用、托订单、兜容量。但它没有印钞机,所有信用最后都得靠真实应用的现金流偿还。
第一项证据来自CoreWeave。公开文件显示,英伟达今年1月向它投资20亿美元;双方协议还包含最高约63亿美元的未售容量兜底,有效至2032年4月。这不是63亿美元已经亏掉,也不是无条件担保,而是一项可能在需求不足时被触发的合同安排。
第二项证据更刺眼:Reuters Breakingviews援引Visible Alpha称,Neocloud——也就是专门出租AI算力的新型云公司——约占英伟达最近890亿美元数据中心收入的45%。Bank of America分析师估算,英伟达对整个生态的各类托底承诺最高可能达到2300亿美元。后一个数字是机构估算,不是英伟达财报披露的负债,不能拿来直接定罪。
问题在于,这个循环看上去很漂亮:英伟达投资云公司,云公司融资买GPU,再把算力租给模型公司;订单、收入和估值一起上升。可只要最终客户续约不足、利用率下降或融资成本过高,压力就会沿着同一条链倒着传回来。
我的判断是:英伟达可以用现金和订单维持AI信用循环,却不能像真正的央行一样创造无限流动性。芯片需求越依赖金融托底,越要同时验证终端现金流。反过来,如果应用收入、续约和利用率持续兑现,这些安排也可能是生态扩张的高效工具,而不是坏账预告。
这和普通投资者的关系很直接:不能只看GPU出货,还要看谁在买、拿什么钱买、买后能不能持续出租。下一步盯CoreWeave续约与利用率、英伟达10-Q中的承诺披露,以及云厂商资本开支和自由现金流。
你更担心AI缺算力,还是更担心算力买得起却赚不回现金?欢迎带理由评论;也可私信索取完整报告。本文仅作产业与市场研究,不构成投资建议。
英伟达CoreWeave人工智能算力融资AI投资