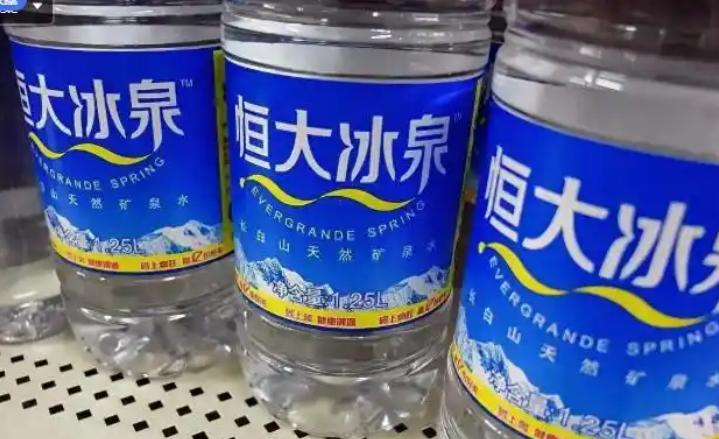
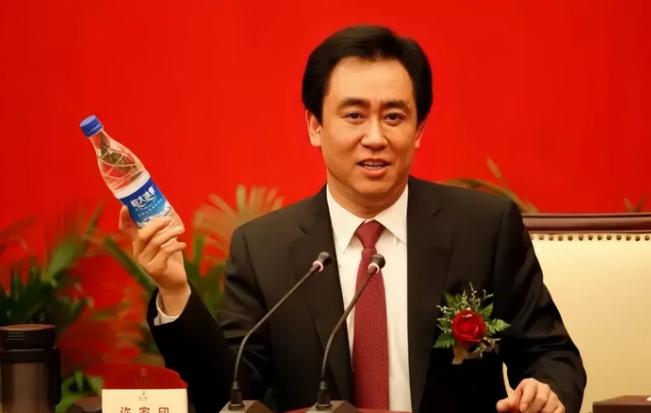
许家印离翻盘只差一步:恒大冰泉+横扫亚洲的恒大足球,本该是几万亿利润,完全能填上地产的巨坑。可他偏偏把一手王炸打得稀烂。
(主要信源:中国新闻网 恒大27亿闪售快消板块 “恒大冰泉”等业务被卖)
2013年亚冠决赛,恒大登顶亚洲之巅,球员胸前的恒大冰泉随赛事直播火遍全国,拿下现象级曝光。
借着这波顶流红利,许家印高调立下百亿营收目标,扬言三年做到三百亿体量,企图依托长白山水源,让矿泉水成为恒大跨界实体经济的新风口。
可狂热的资本口号,终究抵不过真实的市场数据和消费规律,这场声势浩大的跨界,短短三年便彻底落幕。
在我看来,恒大冰泉的崩盘,和水源、产能毫无关系,纯粹是外行跨界的典型翻车。
常年做地产高杠杆快周转生意,恒大早已习惯高客单价、短周期的盈利模式。
但瓶装水是微利慢赛道,不靠资本造势取胜,核心靠长期渠道沉淀、稳定终端动销和用户复购。
用楼市赚快钱的逻辑做快消,本身就是底层错位,资本力度越猛,偏离市场本质越远。
当年亚冠收视率突破1.85,让恒大冰泉一夜家喻户晓。
但知名度不等于复购率,观众看球记住了品牌,日常买水依旧选择平价的怡宝、农夫山泉。
赛事流量只能造声势,无法培育消费习惯,恒大最终只赚足名气,始终留不住用户。
品牌陨落的首个致命失误,是脱离市场的天价定价。
彼时市面主流瓶装水定价1.5至2元,成熟高端水更是历经十余年心智培育。
而初入市场的恒大冰泉,直接定价4.5元,在平价货架上极其突兀。
大众快消消费决策仅需两秒比价,没人愿意为陌生品牌的高额溢价买单,开局就错失核心大众市场。
快消赛道从无捷径。
依云深耕国内高端市场二十余年才逐步下沉,农夫山泉靠常年品质与营销积累国民口碑。
恒大妄图一步登天,跳过漫长的市场培育期,仅凭一场赛事热度对标成熟品牌,从诞生之初就注定落败。
第二大致命问题是渠道严重错位。
恒大号称布局115万个线下网点,看似铺满全国,实则八成都是社区小食杂店。
这类门店主打平价民生消费,店主不会主动推销高价水。
而适配其定价的写字楼、健身房、精品超市等高端场景,恒大始终没能攻克,渠道布局完全本末倒置。
快消行业的核心是精细化深耕。
康师傅、统一深耕县域终端,逐店维护陈列;农夫山泉二十年扎根线下,一点点抢占市场份额。
恒大照搬地产广撒网、重数据的打法,只做表面铺市,不深耕终端运营,网点看似密集,实则毫无真实动销,渠道彻底瘫痪。
2015年开始,恒大为冲亮眼报表,不顾市场承载力强行向终端压货,疯狂透支渠道信任。
短暂的虚假销量过后,品牌补贴一旦停止,积压货品无人承接,终端集体清仓甩卖,恒大冰泉的口碑彻底崩塌。
我始终认为,快消最真实的数据,从来不是账面销量,而是消费者的即时选择。
恒大投入巨额营销费用,大多只换来货架陈列位,看似曝光充足,却无法撬动用户主动复购,所有投入都是无效消耗。
渠道滞销后,恒大开启无序降价自救,亲手打碎高端品牌调性。
原价4.5元的瓶装水一路跌至2元,老顾客自认交了智商税,新顾客认定品牌品质普通。
高端品牌数十年搭建的心智壁垒,短短数月彻底瓦解。
所有乱象的根源,是恒大的急功近利。
地产高杠杆模式追求快速回款,彼时企业债务压力攀升,急需新业务快速回血。
但瓶装水是长期慢赛道,需要沉淀培育,根本适配不了地产的快钱思维,两种商业模式的本质矛盾,注定了项目惨败。
最终数据尽显惨淡。
首年宣称百亿目标,实际营收仅9.68亿,净亏损28.4亿,真实销量10.9亿。
三年累计亏损近40亿,广告烧钱14.85亿,全程只造热度不造收益。
2016年9月,恒大彻底止损,将矿泉水、粮油、乳业打包27亿出清,其中冰泉业务作价18亿。
对比之下高下立见。
钟睒睒深耕饮水行业二十年,潜心打磨产品、夯实渠道,最终让农夫山泉市值突破七千亿。
国内所有头部水企,无一不是靠长期坚守站稳脚跟,快消赛道从来没有资本闪电战的奇迹。
恒大冰泉的硬件条件十分优越,长白山优质水源、九条现代化生产线,年产能高达220万吨,硬件对标一线品牌。
它的失败,输在商业模式、运营逻辑和品牌心态。
高价定位、低端渠道、空白用户心智,三重硬伤叠加,再多资本也无力挽回。
极具反讽的是,2025年前后国内平价水集体涨价,主流价格带升至2至2.5元。
如果恒大当初摒弃浮躁、稳步培育市场,完全可以顺势站稳中高端赛道。
可地产行业的快节奏功利心态,容不下快消行业的长期深耕,节奏错位直接终结了这个品牌。
其实恒大手握最优解法,依托亚冠流量免费试饮、绑定球迷和售楼处场景、平价定价积累复购,稳步运营就能站稳市场。
但资本逐利的天性,让它等不起长期成长,急于求成的心态,亲手毁掉了顶级开局。