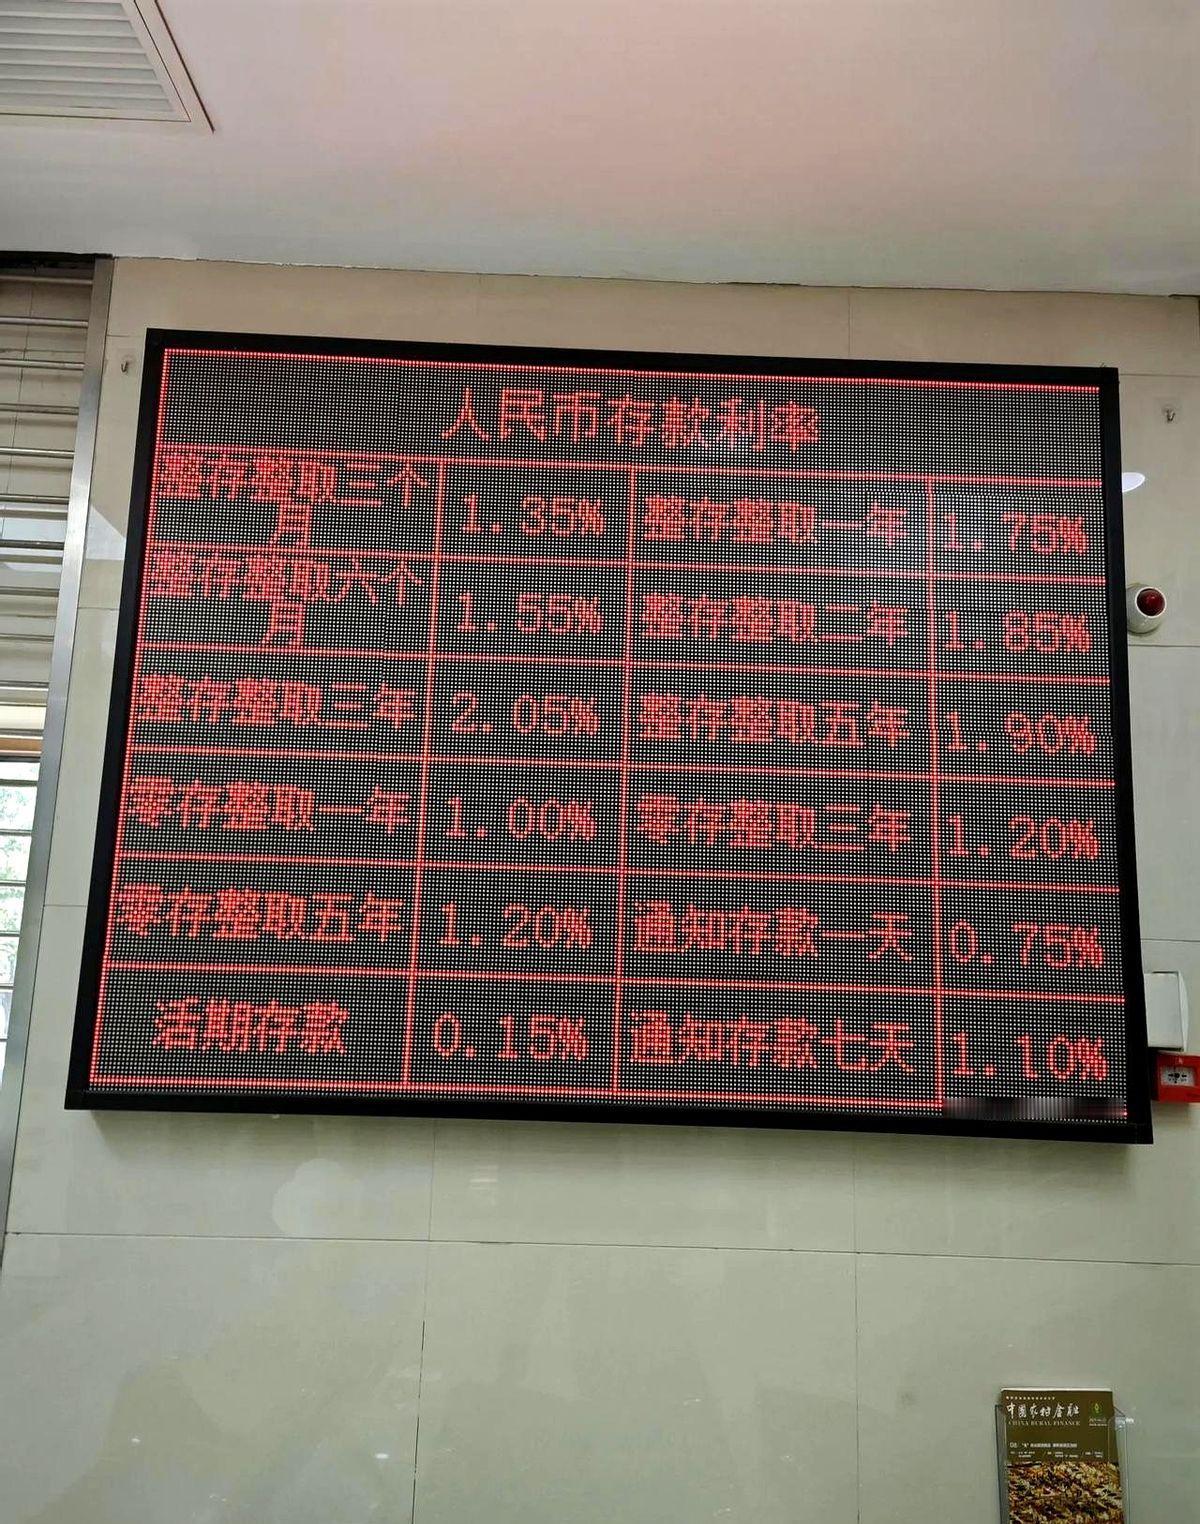
银行行长说:“一个扎心的事实,如果你手里有100万存款,根本不需要去买房子,你把这100万存到银行,就按现在定期存款利率算,每月最少1500块钱利息,1500块钱可以租一个很不错的房子。三十年以后,你手里还有100万存款,再加上你的退休金,你完完全全可以躺平了!如果你现在用这100万买了房子,30年以后,房子陈旧老化,还不知道贬值到多少钱。”
我算了笔账:100万存银行,还是买房?
100万存银行,吃利息。按现在的行情,每月利息租个普通房子,差不多够。三十年以后,本金还在。
反过来,100万砸进房子。三十年后,墙皮掉了,电梯响了,管道锈了。谁来接盘?现在的年轻人,不婚不育不背贷。房子比人多,已经不是秘密。
政策风向也变了。以前是卖地盖楼,现在是想办法把卖不出去的楼收回来做保障房。
古人讲:“君子不立危墙之下。”房子曾经是资产,现在可能是负债的壳。
做法很简单:把钱分成三份。一份存定期,吃利息,雷打不动。一份买国债或货币基金,随时能取。最后一份,给自己花。学个手艺,吃顿好的,带爸妈出去走走。
钱是拿来用的,不是拿来供的。
手里有粮,心里不慌。手里有现金,才有选择权。
房子给不了你的自由,存款可以。
我表弟上个月刚把婚房首付交了。我没劝他。有些账,得自己算。