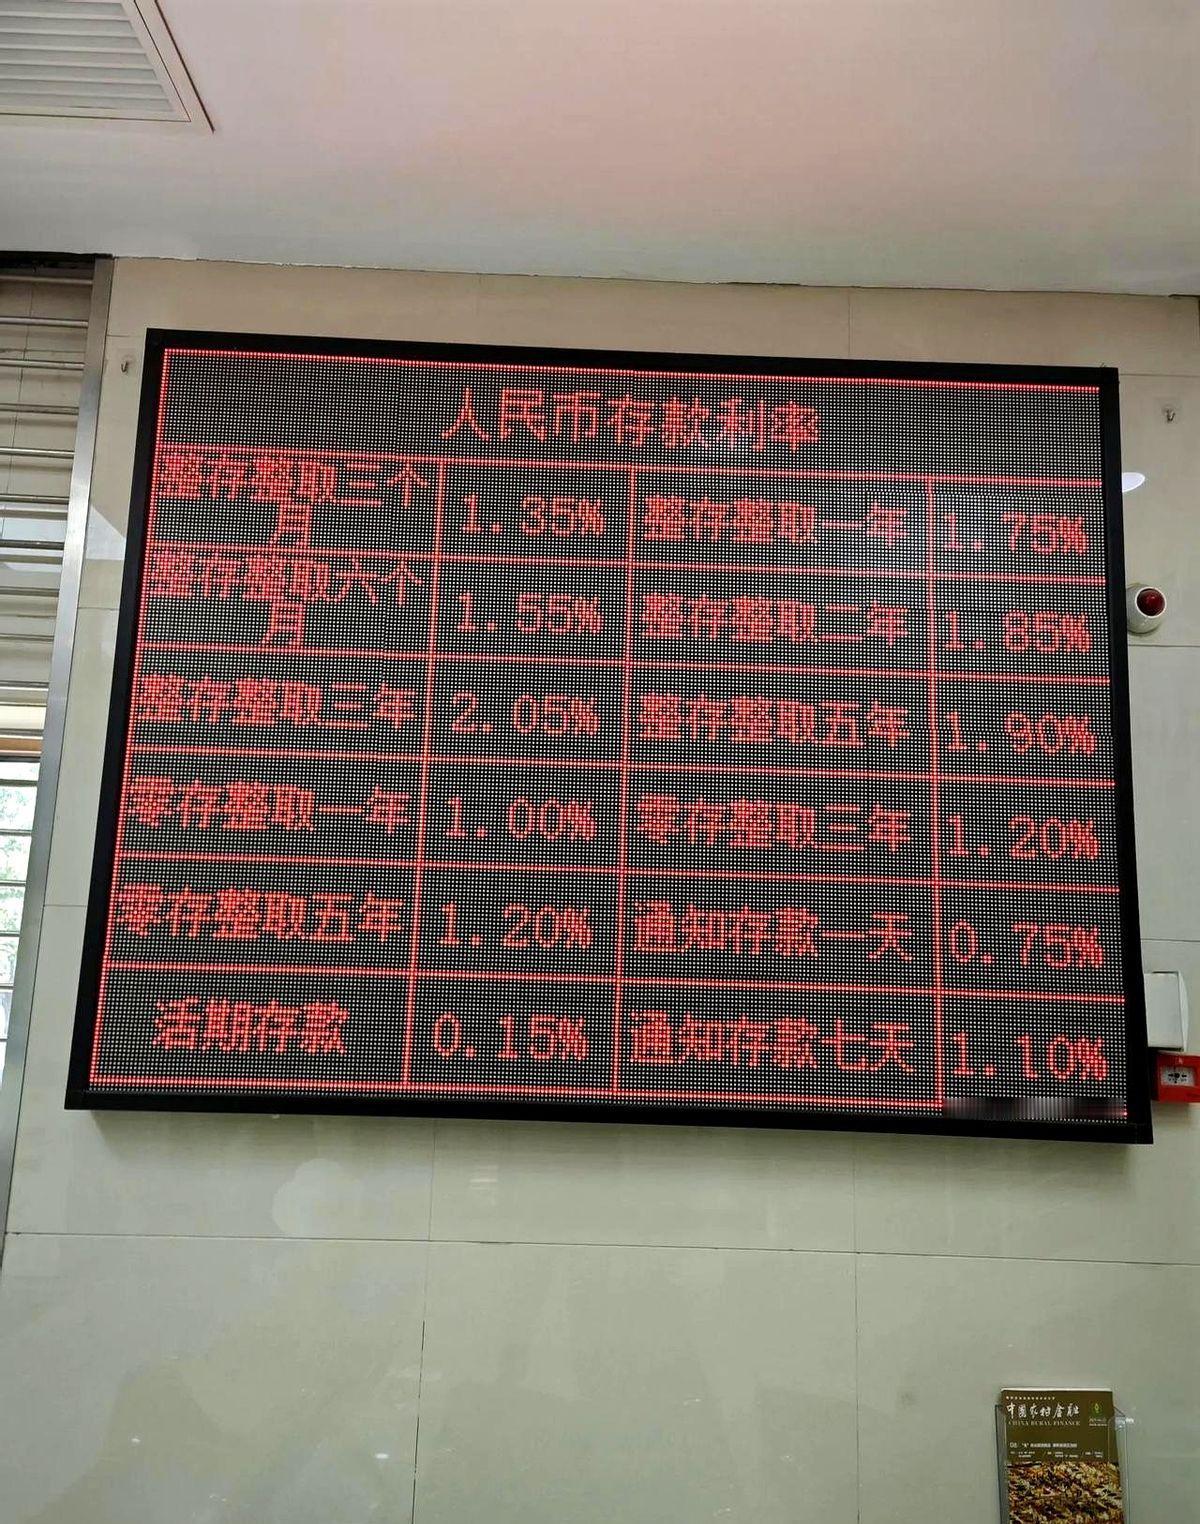
2026年上半年,银行圈里正悄悄发生着一场史诗级的资金大换血。整整50万亿的钱,正面临着一个残酷的现实:利息直接腰斩。当年闭着眼都能拿到3%甚至4%的三年期、五年期大额存单,现在去柜台一问,最多也就给你1.6%左右。
利息跌得这么狠,大家都以为这50万亿肯定要大搬家了。毕竟谁愿意眼睁睁看着自己应得的利息少掉一大半?不少人觉得储户们肯定会把钱取走,去寻摸别的赚钱路子。
但现实却出人意料。面对只有一点六的微薄利息,大部分人的选择竟然出奇一致:吐槽归吐槽,最后还是老老实实选择了继续定存。
六大国有银行的数据很能说明问题,这波存款到期后的续存比例竟然超过了90%。不仅这50万亿基本没跑,今年上半年,大家甚至又往银行里多存了3万多亿的定期存款。
为啥大家这么死心塌地?其实说白了,在眼下这个环境里,大家都觉得利息低总比本金折腾没了强。兜兜转转看了一圈,发现还是把钱放在银行里最让人踏实。赚得少点就少点,至少晚上睡得香。
储户图的是个安稳,银行那边可以说是大大松了一口气。这50万亿的高息存款一旦按现在的新利率重新定价,银行需要支付的利息成本一下子就降下来了。
随便算一笔账就知道,六大行的存款付息率普遍降了大约30个基点。负债成本骤降,利润空间自然就稳住了。今年二季度,商业银行的净息差稳在了1.41%,不仅没跌,还环比回升了1个基点。
别看只有这区区1个基点,这可是从2022年一路下跌以来的头一次止跌回血。靠着这波老存款降息,银行确实迎来了难得的喘息时刻。
不过这种天上掉下来的红利,迟早有吃完的一天。等这批21年和23年存进来的高息钱全部重新定价完,银行就不能再靠这种旧债换新债的差价来躺赢了。
以后银行想赚钱,还得真刀真枪地去拼主动管理,去好好经营手头的客户,想舒舒服服过日子是没那么容易了。
如果是你,当年4%的定存现在到期变成了1.6%,你还会选择把钱继续死心塌地存在银行吗?


评论列表