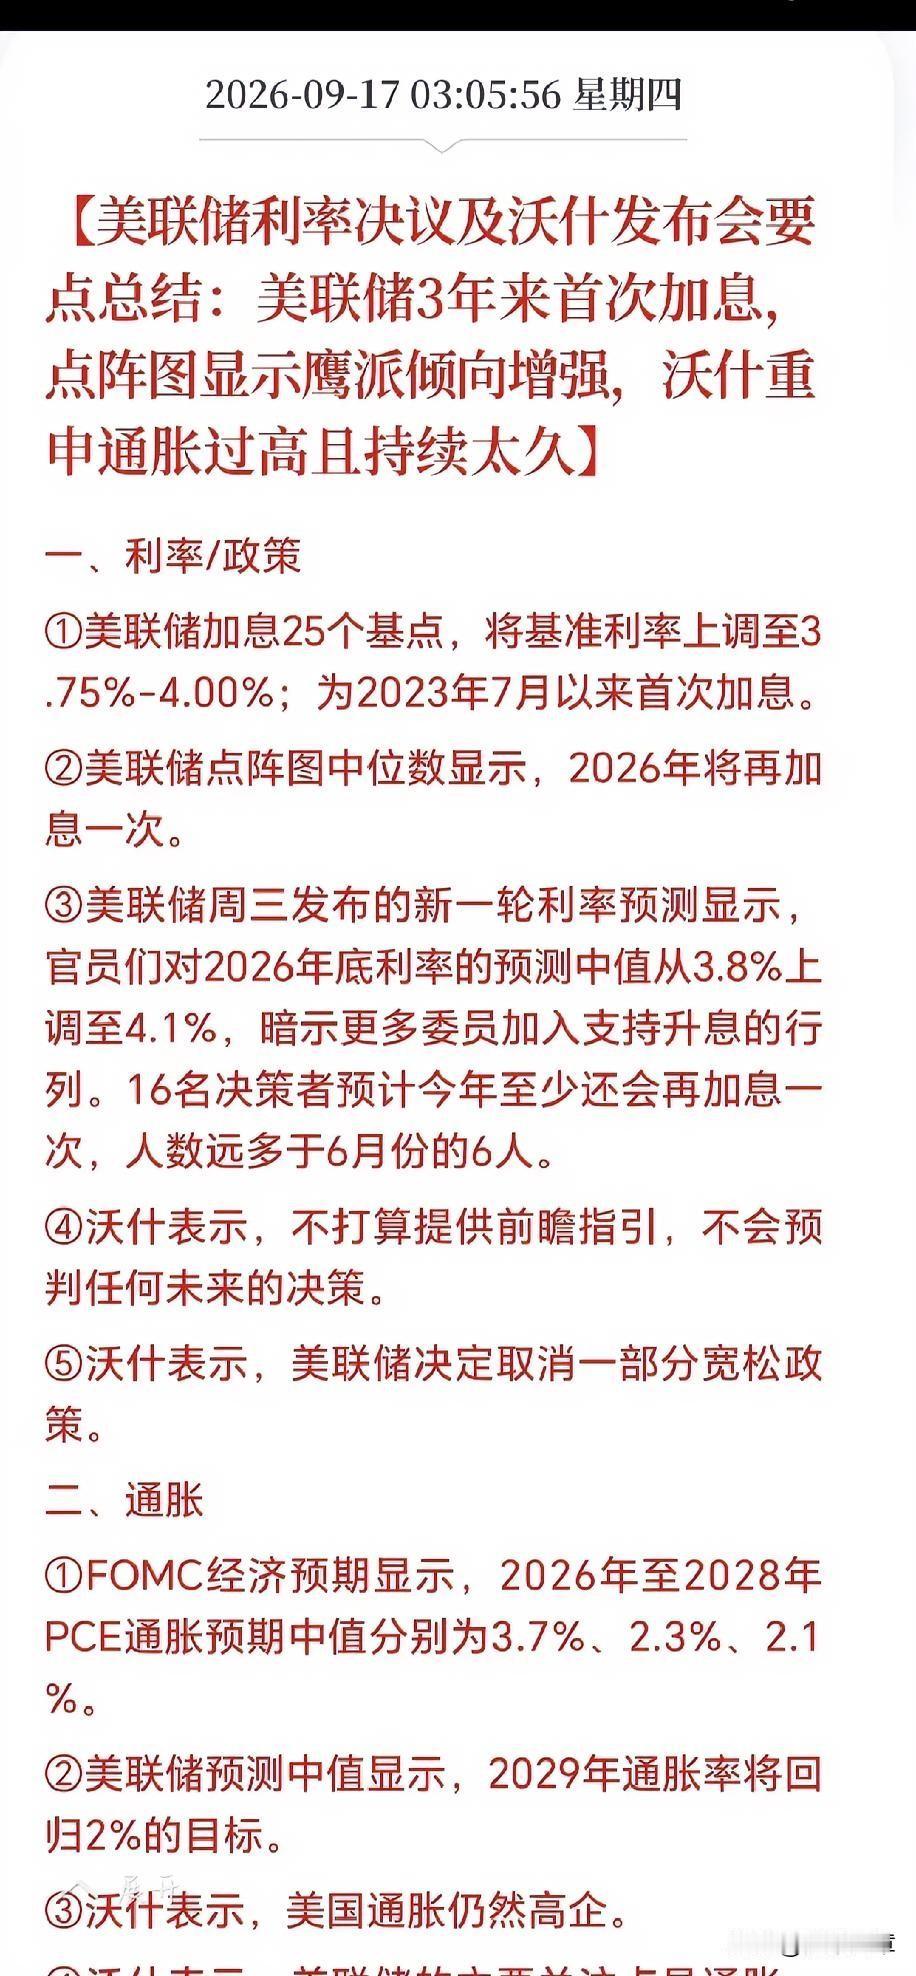
美联储出手绝非简单加息!
25 基点加息靴子落地,短期冲击基本被市场消化,新一轮加息周期或将引发全球连锁危机,五个关键点值得盯紧
北京时间9月17日凌晨,美联储9月16日议息会议的结果摆到了桌面上。交易员最先看到的不是声明措辞,而是三大指数齐刷刷往下走,道指盘中跌了超过600点。
短期那点情绪,一晚上差不多就释放完了。真正麻烦的地方,不在这一天,而在往后看,利率路径的方向已经变了。
对这件事,聊几点。
头一个要留意的,是政策方向到底转没转。过去三年,市场习惯了一个思维:美联储迟早要降息,差别只在早晚和幅度。这次加息把这个惯性打断了。
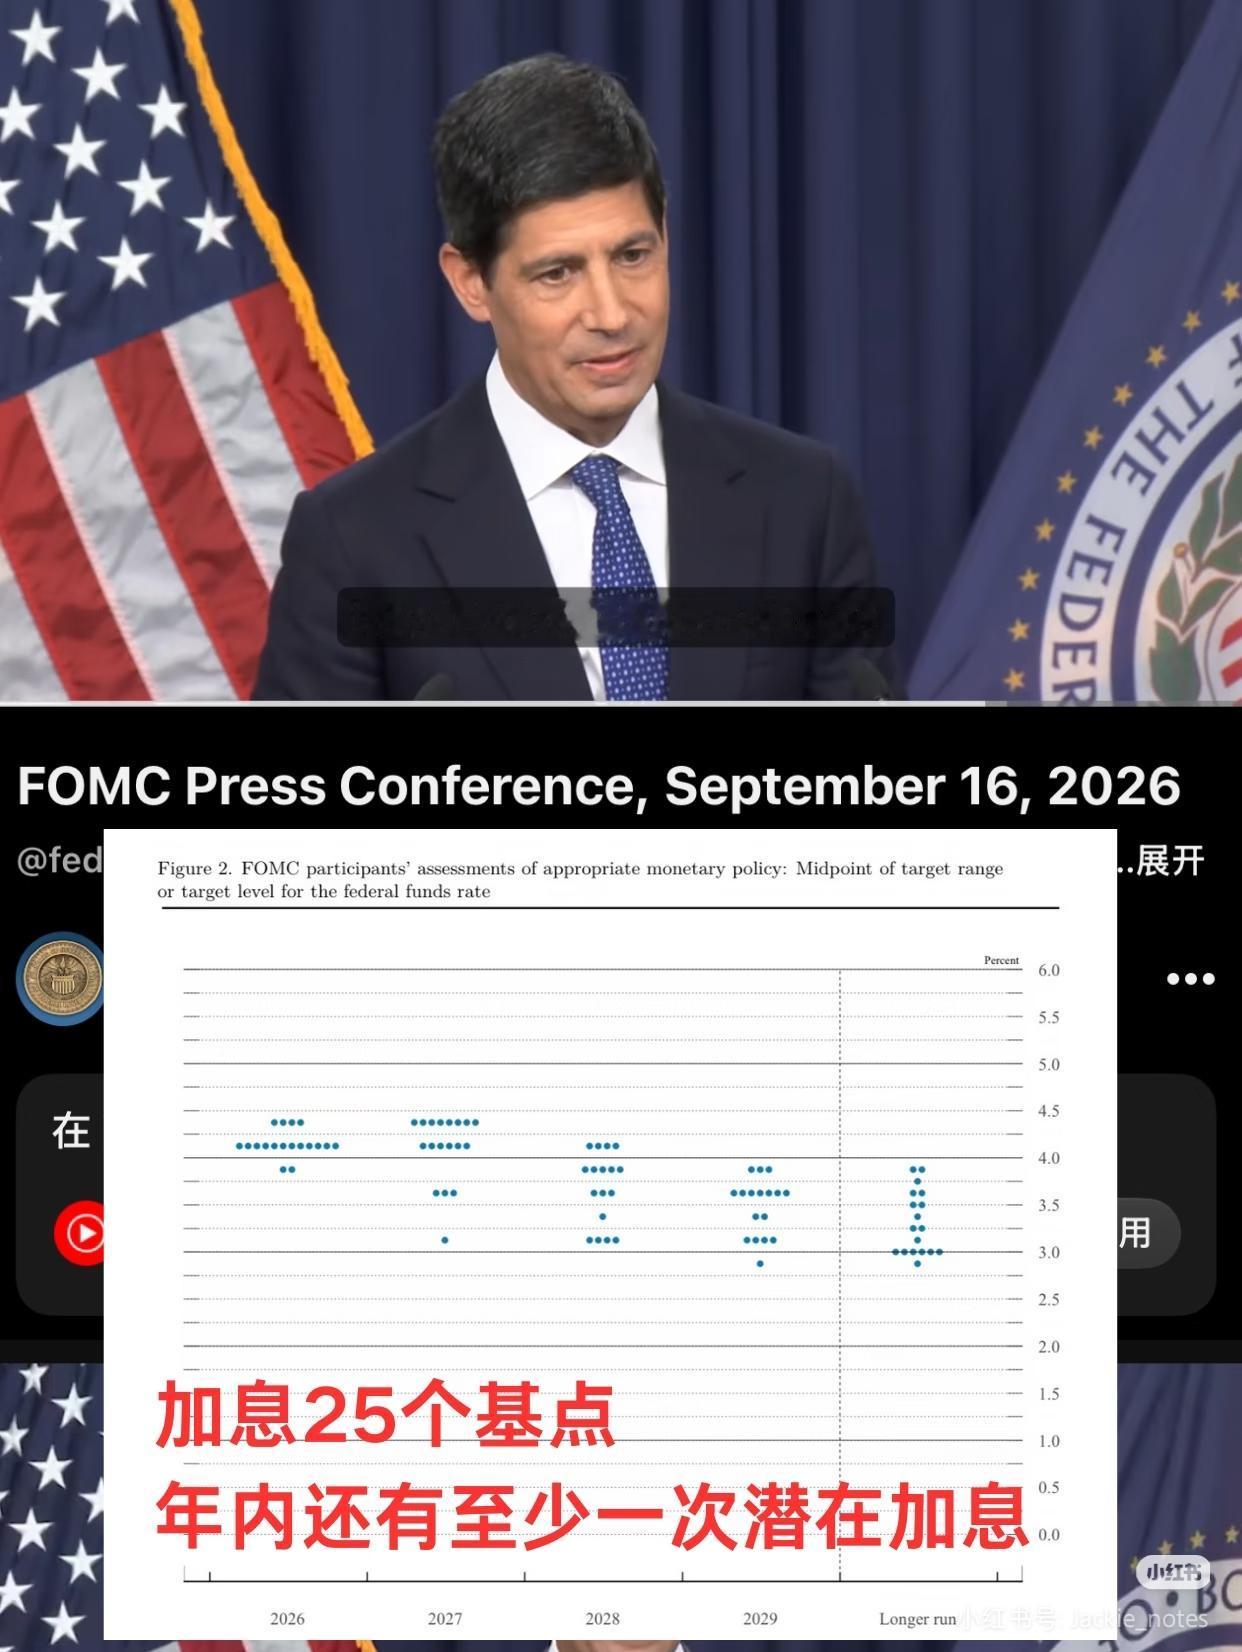
点阵图里,18位官员有12位预计今年年内还要再加一次25个基点,4位甚至预计要加两次。对2027年和2028年的利率预测中值,都比6月抬高了50个基点。
中金公司在会前也提过,点阵图会释放紧缩持续更久的信号。一种更鹰派的情形,是年内或明年再度加息。这些数字放在一起,方向已经比较清楚。
另一个绕不开的,是通胀到底压不压得住。美联储主席在发布会上说得很直白,通胀高企的问题已经持续了五年半以上,始终没有根治。
8月CPI环比涨了0.4%,核心CPI环比涨了0.3%,离2%的目标还差得远。能源这块更麻烦。柴油价格已经逼近历史高位,原油价格在100美元附近。
但柴油市场的成本压力,按前纽约联储主席达德利的说法,接近油价到200美元时的水平。这种成本会慢慢往运输、航空、食品这些领域传导。
美联储自己预计,核心PCE到2029年才能回到2%,比之前的预估晚了一年。通胀不是短期扰动,而是有黏性的结构性问题。
再往下看,是全球资本的流向。美国利率往上走,美元资产的吸引力就跟着往上走。10年期美债收益率近期一度突破5%,30年期超过5.3%。
30年期抵押贷款利率上周接近7%,比年初高出一截。利率抬升带来的虹吸效应,上一轮周期里已经演示过一遍。2022年外资持有A股市值占比从4.3%降到3.8%。
眼下中美10年期国债利差已经扩大到历史高位附近,人民币资产对国际资金的吸引力会受到直接压制。兵法讲,不战而屈人之兵,善之善者也。资本不用谁来驱赶,利差本身就是最好的指挥棒。
还有一层,是国内政策空间被挤压了多少。美联储加息,中国这边面临一个两难:跟不跟。跟的话,国内经济复苏需要相对宽松的货币环境。
不跟的话,中美利差继续拉大,汇率和资本流动的压力就会更明显。前海开源基金杨德龙的观点是,中国跟进加息的可能性很小,对A股的影响相对有限。
这个判断有道理,但影响有限不等于没有影响。中美利差倒挂加深,会制约国内降息的空间,也会让人民币汇率多一层外部压力。
国内的货币政策基调是以我为主,但以我为主的前提是外部环境不出现极端变化。眼下的利差水平,已经不能算正常了。
最后落到历史对照。1994年美联储启动加息周期,直接把墨西哥推入了龙舌兰酒危机,大量流向拉美和土耳其的私有资本断流,墨西哥在1995年一季度濒临破产。
1999年到2000年那轮加息,跟亚洲金融危机的余波搅在一起,新兴市场哀鸿遍野。2004年到2006年的加息周期,两年加了425个基点,最后引爆的是美国自己的房地产泡沫。
每一轮加息周期,倒下的地方不一样,但资本回流、新兴市场承压、局部出事这个链条,反复出现过。这一次的特殊之处在于,欧央行和日本央行也在收紧,全球主要央行同步紧缩,这在历史上不多见。
上一次出现类似局面,得往回翻好几十年。我的判断是,这次加息本身不是什么意外,市场提前定价的加息概率一度到九成以上。
真正需要花时间消化的是后面的节奏。美联储主席明确说了不会给固定的前瞻指引,每一次会议都看数据说话。这意味着不确定性不会因为靴子落地而消失,反而会变成一种常态。
对普通老百姓来说,美元走强、美债收益率抬升,会通过汇率、进口成本、海外投资回报这些渠道慢慢渗透进来。不会一天之内翻天覆地,但方向是清楚的。
古人说,履霜坚冰至。霜踩上去的时候不觉得什么,冰是一点点冻起来的。大家怎么看这轮加息周期?是觉得影响有限,还是觉得该早做打算?欢迎在评论区说说你的看法。