昨天中介发我一套房,同小区去年挂420万,现在320万。我盯着屏幕看了半天,回了一句:再等等。他立刻发语音,说都降一百万了还等什么,再等就错过底了。
我没回。不是不想买,是算完月供,发现降的是总价,没降的是我工资。
很多人问“房价跌到多少我才买得起”,这事真不能拍脑袋说跌一半就买。买得起这三个字,不在房价里,在你每个月银行卡扣款那一下。
先别看单价,看月供扣完还剩啥
我朋友老周,两口子月入一共一万五,孩子上幼儿园,车贷一千二,老家父母偶尔接济不了多少。按现在首套商贷3%出头、公积金更低来算,贷100万30年等额本息,月供大概4200到4300;贷150万,月供就六千多。
老周家要是月供占收入30%,能承受的月供约4500;占40%约6000。反推回去,按3.2%左右利率、30年,月供4500大约对应贷款85到90万,月供6000大约对应115到120万。再加上首付:首付15%能撬更大总价,但贷款也更重;首付30%更稳,可现金压力更大。
所以别问“单价跌到多少”,先问自己:家庭月收入多少、扣完月供还能不能留出孩子、看病、吃饭、失业备用金。月供一旦过40%,你不是买了一套房,是签了一份三十年不跳槽协议。
一线和老家的“便宜”不是一回事
一线现在是什么情况?统计局2025年12月数据,70城一线新房环比降0.3%、二手环比降0.9%,一线二手同比降7%;北京、广州、深圳二手同比分别降8.5%、7.8%、5.4%。表面看跌了,但你真去朝阳、徐汇、南山看个能住的三房,单价照样不便宜。网上有人拿北京五环内8万、目标跌到5万举例,也有人拿深圳房价收入比二十多倍说事,这些数字可以参考情绪,不能当“必跌目标位”。对普通上班族来说,一线不是跌到某个单价才买,而是月供占收入30%以内、上班通勤不崩、孩子学校有着落,才叫买得起。
老家三四线又是另一套算法。有些地级市、县城现在五六千、七八千一平,100平总价四五十万到七八十万。看着便宜吧?可本地工资也低,月薪四五千、夫妻一万出头,贷30万月供一千多能接受,贷50万月供两千多就开始紧。更麻烦的是流动性——小城房子真急用钱时不一定好卖,这也是“便宜”的隐藏成本。
你品,同样是降1000块一平,一线省的是几十万总账,小城省的是一顿饭钱,但小城再跌你也不敢闭眼买,因为工作不在那。
别只等“跌回某年”,算自己的上车价更靠谱
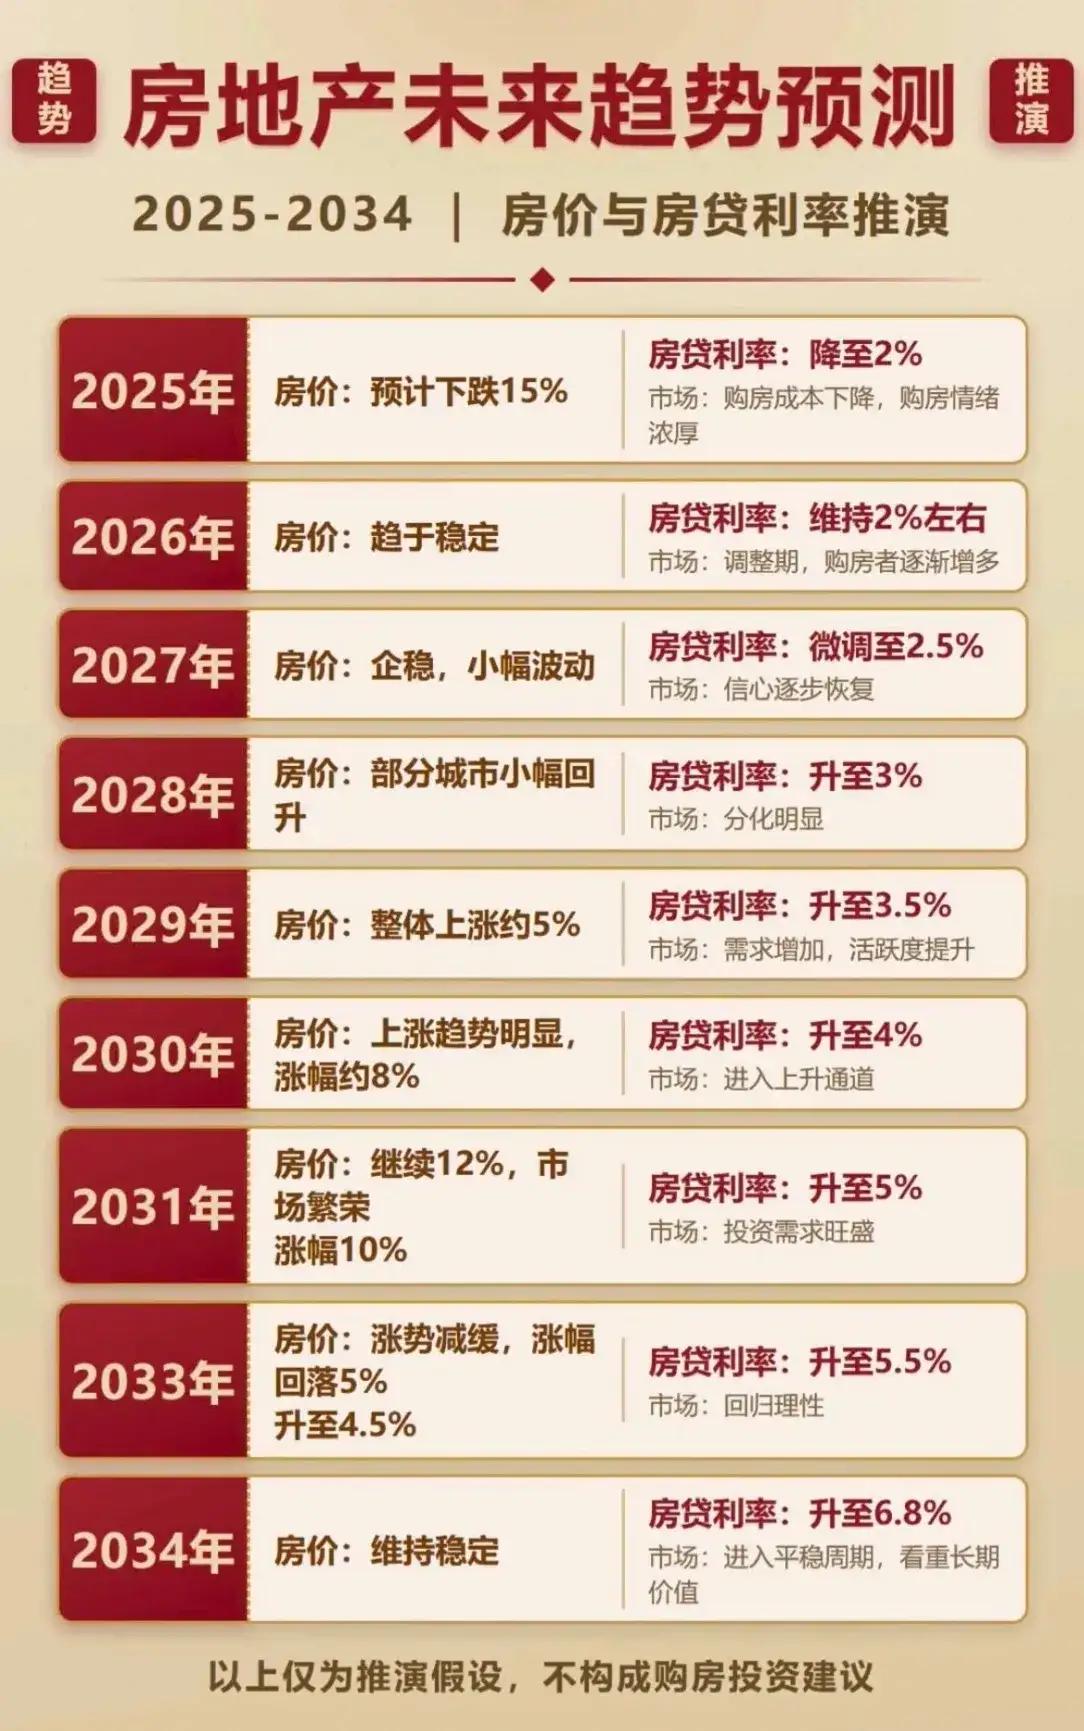
网上最流行一句话:不跌回2016年不买。我理解,真有人这么干。可2016年房价、收入、利率和现在都不是一回事,拿年份当底部,纯属跟自己较劲。
更土的办法,给自己定三个数:
首付数:家里现金+父母能支援,不借消费贷、不刷信用卡凑首付。能拿出来30万,就按30万算,别硬凑50万。
月供数:家庭月收入×30%到40%。收入不稳的,按30%甚至25%;铁饭碗、无娃压力小,可放宽到40%。
房价数:可贷额度按利率和年限反推,加首付,就是你能接受的总价;再除以想买面积,就是能接受的单价。比如月供承受4500、利率3.2%、30年,可贷约85万;首付30万,总价约115万;买80平,单价约1.44万。高于这个数,别靠“再等等暴富”硬上。
这套算法很笨,但比中介说“底部到了”管用。2026年首套首付有的地方能到15%,利率也低,可门槛低不代表你该把杠杆拉满。低首付省的是眼前现金,多出来全是未来月供。
真到了“敢买”的时候,其实不看底
我另一个朋友在成都,主城看1.8万的新房,100平180万,首付54万,家里只有30万,差一截;她心里价是1.2万,总价120万,首付36万,不用求亲戚。这算得很实在。可真等1.2万,可能等三年也可能等不来,核心区未必给这个价。
我觉得普通人“敢买”的信号,不一定是全场最低,而是三件事同时够:月供不超家庭收入三成、小区近三年有成交不是没人要、自己至少能住五到七年不折腾。房价再跌,只要你不住抛售,账面浮亏不等于生活崩盘;月供若压垮现金流,哪怕房子涨你也先断供了。
2026年这波,一线二手还在分化,部分核心环比有小回涨,二三线和三四线很多还在降、去化慢;这种时候刚需别赌最低点,投资更别赌反弹。说白了,自住看月供,投资看租金和转手,两码事。
最后留一句不答的
昨晚老周又发来中介截图,说那套320万又降了5万。我跟他回:你别看降几万,你先算月供。他发个笑哭表情,说再算算。
其实每个人心里都有一个“跌到这就买”的数。有人等回2016,有人等单价五千,有人只要月供别超四千。可真等到了,你又会怕继续跌。买房这件事,最难的从来不是房价给不给底部,是你敢不敢在扣完月供以后,还敢正常生活。
你那座城、那点工资、那套想住的家,跌到多少你才肯签?这个问题,别急着答,先把自己月供表填一遍再说。