日本内阁改组 + 辜朝明报告阅读笔记
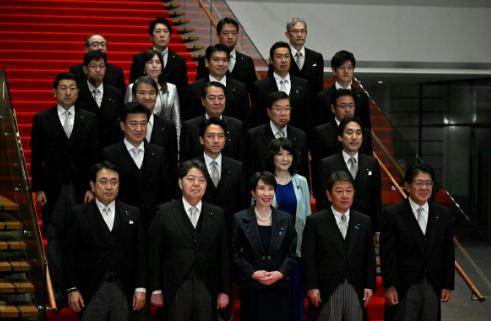
AI 总结:高市早苗内阁“全体辞职”,并非政权倒台,只是日本内阁改组的法定程序,首相本人留任,更换部分阁僚,迎接秋季国会。
这次人事变动,和9月辜朝明报告《日本为何难以实现货币政策正常化》有关系吗?
简单说:报告没有倒逼这次改组,但报告写的,恰恰就是新内阁马上要面对的经济大坑。
泡沫破裂后的日本,私营部门经历资产负债表衰退,企业家庭优先还债。即便零利率、大规模QE,钱也趴在银行体系,流不到实体信贷。私人部门持续巨额超额储蓄,就会产生需求缺口。
辜朝明的核心观点:这种局面下,政府需要扩张财政去补上缺口,但有一个硬性前提——要先完成货币政策正常化,重建央行抗通胀的公信力,再做大财政刺激。顺序不能颠倒。
现实的矛盾就摆在高市内阁面前:✅内阁想走积极财政路线,推动消费税减税、财政刺激,对应理论上正确的解法;⚠️但美国在施压日本央行加息。日本QE遗留的超额准备金规模巨大,一旦加息,央行利息成本会暴涨,直接扩大财政赤字。⚠️如果央行还没建立信誉,政府就猛推扩张财政,很容易推高日本长端国债收益率,重演类似英国“特拉斯冲击”的债市风险。
一边要减税刺激经济,一边怕加息抬升债务成本,又要提防债市动荡外溢。这次内阁改组能解决人事,却解不开这套宏观政策的两难。接下来看新内阁怎么平衡货币与财政的顺序,还有央行委员会关键岗位的人事任命。
辜朝明报告简要1、根源:泡沫破灭后企业家庭目标从“追求利润”转为“优先还债”,私营部门保持高额金融盈余(当前约GDP6.85%),货币宽松传导失效,印出来的货币滞留在银行,无法转化贷款。
2、现实枷锁:日本QE规模远超美欧,银行超额准备金达到GDP76%。未缩表就加息,利率每抬升1个点,每年新增约4万亿日元利息负担,直接恶化财政。美欧早早启动缩表QT,日本错失退出窗口。
3、认知误区:日本长期信奉“通缩是万恶之源”,混淆物价下跌和需求不足带来的通缩缺口,如今日本已有通胀,但需求缺口依旧存在。
4、政策顺序:先完成货币正常化,修复央行抗通胀信誉,再实施财政刺激;顺序颠倒容易引爆债市风险。
5、外部视角:美国担忧日本“宽松货币+扩张财政”组合引发债市动荡冲击美债;同时也警示,特朗普政府的贸易言论对全球金融的威胁同样值得警惕。