中美贸易磋商谈到2026年9月,最受关注的,不是哪一张订单被取消,而是一个更深的变化:过去美国企业眼里那个稳定、庞大的中国市场,正在慢慢变成“有选择的买家”。
9月19日至23日,中美又开启新一轮贸易磋商,议题涉及贸易、投资、人工智能等多个领域。表面上看,双方谈的是具体政策和商品,背后真正较劲的,却是一个很现实的问题:中国还会不会继续大规模购买美国的产品?
答案并不是简单的“买”或“不买”。
一些国内企业确实暂停了部分美国商品的进口,但这不代表所有交易都被切断。中国仍然会按照市场规则采购波音飞机,也恢复了一部分美国农产品进口。稀土也不是“一刀切”地不卖,而是根据用途依法管理:普通民用需求可以按程序供应,涉及敏感领域的产品则要严格审核。
这恰恰是美国最不舒服的地方。
如果只是撕掉一张订单,美企还可以把它理解为一次谈判摩擦;可当中国开始增加其他供应商、建立备用渠道,原本牢固的生意关系就会发生变化。买家没有离场,但不再只盯着你一家。到了这一步,企业就不能再靠过去的惯性赚钱,而要重新比价格、拼交付、看售后。
波音的变化最直观。
几年前,中国市场一度撑起波音全球订单的近四分之一。那时中国航空公司买飞机,波音几乎是默认选项,空客虽然存在,但很难撼动这种格局。
如今情况已经不同。空客在中国市场的份额升到了55%以上,国产C919也开始批量交付,南航等航空公司的机队里,已经有国产大飞机稳定运行。原本由波音、空客分蛋糕的市场,现在又多了一位正在成长的参与者。
2026年5月,波音曾获得200架飞机的意向承诺。这个消息看起来很亮眼,但“意向”距离正式订单、生产排期和最终交付,还有一段不短的距离。更关键的是,中国航空公司已经有了更多选择,波音想回到过去那种近乎垄断的地位,恐怕不是拿出一份大订单就能解决的。
大豆市场的变化,则更加直接。
十几年前,美国大豆在中国进口市场占比接近四成,和巴西大体处在同一竞争位置。现在,巴西大豆的份额一路升到七成以上,美国只剩下一成多。
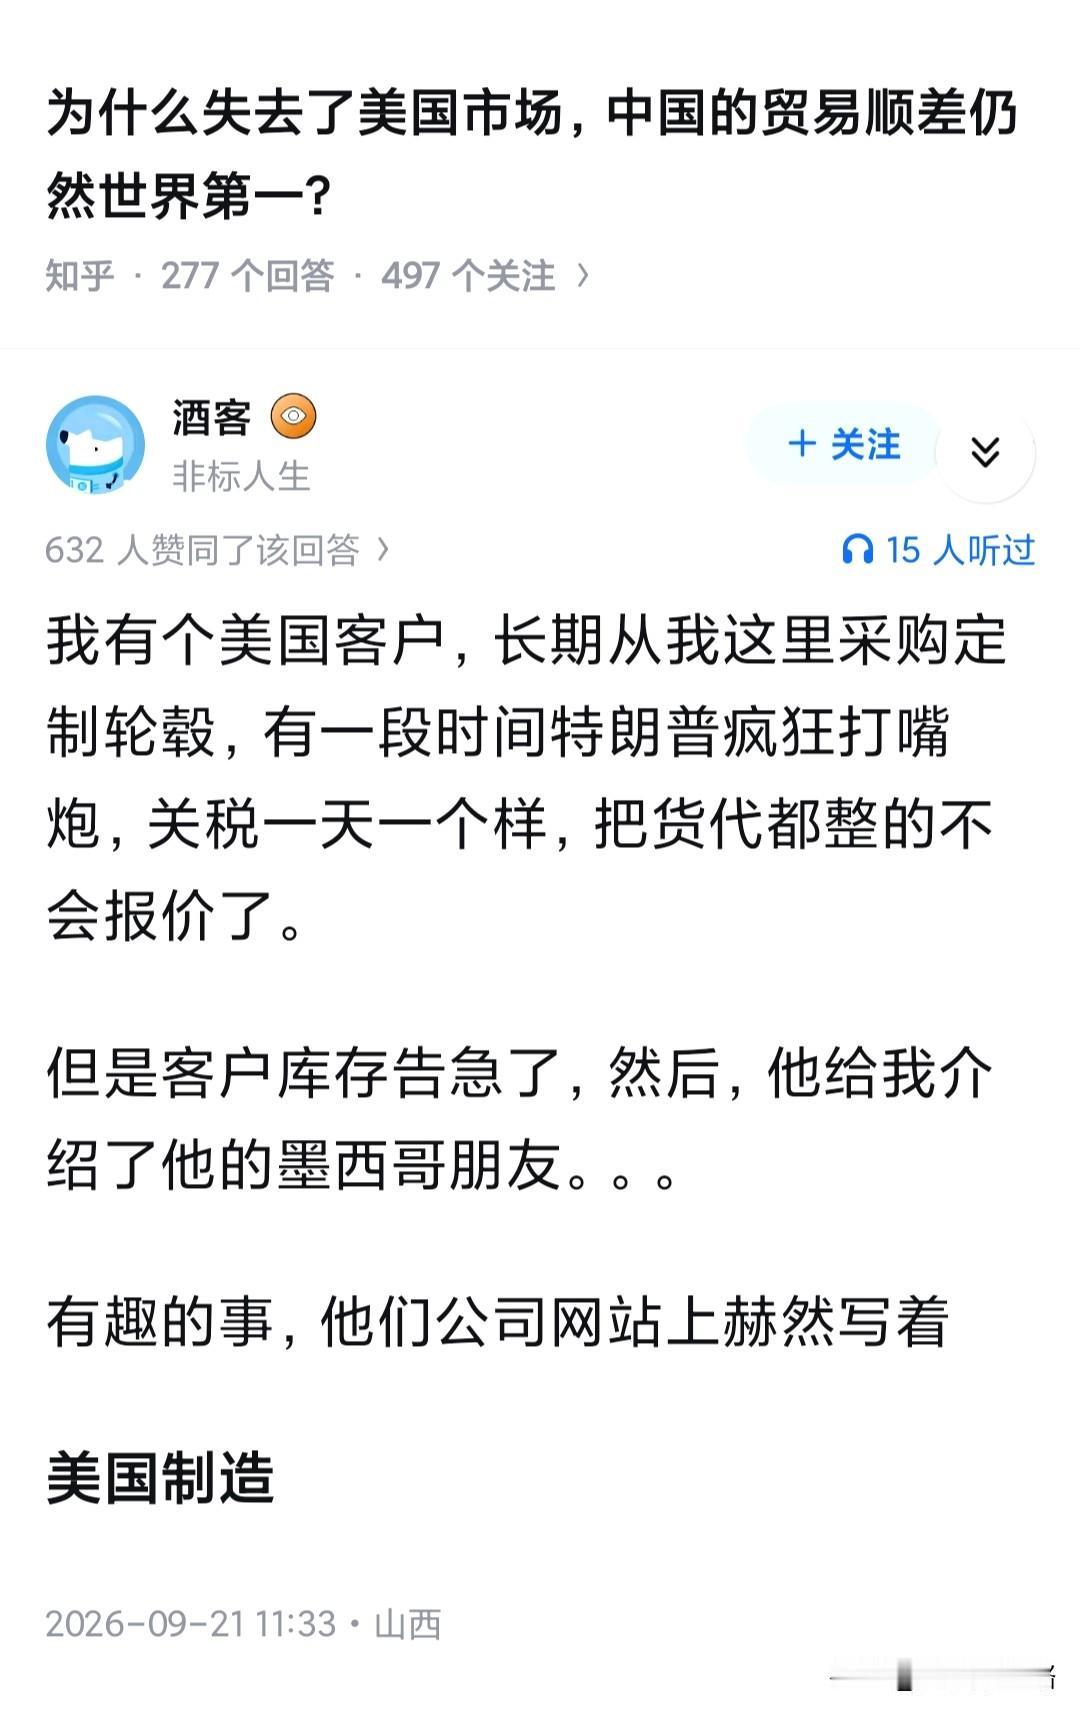
这不意味着中国完全不买美国大豆。只是在全球采购中,鸡蛋已经不再放在一个篮子里。中国这两年持续扩大从巴西等地的采购规模,哪怕某一季仍然购买不少美国大豆,美国供应商也很难再把这看成一种“固定生意”。
对中国来说,多渠道采购能降低风险;对美国农业州来说,却是实打实的压力。过去那种“只要中国需要,美国农民就能稳定卖货”的预期被打破后,订单减少、价格承压,最后都会落到农场主的账本上。
猪肉、牛肉等农产品也面临类似问题。中国市场依然重要,但重要不等于不可替代。供应商一旦增多,买家就有了比价和调整的空间,卖家自然不能再把市场当成理所当然。
稀土则是另一种较量。
中国管控的并不只是矿石出口,而是包括采矿、冶炼、分离、材料加工在内的一整条产业链。即便产品在海外工厂制造,只要终端产品中含有中国原产的稀土成分,出口到第三国也可能需要申请许可。
美国并非没有反应。近年来,美国投入数十亿美元发展本土稀土产业,产量也创下新高。但矿山能不能挖出矿,只是问题的一半;后面的冶炼分离设备、工艺经验、熟练工人以及配套化学品,才决定产业能不能真正运转。
钱可以快速投入,工业能力却不能凭空出现。建一座厂不难,建立稳定的供应链和成熟的技术体系,往往要花很多年。美国想减少对中国稀土产业链的依赖,短期内并不轻松。
更能说明问题的,是供应链转移遇到的现实尴尬。
美国零售商塔吉特曾把部分订单从印度转回中国。原因并不复杂:海外工厂看起来把厂房搬走了,但螺丝、模具、零配件仍然要从中国采购,电力供应还不稳定,生产效率和交付能力也跟不上。
很多人以为,供应链转移就是把工厂换个地方,重新招人、开工就行。真正做过制造业的人都知道,工厂只是表面,背后还有供应商、物流、技术人员、能源和质量体系。任何一环掉链子,产品就可能交不出来。
所以,搬得走厂房,不一定搬得走整套工业生态。
这也是美国企业真正担心的事情:中国的采购需求并没有消失,但美国不再是唯一选项。市场一旦出现新的供应商,旧供应商就得重新证明自己。价格高了,客户可能转向别人;交付慢了,客户可能换渠道;关键时刻供不上货,客户更会提前准备替代方案。
订单被撕掉,往往是一锤子买卖;市场生态被改变,却像慢性病一样。等企业意识到客户已经形成新的采购习惯,原来的位置可能早就被别人占住了。
生意终究要靠实力和条件谈出来,不是靠喊话维持。真正让美国紧张的,也不是中国今天少买一架飞机、少进口一批大豆,而是中国已经学会了:重要的东西,可以买,但不能只依赖一个供应商。