去印度搞网贷,你真是个天才!
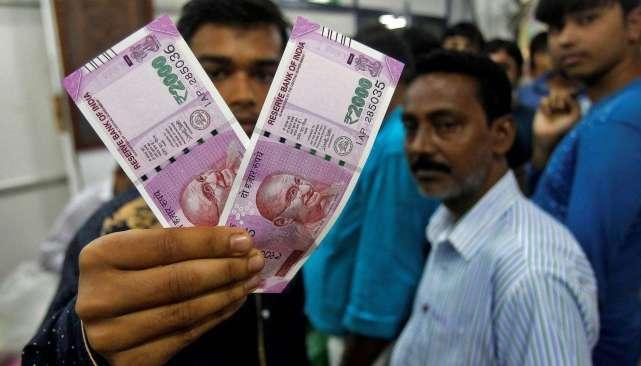
能想出去印度放贷这招,很多人当初都觉得是个天才的大手笔。2019年开始,国内不少网贷平台觉得国内高压监管玩不动了,便一起冲到了印度,赌的就是那里14亿人口,信用体系不全,似乎谁进去都能悄悄捡钱。
那几年,大平台小平台都去了,蚂蚁金服撤了股权,小米的Mi Credit停摆,能撑下来的没几个。据业内测算,近几年损失堪称惨重。
这场声势浩大的淘金行动,最后大溃败,根子其实不在市场太激烈,核心结症是他们那套国内屡试不爽的游戏规则被现实"打回原形",彻底撞进了一个完全不能用钱砸开的局面。最初做决策时,这些公司并不觉得自己是在碰运气。
中国那几年监管收得紧,大家就想,既然这里不好混,不如把模式搬去一个"无征信、无利率上限、人口红利"全开的地方试一试。印度正对上他们的菜:人口超14亿,但绝大多数人从未有过信用记录。
信用卡普及率也不到5%,杂乱里藏满机会。平台本意简单,用高利率补足坏账损失,能赚短平快的钱。
但仔细一想,这种玩法其实不是断监管边界、玩精灰色套利吗?根本没打算因地制宜,而是把国内高危博弈一套生搬硬套过去,从起点就埋下了风控归零的地雷。到了印度,这些平台才渐渐发现问题多得不可思议。
第一大坑就是"风控模型"完全失效。中国那套大数据,讲的是用用户的信用历史和海量行为把补丁打到极致,可印度的大头用户根本没有信用记录。
当地农村和年轻人几乎没建立过信贷账户,风控成了没地基的高楼。有数据显示,部分中小平台坏账率居高不下,有的甚至高达80%。
没有历史,不可能算出风险,结局只能眼睁睁看钱打水漂。下一个环节是催收,这本该是对方最怕的招。
国内能用的一些很激烈的办法,比如爆通讯录,给亲戚朋友都打电话,放在印度直接变成"自爆"。2022年,印度央行出台了数字贷款新规,不但禁止未获同意收集个人通讯录,而且对滥用借款人信息和违规催收作出严格限制。
这种文化,根本不吃强行催收那一套。别指望靠电话能把人吓得赶紧还钱,反倒催来报警或举报。
想靠熟悉的路子逼人还款,最后成了风控反抓,案件挂到头上才知道后悔。
语言关也成了大难题。
印度有22种官方语言,还有超过百种方言,全国通用语言少得可怜。
平台派去的催收部门顶多能用英语或者印地语,但借款人多半用的是本地小语种,电话一打过去牛头不对马嘴。
沟通不畅,回款更难,用人也贵出一截——组建本地多语种团队成本瞬间飙升。运营费用高到后期完全无法覆盖坏账。
更让人头疼的是内部反水,平台招了不少印度本地员工,发现有的干脆跳槽做起了"撸贷导师"。
在社交平台明码标价,教授躲催收、伪造资料、集体逃废债,还带着一帮用户专门找平台漏洞搞事情,甚至反手举报平台违规操作。
这事虽然主要见诸个别媒体报道,但确实让行业烦得头大,本地员工内外联防,平台的"信息壁垒"全失效,成了被集体反收割。
再看法律端,印度的司法系统处理贷款违约极慢。民事债务案件动辄拖上数年,官司打赢了也往往执行难。
时间拖到后面,坏账的本金早就化为乌有。你等不及,对方更没负担,违约几乎成为无成本博弈。
这些"坑"足够把平台拖垮,最后一锤来自监管。
当中国玩家还指望继续玩高息覆盖坏账的老法子,2022年后印度监管直接亮剑,要求所有平台揭示年化利率,数据全部本地化保管,禁止获得借款人亲密联系人;2023年,更是一口气封禁了94款涉及中资的借贷APP,并持续收紧对高利率放贷的监管。
这一刀彻底砍断了老路,合规成本暴涨还收不回本钱,平台资金链很快断裂,梦想的出海淘金全变成了掏钱填坑。
这场折戟印度的翻车大戏,说到底就是环境和规则的错判,幻想新兴市场能"套走"一轮,却低估了那里的复杂与反噬。
用老故事和套利套路出海早已过时,见招拆招、见人调法才有活路。不肯跟环境磨合,迟早要败下阵来。
去印度搞网贷,看似天才,实际上只是天真。
新兴市场永远不是提款机,每回自信搬用旧套路,归根结底换来的只有现世"打脸"。
信源
印度封禁超200款博彩借贷APP,声称"与中国有关联" —— 2023-02-06 来源:观察者网
中国网贷大军,远征印度被集体斩杀? —— 2025-12-31 来源:虎嗅网
印媒:印度禁与中国有关联博彩和借贷应用程序 —— 2023-02-05 来源:腾讯新闻