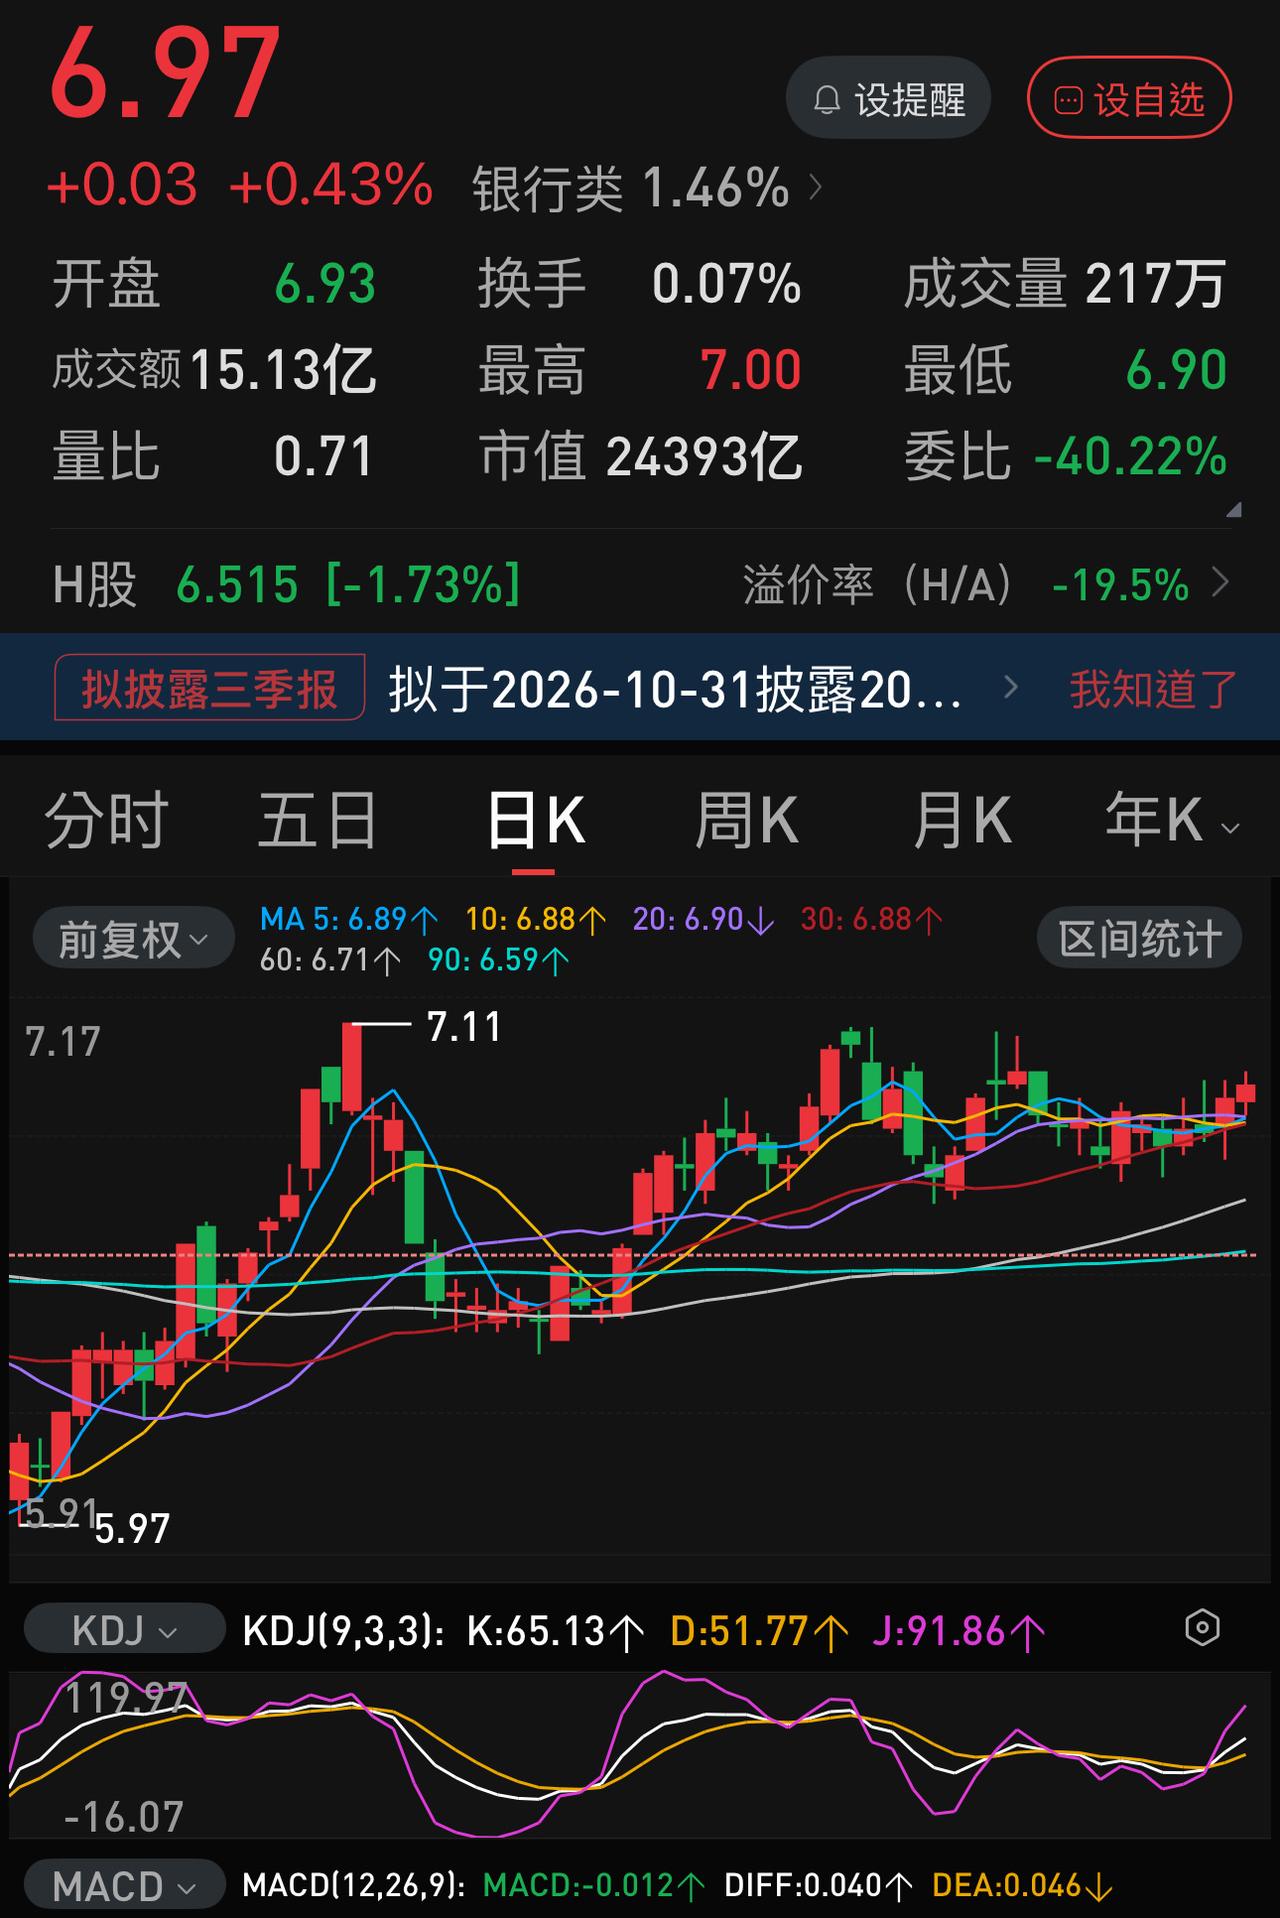
一位股民发帖说,他持有农业银行 6 年了,成本 2.269 元,一口气买了 50 万股,相当于投入 110 多万。如今光靠分红,一年就能进账 10 多万元。说句扎心的话,这个数字比绝大部分人,一年的工资还要高。真的印证了一句话,越有钱的人越能赚钱,而且赚钱越轻松,这就是马太效应。
先把这笔账摊开。50 万股,成本 2.269 元,建仓资金 113 万出头。这是 2020 年前后的价格,那时候农业银行在 A 股长期处于两块多三块钱的区间,没什么人正眼瞧它。
买进去的人,要么是图安稳的老股民,要么是手里有一笔闲钱不知道往哪放的。
这位股民拿了 6 年,中间什么都不用干。农业银行的分红一年比一年多,2020 年度每 10 股派 1.851 元,2021 年度涨到 2.068 元,2022 年度 2.222 元,2023 年度 2.309 元,到了 2024 年度全年合计每股派 0.2419 元。
按 50 万股算,2024 年这一年的分红就是 12 万出头。2025 年中期加末期全年每股大约两毛五,分红金额还在往上走。
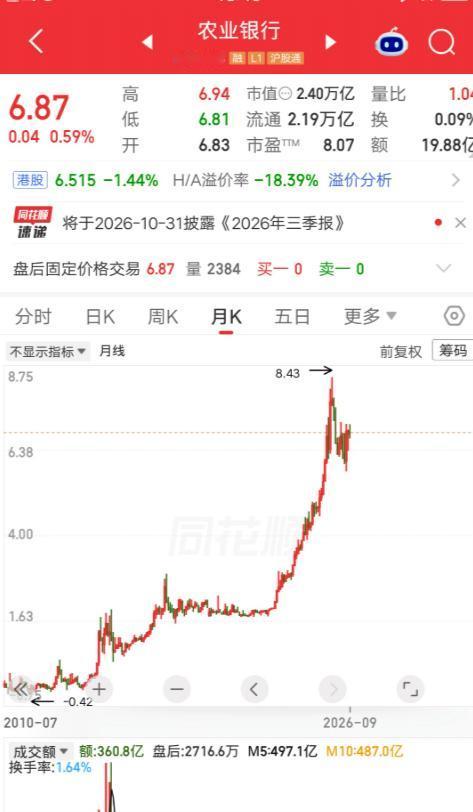
6 年累计下来,光分红到手就有 66 万左右。这还没算股价本身的涨幅。2020 年农业银行股价两块多,现在已经涨到四五块,50 万股的市值翻了将近一倍。
本金 113 万,6 年分红 66 万,市值还翻了倍,这个收益率放在任何投资品类里都拿得出手。
最关键的是,这 6 年他什么都不用做。不用盯盘,不用研究 K 线,不用听消息,不用追涨杀跌。每年到了分红季,钱自动到账。
12 万的年分红是什么概念?2023 年全国城镇私营单位就业人员年平均工资不到 7 万,非私营单位也就 12 万出头。
也就是说,这位股民光靠分红,收入就已经追上甚至超过了大部分上班族的全年工资,而他付出的劳动是零。
很多人一辈子勤勤恳恳上班,每月工资到手先扣房租水电,剩下的存银行,一年利息不到两个点。而有人拿出 100 多万买了一只银行股,每年分红十个点以上。
同样是 100 万,放在不同的地方,6 年后的差距可能是几十万甚至上百万。
马太效应这个词听着挺学术,其实说白了就一句话:手里有本金的人,赚钱的方式和普通人根本不在一个维度上。普通人靠出售时间换钱,一天只有 24 小时,收入上限固定。
有本金的人靠资本生息,本金越大,被动收入越高,而且这个收入不需要他额外付出时间。他睡觉的时候钱在涨,他度假的时候钱也在涨。
有人会说,那我也去买银行股不就行了。事情没这么简单。
首先是本金门槛。113 万的建仓资金,对绝大多数家庭来说都不是小数目。很多人全部存款加起来不到这个数,就算想买,也拿不出这么多钱一次性建仓。
其次是拿不住。6 年时间,中间股市涨涨跌跌,农业银行也有过股价低迷的时候,能拿着不动需要极强的耐心,大部分人涨一点就跑了,跌一点就慌了。
最后是时机。2.269 元的成本价是 6 年前的价格,现在再想以这个价格买入已经不可能了,股价涨上去了,股息率自然就降下来了。
还有一个容易被忽略的细节。这位股民成本价 2.269 元,按现在每股两毛五的分红算,股息率超过 10%。
但如果现在才进场,股价四五块钱,同样的分红,股息率就只有 5% 到 6%。成本越低,股息率越高,持有体验越好,这就形成了一个正向循环。
越早进场、成本越低的人,越能享受高分红,越拿得住;后进场的人成本高,股息率低,稍微一波动就容易动摇。
所以这件事真正扎心的地方不在于他赚了多少钱,而在于这种赚钱方式的可复制性太低。你看到了结果,却回不到 6 年前,也拿不出 113 万的本金,更未必有拿 6 年不动的定力。
财富的差距往往就是这样拉开的 —— 不是某一年突然爆发,而是在很长的时间里,有本金的人一直在用资本赚钱,没本金的人一直在用时间换钱,时间越长差距越大。
调侃一句,这位股民现在的状态大概是,每年到了分红季看一眼账户,然后该干嘛干嘛。而大部分人还在为下个月的工资条焦虑。
这就是现实,只是把账算清楚之后,多少能让人想明白一些事情。