史无前例,中央财政首次对个人房贷进行贴息,破釜沉舟救楼市。
最耐人寻味的是,只覆盖总价150万以下的购房交易,但影响可能超出想象。
这个国庆假期,房贷贴息正式实施了。根据多部委联合发布的通知,房贷贴息高达1个百分点,贴息贷款规模最多100万元。
最受益的是谁?
绝对是刚需,不仅一线,三四线也全面覆盖了。
这是一次“普降甘霖”式的救市,针对的不仅仅是大城市,更要救小县城。
为什么?
其实越是大城市,对土地财政的依赖度反而越低,税源比较广泛。
所以这一次,中小城市反应更剧烈。
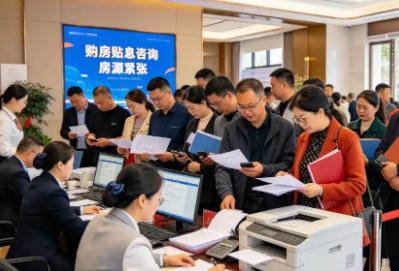
记者采访,开封有工商银行工作人员放弃休假,分赴多个楼盘售楼处,向购房客户面对面宣传刚刚落地的房贷贴息政策;
在南昌,房贷贴息政策出来之后,有中介反映客户咨询量大涨,电话、微信消息都回复不过来。
要知道,中小城市刚需购房者,对利率变动更为敏感。
新政实施后,假如百万房贷测算,五年大约可累计节省5万元的利息。这笔钱,统统由财政兜底。
这样一来,新购房群体的房贷利率直接被摁到了2字头,几乎和租金回报率基本持平了。
要知道现在50城平均租金房价比已经升到2.28%,成都更能到3.8%。
对刚需来说,同一笔钱是用来交租还是还房贷,答案不言而喻。接下来,这部分人群显然那将被激活。
所以,千万不要低估国家提振楼市的决心。
根本原因在于,中国居民财富70%左右集中在房子上,房地产牵连着几十个产业、千万级就业、亿级人群的消费,我们不可能让楼市躺平。
当然,即使房地产枯木逢春,也不可能重演过去“大规模刺激、全国普涨”的旧剧本。
结论很清晰:
房地产已进入存量时代,铁定要换一种活法。
有网友判断,未来房子可能会越来越像汽车:每家每户都还要买,但不再是“人抢房”,而是“房抢人”。
你的房子,到底留还是卖?可以简单分三类——
1,一二线核心区,稀缺地段+租金回报+人口流入三重托底,可以留;
2,一二线郊区,自住可留,纯投资要看租售比,到不了2%就要慎重了;
3,三四线及县城,趁早卖,人口流出+高库存,接盘侠越来越少;
当房地产不再一家独大,未来十年,会有一股巨大的财富迁徙潮。