湖北,一位漂亮的美女,流量不够了,就连接了一处公共的WIFI,结果瞬间被扣掉了850元,她搞不清楚状况,于是报了警,最后才发现,这钱被拿去为她买成了保险,该公司位于上海,民警帮她联系了对方,对方称是误操作,希望对方把钱返回来,对方随后将钱款全部给谭女士原路返回了,可女子疑惑的是,扣费之前连个验证码都没有,怎么就把她的钱给划走了?
谭女士穿着时尚的衣服,拿着高档的手机来到了店里,准备吃早餐。
她的习惯是一边吃饭一边刷手机。
而此时手机特别卡顿,她就习惯性地看向餐厅的墙壁,想找一下他们的公共WIFI。
果不其然,墙壁上就有,她立即就连上了。
当她按照流程点开后,却突然发现自己的手机里在不停扣费。
还没有从惶恐当中清醒过来,银行卡的钱已经被扣掉了三笔,共计850元。
她搞不清状况,询问老板和周围的人,都没有人能够解答,因此赶紧报警。
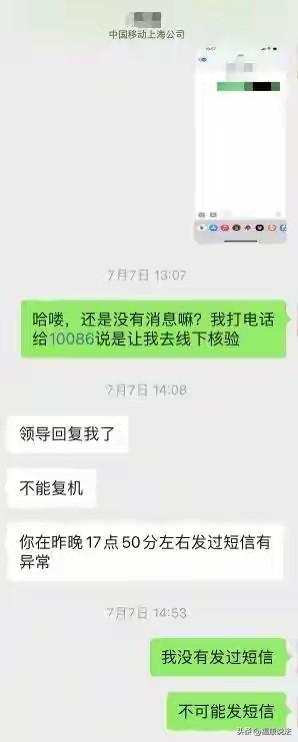
民警来了后,根据侦查流程发现,这笔钱转到了一家上海的保险公司。
说得明白一点,就是谭女士的钱不是被骗走了,是被拿去给她买了保险。
可谭女士只是吃顿早饭,连上WiFi,压根没想过买保险呀。
民警立即联系了对方的客服,询问为什么谭女士只是连个WiFi却被他们扣了钱?
客服很冷静地回答,肯定是谭女士不小心误点了弹出来的红包广告。
谭女士回忆道,确实在连WiFi的时候,突然就弹出一个红包,自己下意识就点开了,之后就开始扣费了。
原来那个只是一个广告,并不是连接WiFi的必要流程,很多人看到红包就不由自主地去点开,结果就被该公司认定为用户是自愿要购买保险。
情况已经说明白,民警希望对方把钱退回来,毕竟谭女士并不是真心要买保险,只是误操作而已。
客服没有推诿,直接将这850元全额原路退回。
事情倒是解决了,但是谭女士后背都在发凉,但凡对方不认定是误操作,硬是扣下这850元,该如何是好?
或者说自己卡里有更多的钱,对方扣得更多,硬是不给又该怎么办?
毕竟在购买保险之前,至少该有一个提示,有一个验证码之类的验证步骤来表示客户同意。
但这些流程全部被省略,仅仅点个红包就扣掉了自己的钱、生成了保单,这个门槛是不是设置得过于简单了?
民警也提醒大家,之前也发生过类似的事件,出门在外要么不要连接公共WiFi,要么连接的时候一定要看仔细,不要去点击任何弹窗优惠链接。
因为可能在你没注意到的角落,对方已经提前做好了勾选,你一旦点进去就相当于默认了对方的条款。
这件事让不少人看完都有些紧张,毕竟在外连接WiFi的情况实在太多了。
这也正好给大家提了个醒:以后要么不连公共WiFi,要么连接的时候要格外小心。
不过依旧让人疑惑,为什么在投保之前,连一个验证码都没有,就直接投保成功了呢?
万幸的是,该公司认可了误操作的情况,办理了退款,要不然这笔损失可就大了。
《民法典》第四百九十六条:格式条款是当事人为了重复使用而预先拟定,并在订立合同时未与对方协商的条款。采用格式条款订立合同的,提供格式条款的一方应当遵循公平原则确定当事人之间的权利和义务,并采取合理的方式提示对方注意免除或者减轻其责任等与对方有重大利害关系的条款,按照对方的要求,对该条款予以说明。提供格式条款的一方未履行提示或者说明义务,致使对方没有注意或者理解与其有重大利害关系的条款的,对方可以主张该条款不成为合同的内容。
还有《电子商务法》第十九条:电子商务经营者搭售商品或者服务,应当以显著方式提请消费者注意,不得将搭售商品或者服务作为默认同意的选项。
保险公司依托广告弹窗设置投保入口,悄悄预先勾选协议,省略验证码确认这一道关键把关,本质就是利用格式条款做隐蔽搭售。
谭女士只是想连上WiFi,她点红包只是出于普通人看到红包弹窗的本能,点击红包≠同意花钱买保险。
商家偷偷把投保协议藏在弹窗背后,没有显著提示,甚至省去二次验证,就是刻意降低门槛,利用人性的小疏忽促成交易。
很多企业觉得,只要页面角落摆了一行小字,就尽到告知义务了。
可法律所说的“合理提示”,不是把字缩到蚂蚁大小,藏在眼花缭乱的广告里面去赌你看不见。
真正的告知,要做到普通人一眼就能察觉,而不是设计陷阱引诱你误触。
这次万幸,保险公司愿意退款,谭女士躲过了损失。可我们不能把安全寄托在商家“愿意通情达理”之上。
如果商家咬死“你点了就是自愿”拒不退款,这份没有尽到提示义务的保险合同,谭女士完全有权主张条款不生效,要求撤销交易。
永远不要去试探人性和商家的逐利底线。
免费的公共WiFi本身不可怕,可怕的是藏在弹窗背后精心设计的套路。
技术应当用来服务于人,而不是挖好坑等着人不小心踩进去。
对于此事,大家如何看待?素材来源于浪涨新闻