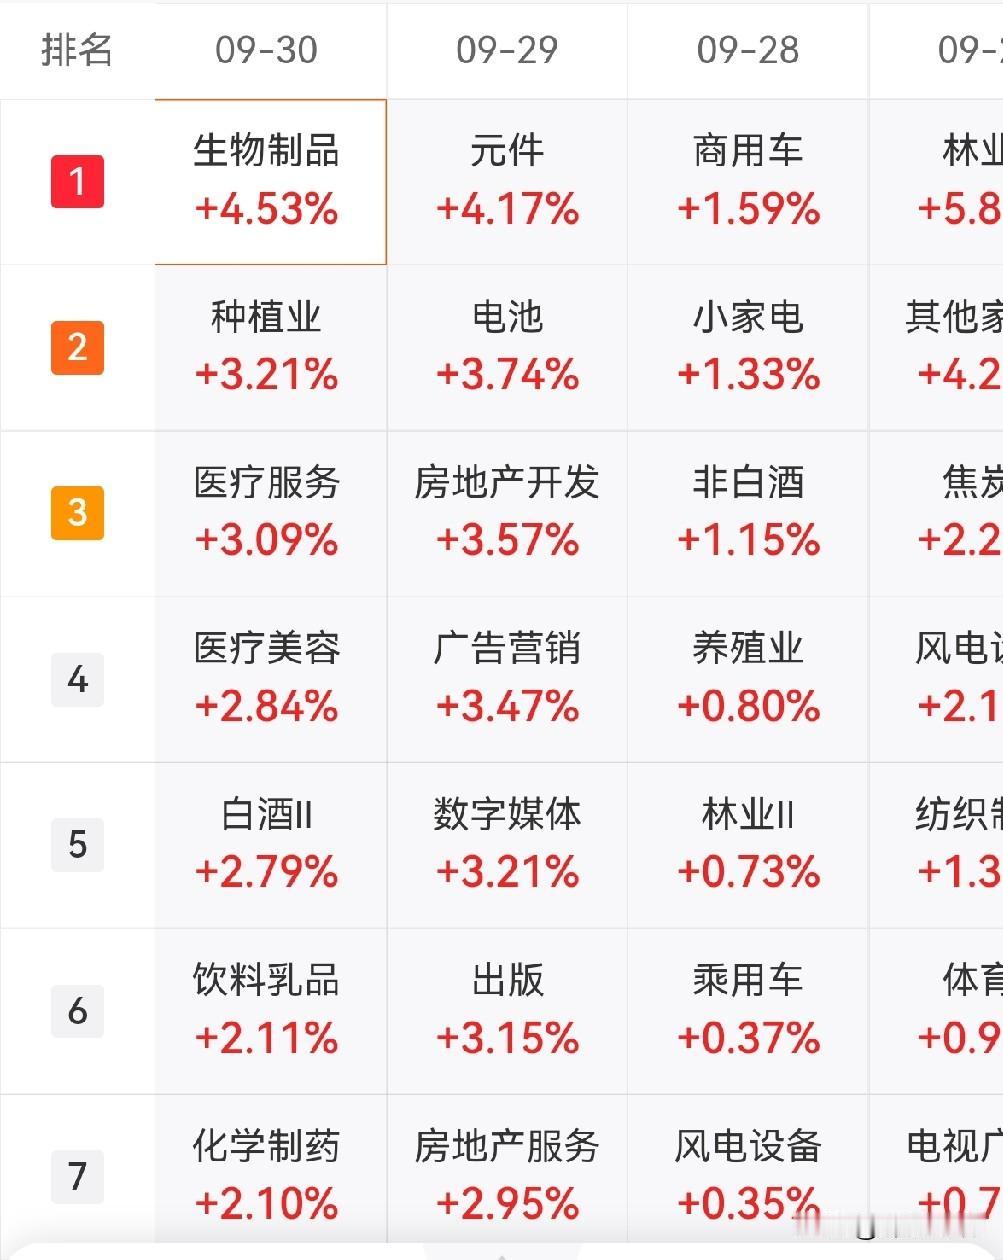
假期我看到很多这样的说法:国庆假期前,风格已经开始向老登转换,如地产、白酒、医药吸金,硬科技资金流出。国庆节后的四季度,就是老登修复,硬科技继续下跌。
我是这样看的:对这位网友的判断,我的看法是:方向对了一半,但结论下得太早。
对的一半:节前确实有资金切换
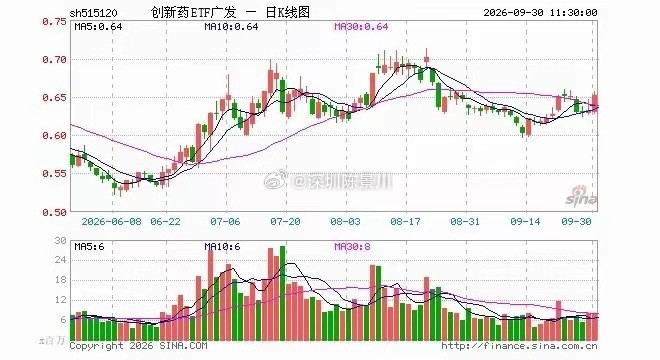
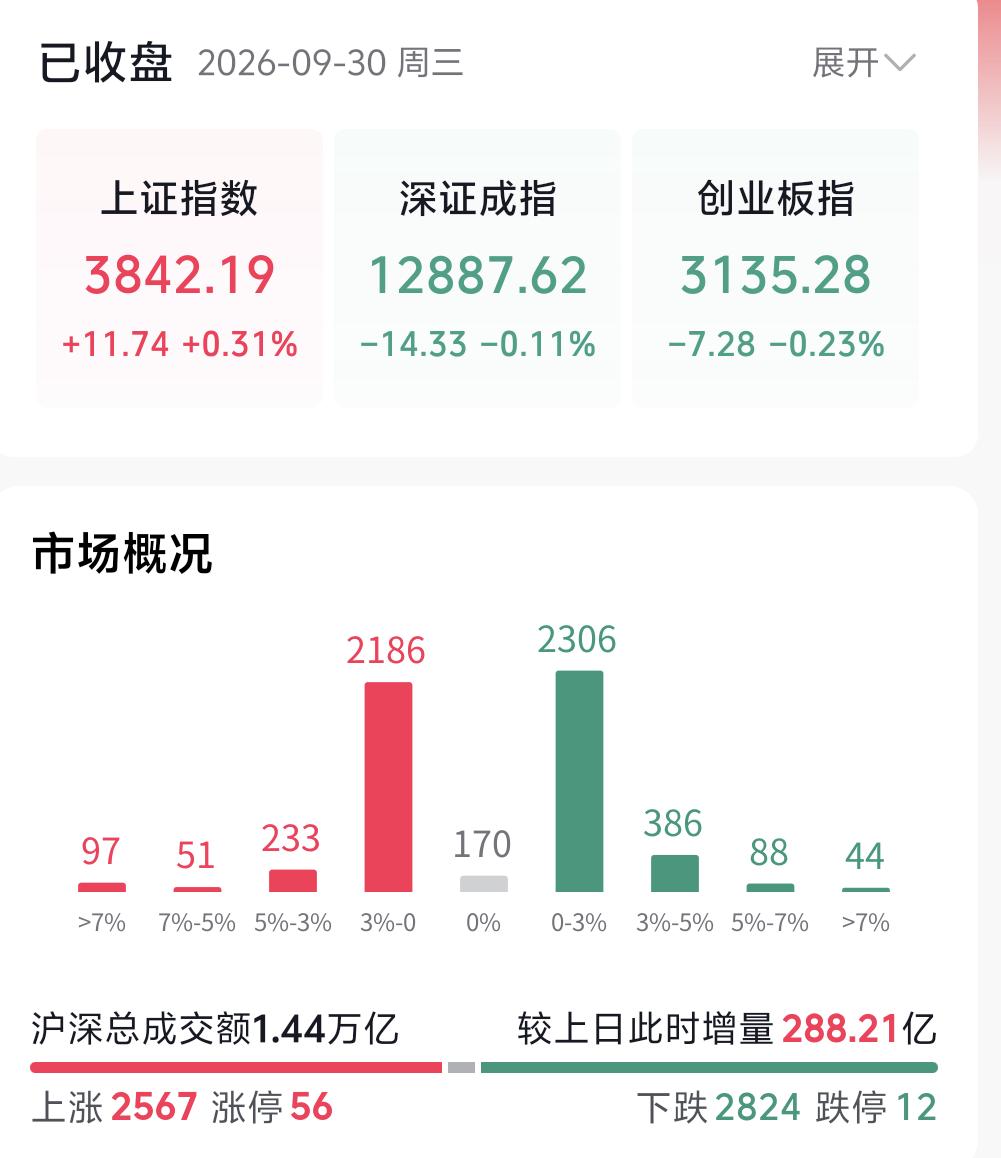
关于创新药,9月30日大涨3.53%,但7只ETF净赎回12.5亿。
关于地产万科、深物业A涨停,游资封板
关于白酒,9月30日净流入居前,避险资金
关于硬科技,半导体-1.67%,光模块-1.42%, 资金流出
节前确实有资金从硬科技流向“老登”方向。 这个看法是成立的。
但结论下早了:这是“避险”,不是“切换”
第一,节前流入创新药、白酒是“避硬科技不确定性”。
资金流入创新药和白酒,本质是回避硬科技长假期间的不确定性(FCC议案、AI叙事松动),选择确定性更强的方向。这是短期避险行为,不是长期风格切换。
第二,创新药大涨但ETF净赎回12.5亿,说明机构在借大涨兑现。
这不是“吸金”,是“兑现”。 如果真是风格切换,ETF应该持续净申购,而不是全线赎回。
第三,“硬科技继续下跌”缺乏依据。
光模块成交919亿,是2025年12月以来最低,缩量到极致,抛压衰竭。这更像是下跌末端,而不是继续下跌的起点。
四季度的真正变量,是下面这些:
ESMO,10月23-27日,创新药催化
三季报,10月底,创新药/科技业绩验证
国谈结果,11月,创新药支付端
FCC议案,不确定,光模块情绪修复或恶化
美联储议息,四季度,全球风险偏好
四季度的方向,不是“老登修复、硬科技下跌”这么简单,而是取决于这些催化谁先兑现、谁超预期。
操作应该注意什么?
不赌风格切换:节前的资金流向是“避险”,不是“切换”。不要因为地产、白酒涨了几天,就判断风格变了。
创新药不满仓:等10月催化验证。
关注科技缩量企稳:光模块缩量到极致,如果节后放量反弹,说明硬科技修复,资金可能回流。
地产依然是脉冲:不参与。
最后总结一句话:不要看到“资金流向变化”,就把“短期避险”当成了“长期切换”。四季度方向取决于催化兑现,不取决于节前几天的资金流向。
股民交流 深察浅聊 科技成长行情