人民币正在持续升值,这件事需要放到美元、欧元、人民币三种主要货币的框架里来看。
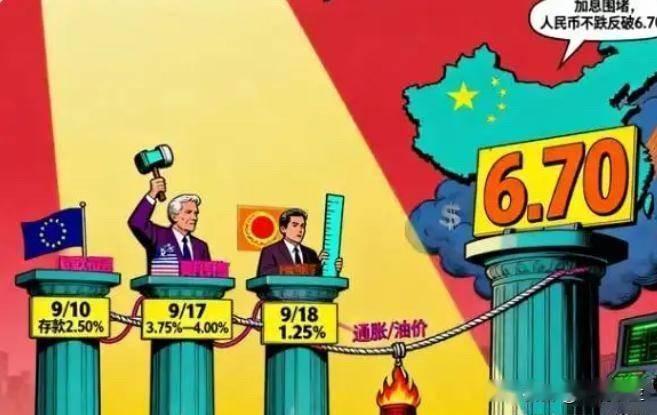
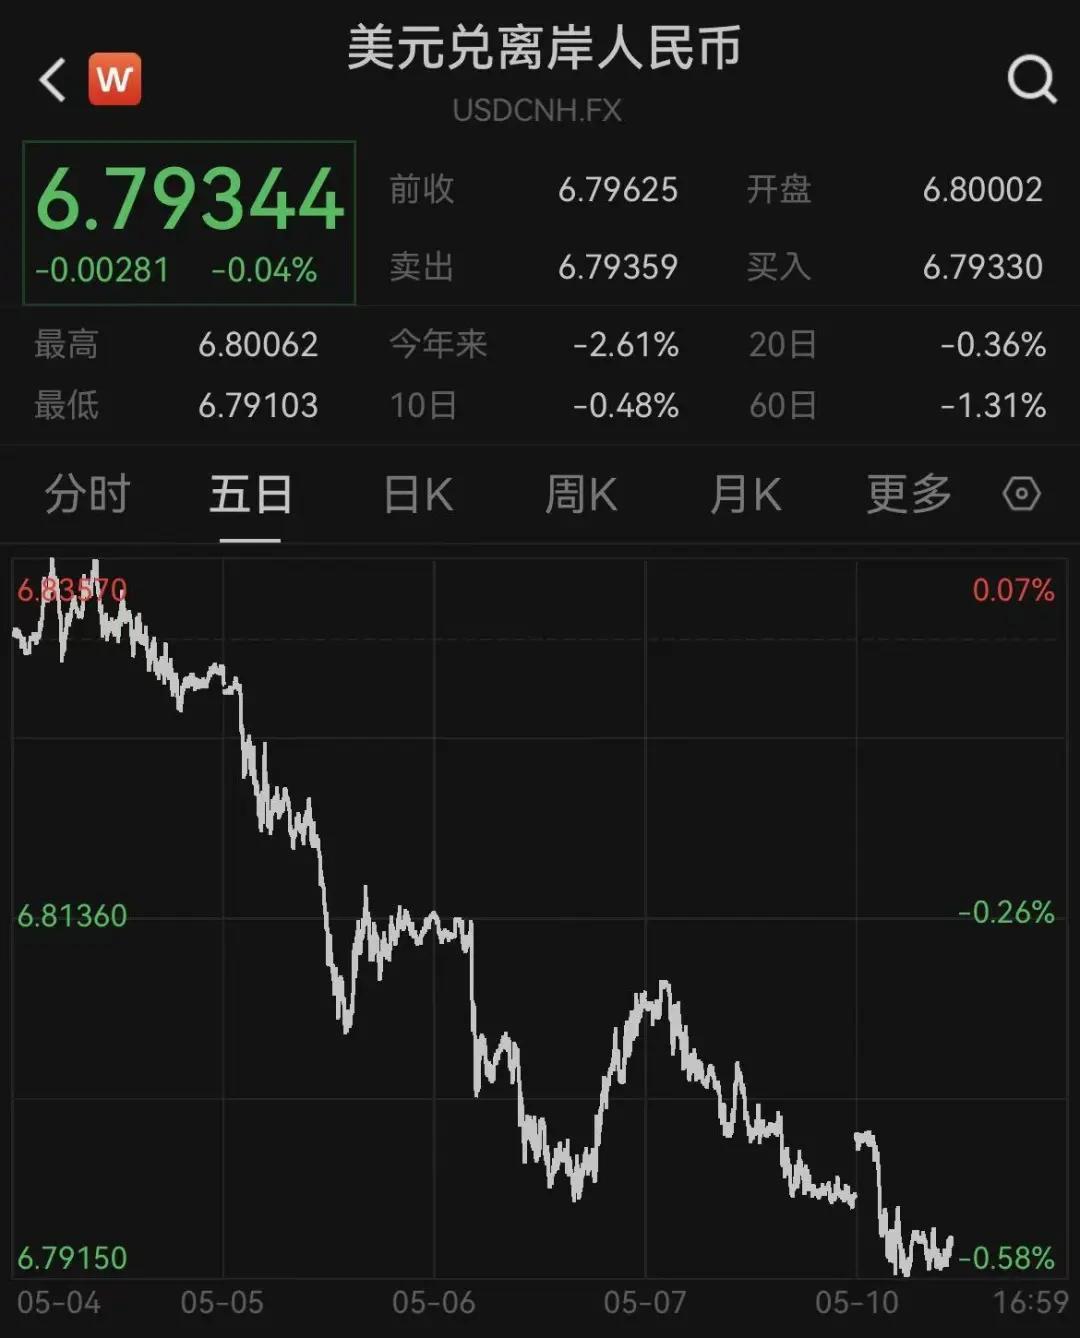
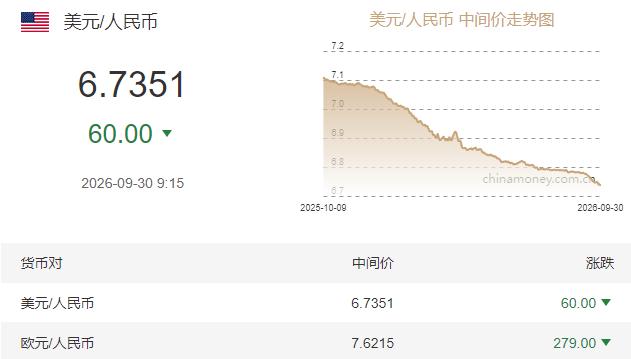
2026年9月28日,人民币兑美元中间价报6.7399,在岸人民币收盘价报6.7131,年内累计升值幅度超过4%,创下2023年2月以来的近三年半新高。
与此同时,人民币兑欧元也在走强,9月底欧元兑人民币汇率约为7.61,一年前这个数字还在8.34附近。人民币对美元、对欧元同时升值,这不是单一货币对的短期波动。
美元走弱是这轮人民币升值的直接外部推力。2025年12月美联储降息后,市场对2026年继续降息的预期持续升温,美元指数从2026年7月末的101.5附近一路回落到98.6附近,阶段性回撤接近3%。
日本在2026年8月累计动用947亿美元干预汇市,推动日元单月升值近7%,日元在美元指数中权重接近14%,这直接削弱了美元的上行动力。美元本身的问题不止于利率周期。
市场对美国财政可持续性的重新评估、对美联储独立性的担忧,都在动摇美元资产的信用基础。人民币升值,首先是因为美元在变弱。
但光靠美元走弱,解释不了人民币这轮升值的幅度和韧性。中国自己的贸易顺差和企业结汇行为,构成了更核心的支撑。
2026年4月到8月,银行结售汇顺差分别为400.8亿、357.9亿、566.6亿、182.6亿和484.8亿美元,单月水平显著高于2010年以来66亿美元的历史均值。
大量出口企业把海外赚到的美元换成人民币,形成了持续性的结汇潮。2026年一季度经常账户顺差达到1843亿美元,货物贸易顺差2475亿美元。出口赚回来的外汇在源源不断地转化成对人民币的需求。
境外机构对人民币资产的态度也在变化。美元资产吸引力下降的背景下,人民币债券和股票的配置价值被重新定价,外资增持人民币资产的意愿在上升。2026年1月,人民币在全球支付中的占比达到3.13%,排名升至第五位。这个数字听起来不算大,但趋势是向上的。
现在把欧元放进来对比。欧元区的情况和美元、人民币都不太一样。欧洲央行从2025年7月到2026年2月连续五次维持利率不变,存款机制利率停在2.00%。2026年9月欧洲央行启动了加息,三项关键利率上调25个基点,存款便利利率升至2.50%。
欧元区通胀在2026年9月加速到3.8%,是2023年9月以来的最高水平,远超欧洲央行2%的目标。通胀压力迫使欧洲央行收紧货币政策,理论上对欧元汇率是支撑。
但欧元兑美元在2026年10月初仍低于1.13,接近2025年5月以来的最低水平,原因是市场认为欧洲央行的紧缩步伐会远慢于美联储。
欧洲央行自己也在警告,中东冲突引发的能源冲击对通胀的全面传导还没有结束。欧元的问题在于,它有一个统一的货币政策,却没有统一的财政政策,成员国之间的经济分化让欧洲央行在加息和保增长之间很难两全。
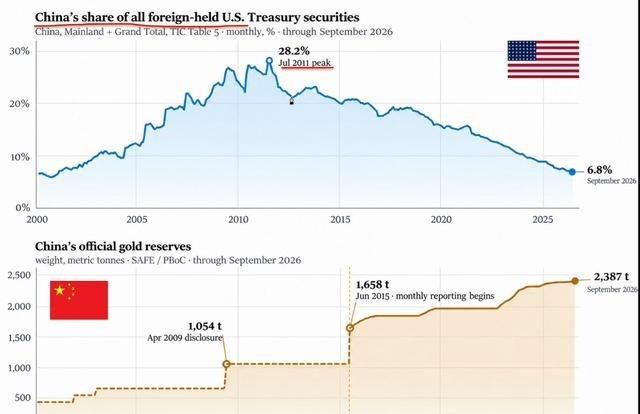
人民币和欧元面临的外部环境不同,内部的支撑条件也不同。欧元区2026年一季度在全球储备中的占比为20.03%,稳居第二,但受制度约束,扩张空间有限。中国的情况是,经常账户顺差持续保持高位,外汇储备稳定在3.4万亿美元以上。
中国人民银行在2026年上半年的货币政策执行报告中延续了“汇率基本稳定”的基调,同时强调保持弹性。政策信号是明确的:不追求单边升值,但也不放任汇率偏离基本面。
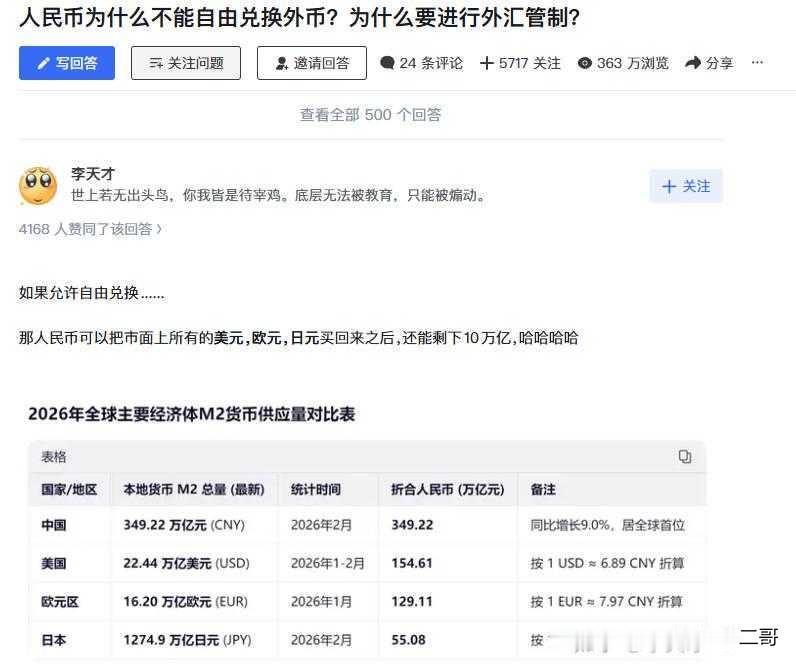
人民币在全球支付中的占比和美元、欧元相比仍然有很大差距。美元在全球储备中占约57%,欧元约占20%,人民币的储备占比还远低于这两个数字。以人民币计价的国际债券余额约3200亿美元,在全球市场中的占比仅1%,而美元占46%,欧元占40%。
人民币国际化的路还很长。但方向是清楚的:从贸易结算货币向投融资货币和储备货币延伸,这个进程在2026年明显加速了。
多家国际机构在2026年5月集体上调了人民币汇率预期。汇丰银行将年底人民币兑美元汇率预期从6.75上调至6.65,德意志银行从6.7上调至6.55,高盛给出的12个月目标价是6.50。
这些机构的判断逻辑是一致的:中国出口竞争力稳固、美元信用走弱、中美经贸关系趋于稳定,三个条件同时成立。
回到用户提出的判断,美元、欧元、人民币确实是世界上最主要的三种货币。但这个“主要”的含义正在发生变化。美元仍然是最大的储备货币和支付货币,但它的信用基础在被反复检验。
欧元有规模,但受制于制度设计,难以独立承担全球货币体系的核心角色。人民币的体量在增长,支付和结算功能在扩展,但从结算货币变成真正的储备货币,需要资产池足够深、市场足够开放、制度框架足够可信。
2026年人民币的持续升值,反映的是全球资金在美元走弱背景下的重新配置,也反映了中国贸易基本盘对外汇市场的实质支撑。升值本身不是终点,它只是三种货币之间相对力量变化的一个可观测信号。