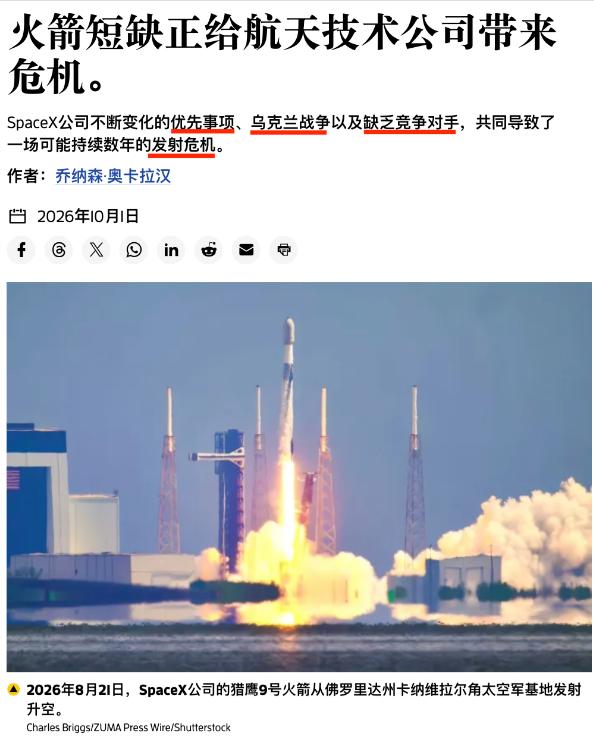
除东大外,其他国家想发射卫星更难了,原因居然是“火箭短缺”。美媒认为主要原因有三个:
1、俄乌战争后,俄罗斯退出商业卫星发射的国际业务,而它以前的接单量占全球市场的五分一;
2、根据美国的规定,使用美国部件的卫星不能使用东大火箭发射;
3、SpaceX准备淘汰猎鹰9号专注发展星舰,所以不再接2028年以后的猎鹰9号发射任务。
于是,想发射卫星的公司就发现:手里攥着钱,排队都排不上号。
先说说俄罗斯这一走留下的窟窿有多大。联盟号火箭,几十年里是全球商业发射市场的绝对主力,便宜、可靠、随叫随到。
俄乌冲突一爆发,西方制裁跟上,俄罗斯的火箭一夜之间从国际市场上消失了。
最惨的是英国的 OneWeb,好几颗卫星都已经运到俄罗斯发射场了,最后只能转去找马斯克帮忙。
俄罗斯的商业发射份额从 2021 年的 12% 直接跌到 2025 年的 2.3%,这中间空出来的位子,没人能一下子填上。
再看美国那条规定。说白了就是,只要你的卫星里用了美国产的零件,就别想沾东大火箭的边。
这条规矩已经卡了二十多年,而且门槛越收越紧 —— 卫星里美国部件占比超过 25% 就不行。
问题是现在全球卫星产业链里,美国零部件几乎无处不在,芯片、传感器、通信模块,想完全绕开美国部件造一颗功能完整的卫星,难度极大。
这么一来,东大的长征系列火箭运力再充足、价格再实惠,大部分商业卫星公司也只能干瞪眼。
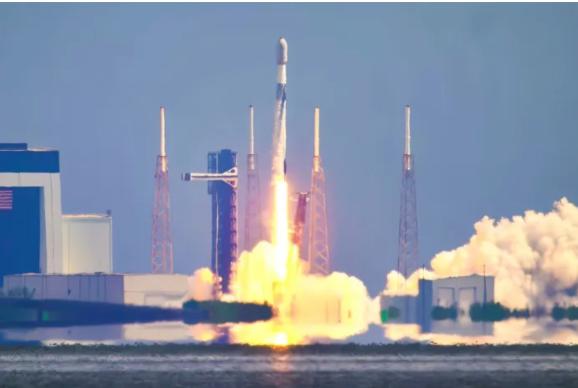
最狠的还是 SpaceX 这一手。猎鹰 9 号是目前全球商业发射的顶梁柱,一年发射几十次,占了全球商业发射的大头。
结果 2026 年 9 月,SpaceX 直接宣布不再接受 2028 年以后的猎鹰 9 号新订单,连部分一次性箭体组件都停产了。
马斯克的算盘很清楚:把客户全部往星舰上赶。可星舰到现在还没完成商业首飞,测试也是磕磕绊绊,能不能在 2028 年顺利接棒,业内没人敢打包票。
价格已经开始涨了。猎鹰 9 号专属发射报价从去年的 7000 万美元涨到了 7400 万美元,拼车发射每公斤涨到 7000 美元。
光涨价还不算,SpaceX 连拼车任务的席位都不卖了,小公司想搭便车都没门。有公司为了确保能上天,不得不咬牙买下一整枚猎鹰 9 号的专属发射权,成本直接翻几倍。
欧洲那边也指望不上。阿丽亚娜 6 号本来被寄予厚望,结果因为涡轮泵出问题,2026 年的发射计划从 8 次砍到 6 次都不到。
亚马逊的 Project Kuiper 一口气包了 24 次阿丽亚娜 6 号发射,排期直接排到 2031 年,等于把欧洲未来几年的运力基本占满了。
意大利的 Avio 公司倒是接到了一堆从猎鹰 9 号那边转过来的咨询,但它的织女星火箭运力有限,接不了大单。
于是全球商业航天就出现了这么一个荒诞的局面:卫星越造越多,星座越铺越大,能把它们送上天的火箭却越来越少。
一边是东大的火箭产能充足却被规则挡在门外,一边是客户拿着钱排队等 SpaceX,还要担心星舰跳票。
这件事往深了看,其实是美国用规则给自己挖了个坑。它用出口管制把东大火箭排除在全球市场之外,本意是打压东大航天产业,结果现在全球运力真紧张了,才发现把最有潜力的供应商给锁死了。
俄罗斯的运力没了,欧洲的运力跟不上,SpaceX 一家独大之后还主动收缩产能搞升级,剩下的缺口谁来补?答案其实很明显,但美国的政策不允许。
对东大来说,这反而是个机会窗口。全球商业卫星发射市场一年比一年大,星座组网的需求摆在那里,运力缺口是实打实的。
只要美国的管制政策不松动,那些不用美国部件的卫星、那些被美国排除在外的国家和地区,就会主动来找东大合作。
东大的民营火箭公司这两年起来得很快,运力和成本都有竞争力,完全有能力吃下这部分市场。
说到底,航天这门生意,最终还是运力说了算。你规则卡得再死,客户的卫星总不能永远躺在地面上。
美国以为封锁就能限制别人发展,结果把自己的客户逼到了墙角。等星舰真的成熟了,这个缺口可能会被填上,但 2028 年之前这两年多的空窗期,足够让很多事情发生变化。
火箭短缺这件事,表面上是市场供需问题,根子上还是地缘政治把商业逻辑搅乱了。而乱局之中,谁有实实在在的运力,谁就有话语权。