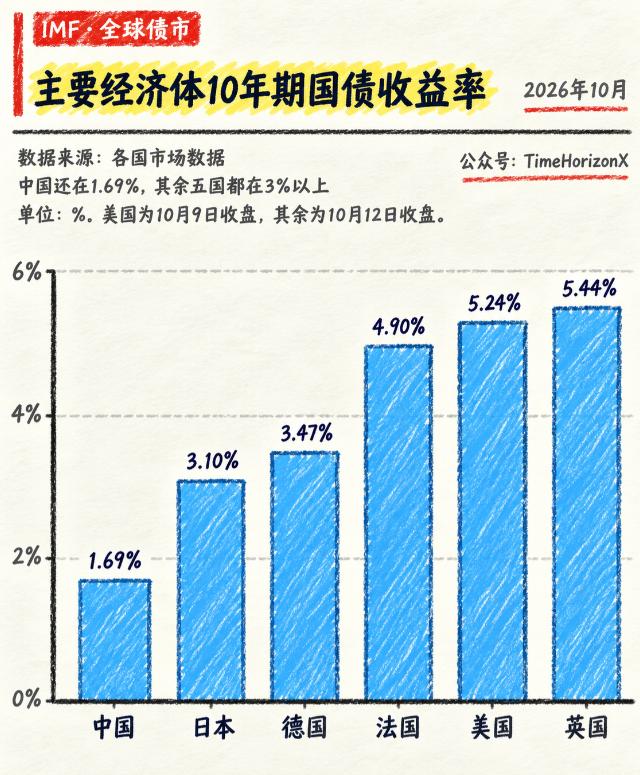
中国 1.69%,美国 5.24%,日 3.10%,法4.90%,德 3.47%,英 5.44%。瞅着这张全球主要经济体 10 年期国债收益率的图,不少人的第一反应恐怕是:哇,英美国债收益率都突破 5% 了,把钱存过去岂不美滋滋?
先别急着羡慕。在宏观金融的底牌库里,收益率从来不是只赚不赔的单向收益,数字越高的另一面,是借钱的人正在付出越沉重的代价,而这笔代价最终会摊到每个普通人头上。
先算一笔最基础的账。国债收益率写的是名义数字,真正落到口袋里的是实际收益,得扣掉通货膨胀。
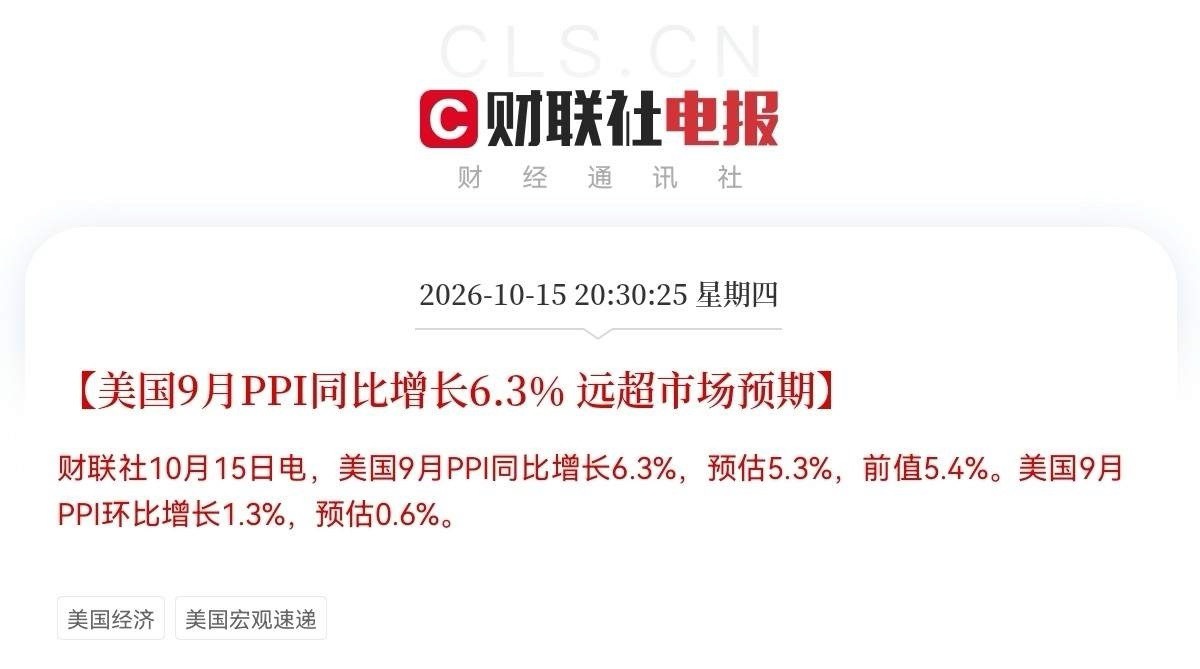
美国 9 月 CPI 同比上涨 3.7%,其中能源价格同比暴涨 20.45%,5.24% 的 10 年期收益率扣掉 3.7% 的通胀,实际只剩 1.5% 左右。
英国 8 月 CPI 同比 3.1%,英格兰银行自己公开警告,受中东冲突推动的能源价格影响,通胀还会进一步上升,5.44% 的收益率扣完也就 2% 出头,而且这个数字随时可能被新一轮涨价吃掉。
反观中国,1.69% 的收益率背后是不到 1% 的 CPI 增速,物价水平长期稳定,扣完通胀之后的实际收益跟美国的差距远没有表面上 3.5 个百分点那么夸张。
很多人只盯着 5% 比 1.69% 好看,却没算过 5% 对应的那个国家,超市里的牛肉、汽油、电费一年涨了多少,名义收益跑不赢物价上涨的情况在这些国家正在真实发生。
再往深一层看,国债收益率本质上是政府的借钱成本。收益率越高,说明市场要求政府支付更高的利息才肯把钱借出去。
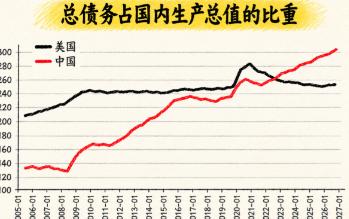
美国联邦政府债务规模已经突破 35 万亿美元,每年仅利息支出就超过 1 万亿美元,比国防开支还高。
英国更极端,30 年期国债收益率已经突破 6%,创下 1998 年以来的最高纪录。
这些利息从哪来?财政收入,也就是纳税人交的钱。
政府每年收上来的税,越来越大的比例要用来偿还旧债利息,能用于基建、教育、医疗的钱就被挤压。为了填补窟窿,只能继续发新债,新债又带来更高的利息,形成一个自我强化的循环。
市场看到这个循环,就会要求更高的收益率来补偿风险,于是收益率继续往上走。这不是经济繁荣的标志,这是债务压力在价格上的直接体现。一个连政府借钱都要付 5% 以上利息的经济体,企业和个人的融资成本只会更高,整个社会的运行成本都在抬升。
还有一个普通人容易忽略的成本:汇率。
拿着人民币去买美债英债,先要换成美元英镑,到期之后再换回来。这一来一回,换汇手续费、买卖价差先扣掉一块。
更关键的是汇率波动,持有期间如果美元对人民币贬值 3%,那 5% 的收益率直接缩水到 2%,贬值 5% 就等于白干一场。
过去几年美元指数大起大落,汇率波动幅度经常超过年化 2%,对于普通投资者来说,这个风险并不小。而且个人换汇有年度额度限制,资金跨境流动也有合规门槛,真操作起来远不是在手机上点几下那么简单。
回过头看中国这 1.69%。收益率低,直接对应的是整个社会的融资成本低。企业贷款、地方政府发债、个人房贷,利率都跟着国债收益率的中枢走。
10 年期国债 1.69%,意味着企业能以更低的成本拿到钱扩大生产,地方政府能以更低的利息融资搞建设,普通人买房还贷的压力也相对小。
这是一种系统性的成本优势,不是某一个投资者的收益能衡量的。
与此同时,中国 30 年期国债收益率已经下破 2.06%,创年内新低,说明市场对长期通胀的预期非常稳定,对人民币资产的信心充足。
说到这里,立场其实已经很清楚了。全球正在经历一场利率格局的根本性切换,过去十几年那种零利率甚至负利率的日子一去不复返。
发达国家靠印钱、借钱、消费驱动的增长模式,在通胀和债务的双重挤压下已经走到了瓶颈。
5% 以上的国债收益率不是什么值得羡慕的红利,它是通胀反复、财政失衡、央行被迫紧缩的综合产物。名义数字再高,扣掉物价上涨和汇率波动,真正能装进口袋的所剩无几。
中国这 1.69% 看起来不起眼,但它对应的是低通胀、低融资成本、健康的财政空间和稳定的汇率预期。
对于普通人来说,判断一笔钱值不值得投,从来不是看名义收益率在全球排第几,而是看扣掉所有成本和风险之后,实际购买力到底增加了多少。
名义上的高收益从来不算数,落袋为安且不缩水的那部分,才是真的。全球资本用脚投票的结果已经说明了问题 —— 在这场收益率赛跑中,钱多的地方不一定是好地方,钱稳的地方才是。