标签: 北美
A股真正的大雷,最致命的风险,是主营业务高度依赖北美巨头、核心订单完全被海外拿捏的企业。阳光电源、中
A股真正的大雷,最致命的风险,是主营业务高度依赖北美巨头、核心订单完全被海外拿捏的企业。阳光电源、中兴通讯、歌尔股份、闻泰科技,就是市场最血淋淋的四大教训。1、阳光电源:你越强,越容易被制裁曾经的全球储能、逆变器龙头,北美市场占比极高。可海外规则就是:你弱,给你订单做代工;你A股真正的大雷,最致命的风险,是主营业务高度依赖北美巨头、核心订单完全被海外拿捏的企业。阳光电源、中兴通讯、歌尔股份、闻泰科技,就是市场最血淋淋的四大教训。1、阳光电源:你越强,越容易被制裁曾经的全球储能、逆变器龙头,北美市场占比极高。可海外规则就是:你弱,给你订单做代工;你强,抢占利润,直接政策封杀。一纸新规、一项禁令,就能直接锁死市场。业绩再好、技术再牛,命运不在自己手里。2、中兴通讯:大国博弈的牺牲品曾经被列入实体清单、全面断供,经营几乎瘫痪,股价直接崩盘腰斩。别人掌握芯片、标准、规则,我们只是组装代工。深度绑定北美技术体系,随时可以被掐断命脉,毫无主动权。3、歌尔股份:客户一句话,股价跌半年深度绑定苹果,营收高度集中。你砸钱扩产、囤设备、全力配套;客户随时砍单、压价、转移产能。没有议价权、没有定价权、没有备选客户,纯粹是别人的代工厂。4、闻泰科技:绑定海外体系,最终遭遇制裁大举收购海外资产、深度融入北美供应链。结果直接被列入实体清单,技术受限、出口受限、订单受限。再好的赛道故事,一纸制裁就能全部归零。
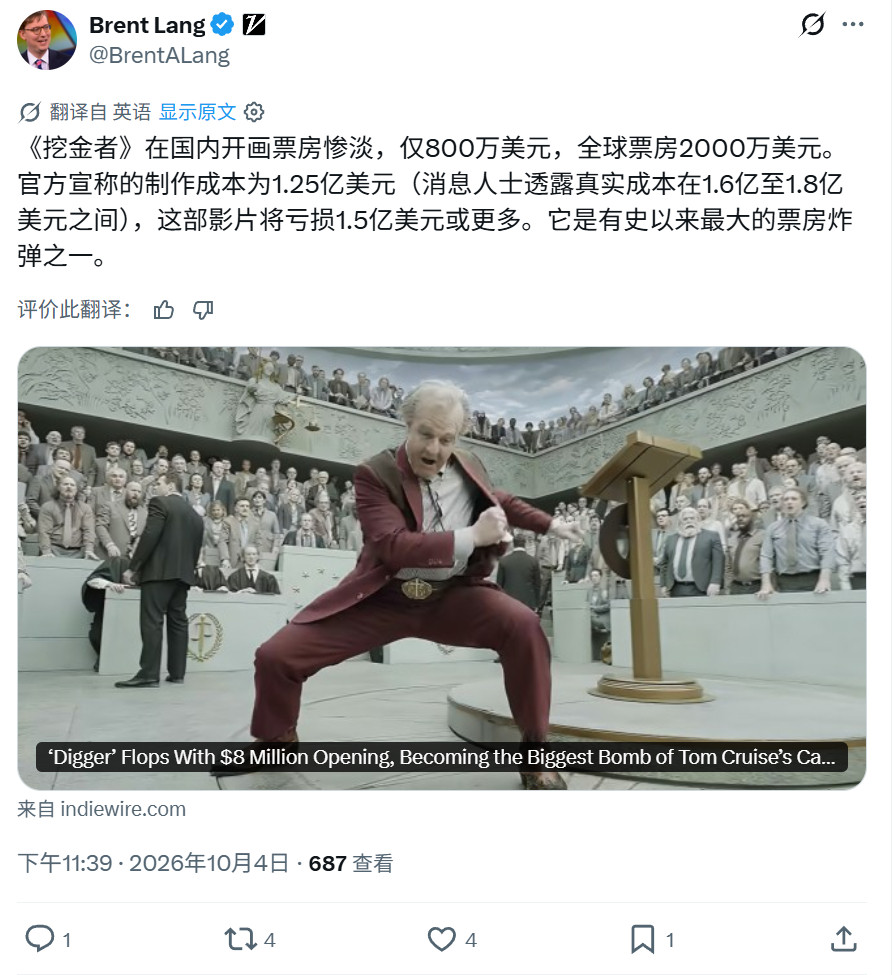
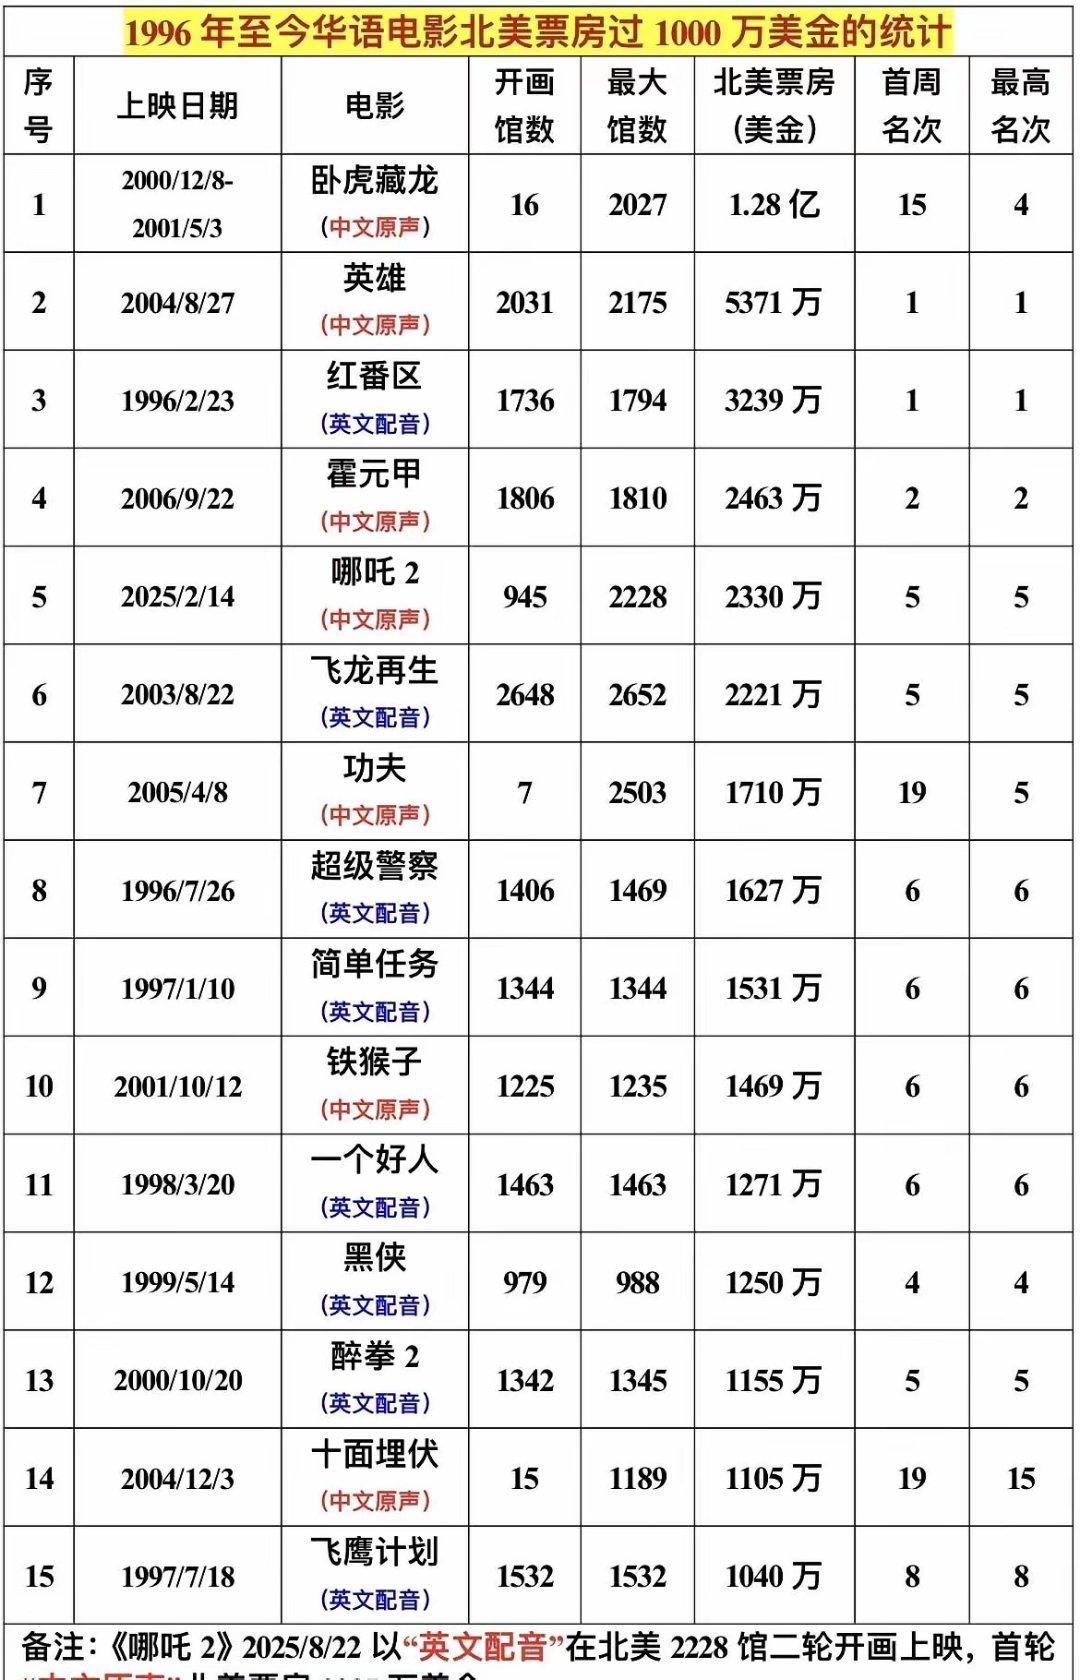
华语电影北美票房过1000万美金的统计1996年至今一共有15部华语电影北美票房
华语电影北美票房过1000万美金的统计1996年至今一共有15部华语电影北美票房过1000万美金。2006年李连杰《霍元甲》后直到2025年动画电影《哪吒2》才再有华语片北美过1000万美金,但2006年至今仍未有一部“华语真人电影”北美票房过700万美金。1996-2006这十年华语电影在北美市场领先其他国家电影。华语电影北美市场简述:1.《卧虎藏龙》:北美上映时间最长且票房最高的华语电影,北美1.28亿美金。2.《英雄》:北美开画最大规模且能连拿2周末票房冠军(首周冠军次周蝉联)的华语电影,北美5371万美金。3.《红番区》:96年以来第一部北美大规模上映的华语电影,打破华语片北美票房记录,北美3239万美金。4.《霍元甲》:北美首周末票房亚军,06年至今北美票房唯一过700万美金的“华语真人”电影,北美2463万美金。5.《警察故事3》:北美“旧片新上”里观影人次最多的华语电影,北美1627万美金。6.《哪吒2》:06年至今第二部北美票房过700万美金的华语电影,北美2330万美金。另外70年代李小龙电影全球大卖,李小龙北美票房最高的华语片《猛龙过江》1000万➕美金,北美票房最高的是和好莱坞合拍的《龙争虎斗》2500万美金。
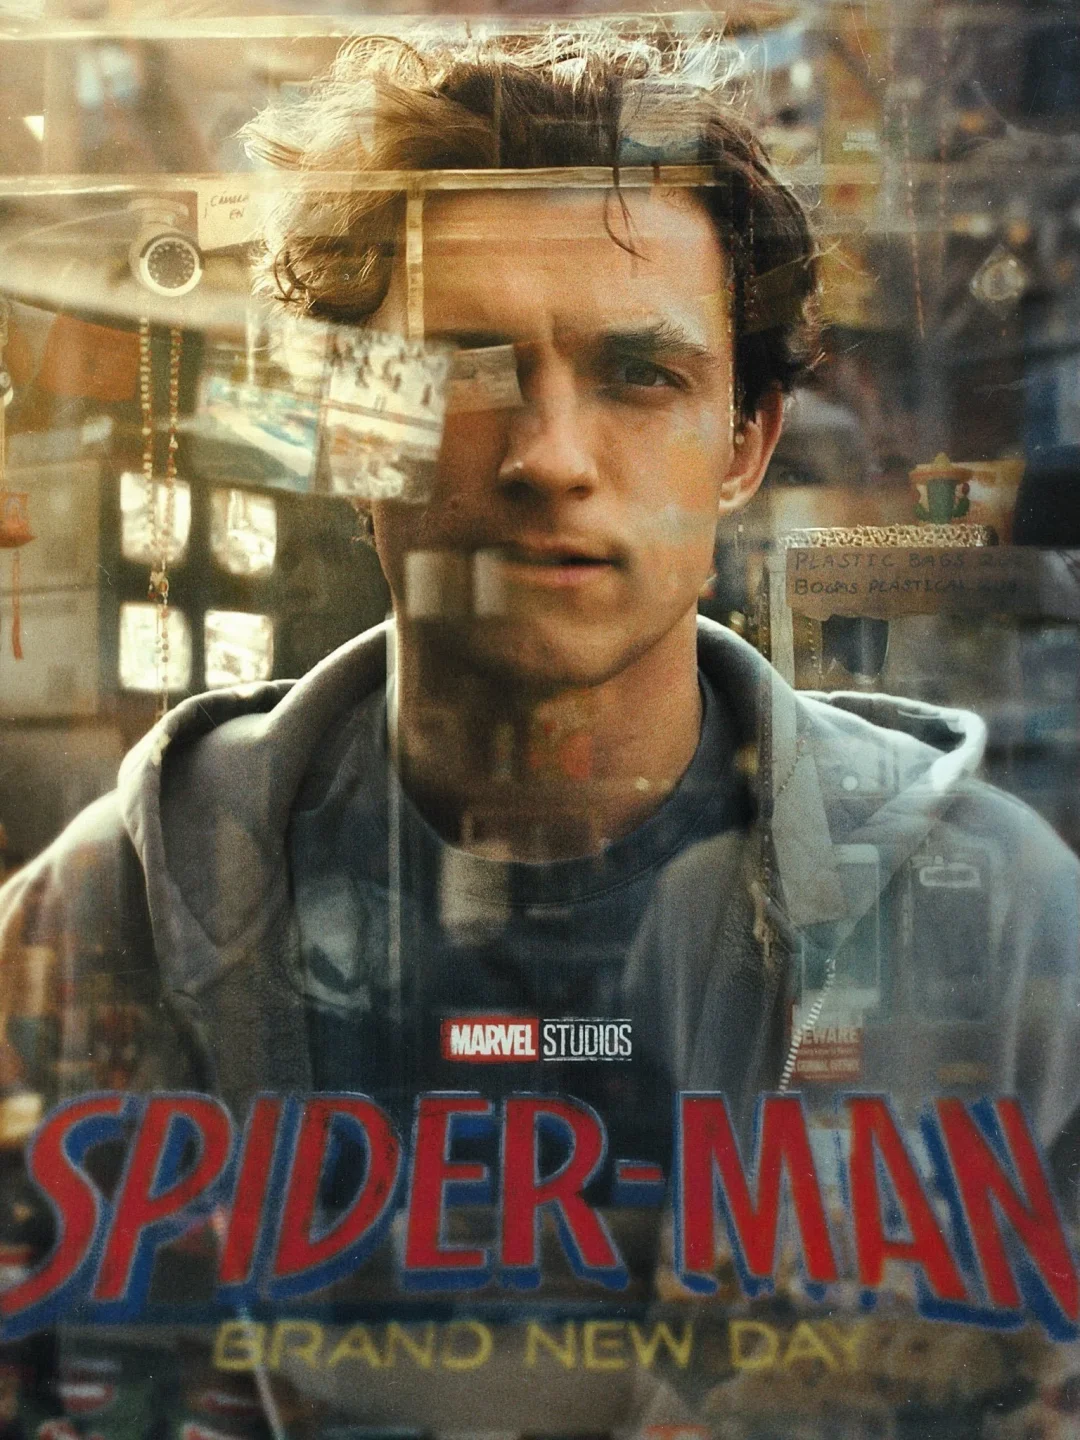
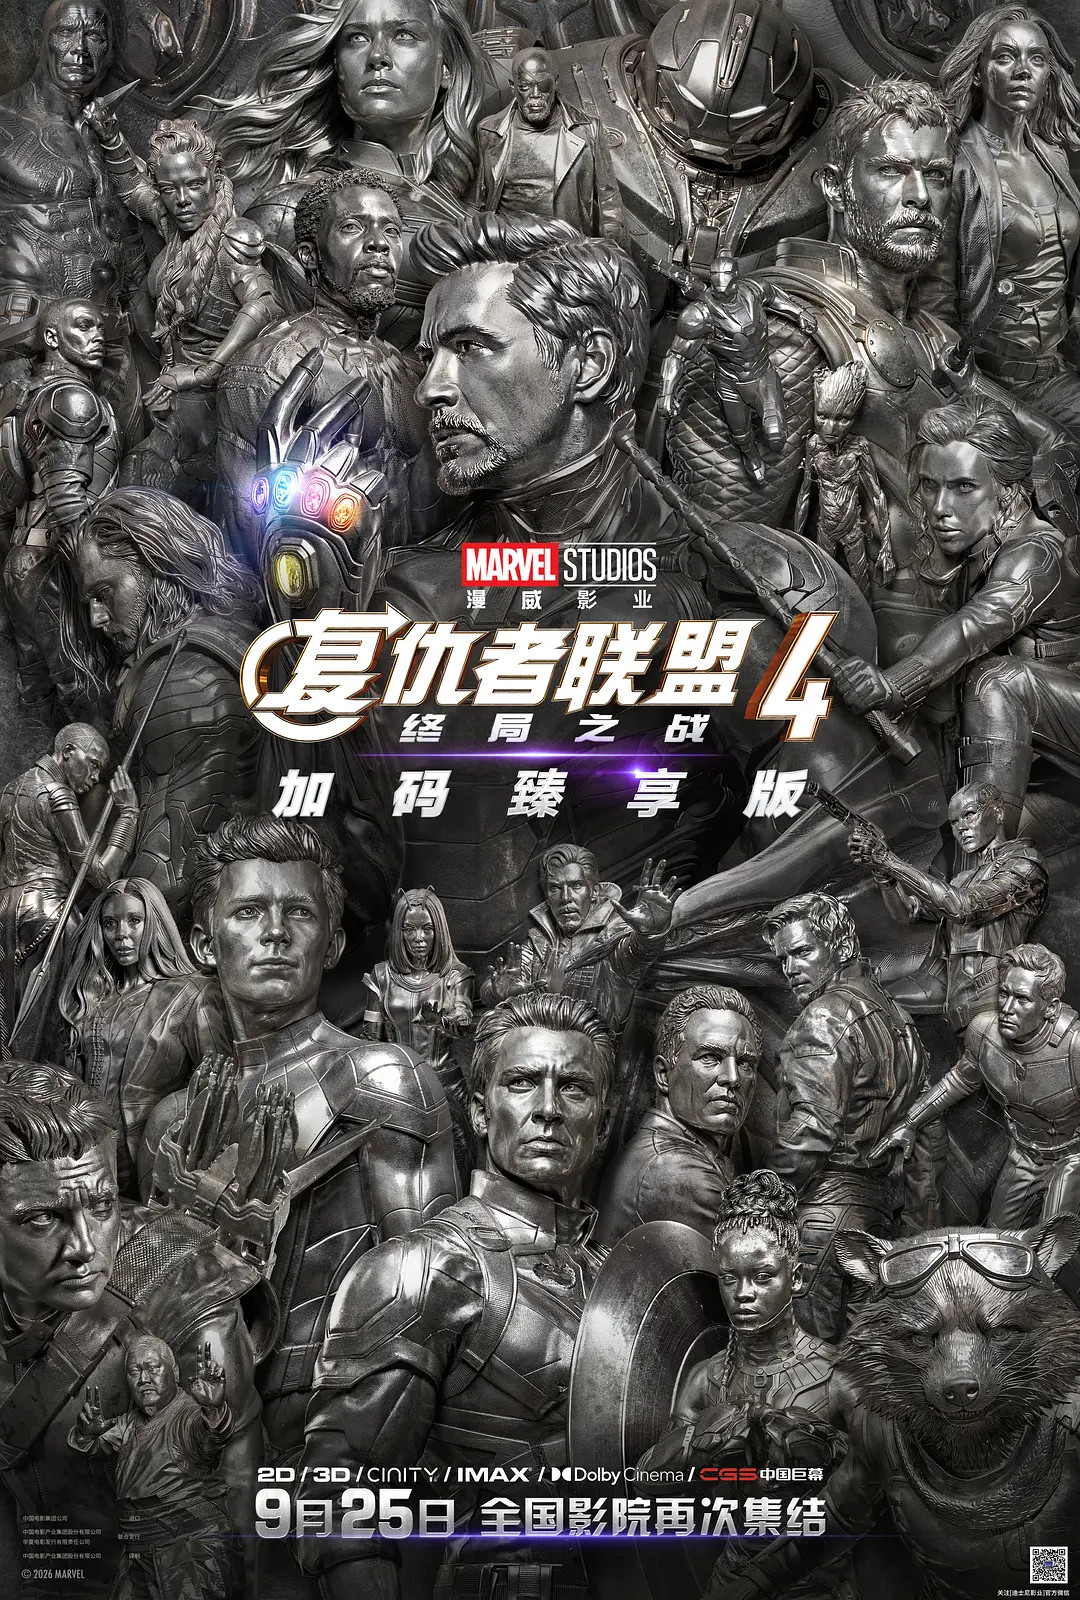
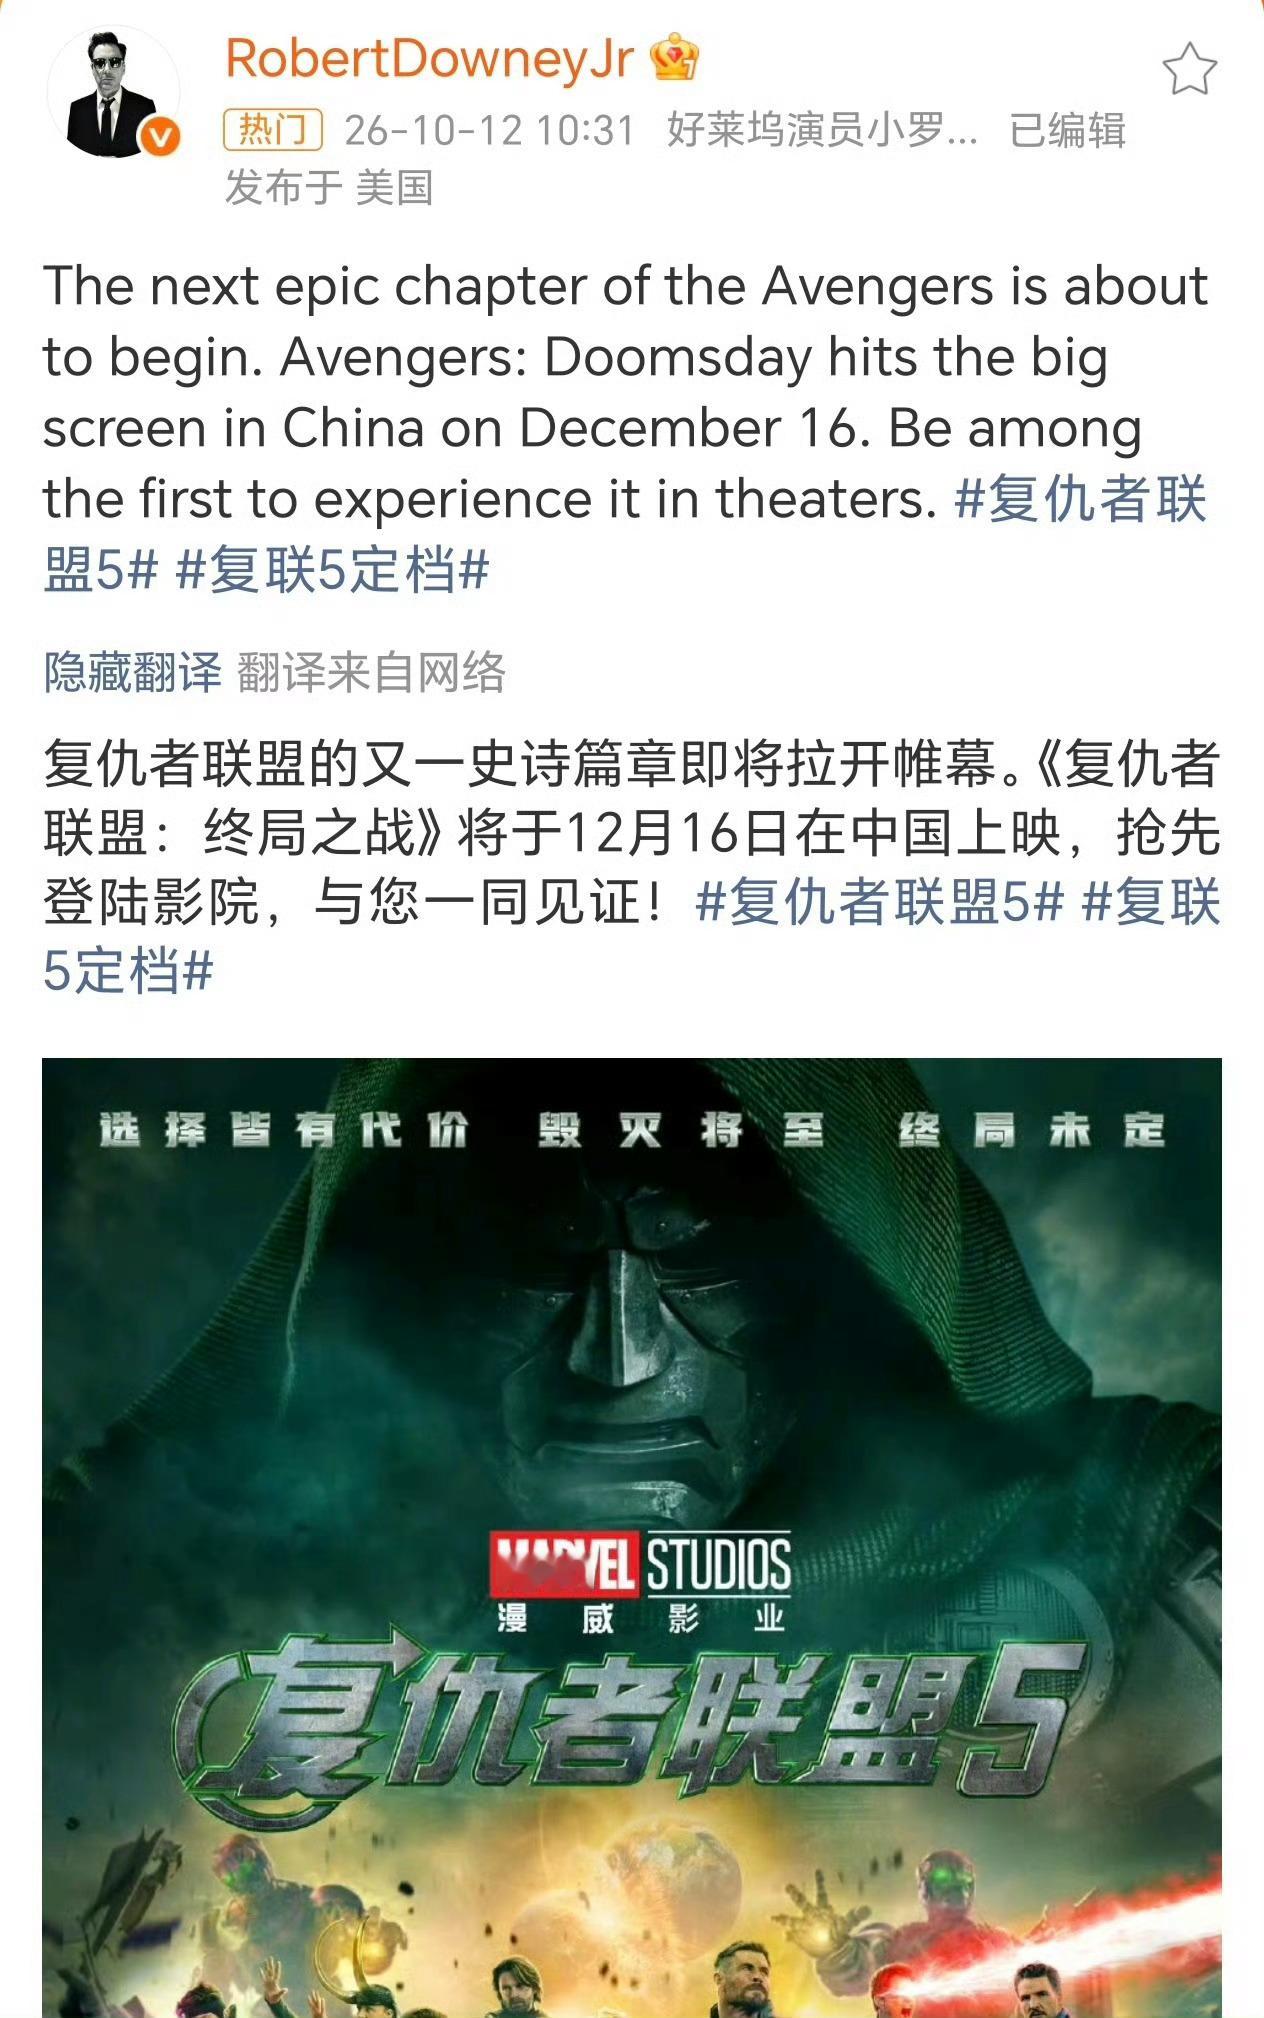
时隔7年,《复仇者联盟4:终局之战》重映版再度登顶北美票房榜。影片周五在北美30
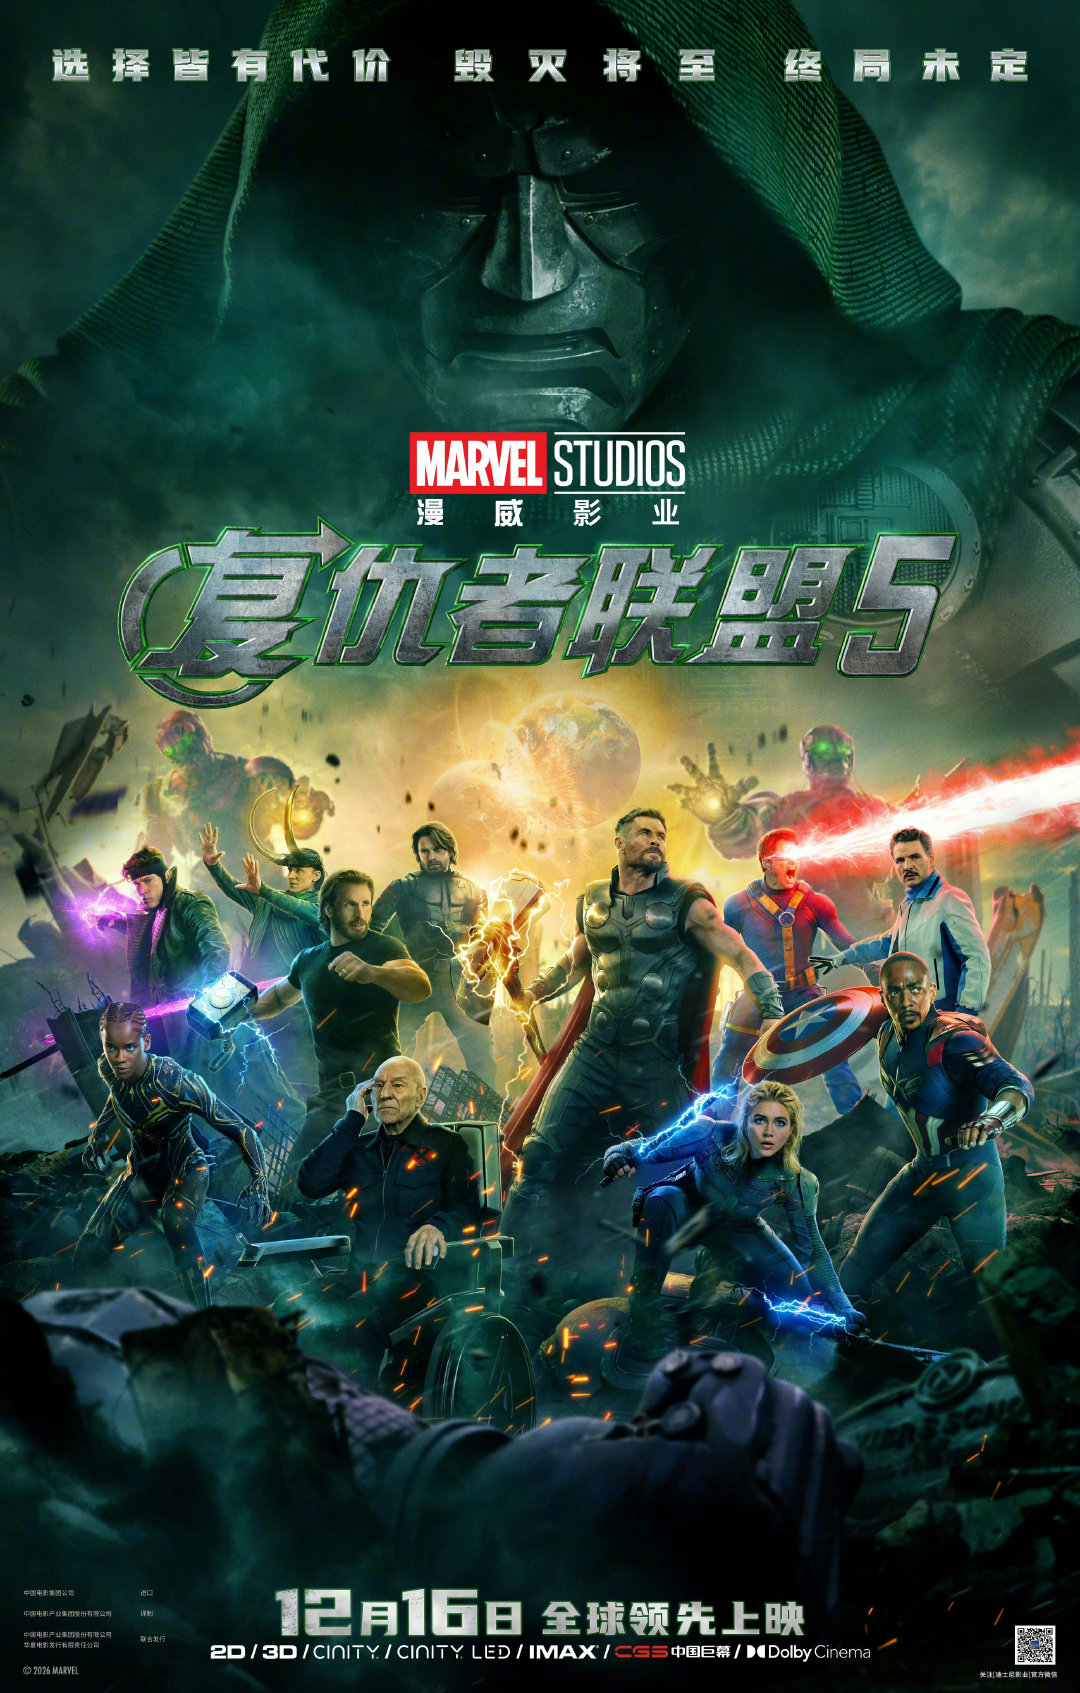
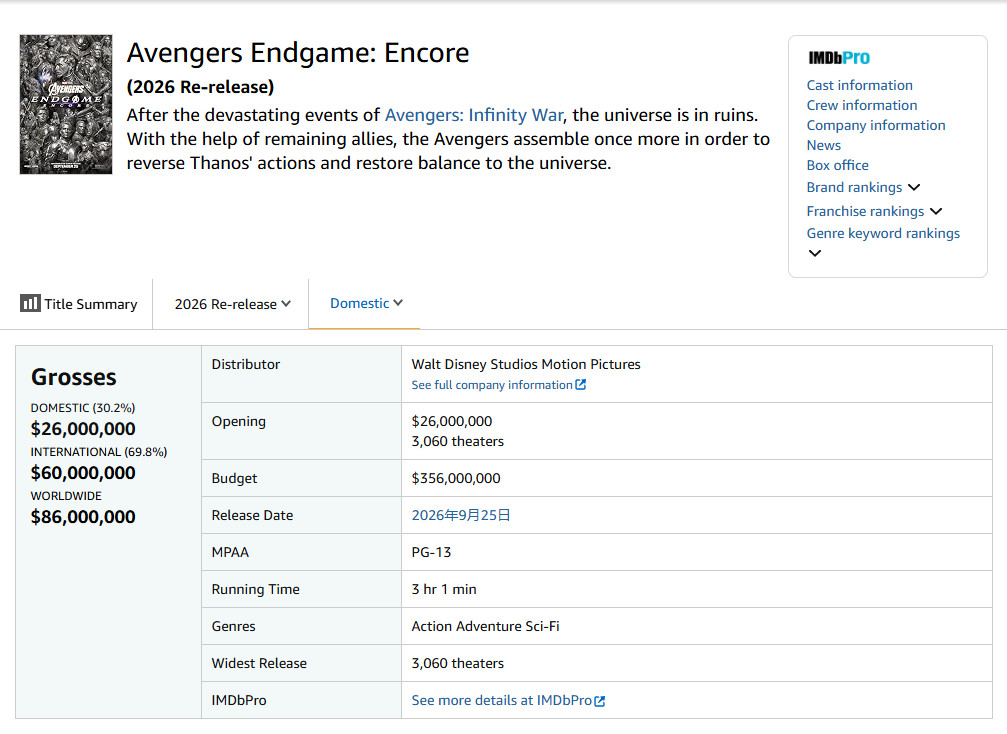
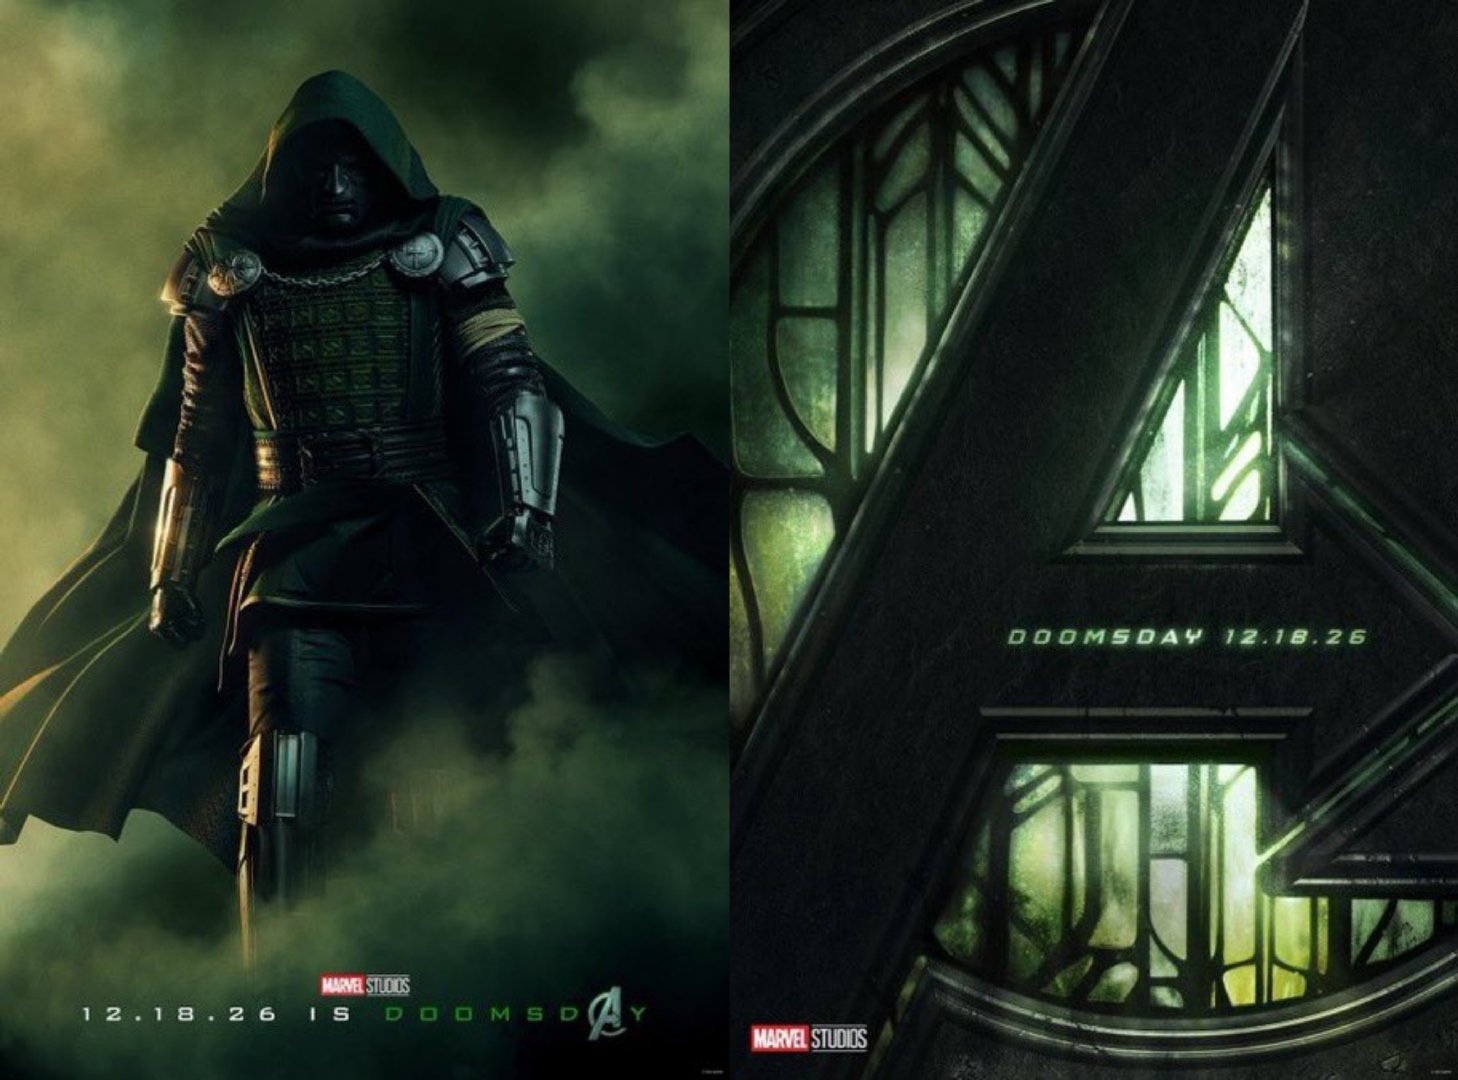
时隔7年,《复仇者联盟4:终局之战》重映版再度登顶北美票房榜。影片周五在北美3060家影院进账1120万美元强势夺冠,首周末票房预计斩获2600万美元左右。影片曾在2019年创下全球27.99亿美元的影史第二票房纪录,此次重映也是为定档12月18日上映的《复仇者联盟5:毁灭日》预热。此外,影片在内地票房同样非常出色,稳居中秋档票房冠军。
最终结果居然是“瓜分”日本!惊不惊喜?全球汽车产业正迎来颠覆性格局重构,长期霸占
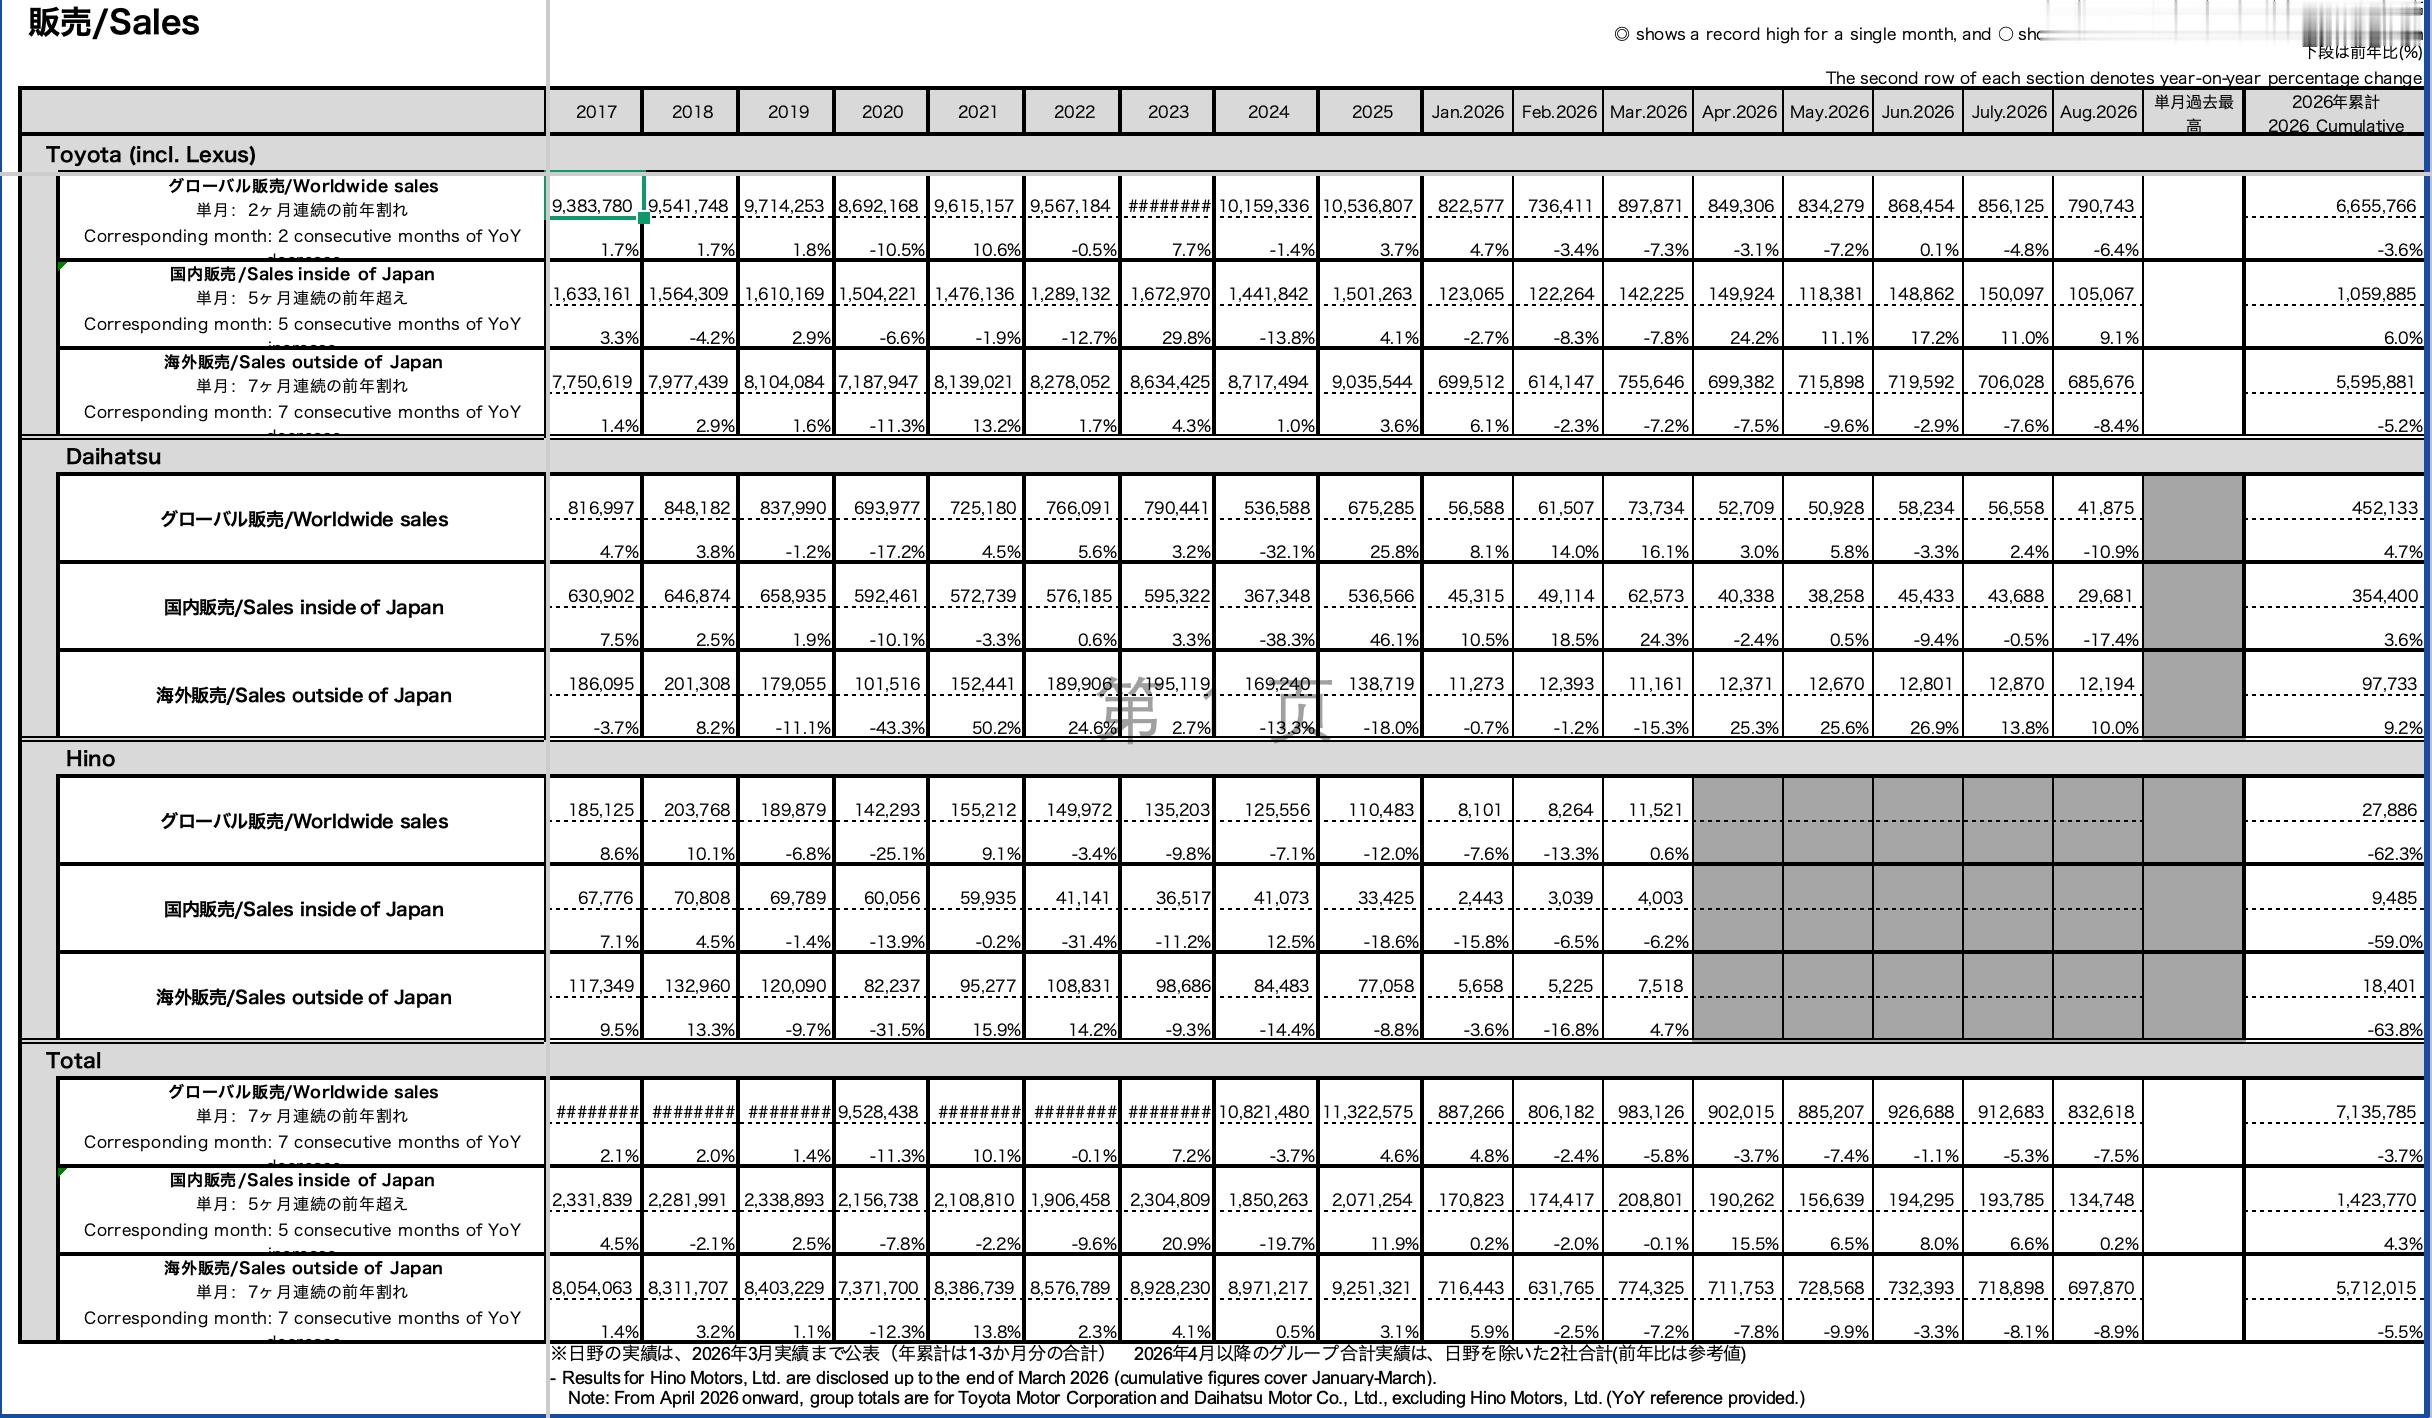
最终结果居然是“瓜分”日本!惊不惊喜?全球汽车产业正迎来颠覆性格局重构,长期霸占中美核心市场的日系车企,如今遭遇双向挤压。行业逐渐形成全新竞争形态:美国依托本土渠道稳住北美基本盘,中国凭借新能源技术与完整产业链抢占全球增量。双方差异化互补,持续压缩日系传统市场空间,彻底打破了延续数十年的全球车市旧格局。美系车企在北美长期受制于日系压制,市场根基持续弱化。上世纪80年代,美系车本土占有率高达70%,垄断北美市场。但历经多年市场竞争,份额持续下滑,2025年已跌破35%。即便特斯拉崛起暂时止住颓势,但仅实现止跌拉锯,始终无法完成市场回升,整体弱势格局难以扭转。2025年美国新车市场数据揭示真实竞争态势:表面美系占比42%、日系36%,美系小幅领先;但细化口径后格局反转,美系实际有效占比仅34.6%,日系升至46.4%。随着日系混动车型在北美持续热销,其市场壁垒愈发稳固,长期压制美系发展。汽车产业是美国制造业核心支柱,带动超长上下游产业链,单个整车岗位可撬动七至八个配套岗位,直接关系本土就业与工业稳定。但多年来,美国汽车产能与就业岗位持续外迁至南部各州及加、墨地区,依托北美自贸区获利,却未能反哺本土产业升级,也是区域汽车贸易争议频发的重要原因。与美国产业颓势截然相反,中国车市五年完成跨越式逆袭。2020年国内车市由合资品牌主导,自主品牌占比仅20%,日系、德系合计占据近半市场,巅峰占比均超23%,垄断国内主流消费市场。截至2025年,国内车市格局彻底改写,自主品牌占比飙升至69.5%,实现绝对主导。曾经强势的合资品牌大幅缩水,日系跌至9.7%,德系跌至12.1%,彻底退出主流地位,本土车企完成对外资品牌的全面反超。国内市场突围的同时,中国汽车出口实现量级突破。2015年国内汽车年出口仅75.5万辆,全球占比不足3%;2025年出口量暴涨至709.8万辆,同比增长21.1%,海外市场占有率达11.5%。这份成绩,是在欧美设置高额关税、严苛准入壁垒的压制下取得,充分印证中国汽车产业的硬核竞争力。2025年5月,路透社预判中国汽车进入美国市场是必然趋势。受高额关税限制,此前国产车企赴美阻力极大,但随着2026年9月多项行业信号释放,市场破冰的可能性持续加大,传统贸易壁垒正逐步松动。业内普遍认为,中国始终坚持平等的全球产业合作原则,不参与阵营博弈,但在汽车领域具备和美国差异化协作的基础。美方掌控北美渠道与高端市场,中方拥有产业链与新能源技术优势,双方互补性极强,可合力突破日系长期垄断的市场格局,完成全球车市份额的重新分配。当前全球汽车产业格局已定,无任何单一品牌或派系能够制衡中国汽车的综合实力。欧美贸易保护只能短期限流,无法逆转产业发展趋势,日系份额持续收缩已成定局。截至2026年9月21日,国内自主品牌市场占比持续高位稳定,汽车出口增速保持强劲,欧美对华汽车贸易政策暂无调整。全球车市份额重构持续推进,日系车企在中美两大核心市场的占有率延续收缩态势。伙伴计划信源:路透社、中国汽车工业协会、乘联会、环球时报、国内主流汽车产业公开报道