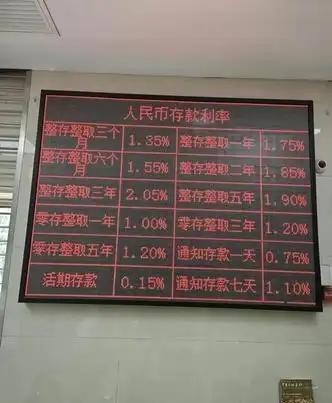
存款大局落定!2026年9月起,银行的存款利率,或将迎来大的调整!
最近这段时间,身边不少习惯存定期的朋友,手机里的银行APP几乎每天都要点开看一看,生怕错过了存款利率变动的消息。
普通人辛辛苦苦攒下的积蓄来之不易,存款利率哪怕只是微调零点几个百分点,一年下来,利息差额都能抵得上好几百块的日常开销,大家上心也是理所应当。
小区里的张叔就是典型代表,今年52岁,退休之后手里握着一笔早年攒下的积蓄,不碰股票、不买基金,认准银行定期存款才是最稳的选择。
前两年他踩过一次利率下调的坑,本来打算存三年期存款,犹豫了半个月,等他去网点办理的时候,利率已经降了一截,几万块本金,三年直接少拿几千利息。这件事之后,张叔就养成了习惯,银行一有风吹草动,第一时间就来问我。
就在八月底,张叔连着好几天跑到家附近的国有银行网点咨询,大堂经理私下跟他透了口风,存款利率新一轮调整窗口,大概率会落在9月份。消息一传出来,小区里不少大爷大妈都坐不住了,有的急着把到期存款赶紧办理续存,还有一部分人持观望态度,想再等等看,会不会还有进一步的变化。
很多人可能不清楚,国内存款利率并不是一成不变,银行会根据市场资金供需、宏观经济环境,适时调整存款挂牌利率。回顾最近几年,存款利率整体处在下行通道,几乎每隔一段时间,就会迎来一轮下调。
这一轮市场传出的9月调整消息,核心还是多家银行跟进优化存款定价机制。简单来说,就是银行负债成本太高,吸收存款付出的利息压力大,而对外放贷的收益持续走低,两头挤压之下,银行的盈利空间不断收缩。如果继续维持较高的存款利率,银行经营压力会持续加重,也不利于实体经济拿到低成本的贷款。
这次调整,大概率不会一刀切,不同期限、不同类型银行的调整幅度会有差别。国有大行存款利率调整会相对温和,城商行、农商行这类地方银行,之前为了揽储,利率普遍比大行高,后续下调的空间相对更大。短期存款比如活期、一年期利率波动会偏小,中长期的三年期、五年期定期存款,会是这次调整的重点方向。
不少储户现在陷入两难。像张叔这样偏向保守的人,担心利率继续下跌,想着抓紧锁定当前较高利率,优先存长期定期。但也有人持不同看法,担心未来如果利率反弹,现在存了长期存款,提前支取只能按活期计息,反而会损失利息,不敢轻易锁定多年期存款。
网点里最近也出现两种截然不同的储户。一类是资金马上到期,果断选择三年期定存,落袋为安;另一类选择拆分成短期存款,把资金分成几笔,分批存入,保持资金灵活性,等待后续行情。两种做法没有绝对好坏,完全取决于每个人手里资金的使用计划。
很多普通人容易踩一个误区,只盯着存款利率数字高低,忽略隐藏的限制条件。部分地方银行高息存款产品,会设置起存门槛,还有支取规则限制。一旦中途急需用钱,提前支取的利息损失,很可能直接抹平高利率带来的收益。还有人盲目追求五年期存款,把全部流动资金锁死,家里遇到急事用钱,就会陷入被动。
存款利率下调,本质上并不是单纯针对普通存钱的老百姓,这是一套宏观层面的调节手段。降低银行揽储成本,能够推动贷款利率下行,企业贷款成本降低,才有动力扩大生产、增加岗位,最终带动整体经济活力。
当然这件事落到普通人身上,感受最直接,就是存款利息变少。这也是为什么消息一出,储户反应这么强烈。大家辛辛苦苦存钱,本来想靠利息补贴日常开销,利率持续走低,这笔稳定的被动收入就会缩水。
站在普通人资产配置的角度看,存款依旧是家庭资产的安全底座,它保本保息的属性,是理财、基金无法替代的。只是我们不能再抱着过去的老想法,指望靠着长期定期存款拿到很高的收益。
家庭资金可以做简单拆分,预留3到6个月生活费放在活期或者短期理财里,保证随取随用,应对突发支出。剩下闲置资金,可以根据自己的资金闲置周期,选择合适期限存款,不要一股脑全部押进五年期长期存款。
也不要盲目追逐一些小银行超高利率产品,一定要确认存款在存款保险保障范围内,50万以内本金利息受保障,超出这个额度,就要多留心风险。
很多人会问,9月调整落地之后,存款利率还有没有继续下降的可能性。从目前国内大环境来看,中长期存款利率下行的大趋势还在,但不会无休止快速下跌,调整节奏会保持平稳,不会出现断崖式的变动。
大家不用过度恐慌,没必要连夜跑到银行排队存钱,也不能完全不当回事。存款这件事,核心永远是匹配自己的资金规划,而不是单纯追逐利率数字。利率只是参考指标,资金安全和流动性,才是普通家庭存钱最先要考虑的两件事。
存款的底层逻辑,从来不是博取高额收益,而是守住本金。利率环境变化,只是提醒我们调整存钱思路,不要沿用十年前的理财习惯。不管利率如何变动,做好资金分散,留足应急备用金,才是普通家庭最稳妥的方式。