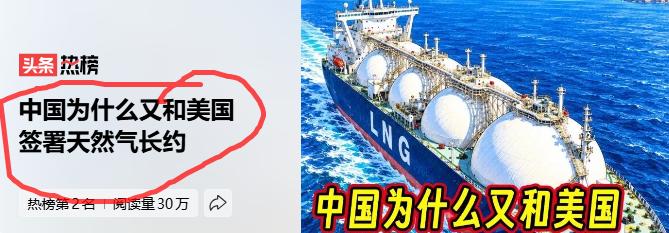
俄方咬死 250 美元报价等着中方让步,中方转头敲定美国 20 年天然气大单。
9 月 14 日,中国燃气旗下中燃宏大能源贸易有限公司,和美国维吉公司 CP2 项目子公司签下一份 20 年期 LNG 购销协议,每年采购 50 万吨,离岸交付,价格挂钩亨利港基准价再加固定液化费,最早 2030 年开始交付首批货物中国燃气。
很多人第一眼看到这个新闻,第一反应就是,这是中方在给俄罗斯施压,用美国气源逼迫俄方把西伯利亚力量 2 号管道的价格降下来。这个逻辑听起来很顺,可只看到这一层,就把这件事想简单了。这不是赌气式的谈判手段,而是一场布局多年的能源供应链调整,买卖双方都在算几十年的账。
中俄之间的管道天然气谈判,卡在价格上已经僵持很久。俄方坚持参考西伯利亚力量 1 号现行合同,报价维持在大约 250 美元每千立方米。中方的底线,则远低于这个数字,双方价差巨大,谈判迟迟无法落地。
这里有个关键点,不少读者容易混淆。西伯利亚力量 2 号是管道气,这次中燃签的是海运 LNG,两种气源运输方式不一样,成本结构也完全不同,不能简单拿来直接比价。但它们在国内天然气市场里,最终是互相替代的。气源多了,买方手里的议价筹码自然就变厚。
我们可以换个通俗的说法,天然气不是只能从一条管道里买。以前俄罗斯管道气是重要选项,现在美国、卡塔尔、澳大利亚的海运 LNG 产能持续释放,买方的选择越来越多。对中方而言,多锁定一份海外长协,不是为了立刻换掉俄气,而是把能源篮子分得更散,避免单一供应方掌握全部定价话语权。
很多人会忽略一个细节,这份新合同不是中燃第一次和维吉合作。早在 2022 到 2023 年,中燃就已经和维吉锁定了每年 300 万吨的 LNG 长协。这次新增 50 万吨之后,中燃手里的美国长协气源总量直接达到每年 350 万吨。加上中石化、中海油此前和维吉签下的长期订单,国内企业从这家美国厂商锁定的 LNG 总量已经超过每年 850 万吨。
这就说明,这次签约并不是临时拍板,而是国内能源企业持续多年多元化采购策略里的一环。只是刚好赶上中俄管道气谈判陷入僵局,时间点凑在一起,才被外界解读成针锋相对的博弈动作。再看合同的定价模式,这份美国 LNG 长协挂钩亨利港天然气价格,再加一笔固定液化费用。
这套定价体系和俄罗斯管道气的定价逻辑完全不一样。亨利港是美国本土天然气基准,受北美本土供需影响更大,波动规律和欧亚市场有明显区别。手里同时持有两套不同定价体系的气源,企业就能对冲单一市场暴涨暴跌带来的风险。
有人会提出反对意见,美国 LNG 也不是稳赚不赔。维吉的 CP2 项目还在建,交付时间要等到 2030 年,距离现在还有好几年。未来国际天然气价格、海运成本,还有美国国内能源政策会不会变化,都存在不确定性。一旦美国国内政策收紧,出口会不会受限,都是买方需要承担的风险。
这个观点本身没有问题,任何一份长达 20 年的能源长协,都不可能零风险。但买方的核心思路,从来不是追求每一笔气都最便宜,而是保证供应渠道不被锁死。做能源采购和普通人买菜不一样,不能只看当下单价。
20 年周期里,市场行情起起伏伏,手里多几个不同来源的气源,就算某一个渠道涨价或者供货出问题,其他渠道还能顶上。还有一个容易被大众忽略的行业常识,LNG 长协大多有最低承购量条款。签了合同,就算市场行情变差,买方也需要按约定采购。
这意味着签下这份 20 年长协,中燃也要承担长期的采购义务,不是单方面拿捏卖方。美国维吉同样需要稳定的长期买家,才能拿到银行贷款,把路易斯安那州的液化工厂建成投产。双方是互相需要,不是单方面谁施舍谁生意。
回到中俄天然气谈判这件事。很多人觉得中方签下美国大单,俄罗斯就会立刻大幅降价妥协。现实没有这么简单。俄罗斯也清楚,它的管道气一旦建成,只能主要面向中国市场,客户选择空间很小。但俄方也有自己的国内经济和财政压力,天然气出口是重要收入来源,不可能无底线降价。
所以真实局面不是一边倒。中方气源选择持续增多,谈判底气更强;俄方知道管道资产一旦投入,沉没成本极高,也不会轻易放弃谈判。双方博弈会继续拉扯,不会因为一份美国 LNG 合同就马上分出胜负。很多人习惯用非黑即白的眼光看能源贸易,觉得签了美国气,就代表中俄能源合作遇冷。
这个看法站不住脚。目前西伯利亚力量 1 号管道,依然稳定向国内输送天然气,是我国稳定的管道气源之一。商业谈判谈不拢,只是价格条款没有达成共识,不等于合作破裂。国与国之间能源往来,本来就是该合作就合作,该议价就议价。
大国能源安全,靠的从来不是单一伙伴,而是搭建一个互相竞争、多点供给的全球气源网络。每一份长协,本质上都是在给未来几十年的国内用气安全上保险。保险不一定每时每刻都用上,但必须提前备好。