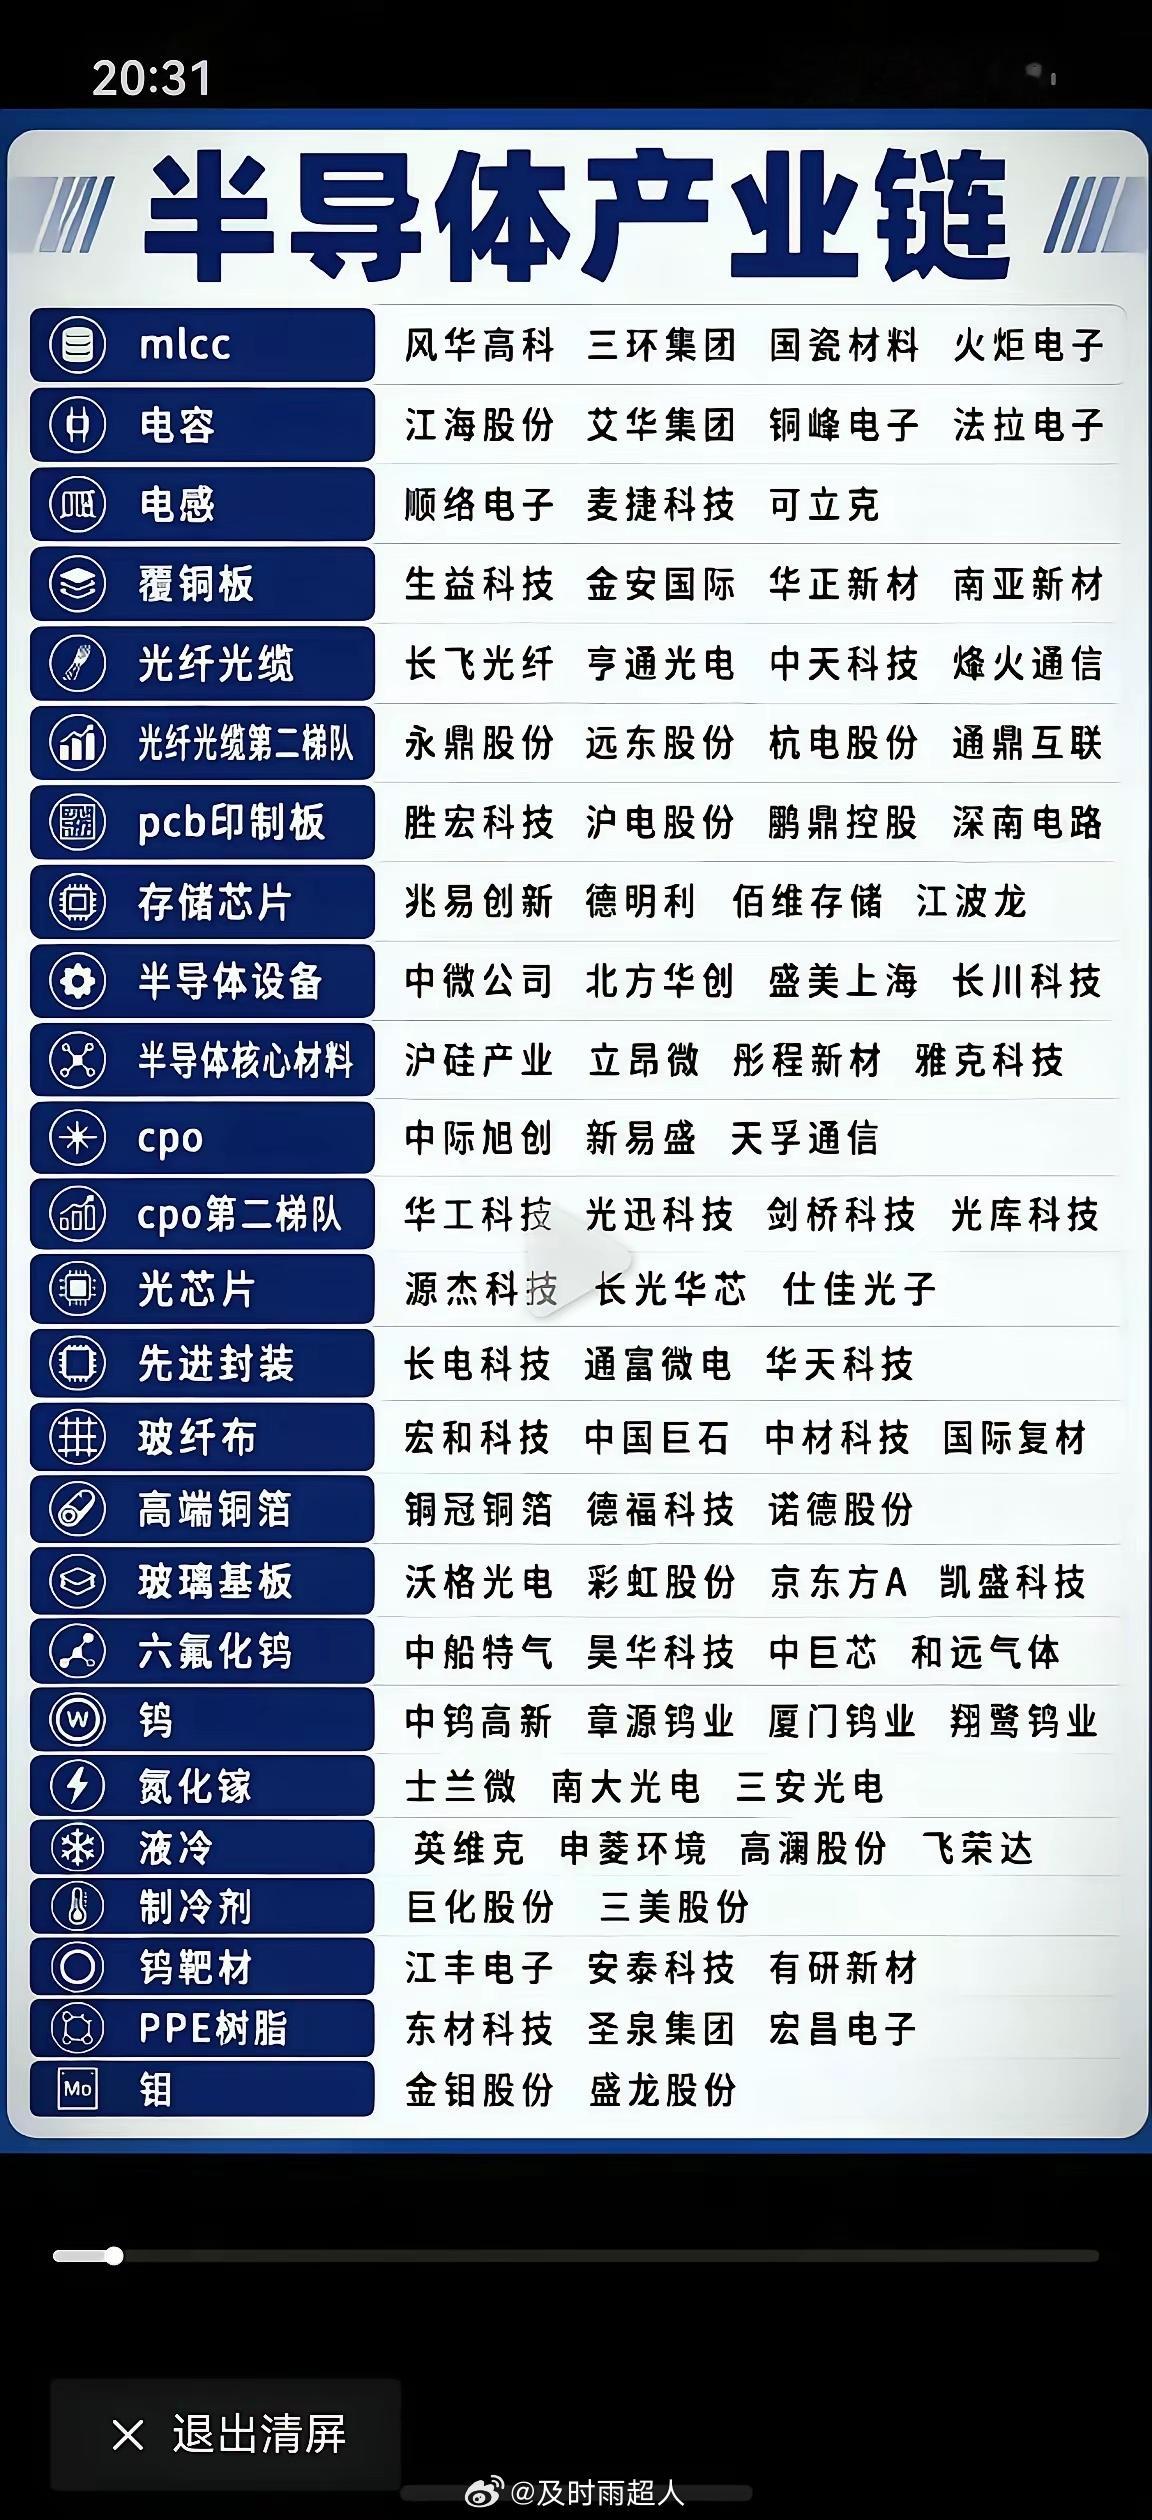
行业公司研究顶级股权企业家 华工科技, 光芯片、光器件、光模块一、公司历史华工科技1999年在武汉光谷成立,2000年深交所上市,脱胎于华中科技大学,属于国内高校成果产业化的代表性企业 。早期以激光加工设备、光通信器件为主,历经多年业务整合,2021年完成校企改革,实控人变更为武汉市国资委。公司逐步搭建联接、感知、智能制造三大业务板块,从传统激光装备厂商转型为光电平台型企业,业务覆盖光模块、光芯片、汽车传感器、工业激光装备,产品销往全球九十多个国家和地区 。二、行业地位光模块业务位居全球第一梯队,可批量交付800G、1.6T,同步推进3.2T、6.4T、12.8T前沿产品研发,同时具备光芯片自研能力 。传感器板块,汽车温度传感器国内市占率领先,是新能源汽车核心传感器供应商。激光装备领域,属于国内高端激光切割焊接设备的头部厂商,拥有多个国家级研发平台,承担多项国家重点专项,是国内光电子综合性硬科技平台企业 。三、股东情况公司实际控制人为武汉市国资委,控股股东为国恒科技投资基金,地方国资持股奠定稳定的治理基础,管理层通过合伙平台参与持股,实现国有资本与管理层利益绑定 。北向资金、公募机构为重要流通股东,股东结构多元。依托武汉光谷产业集群,公司能够获得产业政策、产学研资源的持续支持,兼具市场化经营机制与国资平台优势。四、产品差异化特色公司最大差异化是多业务协同,光模块业务向上延伸自研EML、硅光光芯片,是国内少数同时布局InP、硅光、薄膜铌酸锂多条光电子技术路线的企业,LPO、NPO、CPO多路线同步推进,兼顾国内智算、运营商以及海外云厂商客户 。区别于单纯光模块企业,公司同时拥有汽车传感器、工业激光两大成熟业务,形成算力硬件+感知+智能制造的业务矩阵,传统业务可以平滑通信行业周期波动,不同板块之间可以实现光电技术共享。五、护城河优势和劣势核心护城河,第一是垂直一体化优势,自研部分高端光芯片,实现芯片‑器件‑模块的内部协同,具备成本与迭代速度优势;第二是多赛道技术积累,拥有国家级实验室,长期光电know‑how沉淀;第三是客户资源,覆盖国内运营商、国内智算中心、海外云厂商、头部车企,客户结构均衡;第四,国资背景加持,研发项目、供应链资源获取具备优势。主要劣势,三大业务并行,组织架构复杂,整体运营效率、毛利率水平弱于专注光模块的同行;高速光芯片部分高端品类依旧需要外部采购;激光装备业务受制造业周期影响较大;海外高端AI客户的切入进度相比头部对手仍有差距;多线研发带来较高费用投入,会对利润形成一定压制。六、同行业公司对比对比中际旭创、新易盛,后两者高度聚焦数通光模块,海外AI客户占比高,规模效应更强,盈利水平更高。华工科技业务更加多元,光芯片自研能力更强,但光模块只是其中一块业务,整体规模、海外顶级云厂份额不及两家头部对手。对比光迅科技,两家均具备光芯片能力,光迅更侧重电信市场,华工科技在AI数通、汽车传感器、激光装备具备额外增量。对比天孚通信,天孚专注上游光器件,不做整机模块,毛利率显著更高,二者属于上下游关系。七、行业和公司AI未来前景AI算力扩张持续拉动高速光模块需求,800G向1.6T、3.2T迭代,液冷、NPO、CPO新技术逐步走向商用,行业中长期景气度较高。华工科技光互联业务作为AI算力硬件直接受益,传感器、激光装备业务可以承接AI赋能工业、汽车智能化带来的增量,公司战略目标提出2030年AI相关业务占比超过六成 。风险同样客观存在,海外客户拓展不及预期、上游高端光芯片供给约束、光模块行业价格竞争加剧,制造业下行周期拖累激光与传感器业务。公司多元业务能够平滑单一赛道波动,但也需要面对多业务管理的挑战。中长期看,公司是AI算力硬件+工业智能化双主线的平台型标的,业绩弹性来自高速光模块放量,业绩安全垫来自汽车传感器与激光装备,利润释放取决于高端产品良率提升、光芯片国产化落地以及内部运营效率改善。
注:本文为转文,文中观点不代表本人看法,本人不推荐文中公司股票,若有据此买入,盈亏自负,股市有风险,投资需谨慎。人工智能财经 投资 股市股票