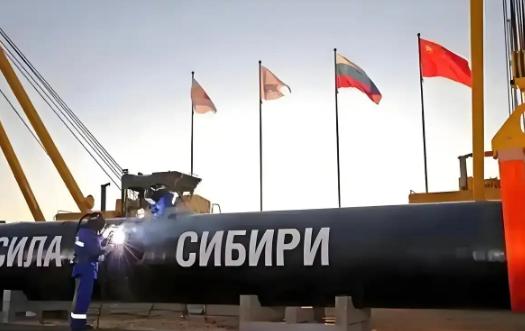
这次天然气谈判最大的影响,不是路线选不选蒙古,也不是价格能不能降下来,而是时间不在俄罗斯那边。俄方把管道改名贝加尔力量,摆出一副不着急的姿态。可欧洲市场已经关门,每年500亿立方米的天然气除了中国没人吃得下。中方手里握着中亚管道和海上LNG,报价压到50美元,差距五倍。拖下去,着急的只能是俄罗斯自己。
2025年俄罗斯管道天然气对欧洲出口只剩180亿立方米,比前一年少了44%,创下几十年最低。欧洲这条腿算是彻底断了。
俄罗斯财政对油气的依赖虽然从过去的四成降到了不到两成,但2025年油气收入还是跌了约四分之一,预算赤字从原来预计的0.5%一路冲到了GDP的2.8%。
中国这边根本不缺气源。中亚管道A、B、C三线每年从土库曼斯坦拉过来400亿立方米,D线一旦建成,总输送能力能提到650亿立方米。沿海LNG接收站一年能接1.2亿吨,跟全球近50个国家有油气买卖。
蒙古那段管道拢共不到一千公里,张口就要每年二三十亿美元过境费,还额外要免费天然气和运营分红。这笔账最后谁来扛,合同里一个字都没写清楚。
俄气去年卖到中国的均价大约是每千立方米258.8美元,俄方想拿这个数当第二条管道的基准价。中方要的是更低的价格,两边单价差一块钱,乘上三十年就是天文数字。
管道改个名字不花一分钱,但每年几百亿立方米的天然气找不到买家,储气库憋着也是憋着。时间每过一天,俄方手里的牌就薄一分。
谈判桌上谁兜里选项多,谁就沉得住气。中国不急着签这条管道,因为气可以从很多地方来。俄罗斯急着卖,因为气除了往东送,没别的路可走。这事说到底就一句话:买方不急卖方急,价格和条件自然买方说了算。