你每个月按时交的话费,可能一直是一笔贷款的月供。晚交几天,最坏结果不是停机,是征信挂彩。9月24日起,中国移动、中国电信、中国联通同时踩下刹车:和包信用购、橙分期、沃分期,全面停止新增办理。平时互相抢用户的三家,抢在同一个星期做同一件事——这不是巧合。
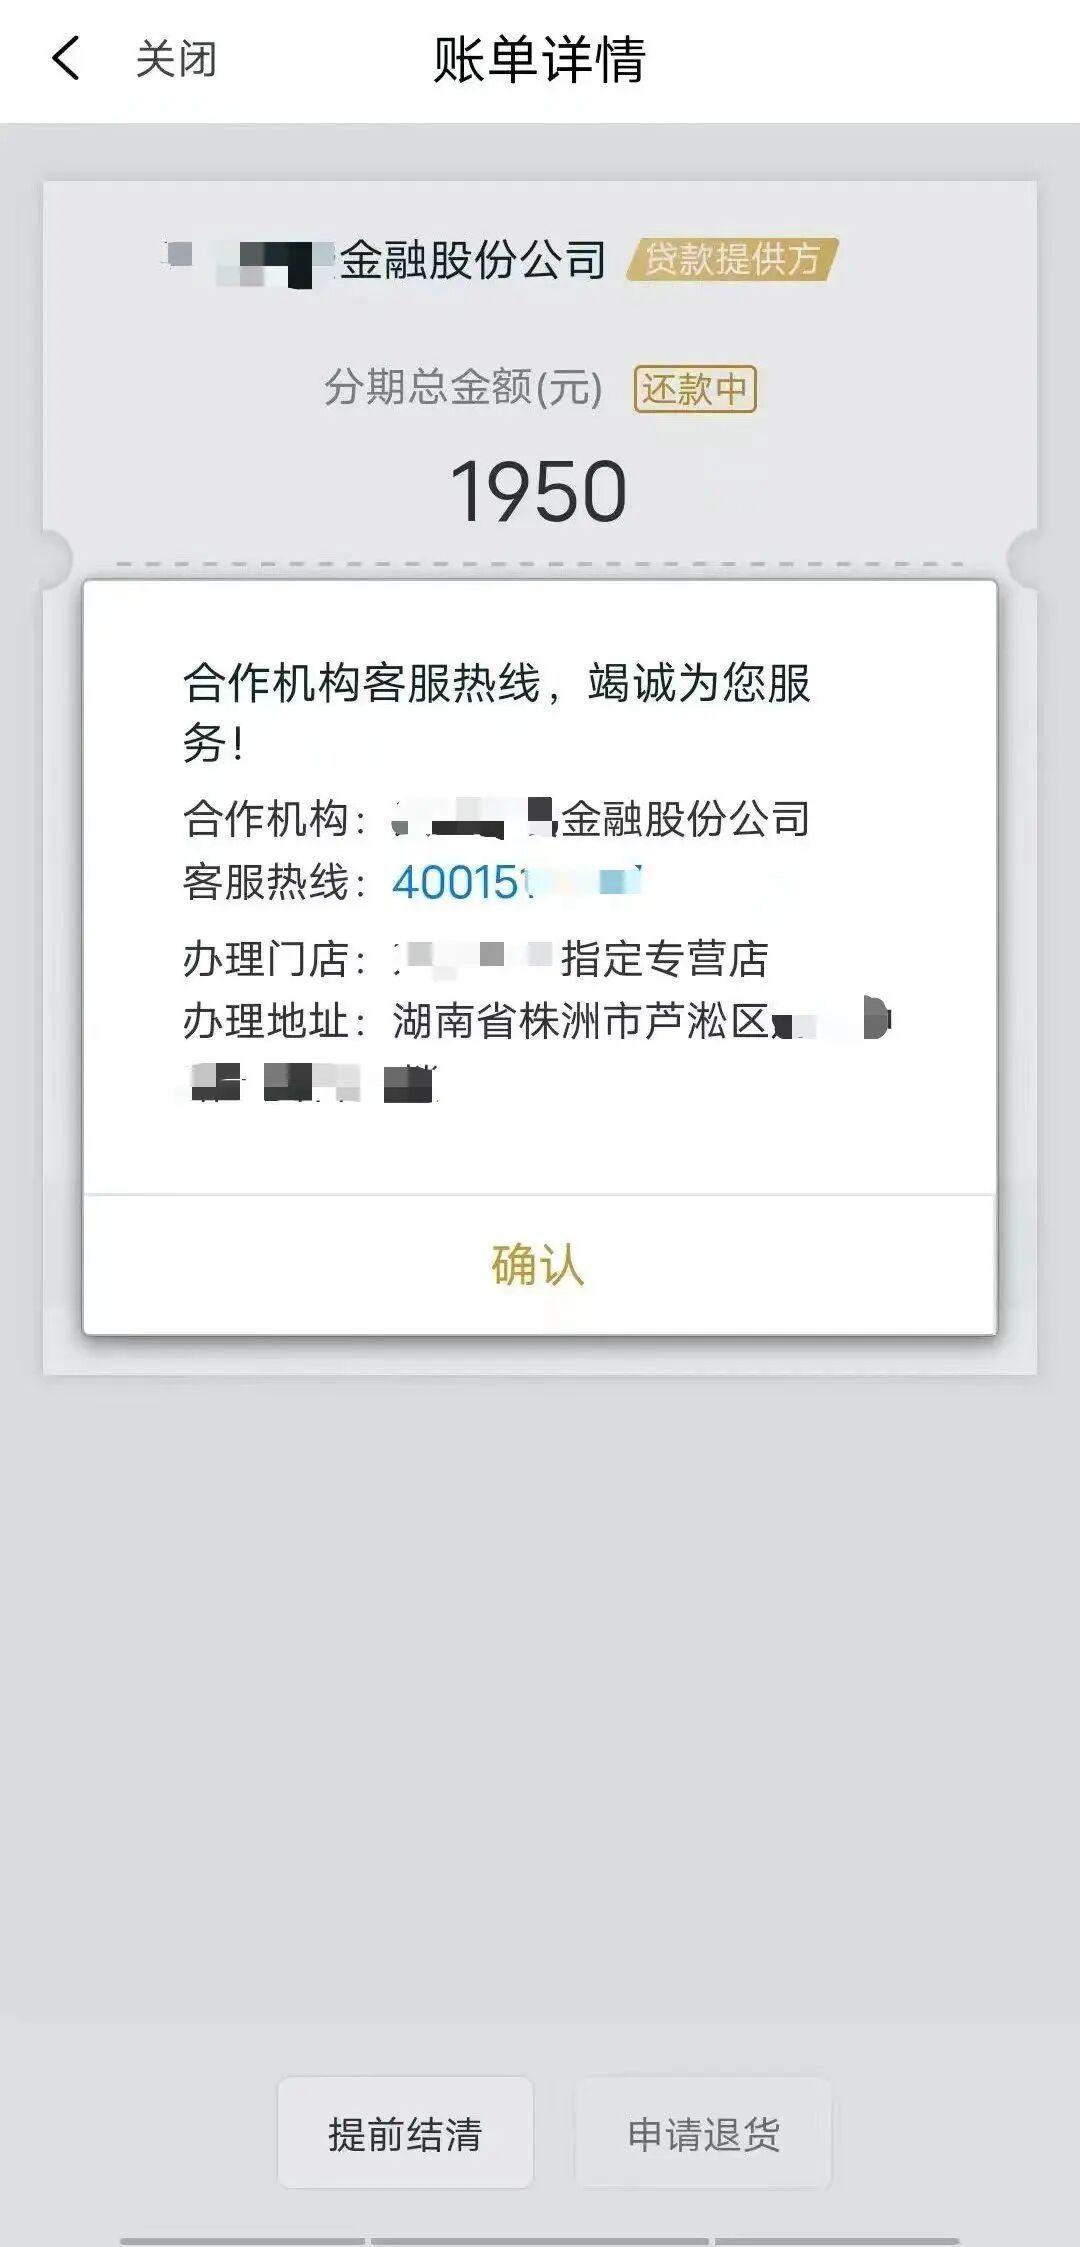
湖南株洲的吴先生,三年前被业务员上门推销,说在网三年就送一部手机。几天后他收到一条短信,四个字:贷款成功。名下多了一笔1950元、36期的消费贷款。三年过去了,同样的套路还在上演。
辽宁沈阳的夏先生办了个“办宽带送手机”,事后才发现支付账户里多了一笔分期贷款,36期,每期49.9元,就藏在他每月139元的话费里。浙江宁波的王先生更离谱,业务员以上门测网速为由进了他家门,换了宽带运营商,顺带给他办了一笔1500多元的全屋Wi-Fi设备分期。
这套玩法到底怎么运作的。你办一个99元的套餐,领一部1800元的手机,合约36期。表面上你“0首付”拿到了手机,运营商会按月返还补贴帮你抵掉贷款。你交的话费,一部分是通信费,一部分在还贷款。可这笔贷款登记在你个人名下,一旦话费没按时交、手机欠费停机,运营商立刻停止发放补贴。补贴断了,贷款直接逾期,征信记录跟着花。
以前晚交几天话费,大不了停机。现在晚交几天话费,征信上多个污点。买房贷款、办信用卡、甚至找工作背调,都可能卡在这上面。
有人说,运营商客服讲了,橙分期不影响征信。可央视财经、人民网、北京青年报的报道口径一致——贷款逾期记录可上报个人征信系统。黑猫投诉平台上,“电信”“橙分期”两个关键词搜出2795条投诉。客服嘴里说的和用户实际遭遇的,中间隔着一整个征信报告。
三家运营商选在9月24日同一天停办,背后的推手是一纸新规。9月30日,中国人民银行等八部门联合印发的《金融产品网络营销管理办法》正式施行,明确要求金融产品营销不得含有虚假或引人误解的内容,不得片面宣传首期优惠诱导消费。
更早之前,《电信和互联网服务基础电信企业网上营业厅服务规范》已经要求运营商不得使用“0元”“免费”“不限量”“永久”这类容易引发误解的表述做宣传。9月24日停办,9月30日新规落地,中间差六天。运营商赶在新规生效前踩刹车,与其说是主动整改,不如说是被逼到了墙角。
再往深里看,这套模式的商业逻辑早就不成立了。中国联通2026年半年报显示,上半年销售通信产品收入234.08亿元,对应成本226.17亿元,毛利率只有3.4%左右。卖手机根本不赚钱。运营商图的是你未来三年的套餐消费,手机只是个钩子。
可“携号转网”政策全面落地之后,用户随时能带着号码走人,长周期合约锁不住人了。这个钩子上的线,已经拴不紧了。再加上线下营业员为了冲业绩,普遍“选择性隐瞒风险”,只说免费送手机,不提贷款两个字。一旦客户闹起来,投诉、曝光、监管约谈,全砸在运营商头上。赚不到钱,还惹一身麻烦,这门生意已经变成了典型的“负资产”。
最要紧的是已经办了的人怎么办。原有合约继续生效,按之前的协议正常履约,该交的话费照交,该还的月供照还。合约到期后可以换当期在售的其他套餐。但有一点得记住,如果之后有人打电话推销“分期购机”“内部渠道0元拿手机”,直接挂掉。三家运营商的新办通道全关了,还在推销的,百分之百有问题。
话费是话费,贷款是贷款,这两件事混在一起的时候,吃亏的永远是签字的那个人。现在三家同时收手,至少说明一个道理——靠信息不对称赚钱的买卖,终究有到头的那天。