机器人开始大规模失业,时代回旋镖来的越来越快!
从长三角到珠三角,到处都可以看到,几十万买回来的机器人,如今盖着防尘布,二手市场九成新的机械臂堆着卖不动。不是机器坏了,是订单没了。
老板们应该回过味了,这事儿根本不是机器行不行的问题,是当初那笔账就算错了。
东莞一家做五金代工的厂子,2023 年行情好的时候一口气上了 18 台六轴机械臂,单台二三十万。
当时的想法很直接,机器换人,24 小时不停工,省人工,扩产能。结果到了今年,海外订单直接砍了一半,18 台只开 4 台,剩下的停在角落,电闸一拉就是几个月。想转手,二手市场问一圈,九成新打四折都没人接。
这不是个例。中国机电一体化技术应用协会今年 4 月发布产业风险预警,到 2026 年一季度,国内做轻载六轴、四轴机器人和自动导引运输车三大主流品类的量产企业超过 280 家,整体产能比 2023 年涨了 110%,而行业产能利用率只剩 58%。
造机器人的厂子自己先吃不饱了。
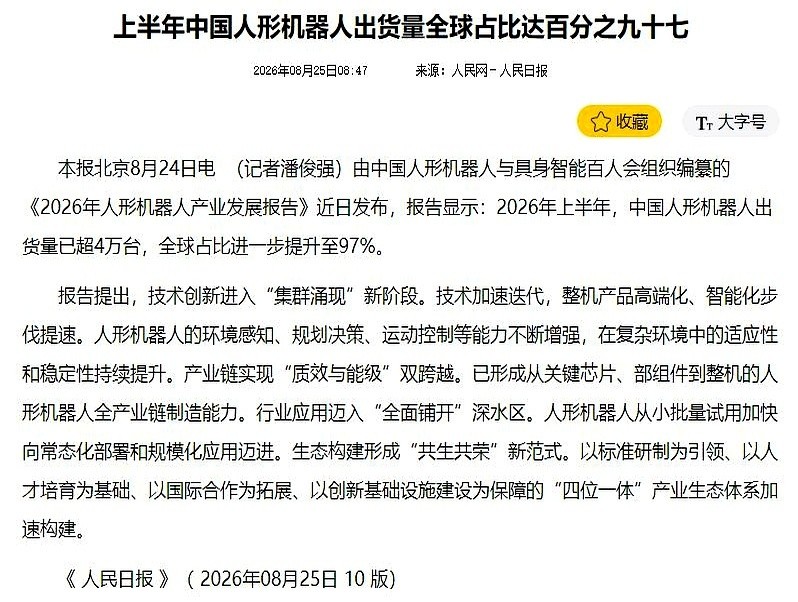
宏观数据更说明问题。国际机器人联合会 9 月底发布的《2026 年世界机器人报告》,2025 年中国工业机器人安装量 35.4 万台,占全球 59%,连续两年全球第一。
十年间,中国制造业机器人密度从每万人 49 台涨到 470 台,翻了快十倍。机器装得越来越多,开机率却在往下走。
国家统计局数据,2026 年二季度全国规模以上工业产能利用率 73.0%,比一季度降 0.6 个百分点,比去年同期降 1 个百分点,制造业单独算 73.5%。
需求端的疲软不是一天两天。制造业 PMI 新出口订单指数,2025 年全年大部分时间在荣枯线以下,4 月只有 44.7,10 月 45.9,2026 年 2 月跌到 45.0,直到 6 月才勉强回到 50.1。
3C 电子、光伏、家具这几个自动化推进最快的行业,超过四成的自动化产线已经封存。中小制造企业采购的普通机械臂,实际有效作业时长只有五成出头。
二手市场的价格最诚实。长三角珠三角的工业设备交易市场里,九成新的成套机械臂随处可见,当初二三十万一台采购的,折价六成抛售都没人接。
中低端伺服系统、控制器这些核心配件,价格比 2023 年跌了超过 40%。苏州有一批 600 台机器人走拍卖,起拍价一万,有些回收商干脆按吨称重,当废铁拆走。
说到这儿就得聊点实在的。当年推 "机器换人",逻辑是人工成本涨、招工难,用机器替代人力降本增效。
这个逻辑本身没毛病,但它有一个前提 —— 订单得跟得上。
一台机器人 24 小时不停工,前提是 24 小时有活儿干。没有订单,机器越先进,闲置成本越高。工人可以裁员放假,机器不行,贷款得还、折旧得算、占地得花钱,停一天亏一天。
很多老板当年上马自动化,是被焦虑推着走的。同行都在上,自己不上就显得落后,政策有补贴,银行愿意放贷,好像买了机器人就等于迈进了先进制造业的门槛。
可很少有人认真算过,自己的订单量能不能喂饱这些机器,产品迭代速度跟不跟得上产线的专用化程度。
3C 行业尤其典型,一款产品生命周期就几个月,专门为它调试的产线,产品一换代就得重新改,改造成本不比人工低。
还有一层容易被忽略的账。机器换人把工人挤出工厂,这些工人原本是消费者,是制造业产品的下游买家。
大范围裁员之后,内需跟着收缩,订单进一步减少,厂子更得靠机器压成本,然后再裁员 —— 这是一个自我强化的循环。
现在机器人自己也 "失业" 了,说明这个循环已经走到头,光靠压成本解决不了需求不足的问题。
制造业的核心竞争力从来不是有没有机器人,而是有没有稳定的订单和持续的产品升级。盲目堆设备、拼自动化率,需求上行期能放大产能,需求下行期就放大亏损。
接下来该做的,不是给自动化泼冷水,而是让企业在上马设备之前多做几轮订单测算和产线柔性评估,政策补贴也该从 "买了就补" 转向 "用好了才补"。
机器是工具不是护身符,几十万一台的学费,总得有人交了才懂。